


Как выжать максимум из накопительного счета: разбираем полезные механики расчета
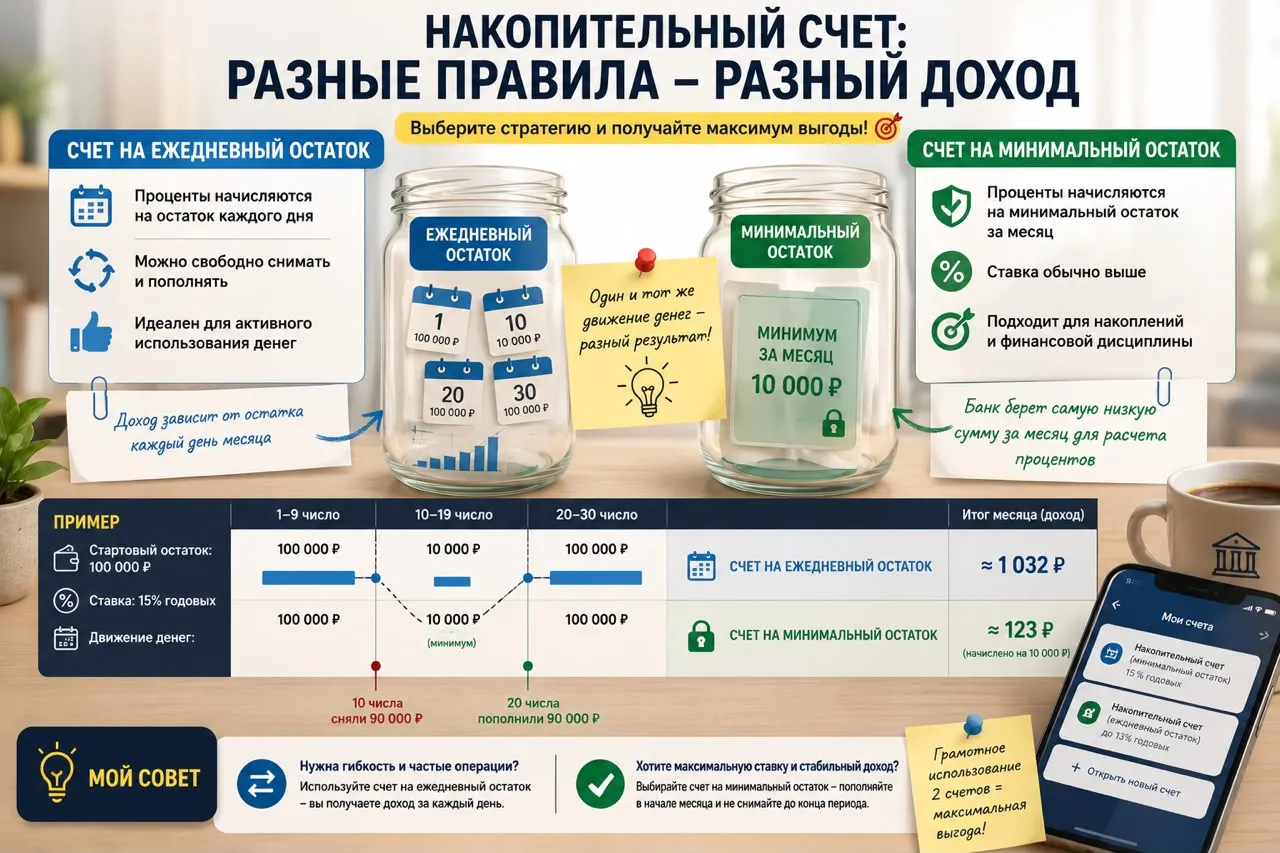
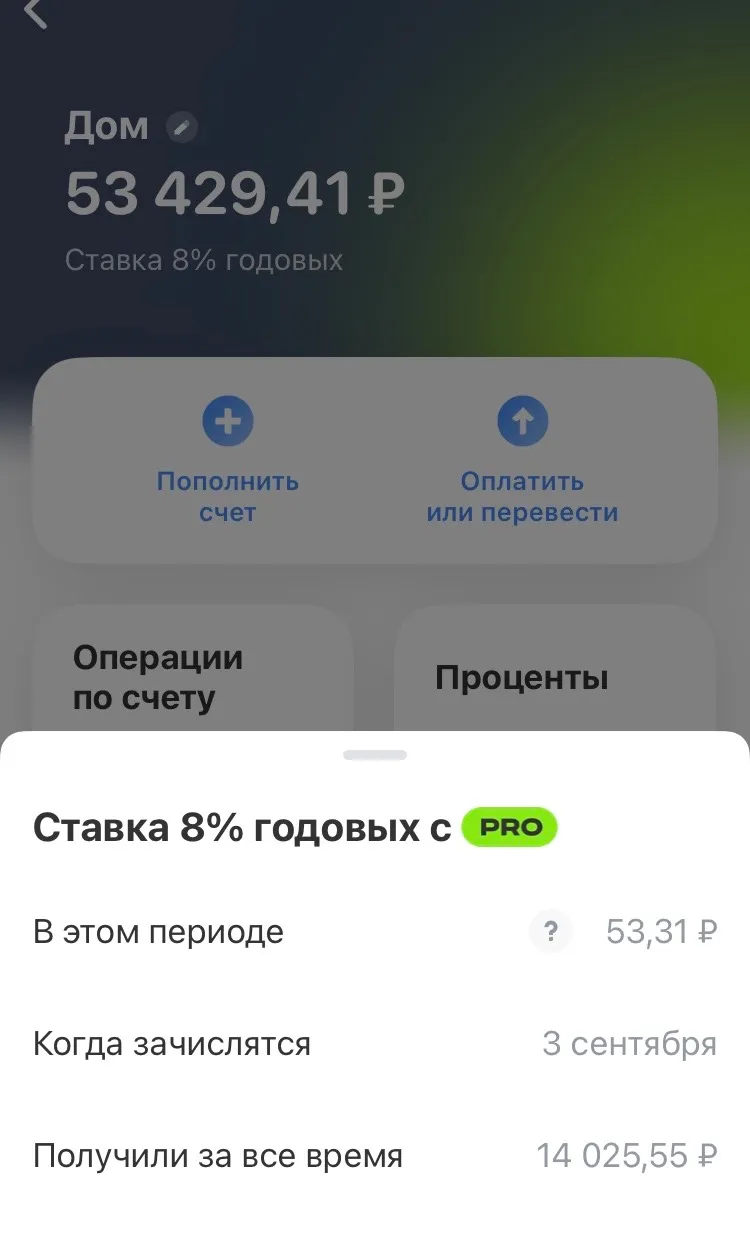
🔹 Как продукт казался мне на первый взгляд когда я открывала свой первый накопительный счет, я сразу оценила, насколько далеко продвинулись наши банки в создании удобных сервисов. Возможность получать солидные 15% годовых и при этом свободно распоряжаться деньгами казалась мне настоящим прорывом в управлении личными финансами.Я ожидала, что продукт работает по максимально гибкой схеме: деньги лежат на счете — банк начисляет доход за каждый день. Мне казалось, что если в середине месяца я сниму часть средств на приятную покупку, а перед концом месяца верну их обратно, банк просто учтет это в финальном расчете. Я рассчитывала получить отличную доходность, ведь современные финансовые инструменты созданы для нашего удобства.🔹 Как оказалось на самом делеКогда в конце месяца пришла выплата, я заметила, что сумма отличается от моих предварительных расчетов. Я углубилась в изучение тарифа и поняла, насколько красиво и логично устроена банковская система. Оказалось, банки предлагают нам два прекрасных инструмента на выбор, у каждого из которых свои задачи — это счета с расчетом на ежедневный остаток и счета с расчетом на «минимальный остаток».Счета с начислением на минимальный остаток — это великолепный инструмент, который банки создали для стимулирования нашей финансовой дисциплины. Механика простая: банк фиксирует самую низкую сумму, которая находилась на счете в течение месяца, и начисляет отличный процент именно на нее. Банку это позволяет стабильно планировать свои ресурсы, а нам — получать повышенные ставки, которые часто бывают даже выше, чем по счетам с ежедневным начислением.🔹 Что я теперь знаю и делаю: стратегия максимальной выгодыЯ искренне благодарна этой системе, ведь она научила меня финансовой грамотности и порядку. Теперь я четко понимаю, как работают оба продукта, и эффективно использую сильные стороны каждого из них.⚙️ Как это работает на конкретных цифрах:Предположим, у нас есть 100 000 рублей на счете под 15% годовых.10-го числа мы аккуратно снимаем 90 000 рублей на важные цели. На балансе остается 10 000 рублей.20-го числа мы успешно пополняем счет обратно на 90 000 рублей. К концу месяца остаток снова равен 100 000 рублей.🔥 Итог месяца:Если бы это был счет на ежедневный остаток, банк честно посчитал бы доход за каждый день.Но на счете с минимальным остатком банк зафиксирует точку в 10 000 рублей и начислит 15% годовых строго на них (итого 123 рубля). Зато за эту определенность банк часто предлагает нам более высокий процент, чем в других продуктах! Это абсолютно честный и взаимовыгодный обмен.💡 Мой главный совет:Пользуйтесь щедрыми предложениями банков грамотно!Если вы выбрали счет с расчетом по минимальному остатку, относитесь к нему как к гибкому вкладу: пополняйте его в первые дни месяца и постарайтесь не снимать средства до окончания календарного периода. Банк отблагодарит вас за это максимальной доходностью.А если вам нужно постоянно двигать деньги туда-сюда, просто откройте в этом же банке второй счет — на ежедневный остаток. Благо, современные мобильные приложения позволяют сделать это за две секунды!

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.

Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

У меня была карта, на которой было написано «Бесплатное снятие наличных в любых банкоматах». Я думала: «Класс! Можно снимать деньги где угодно и не платить комиссию». Я снимала деньги в ближайшем банкомате любого банка, даже не задумываясь.

Я не любитель кредитов, кредитных карт скажу сразу. Предполагала изначально, что нужна она в исключительных прям случаях, для экстренных покупок. На повседневку я думала не стану использовать и для обычных каждодневных трат тоже. Однажды увидела предложение от т-банка, по кредитной карте platinum. Заинтересовалась и решила заказать курьером как обычно.
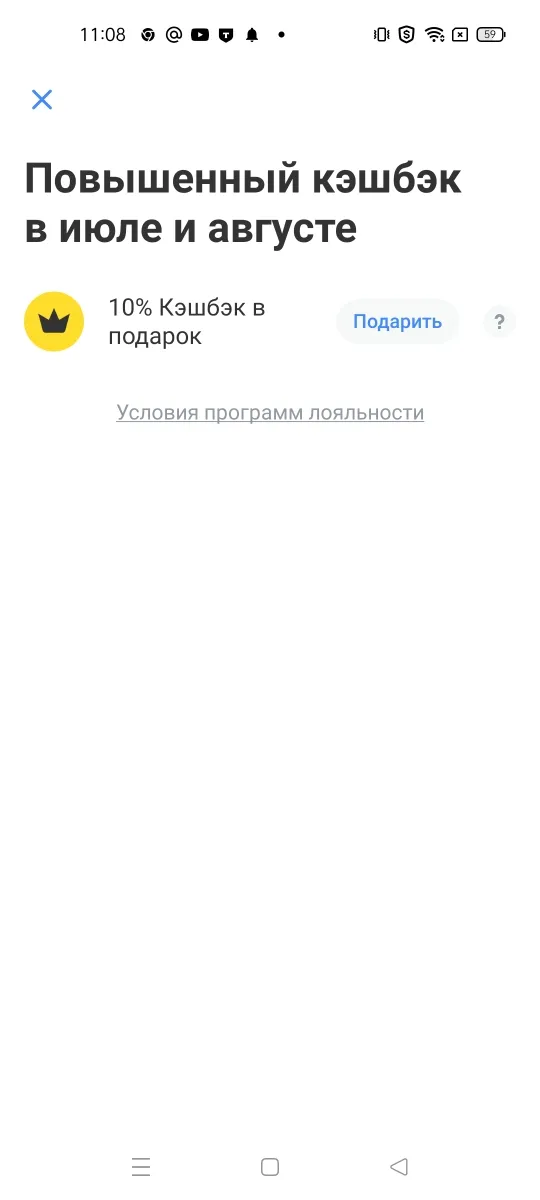
У меня есть сын, который является клиентом Т банка и он знает как я люблю всякие кэшбэки и активно ими пользуюсь. И вот в июле у него выпала категория "Кэшбэк 10 % в подарок". Только вчитайтесь в это название! Сразу понимаешь смысл такой: что можно подарить кэшбэк. Это что то новенькое и сын решил мне о нем рассказать и мне подарить. Но оказалось, что это такой запутанный механизм, который я то с моим аналитическим умом и то с трудом распутала. Рассказываю. Вот так выглядела эта...


Я вам подарок принес, только я вам его не отдам
Одно слово «Кредитная карта» у меня вызывало страх!Страх оказаться в долгах ,которые будут догонять меня в страшных снах)!И я ни слушать ,ни вникать в условия использования кредитной карты даже не пыталась!Но как то курьер привез мне продукт Т банка и предложил оформить кредитную карту!Я ни в какую не соглашалась! Тогда курьер мне показал ,что в Т банке можно снимать с кредитной карты наличные без %! Подробно об’яснил ,как использовать карту ,чтобы не начисляли %!
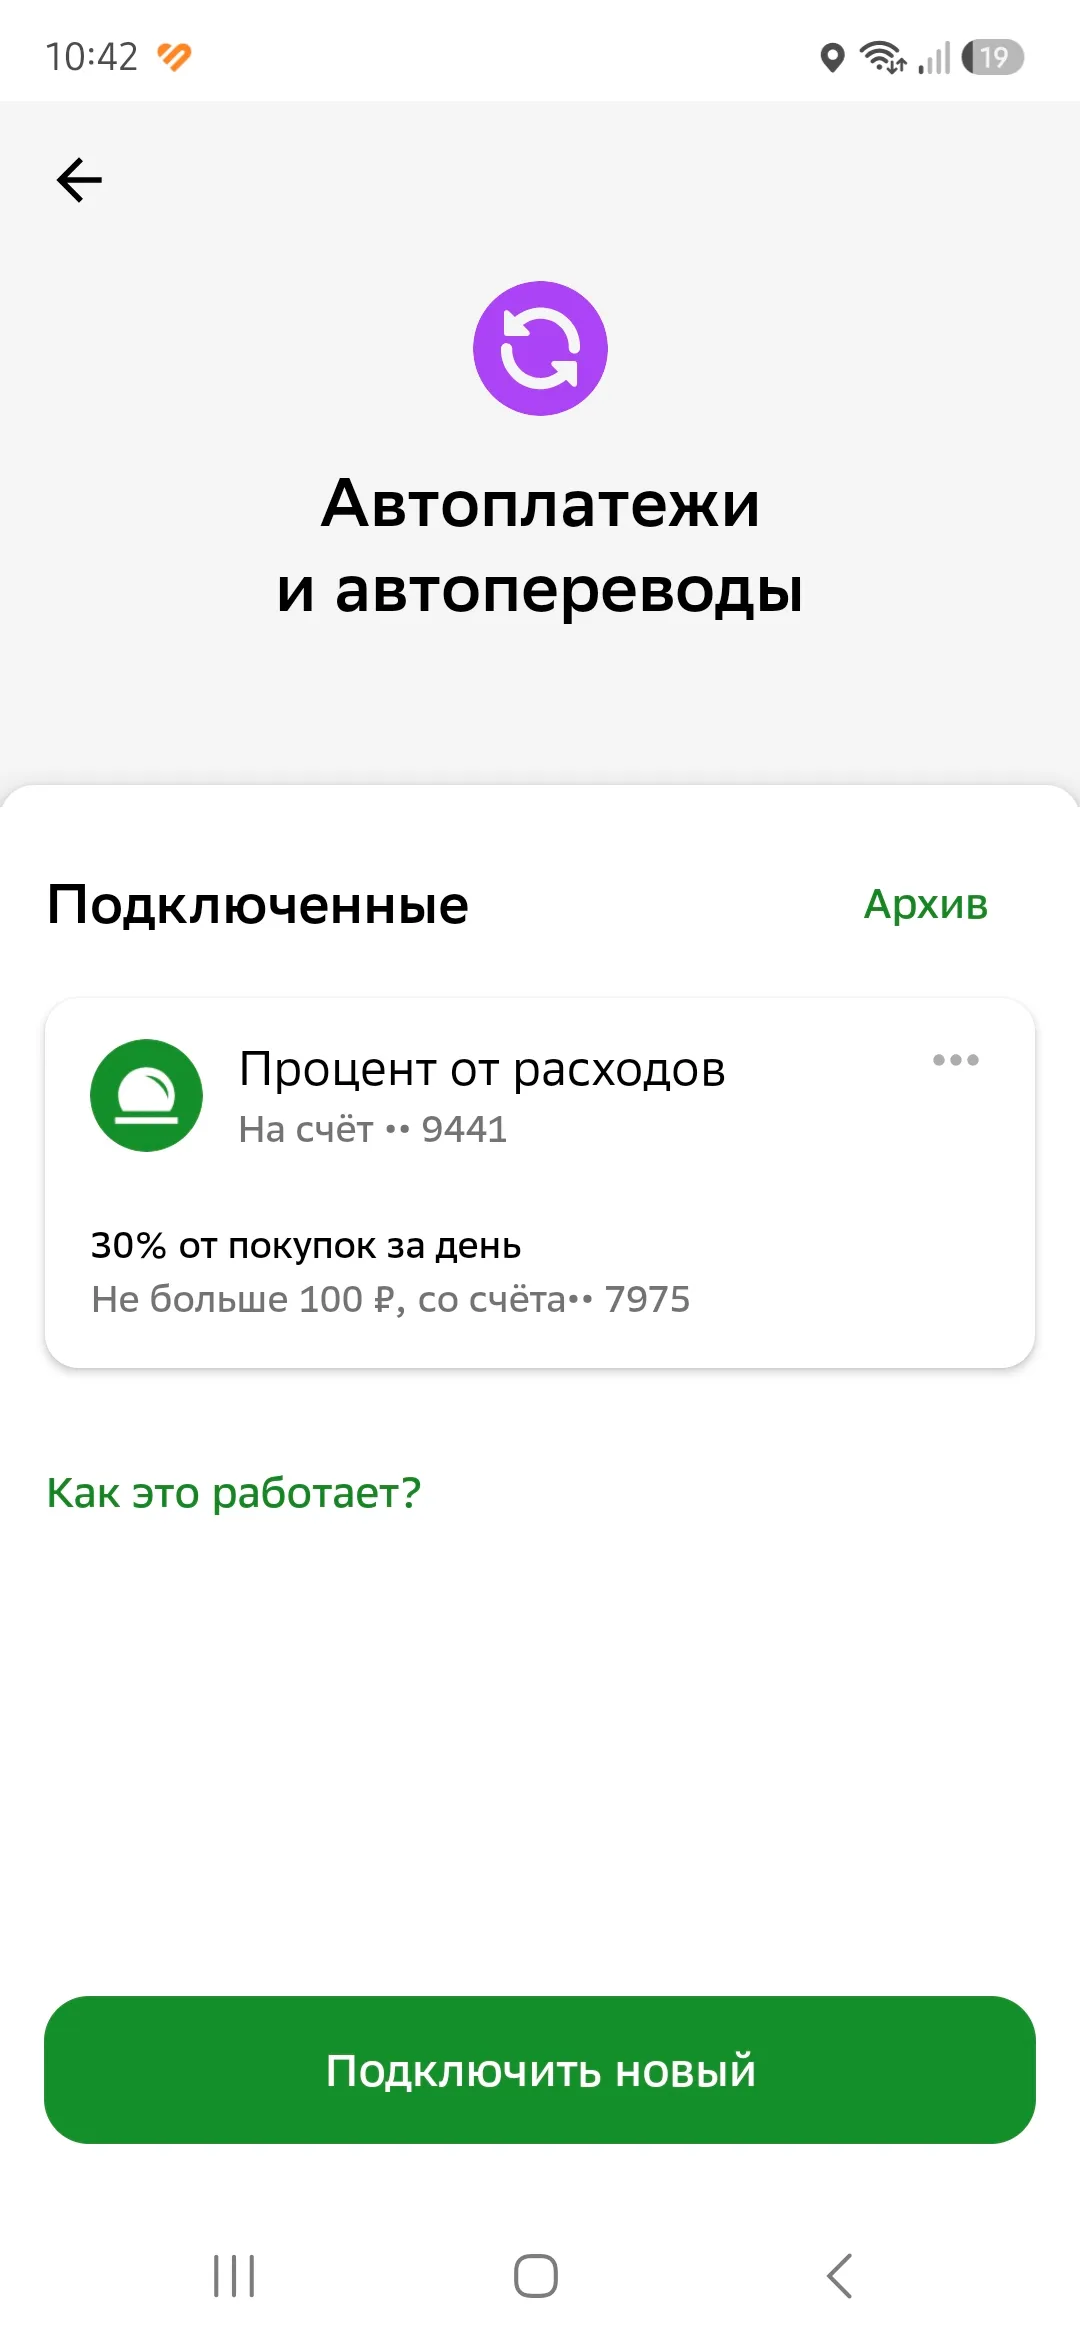
Не буду много писать. На днях увидел раздел ,,АВТОНАКОПЛЕНИЕ,, . Что то типа ,,Инвесткопилки от Т-Банка. Я настроил процент от покупок. И деньги Сами перенокидываются на накопительный счет. После покупки. Но минимум 100р
Приложением Магнит я пользуюсь года два ,три!Раньше пользовалась только пластиковой картой!Затем установила приложение ,но использовала его только для показа Qr кода.Больше его никак не использовала.На игры не обращала внимания ,считала это пустой тратой времени!Но с недавнего времени я стала играть в эти игры)!Во первых интересно ,а во вторых очень даже выгодно!В каждой игре свои призы !Призы могут быть совершенно разные!Но пока я выигрывала скидку на продукты и скидку на заказ ,на выгодное...
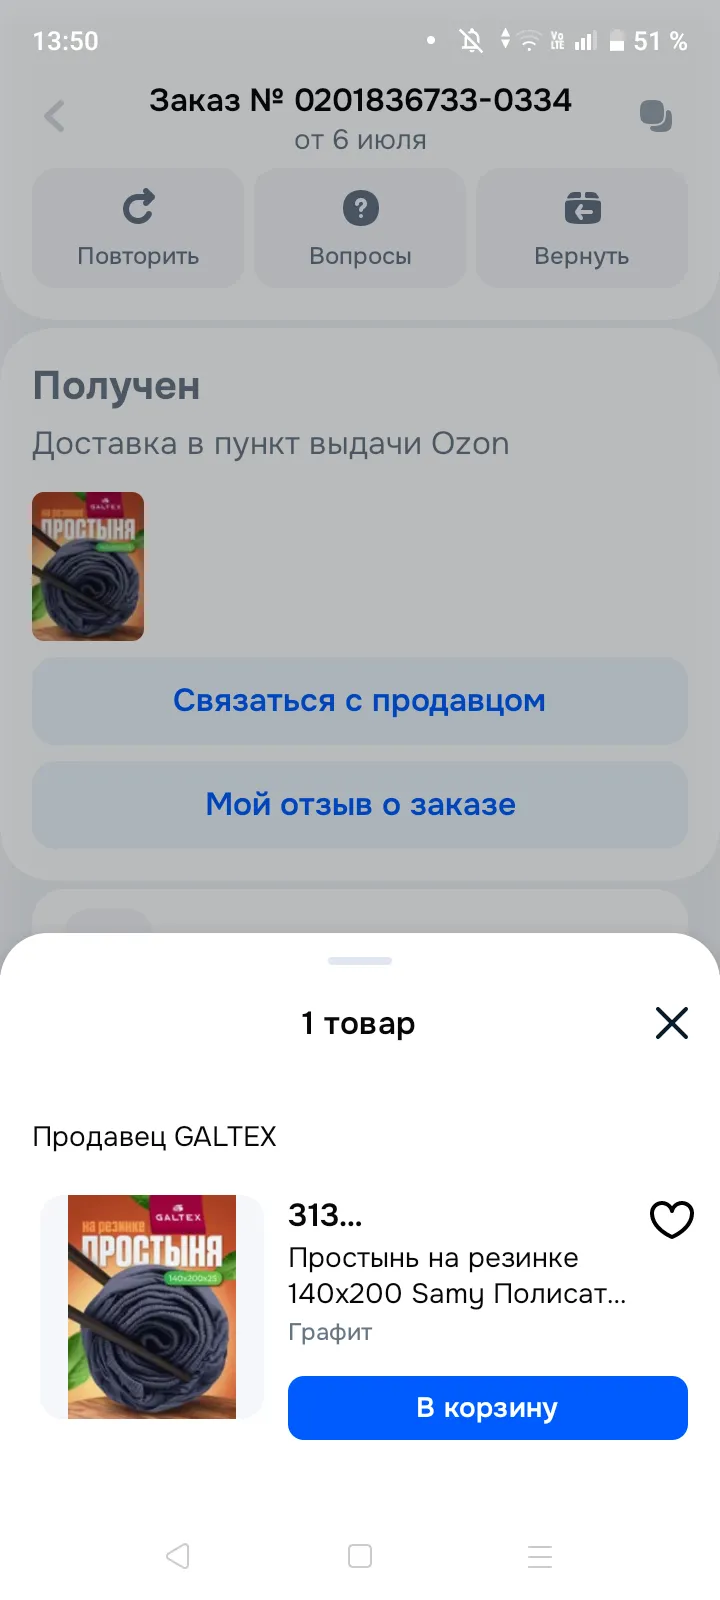
Хотелось бы поделиться своим опытом:как то я повелась в одном магазине, на думала что выгодное для себя предложение продавца нужно было купить бюджетную простынь цена её 413р.в то время, но продавец предложил 100рублей бонусом, то, есть если буду покупать товар, то достанется она мне за 313 р. Ну где ещё можно по такой цене взять более менее нормальный товар, да еще и не дорого. Естественно я повелась на это предложение-для меня оно показалось выгодным. Тут же оформила заказ, бонусы списали-я...
💰 Как вы обычно распоряжаетесь деньгами после зарплаты: стараетесь сразу отложить часть на будущее, инвестируете, тратите на текущие желания или просто живёте от зарплаты до зарплаты? И что, на ваш взгляд, действительно помогает чувствовать себя финансово спокойнее?
Не так давно появилась новая функция в Т-банке, списание накопленого, но ещё не начисленного кэшбека на покупки через сервис Город.
Что-то странное с этим оператором, ничего не работает уже 3 дня. На сайте теперь сообщение, что мобильное приложение не будет работать до 1 октября 2026 года!
Может они закрываются? Кто-нибудь слышал про это?