


Что происходит с Магнитом? Минус 40 000 в портфеле!
Всем здравствуйте! Сегодня хочу обсудить акции Магнита, по которым когда-то получал щедрые дивиденды, а сегодня наблюдаю лютый минус по портфелю.
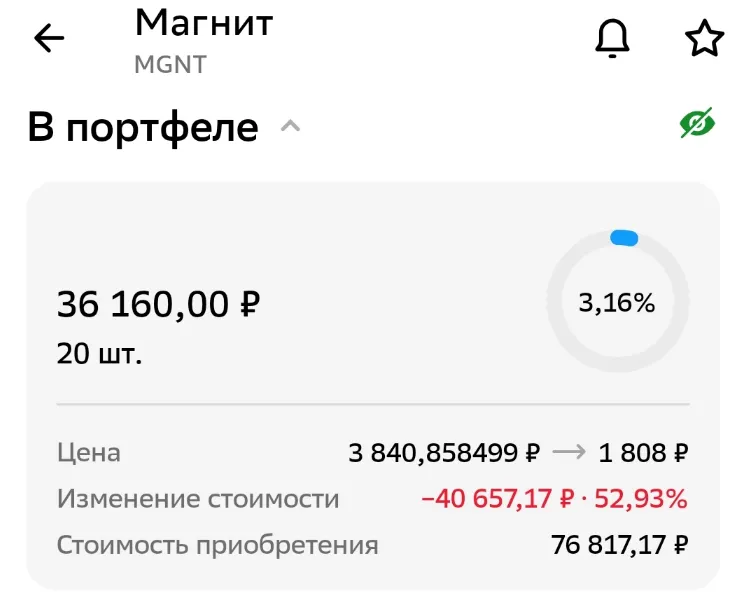
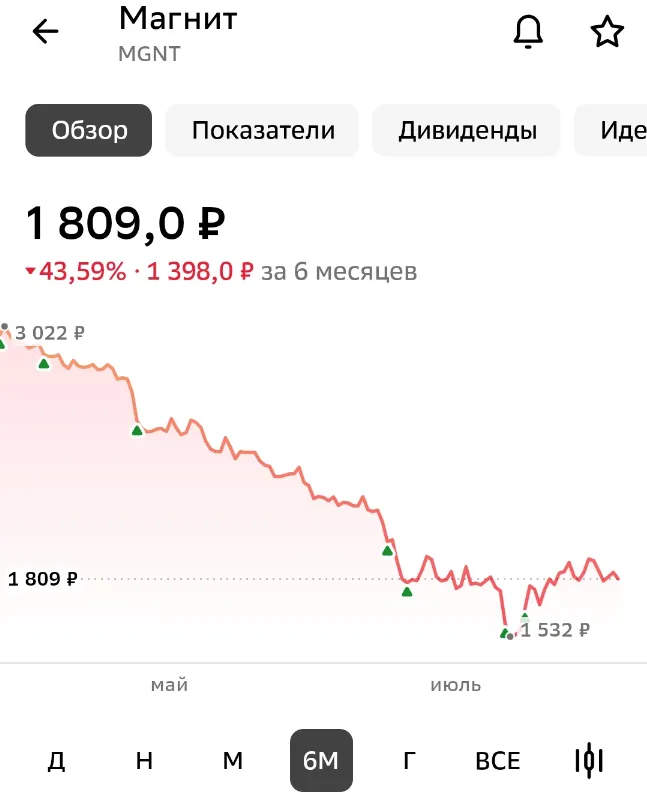
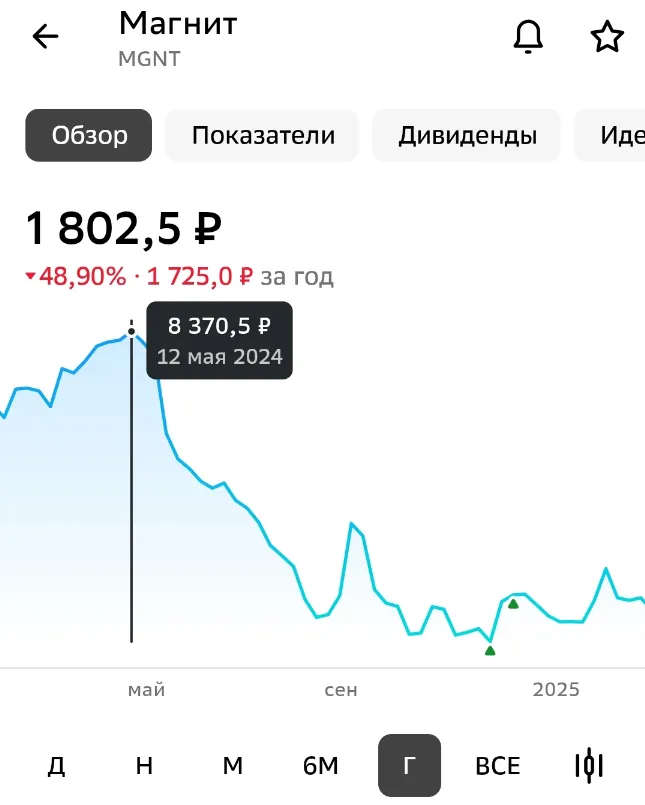
Раньше эта бумага считалась одной из лучших - она динамично росла и платила относительно достойные дивиденды. В моём портфеле насчитывается 20 акций этой компании - вы можете увидеть это на скриншоте из моего портфеля. Акция падает уже второй год подряд, компания ушла в убыток, а выплаты дивидендов прекратились. Сейчас одна акция стоит 1800 рублей. Мне удалось докупить и за 1500 чтобы хоть немного усреднить позицию, при этом исторический максимум бумаги составлял почти 12 000 рублей. По сути сейчас Магнит формально является одним из самых дешёвых игроков в секторе потребительского ритейла и на мой взгляд причина тому реальные фундаментальные проблемы бизнеса.
По финансовым показателям за 2025 год выручка выросла на 15,3% благодаря расширению сети, увеличению числа торговых точек и присоединению сети «Азбука вкуса». Также отмечу, что EBITDA прибавила 5,2%. Но на этом положительные новости заканчиваются. Компания впервые за 20 лет своей деятельности понесла чистый убыток в размере 31,6 млрд рублей. К тому же операционные затраты взлетели почти на 87%. Теперь компания тратит на обслуживание банковских кредитов больше, чем зарабатывает от основной деятельности. Чистый долг вырос до полутриллиона рублей. По коэффициенту чистый долг/EBITDA показатель достиг отметки в 2,96. Считается, что при переходе отметки 3,0 бизнес становится излишне закредитованным. Свободный денежный поток отрицательный - по факту денег на выплату дивидендов просто нет. И как показывают прогнозы аналитиков шансы на выплату дивидендов неутешительные. Компания и так уже два года не выплачивает акционерам вознаграждение.
Но стоит также сказать, что на балансе компании сейчас находится примерно 33% собственных акций - тот самый казначейский пакет, который Магнит выкупил у нерезидентов пару лет назад. Это крупный потенциальный драйвер роста: если компания решит погасить эти бумаги и убрать их с рынка, прибыль на каждую оставшуюся акцию автоматически вырастет, что может привести к переоценке котировок. Я добрал позицию до 20 штук в основном из-за низкой цены, ведь, несмотря на общий негатив в отчётности, доходы увеличиваются, поэтому лично у меня сохраняется надежда на позитивное будущее. К тому же масштабные стройки остались позади и теперь свободный денежный поток не будет уходить на развитие инфраструктуры и начнёт оставаться внутри компании, создавая базу для возможного возобновления дивидендов. В ближайшее время покупать новые бумаги я не планирую, но и продавать те акции, что уже есть в портфеле, я тоже не собираюсь. А что вы думаете об акциях Магнита? Делитесь своими мыслями в комментариях, а в заключении хочу напомнить - всё, что вы здесь увидели и прочитали не является индивидуальной инвестиционной рекомендацией, это всего лишь мой личный опыт. Буду рад любым советам и объективной критике. Всем мир, до свидания.


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Покупка акций исключительно ради регулярных дивидендов превратилась в истинную религию для частных инвесторов. Кажется, схема безупречна: покупаешь бумаги стабильного гиганта, получаешь выплатную доходность выше банковского вклада и спокойно ждёшь капитализации бизнеса. На форумах такие стратегии с гордостью продвигают как «пассивный доход на всю жизнь».
Существует мнение, что для старта на фондовом рынке необходим крупный капитал — начать инвестировать в акции или облигации крупных компаний можно только при наличии свободной суммы от 100 000 рублей, а с меньшими деньгами брокеры просто не откроют счёт.Как думаете, это правда или миф?
Друзья, делюсь полезной находкой для тех, кто хочет копить и инвестировать проще и выгоднее! В приложении Т-банка есть отличная функция — инвест-копилка.
Многие считают, что инвестиции — это только для тех, у кого есть сотни тысяч рублей. Но, как показывает практика, начать можно и с небольшой суммы. Гораздо важнее выработать привычку регулярно откладывать деньги и разобраться в том, как работают разные инструменты.

Пока нет оснований говорить о смене долгосрочного тренда: заметных изменений в состоянии платежного баланса, который остается одним из ключевых факторов для курса национальной валюты, в последнее время не произошло. Поэтому текущее снижение курса можно объяснить рыночной волатильностью.
📈 Одной из возможных причин стал локальный дефицит валютной ликвидности. Косвенно на это указывает недавний рост ставки RUSFAR CNY, который может быть связан, например, с инфраструктурными сложностями при...

В последние годы всё чаще можно встретить предложения банков и инвестиционных платформ вложить деньги в цифровые финансовые активы (ЦФА). Доходность нередко выглядит выше, чем по вкладам, но далеко не все понимают, что скрывается за этим названием. Разберёмся простыми словами.
Для меня главный плюс,то что всё понятно и не перегружено: приложение удобное, зайти и разобраться можно довольно быстро, даже если ты не суперопытный инвестор. Не надо долго искать, где пополнить счет, где посмотреть портфель или как купить нужную бумагу всё под рукой.
Главная мысль: дюрация - это не срок до погашения, а чувствительность цены облигации к изменению процентных ставок. Две бумаги с одинаковым сроком могут вести себя по-разному: всё решает размер купона. Если дюрация облигации 4 года, при росте ставок на 1% цена упадёт примерно на 4%.
- 20 июля индекс МосБиржи https://ru.investing.com/indices/mcx , потерявший с начала марта почти треть стоимости, начал свое героическое восхождение, но что это, разворот или так называемый отскок дохлой кошки? Давайте разбираться. Не то что бы я был инвестором и тем более аналитиком, но попробую.
- Причины падения IMOEX в принципе ясны, это и санкции, и топливный кризис, и в целом негативный сценарий геополитики, но есть ли какой либо позитив или дохлая кошка так и не оживет? Позитива в целом...
Недавно решил поучаствовать в бонусных программах банков. Сбер даёт 2 акции при регистрации и покупки от 5000.