


Как выплата процентов каждый месяц увеличивает реальную доходность вклада?
Выбирая между двумя вкладами с одинаковой заявленной ставкой в 18% годовых, легко упустить из вида механизм выплаты дохода. В одном случае банк предлагает выплату процентов в конце срока, а во втором — ежемесячную капитализацию с причислением к телу депозита.
Для простоты возьмём условный пример расчёта на 500 000 рублей сроком на 1 год.
В первом варианте без капитализации математика прозрачна: ровно через 12 месяцев на счёт поступает 90 000 рублей чистого дохода.
Во втором варианте проценты рассчитываются каждый месяц и добавляются к основной сумме. В первый месяц 1,5% от суммы дадут 7 500 рублей. На второй месяц 1,5% начисляются уже на 507 500 рублей, что даёт 7 612,50 рублей, и так далее с постоянным увеличением базы.
К концу года эффективная ставка за счёт сложносоставного процента вырастает до 19,56% годовых. Суммарный доход составит 97 800 рублей.
Простая разница в условиях при одинаковой рекламной цифре даёт чистый прирост в 7 800 рублей без каких-либо дополнительных финансовых рисков.
Почему же банками всё ещё выставляются условия без капитализации? Это способ снизить свои процентные расходы на менее внимательных вкладчиках, которые смотрят только на крупный шрифт в рекламной брошюре.
Кажется, перед подписанием договора стоит потратить пять минут на калькулятор сложносоставных процентов...

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

В этом посте я хочу поделиться с вами одним из способов выгодного использования кешбэка в аптеках. Когда я только начала своё знакомство с кешбэком, то думала, что он будет начисляться мне за покупки на любую сумму по любой карте, по которой он есть. Но это оказалось не так. А одной из особенностей покупок в аптеках является то, что если какой-то препарат покупаешь впервые, то понятия не имеешь, сколько он вообще стоит. Лекарства могут стоить совершенно разных денег. Я как-то брала препарат и...
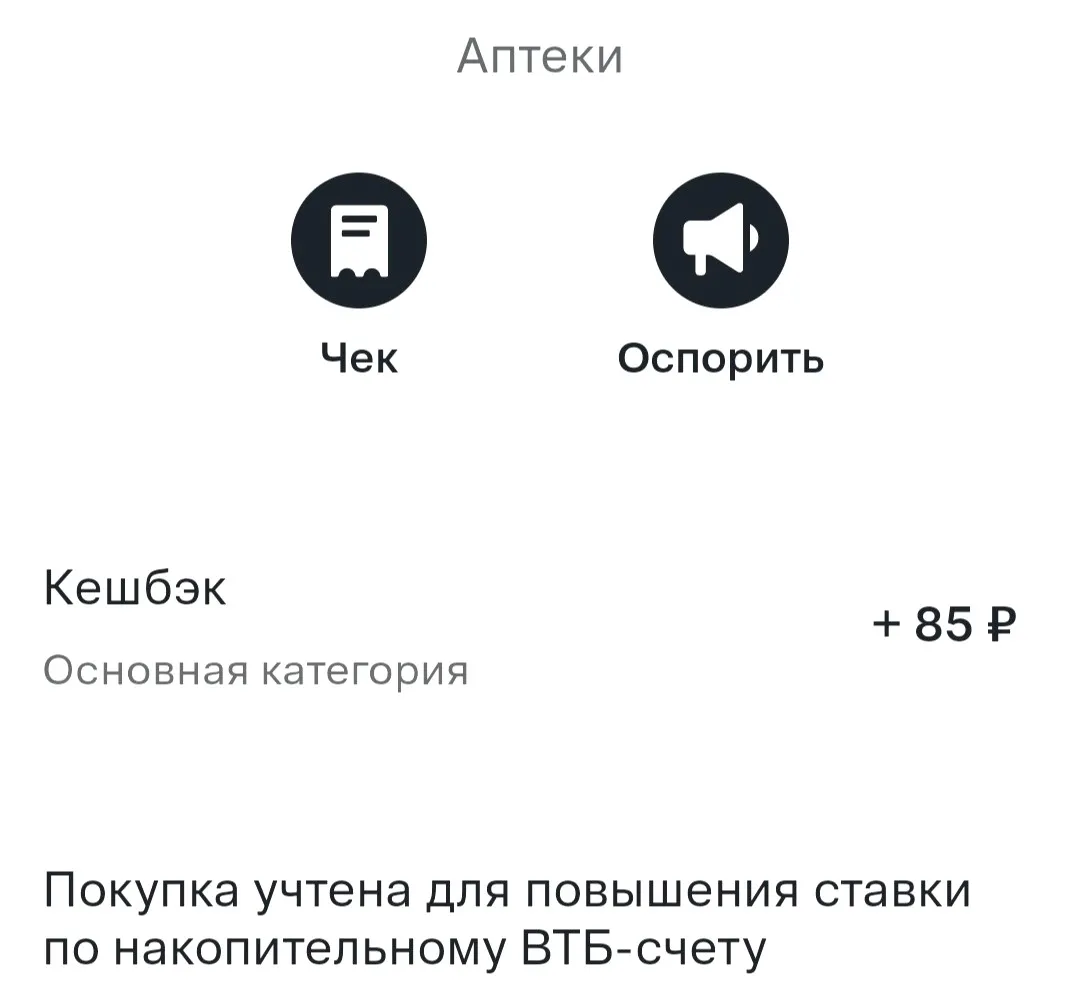


Раньше с помощью Сберкарты покупала лекарства, а теперь - МТСденьги. По Сберкарте максимальный был 5%, а по МТС - 6%.
Согласна с автором, что все изложенные в посте пункты, нужно учитывать. Хороший пост
Приветствую всех читающих настоящий пост. Прошло чуть больше месяца как я стала новым клиентом ПСБ и оформила дебетовую карту данного банка со звучным названием "Твой кэшбэк!! Но МОЙ накопленный кэшбэк за июль 2026 ИСЧЕЗ !
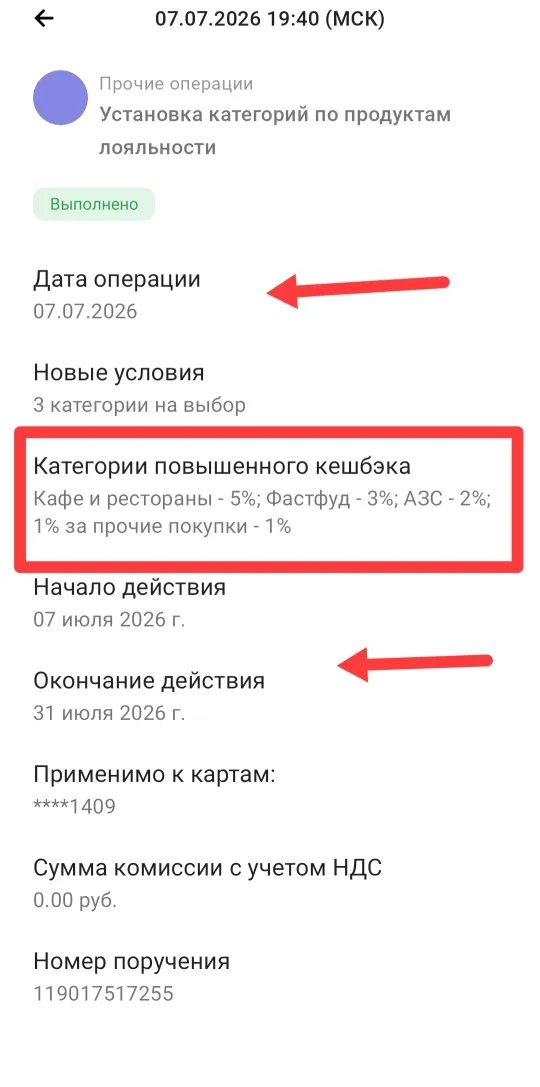
Конечно странная ситуация. 🤔 Такого у меня никогда не было, хотя ПСБ первый банк, который у нас появился и я сразу стала его клиентом - всё всегда было чётко в начислениях кэшбэка..
А здесь явно какой-то Глюк в системе!
Подпись под документом и клик в приложении — сегодня перевод крупной суммы между своими счетами в разных банках занимает буквально три секунды. Однако ещё несколько лет назад попытка перевести даже полмиллиона рублей без комиссии превращалась в сложный квест с снятием наличных через банкомат и поездкой в другой конец города.
Мы настолько привыкли к скорости и простоте Системы быстрых платежей (СБП), что воспринимаем перевод денег как пару кликов: нажал - и платёж ушёл. СБП действительно стала прорывом - не надо вбивать длинные реквизиты, всё происходит за секунды, интерфейс кажется максимально надёжным. Но именно эта «бесшовность» и стала главным оружием мошенников: они научились прятать опасные операции внутри безобидных на вид ссылок. Технология диплинков (deep links) позволяет мгновенно открывать банковское...

Безналичные деньги доступны уже с 6 лет — правда, поначалу это карта, привязанная к счету кого-то из родителей. Свою карту можно оформить с 14 лет, когда появляется паспорт, но до совершеннолетия операции по счету остаются под присмотром взрослых. Разбираем, что меняется с возрастом.

Ставка в первые 2 расчетных периода составляет 14,1% годовых — для тех, кто открывает счет впервые. С 3-го расчетного периода — 12% годовых при выполнении условий или 7% годовых по базовой ставке.
50% — именно такой порог показателя долговой нагрузки (ПДН) стал критической отметкой при рассмотрении заявок на новые потребительские кредиты. Регулятор продолжает последовательно ужесточать макропруденциальные лимиты, вытесняя закредитованных граждан из стандартного банковского сектора.
Раньше я выбирал накопительный счет довольно просто. Открывал приложение, смотрел, где процент выше, и на этом почти всё. Если в одном банке было 15%, а в другом 17%, казалось очевидным, что второй вариант лучше.
Раньше, как и многие, я воспринимал кредитку просто как кошелек с бесконечными деньгами до определенной даты: «главное — внести минимальный платеж, а остальное можно гасить потихоньку». Из-за этого регулярно попадал на проценты там, где их быть не должно.
Оформил программу улучшения кредитной истории "Совкомбанк".