


Ловушка новой работы: почему при росте зарплаты мы временно остаемся без денег
Переход на новое место работы с повышением зарплаты - это всегда радостное событие и повод для гордости. Мы подсознательно сразу начинаем планировать, на что потратим прибавку: обновим технику, съездим в отпуск или начнем больше откладывать. Однако на практике первые два-три месяца после смены компании часто оборачиваются жестким финансовым кризисом. Я сам прошел через этот парадокс и хочу разобрать четыре скрытые ловушки, которые превращают карьерный рост во временный кассовый разрыв.
Сдвиг привычного графика выплат
В каждой компании свои устоявшиеся даты выплаты аванса и расчета. На старом месте вы могли привыкнуть получать деньги, например, 10-го и 25-го числа. На новом месте регламент может быть совершенно другим - 5-го и 20-го. Более того, при увольнении старый работодатель выплачивает вам полный расчет и компенсацию за неотработанный отпуск. Эти деньги приходят одной большой суммой, создавая иллюзию богатства. Но до первой полноценной выплаты на новом месте может пройти от трех до пяти недель. Без четкого планирования этот «пустой» промежуток времени прожигается моментально.
Расходы на адаптацию и новый статус
Выход в новый офис практически всегда сопряжен со скрытыми тратами. Во-первых, это дресс-код: часто приходится докупать одежду или обувь, чтобы соответствовать новой корпоративной культуре. Во-вторых, логистика: если офис находится дальше, растут расходы на бензин или общественный транспорт. В-третьих, социализация: обеды с новыми коллегами в местных кафе, скидывание на дни рождения для знакомства с коллективом - все это требует живых денег прямо здесь и сейчас.
Эффект «будущего богатства»
Это чисто психологическая ловушка. Зная, что теперь ваш доход вырос, например, на 30%, вы подсознательно разрешаете себе тратить больше еще ДО того, как физически получили первую повышенную зарплату. Покупки совершаются в кредит доверия к самому себе. В итоге к моменту первой выплаты вы уже накопили долги по текущим расходам, и вся прибавка уходит на их закрытие, не принося никакого реального улучшения качества жизни.
Обнуление отпускных накоплений
При увольнении вам выплачивают компенсацию за неиспользованный отпуск. Многие воспринимают эти деньги как «бонус» и легкомысленно тратят их в первые недели отдыха между работами. Но по закону на новом месте полноценный оплачиваемый отпуск полагается только через шесть месяцев. Если вы потратили компенсацию сразу, то через полгода вы окажетесь в ситуации, когда отдыхать нужно, а финансовой подушки под этот отпуск уже нет.
Как безболезненно пережить переходный период?
Чтобы смена работы принесла финансовое развитие, а не стресс, я выработал для себя три правила:
Создавать переходный буфер: сумма окончательного расчета со старой работы должна быть неприкосновенной. Ее задача - кормить вас до первой полноценной зарплаты на новом месте.
Заморозить уровень трат: первые два месяца на новом месте нужно жить по старому бюджету. Повышать расходы можно только тогда, когда вы адаптировались и получили минимум две новые выплаты.
Уточнить правила премирования: часто на собеседовании называют общую сумму с учетом KPI, но в первые месяцы (на испытательном сроке) премии могут не выплачиваться. Рассчитывайте свой бюджет строго из гарантированного оклада.
Вывод
Главный вывод, который я сделал: финансовый успех на новом месте работы зависит не от размера оклада в трудовом договоре, а от умения управлять деньгами в переходный период. Кардинальное изменение доходов требует соразмерной паузы в расходах. Только переждав первые два-три месяца в режиме строгой фиксации трат, можно заложить прочный фундамент для реального роста капитала, а не стать заложником кассового разрыва при высокой зарплате.
На этом всё, спасибо за ваше внимание и за прочтение поста


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Неделю назад я решил устроить генеральную уборку в квартире и наткнулся на коробку со старой электроникой. Там лежали два старых телефона и планшет, которыми моя семья не пользовалась уже несколько лет. Первая мысль, которая пришла в голову - выставить весь этот хлам на популярный сайт объявлений за пару тысяч рублей, чтобы не занимали место. Но перед тем как нажать кнопку публикации, я решил зарядить устройства и проверить, что вообще осталось в их памяти. То, что я там обнаружил, заставило...
Слово «бюджет» у многих вызывает зевоту. Сразу в голове всплывают толстые тетради, бесконечные столбцы цифр, строгий запрет на любую лишнюю покупку - и через пару недель всё это летит в мусорку. Знакомо? На самом деле управлять своими деньгами можно без этой тягомотины. Один из самых простых и старых способов - метод конвертов. И он вовсе не про скучные расчёты, а про то, чтобы деньги не утекали сквозь пальцы.


Здоровье — это тоже актив, который требует контроля.
Трачу на сборы в школу около 10к-15к. Вещи храним бережно и покупаем качественные вещи.
Искусственный интеллект и цифровые сервисы постепенно становятся частью обычной жизни. Одновременно государства ищут новые способы регулировать технологии и их влияние на пользователей.
В этом году собираем ребенка в школу примерно на 17 000 рублей. Честно говоря, сначала думала, что выйдет дороже, потому что цены сейчас совсем не маленькие. Но если не покупать всё подряд и сначала посмотреть, что осталось с прошлого года, можно немного сэкономить.
Как защитить себя от мошеников ?7 СПОСОБОВ1)Не сообщайте никому коды из СМС, данные карты, CVV и пароли. Сотрудники банка никогда не запрашивают эту информацию по телефону или в чате.
2)Не переходите по подозрительным ссылкам. Открывайте приложение сами и смотрите
3)Проверяйте адрес сайта. Зачастую они отличаются от оригинальных
4)Не торопитесь принимать решения. Фразы «срочно», «иначе вы потеряете деньги» и «никому не сообщайте» — распространённые признаки мошеннической схемы. Положите трубку и...
Purrweb при участии Национальной базы медицинских знаний (НБМЗ) провели исследование цифровой зрелости частной медицины, по итогам которого сеть клиник «Будь Здоров» (дочерняя компания СПАО «Ингосстрах») вошла в число лидеров. Эксперты высоко оценили проекты «Будь Здоров» с применением технологий ИИ, отметив измеримый экономический эффект и зрелость внедрения.
Раньше у меня было ощущение, что деньги просто исчезают. Зарплата приходит, проходят пару недель — и я уже думаю, куда всё ушло. При этом я не совершал каких-то крупных покупок.
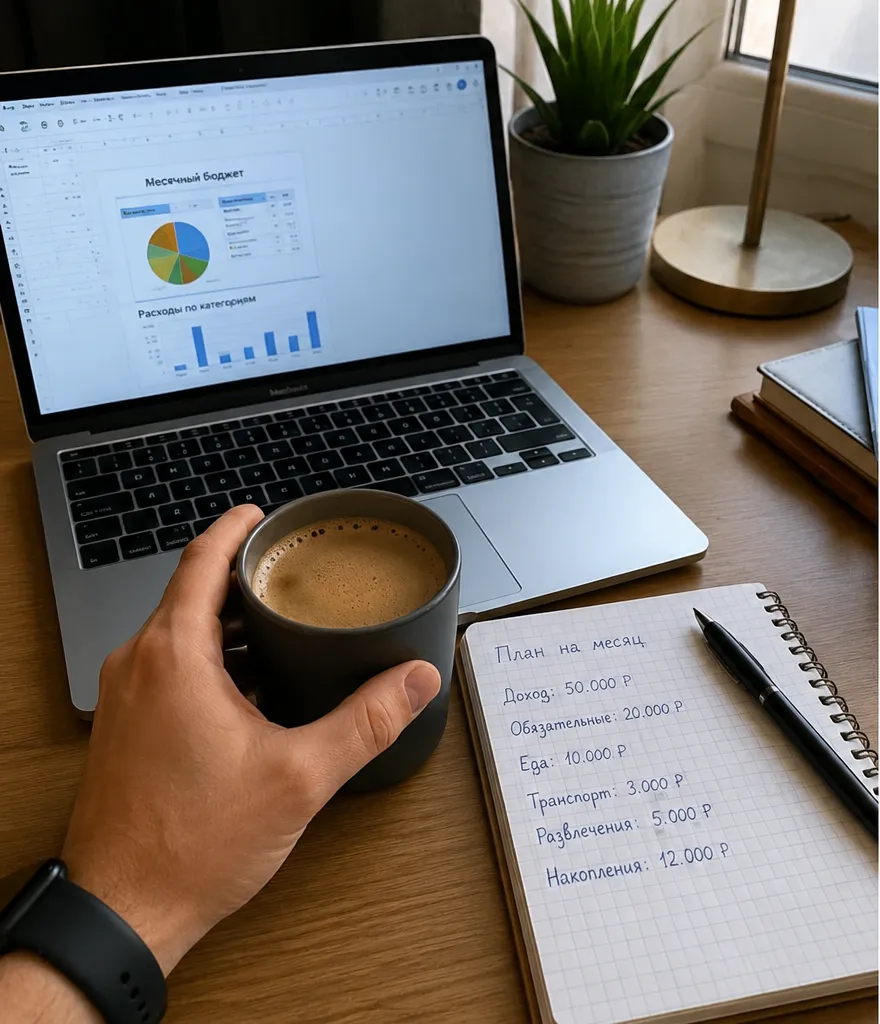
Считаете ли вы, что финансовая подушка должна быть строго 3–6 месяцев расходов, или можно меньше — если есть стабильная работа и поддержка семьи?