


Синдром круглого счета: как привычка копить до «красивой цифры» бьет по карману
У каждого из нас свои привычки в управлении деньгами, но у большинства начинающих (и даже опытных) вкладчиков есть одна общая психологическая слабость. Мы подсознательно стремимся к круглым числам. Открывая накопительный счет или вклад, мы ментально ставим себе планку: «Вот докручу баланс до ровных 100 000 рублей, тогда и успокоюсь» или «Пусть на счете лежит ровно полмиллиона, так красивее выглядит в приложении».Эта тяга к перфекционизму в цифрах кажется безобидной особенностью нашей психики. Однако в мире жесткой банковской математики «синдром круглого счета» - это прямой путь к потере реальной выгоды. Давайте разберем, как эта привычка незаметно урезает ваш пассивный доход.
Округление «вниз» при пополнении: упущенные дни
Главная проблема кроется в том, как именно мы дотягиваем счет до заветной круглой суммы. Представьте, что на вашем накопительном счете лежит 92 450 рублей. До круглой сотни не хватает 7 550 рублей. Вместо того чтобы сразу отправить на счет свободные 3-4 тысячи рублей, которые появились на дебетовой карте, мы часто ждем. Ждем зарплаты, премии или возврата долга, чтобы внести всю сумму разом и увидеть на экране телефона заветные «100 000».
Пока эти «промежуточные» несколько тысяч рублей лежат на обычной карте без процента на остаток или тратятся на спонтанные покупки, они не работают. В масштабах двух недель или месяца потеря кажется копеечной. Но если вы копите крупную сумму и постоянно маринуете свободные деньги на бесплатных для банка счетах, за год набегает внушительная сумма упущенной выгоды.
Страх «разбить» красивую сумму
Вторая сторона этой психологической ловушки - зеркальная. Когда заветная круглая цифра наконец достигнута, у вкладчика включается барьер на снятие денег, даже если они критически необходимы.Вам срочно потребовалось купить зимнюю резину за 25 000 рублей. Вместо того чтобы безболезненно взять часть денег с накопительного счета (где лежит ровно 300 000 рублей), заемщик начинает искать альтернативы. Ему психологически больно портить красивую цифру и видеть на балансе «неидеальные» 275 000 рублей. В итоге совершается классическая финансовая ошибка: человек оформляет кредитную карту или берет микрозайм, переплачивая огромные проценты банку, лишь бы не трогать свой «идеальный» вклад.
Капитализация, которая «портит» эстетику
Самый забавный конфликт с круглой цифрой происходит в момент выплаты процентов. Допустим, вы положили на счет ровно 500 000 рублей под хороший процент. В конце месяца банк начисляет вам, к примеру, 6 250 рублей. На балансе появляется сумма 506 250 рублей.
Многие перфекционисты не выдерживают этой «неправильной» цифры и сразу же выводят начисленные проценты на повседневную карту, чтобы вернуть баланс в исходное круглое состояние. Делать этого категорически нельзя. Изымая проценты, вы полностью уничтожаете эффект сложного процента (капитализации). Деньги перестают делать новые деньги, и итоговая доходность вашего вклада к концу срока падает на 1-1.5% годовых от потенциально возможной.
Как победить внутренние барьеры
Деньги не любят эстетики, они любят строгий учет и постоянное движение. Чтобы перестать терять доход из-за тяги к круглым числам, стоит пересмотреть свой подход к накоплениям:
Отправляйте в работу любую сумму. Появились свободные 500 рублей? Переводите на накопительный счет с ежедневным остатком сразу же. Не ждите конца месяца или круглой даты.
Игнорируйте визуальный баланс. Относитесь к цифрам в приложении как к рабочему инструменту, а не как к коллекции, которая должна выглядеть красиво.
Изучайте правила игры. Понимание того, как работают долгосрочные накопления, помогает проще относиться к неровным суммам. Для глубокого понимания процессов полезно почитать базовые статьи о финансовой грамотности или изучить структуру отчетности в Агентстве по страхованию вкладов (АСВ), чтобы четко знать лимиты безопасности (1.4 млн рублей), которые уж точно не стоит превышать ради «круглой цифры».
Заключение: финальный вывод
В конечном счете, наши деньги в банке не имеют никакого отношения к эстетике или красивым визуальным рядам. Любая попытка подстроить реальный баланс под «идеальные» круглые цифры - это добровольный отказ от части законного заработка в пользу финансовой организации. Банковские алгоритмы абсолютно бездушны, они считают каждую копейку и каждый день нахождения средств на счете.Чтобы перестать кормить банк своей невнимательностью, раз и навсегда откажитесь от перфекционизма в приложении. Внедрите три простые привычки: отправляйте на накопительный счет даже самые мелкие «некруглые» остатки, никогда не выводите капитализированные проценты ради красивой суммы и не бойтесь снимать неровные суммы, если они действительно нужны. Только избавившись от психологического «синдрома круглого счета», вы сможете выжать из дебетовых карт и депозитов максимальную экономическую выгоду.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

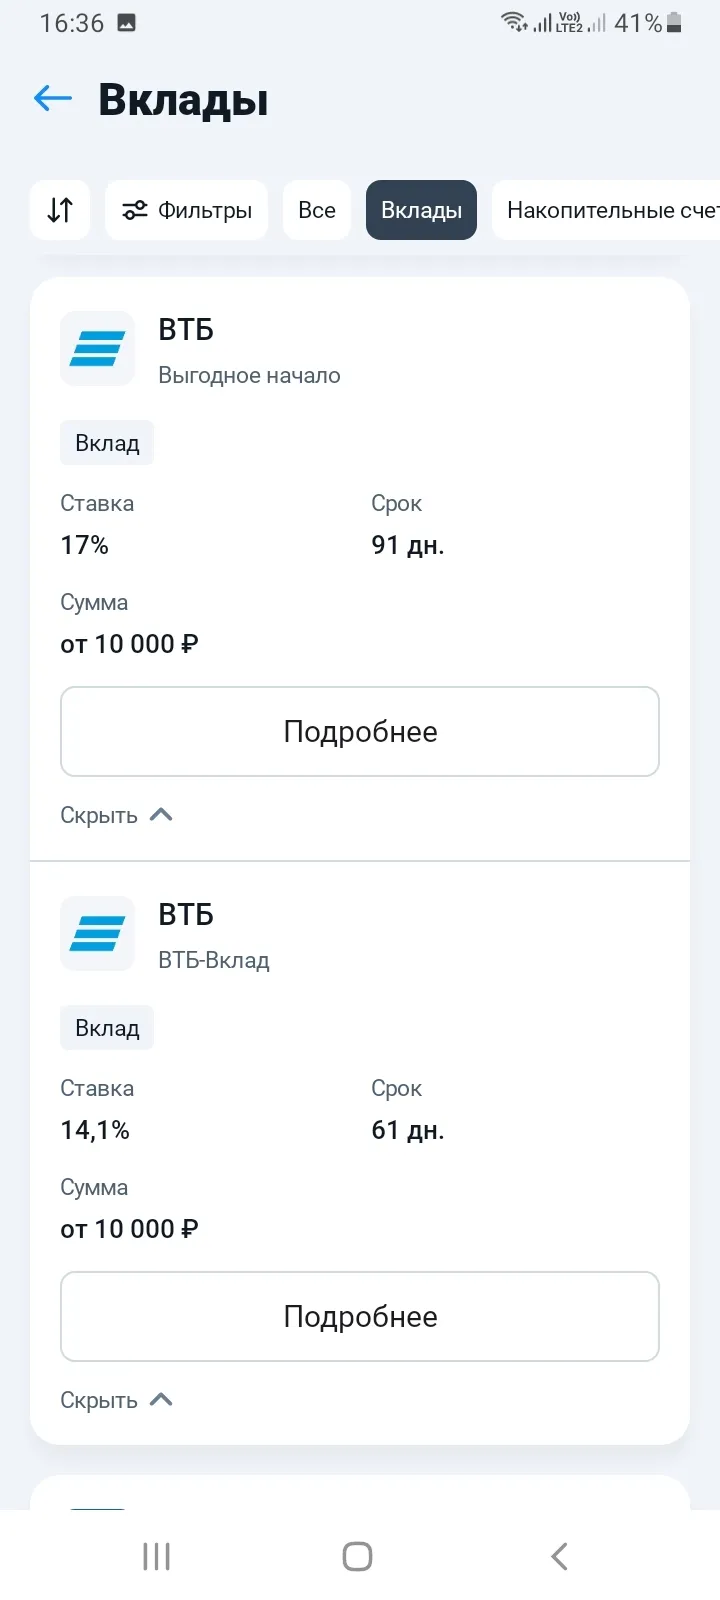
Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Совкомбанк обновил условие по кредитной карте «Халва»: комиссия за снятие средств через банкоматы за счет лимита рассрочки изменена с 399 рублей на 499 рублей.
100% кешбэк — предложение, которое сложно проигнорировать. Особенно когда речь идёт о покупке продуктов, которую ты и так собирался совершить.

Пишу для тех, у кого есть небольшие сбережения, и кто ломает голову, куда их деть, чтобы деньги не лежали мертвым грузом. Я долго искал идеальный вариант: хотелось и проценты получать, и иметь доступ к деньгам без потери дохода. В итоге я провел собственное расследование, сравнив классический вклад и накопительный счет.
Всё началось еще до этого конкурса, началось с того, что я случайно увидел в «Диалоге» здесь на Банки.ру скриншот начислений кэшбэка одного из авторов. Не помню, правда, когда именно и в какой ветке. Его сумма за месяц была заметно больше моей, хотя тратили мы примерно одинаково . Я задумался: в чем подвох?

Доброе утро, дорогие коллеги!
Так будем же учиться на чужих ошибках)
Доброго времени суток, уважаемые участники) Какой банк посоветуете для взятия кредита? Ориентировочная сумма 150-190 тысяч сроком на 3 года. Где не навяжут дополнительные услуги под угрозой взлета ставки на 10+%, где условия помягче и кому действительно можно доверять? Хотел бы услышать ваш опыт)

Развитие городской инфраструктуры индивидуальной мобильности и экологичного транспорта в 2026 году вывело комфорт повседневных поездок на принципиально новый уровень. Появление тысяч зарядных станций для электромобилей, гибридов, а также уличных хабов для подзарядки персональных электросамокатов и велосипедов сформировало устойчивый потребительский паттерн. Чтобы сделать этот процесс максимально бесшовным, финтех-платформы розничного сектора полностью стерли платежные барьеры: владельцу...
Развитие гибких инструментов фиксированной доходности превратило накопительные счета в один из самых популярных способов хранения и приумножения личного капитала в России. Согласно актуальным макроэкономическим обзорам, публикуемым на официальном портале Министерства экономического развития Российской Федерации, склонность граждан к сберегательному поведению демонстрирует стабильный прирост. Возможность беспрепятственно пополнять счет, частично изымать ликвидность без потери накопленных...

У каждого современного человека в кошельке или мобильном приложении со временем скапливается целая коллекция банковских карт. Одни мы открывали ради разовой скидки в магазине, другие остались после смены работы как старые зарплатные проекты, третьи просто привлекли временным повышенным кэшбэком. Большинство людей уверены: если на карте нулевой баланс и она лежит на полке, то и никаких рисков она в себе не несет.Это опасное заблуждение. Забытый пластик - это не просто кусок пластмассы, а...

Сегодня меня очень удивил СберБанк. Мне удалось открыть там накопительный счёт под 12,5%. По нынешним временам, это просто чудо-чудесное😊 Сейчас расскажу, как это у меня получилось.

Отлично! 12,5% — это действительно отличная ставка для накопительного счёта. Вы правильно сделали, что не побоялись открыть его на небольшую сумму, потому что главное — зафиксировать это предложение, пока оно действует. Хочу дать короткий чек-лист для тех, кто захочет проверить, есть ли у них похожее предложение в Сбере:
- Зайдите в приложение СберБанка.
- Откройте раздел «Накопительные счета» или...