


Сколько я потерял на Газпроме и что дальше от него ждать?
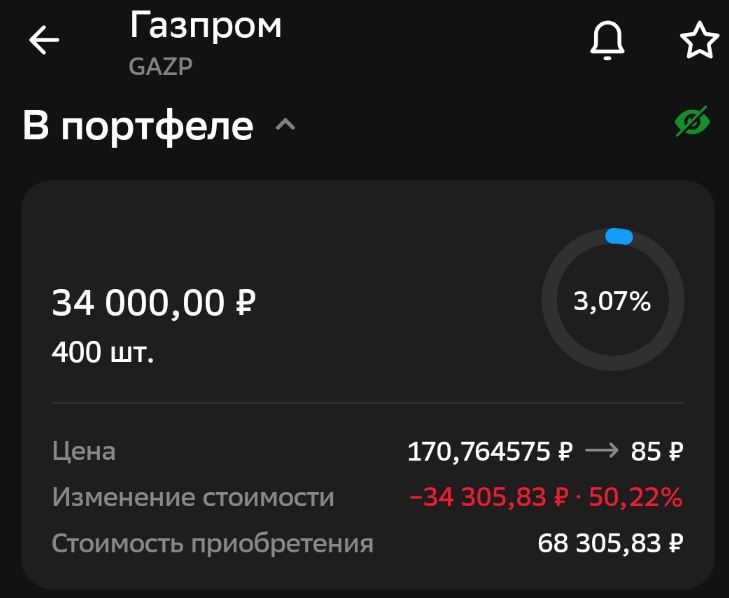
Всем здравствуйте! Сегодня хочу поговорить об акциях Газпрома, которых в моём портфеле насчитывается аж целых 400 штук. По этой бумаге, впрочем как и по многим другим, у меня наблюдается внушительная просадка - примерно 50%. И это не смотря на то, что в последнее время я даже старался немного усреднять свою позицию.
Когда-то акции этой компании относились к голубым фишкам и до сих пор Газпром в топе большинства инвестиционных фондов, ПИФ-ов и индексов. Да что там говорить если в "народном портфеле" Газпром стабильно держится в тройке лидеров, представляете. И при всём при этом роста стоимости акций нет, дивидендов нет, а вот серьёзный долг есть. Неужели причина только в том, что Газпром монополист трубопроводного газа? Если смотреть на выручку, то 2025 год она составила около 10 трлн рублей, но рентабельность по EBITDA всего лишь 30% - существенно ниже, чем у конкурентов и это связано с необходимостью содержать огромную и дорогую трубопроводную инфраструктуру по всей стране. У Газпрома чистый долг 6,7 трлн рублей и в условиях всё ещё высокой ключевой ставки это становится особенно чувствительным. Процентные расходы съедают прибыль, несмотря на то, что соотношение чистого долга к EBITDA на уровне 2,1 выглядит приемлемо. Что касается дивидендов, то в последний раз я получал их в 2022 году. Кстати тогда выплатили рекордную сумму и именно в тот момент я купил основную долю своих акций Газпрома по высокой цене. Думаю многие тогда на это повелись.
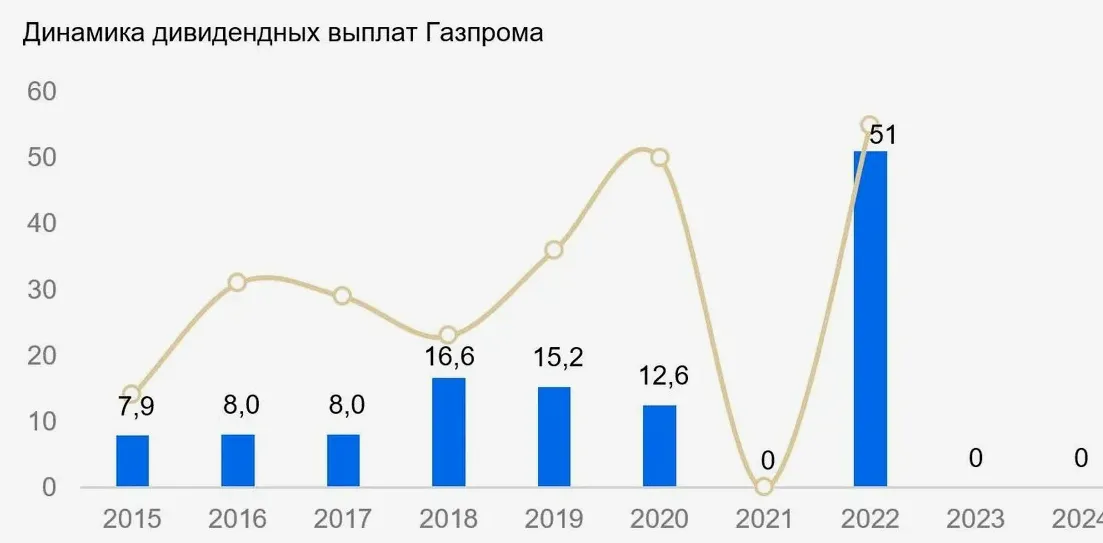
Потом были убытки, отмены выплат, в этом году я всё же ждал хотя бы небольшие дивиденды по итогам 2025 года - хотя бы рублей 5-6 на акцию, но дивиденды снова отменили. Сейчас У Газпрома главный инфраструктурный проект — Сила Сибири. Прокачка по нему выросла на 25 % в 2025 году, ещ есть Сила Сибири‑2, но там всё настолько непонятно, что это тема для отдельного поста. Ведь переговоры с Китаем идут довольно, стороны не могут согласовать ни цены, ни объёмы. Китай хочет газ с большой скидкой, что невыгодно Газпрому, а собственных средств на строительство у компании нет из‑за огромной долговой нагрузки. В итоге не ясно что будет с этим проектом дальше. Про европейский рынок даже говорить нечего - на ближайшее время он точно потерян, а возможно и навсегда, остаётся только газопровод турецкий поток.
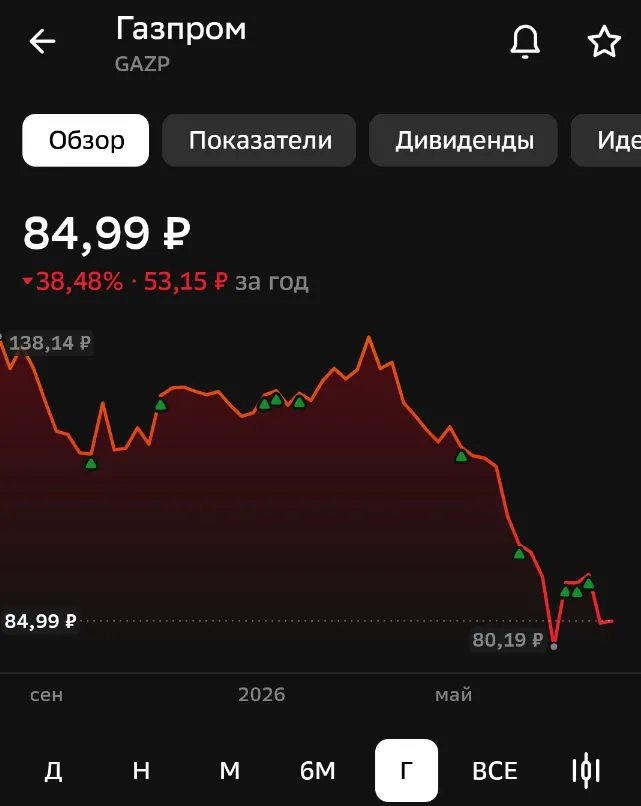
Что же я буду делать дальше - вопрос хороший. Продавать акции и закрывать позицию в убыток мне крайне не хочется. Возможно, пока цены на акции низкие, я попробую усреднить позицию и докупить акции до 500 штук. А там глядишь и появятся какие-нибудь драйверы роста - вдруг с азиатскими партнёрами получится договориться или возобновят выплаты дивидендов. Всё же есть у меня надежда, что ещё не всё потеряно у этой компании и в будущем я смогу хотя бы отбиться в ноль. Но это не точно... А что вы думаете об акциях Газпрома? Делитесь своими мыслями в комментариях, а в заключении хочу напомнить - всё, что вы здесь увидели и прочитали не является индивидуальной инвестиционной рекомендацией, это всего лишь мой личный опыт. Буду рад любым советам и объективной критике. Всем мир, до свидания.
Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Делюсь своим скромным опытом в инвестициях. Решила сравнить два банка, где открывала брокерские счета: Альфу и Совкомбанк.


Для начинающего инвестора: прежде, чем начинать участие в акции - помучьте службу поддержки. Я им так и писала, я новичок, объясните😁чат переписки остаётся, всегда можно его заскринить и им предъявить😎😸
С 14 сентября Мосбиржа увеличит длительность основной торговой сессии, что поменяется и почему:


Возвращается популярная акция «Лесенка кэшбэка» в Альфа-инвестициях: максимальный кэшбэк до 10 млн ₽. Используйте момент, чтобы быстрее достичь финансовых целей!
Хочу рассказать о своем неоднозначном опыте участия в акции Совкомбанка "26 000 руб за 9 месяцев инвестиций"

В Альфа банке была похожая акция 10000 за 10 месяцев инвестиций, там первый месяц свои 1000 вкладываешь, а потом они дают каждый месяц по 1000, я покупала на 1000 и сразу продавала и выводила деньги. Хорошая акция, после неё я с инвестициями завязала
Хочу рассказать про ПДС, программа новая, и многим пока непонятно, как она работает.
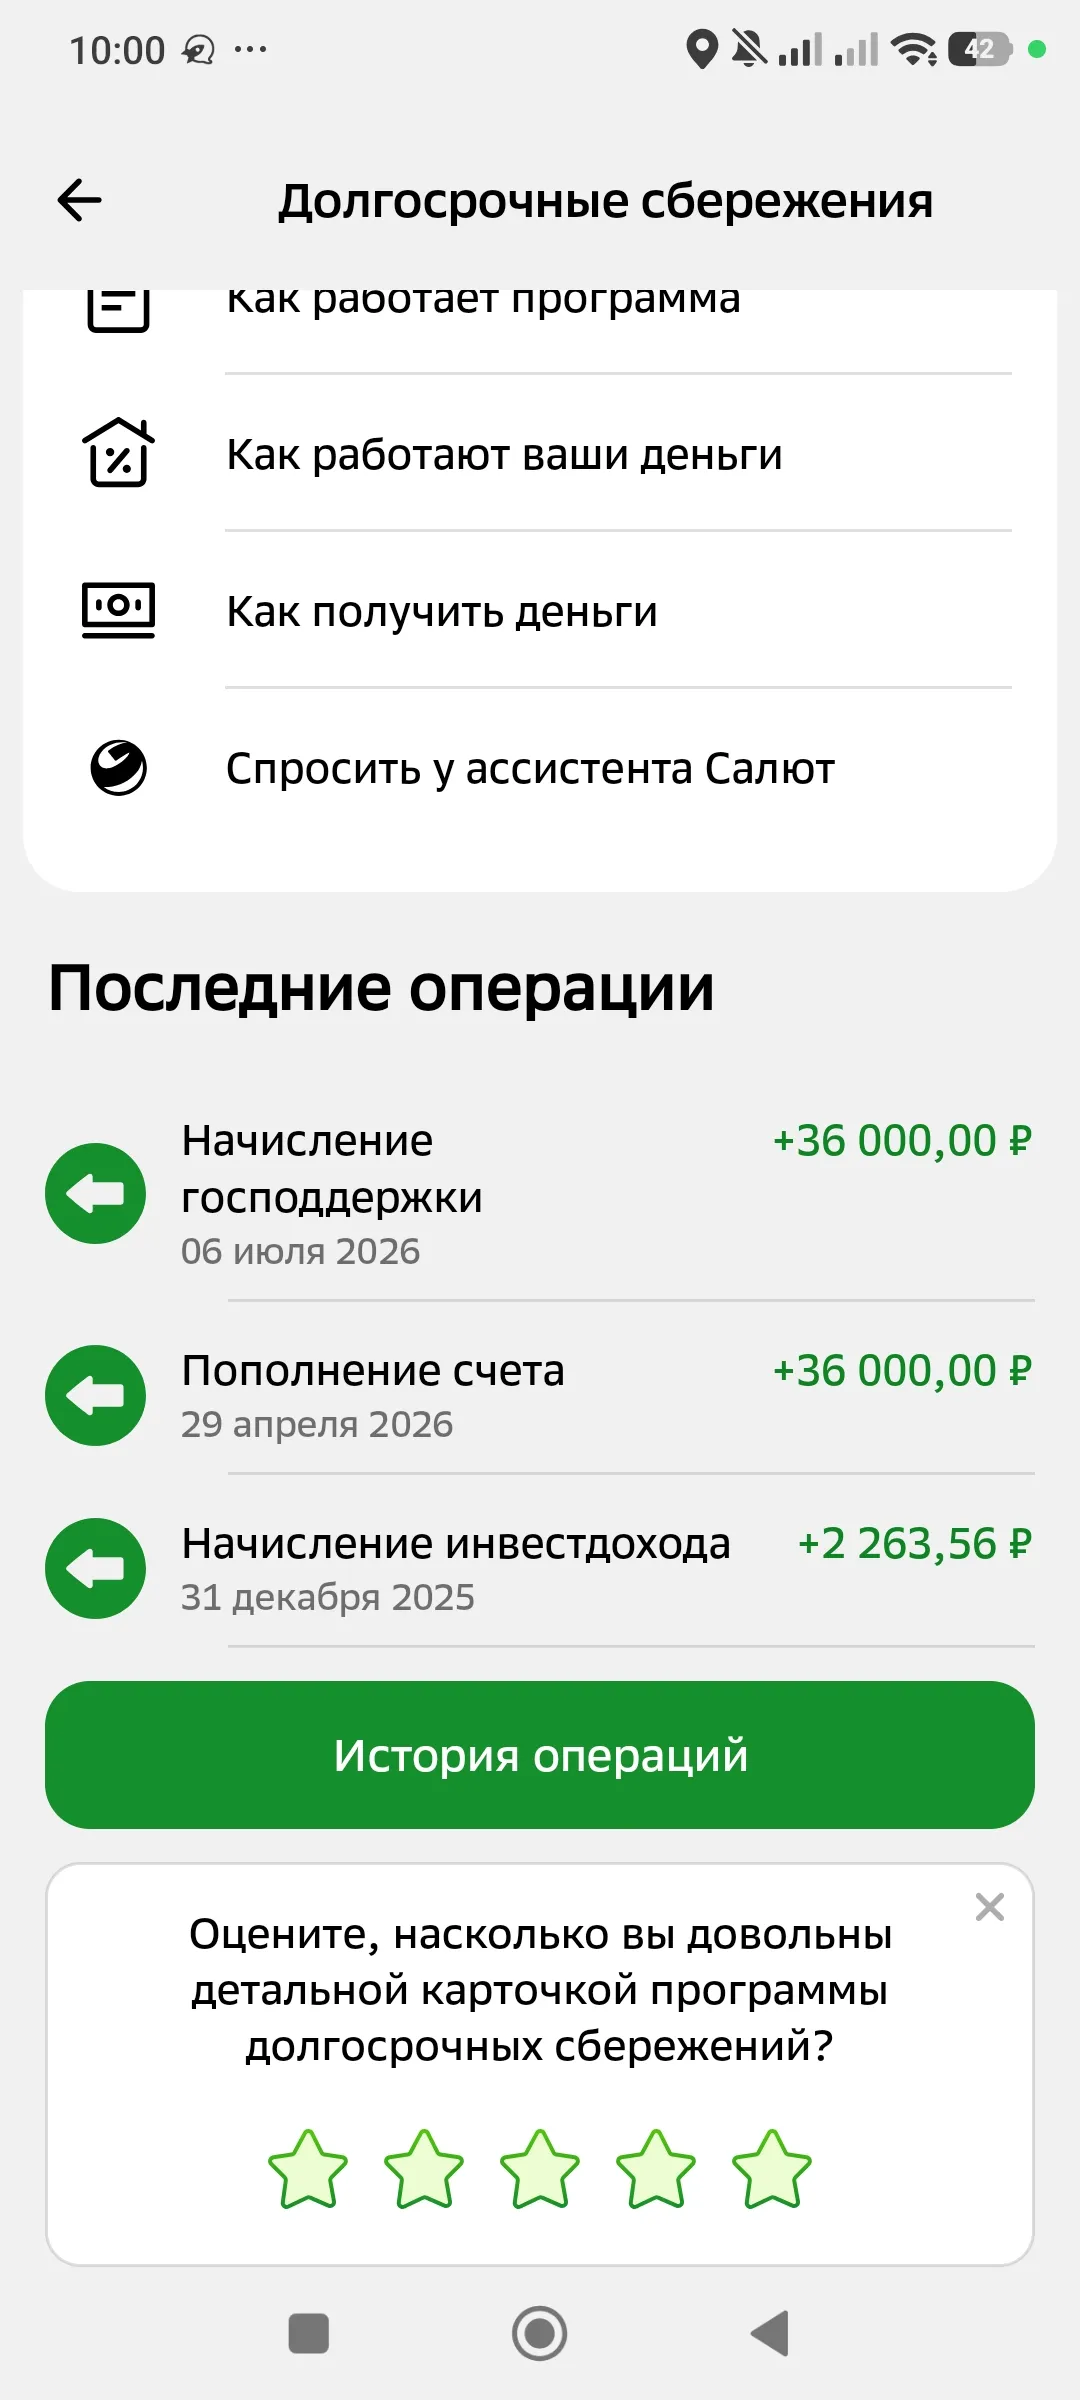

До декабря доложу на НПФ Сбер по максимуму - 36 тыс, а потом до августа 27...
Всем привет! Собиралась закрыть уже мой второй по счету ИИС, но выяснились некоторые нюансы, о которых хочу с вами поделиться 🙂👍

Я давно интересовался финансовым рынком и наконец решился начать инвестировать. Сначала было страшно: столько терминов, графиков, новостей — голова шла кругом! Но постепенно разобрался, начал с небольших сумм и самых надёжных инструментов.

Всем привет! Хочу поделиться с вами своим опытом открытия брокерского счета в Альфа-Банке и тем, как я его использую. Это было в начале 2022 года, когда я решил, что хочу больше разобраться с инвестициями и начать приумножать свои сбережения.
Год назад я решил перевести свои сбережения из-под подушки на фондовый рынок. Выбор брокера был почти случайным — открыл приложение банка, нажал пару кнопок, и вот я уже клиент «Т Банк Инвестиции» (ныне Т-Инвестиции). Спустя 12 месяцев активной торговли хочу зафиксировать свой опыт.
Я пару месяцев там)
Во всем виноваты овощи
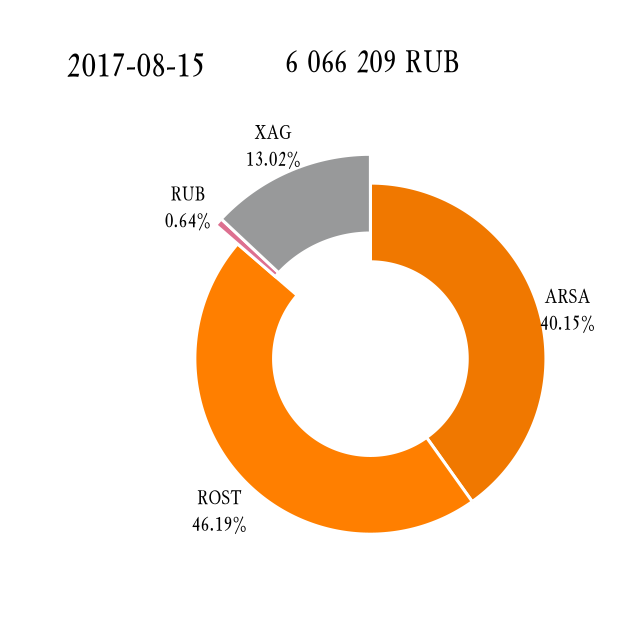

Вы редко публикуетесь, но я всегда с интересом Вас читаю. Вот и сейчас жду разбора этой "мини-катастрофы" в следующих постах....
Лично для меня, подобные кейсы с конкретными цифрами, разбором ситуации когда произошёл "поворот не туда" + признание собственных просчетов ценятся гораздо выше, чем истории об абстрактном успехе!