Что изменилось в борьбе банков с мошенничеством по 161-ФЗ
За последний год механизм противодействия мошенническим операциям, закреплённый в Федеральном законе № 161-ФЗ «О национальной платёжной системе», претерпел существенные изменения. Банки получили дополнительные инструменты, а клиенты столкнулись с новыми рисками, о которых многие узнают только после блокировки счетов.
161-ФЗ регулирует порядок перевода денежных средств и устанавливает обязанности банков по предотвращению несанкционированных операций. Ключевые положения касаются:
- приостановления операции при выявлении признаков мошенничества;
- уведомления клиента;
- взаимодействия с органами, в том числе с Банком России и МВД;
- возможности последующей блокировки счетов.
Раньше большинство ограничений касалось конкретной сомнительной операции. Сейчас практика ушла значительно дальше.
Главное изменение: жалоба отправителя перевода
Одно из самых заметных для клиентов изменений в правоприменении — последствия жалобы отправителя перевода.
Если человек, который перевёл деньги, обращается в банк с заявлением о мошенничестве (или о том, что перевод был совершён без его согласия либо под влиянием обмана), банк получателя практически автоматически включает механизм, предусмотренный 161-ФЗ.
На практике это приводит не просто к приостановке одной операции, а к ограничению доступа ко всем счетам клиента во всех банках. Формально банк действует в рамках закона: он обязан реагировать на признаки несанкционированной операции. Фактически же один спорный перевод может надолго ограничить финансовую активность человека.
Клиент оказывается в ситуации, когда:
- счета заблокированы;
- доступ к собственным средствам ограничен;
- возможность открыть новый счёт в любом банке отсутствует;
- для снятия ограничений требуется собирать пакет документов и подтверждать легитимность операций.
Важно понимать: банк в большинстве случаев реагирует на сигнал, а не проводит полноценное внутреннее расследование до блокировки. Дальнейшая работа по снятию ограничений ложится уже на клиента.
Роль МВД и сроки проверок
После блокировки по 161-ФЗ отправитель часто обращается в МВД (банки нередко настаивают на этом). Здесь возникает вторая системная проблема — скорость и качество работы правоохранительных органов.
Проверки по заявлениям о мошенничестве нередко тянутся месяцами. В этот период человек остаётся без доступа к деньгам и счетам, а банк продолжает удерживать ограничения.
Операции, связанные с цифровыми активами
Особенно остро риски проявляются в операциях, связанных с цифровыми активами. МВД в большинстве случаев не рассматривает их как объект права собственности в том виде, в котором это понимают участники рынка. Следствие часто оценивает такие переводы через призму «неустановленного происхождения средств» или «возможного сокрытия».
В результате лицо, принимающее фиатные деньги за цифровые активы, оказывается в уязвимом положении. Банк и правоохранители фактически перекладывают на него ответственность за проверку контрагента. Если покупатель впоследствии заявит, что «его обманули» или «средства были похищены», принимающая сторона рискует:
- потерей доступа к счетам;
- длительным ожиданием ответа МВД;
- необходимостью доказывать добросовестность сделки уже после того, как деньги ушли.
Проверка контрагента в таких сделках — не формальность, а важный способ снизить риск последующей блокировки.
Выводы
161-ФЗ из инструмента защиты от мошенничества на практике нередко становится механизмом, который бьёт по добросовестным клиентам. Жалоба отправителя перевода теперь может лишить человека доступа ко всем счетам. МВД работает медленно, а в вопросах цифровых активов существует очевидный пробел в правовой квалификации. Бремя проверки контрагента и последующего доказывания добросовестности полностью лежит на том, кто принимает деньги.
В этих условиях единственная реальная защита — заранее продуманная фиксация всех операций, проверка контрагентов и готовность оперативно собирать доказательства. Когда счета уже заблокированы, время начинает работать против клиента.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

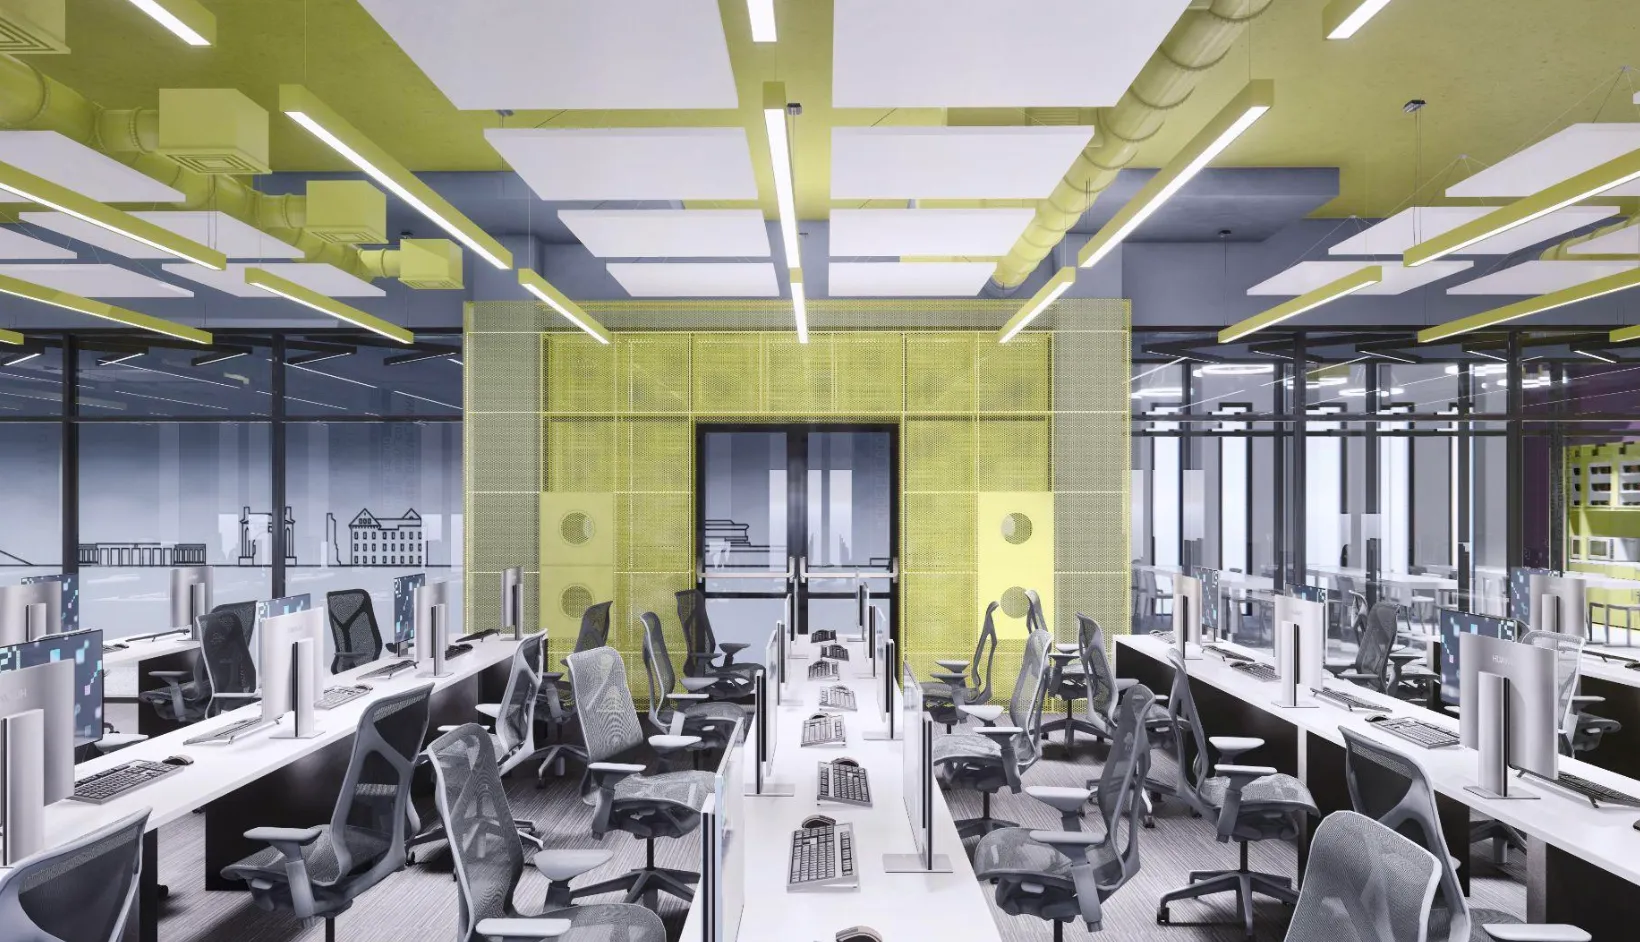
Это, пожалуй, самое громкое событие года для волгоградского IT-сообщества. В центре города открылся кампус «Школы 21» — проекта Сбера, где можно бесплатно получить востребованную IT-профессию .
Кэшбэк от магазинов- это программа лояльности, при которой часть денег с ваших покупок возвращается в виде бонусов или скидок именно в этом магазине. В отличии от банковского кэшбэка,который начисляется за оплату картой в целом,этот вариант работает только при расчёте картой конкретного магазина или через его приложение.

Наверное, каждому случалось купить что-то незапланированное из-за привлекательной скидки, акции или сообщения «только сегодня».
Хочу поделиться проверенной схемой, которой пользуюсь уже три недели. Всё работает отлично!
Что такое финансовая подушка безопасности!

Инго Банк занял первое место в рейтинге сайтов банков по приросту посещаемости за II квартал 2026 года по версии сервиса «Кредиты Онлайн». Банк увеличил среднемесячный трафик на сайт на 180,3% — со 115 тысяч до 323 тысяч визитов во II квартале этого года по сравнению с аналогичным периодом прошлого года.
Из-за внешних ограничений мобильные приложения многих крупных российских банков исчезли из официальных магазинов Google Play и App Store. Для обычных пользователей это создало массу неудобств: приложения перестали обновляться автоматически, а при покупке нового смартфона вернуть привычный мобильный банк на экран становится настоящим квестом. Этой ситуацией мгновенно воспользовались мошенники. Они начали массово загружать в магазины приложений фальшивые копии мобильных банков. Они копируют...

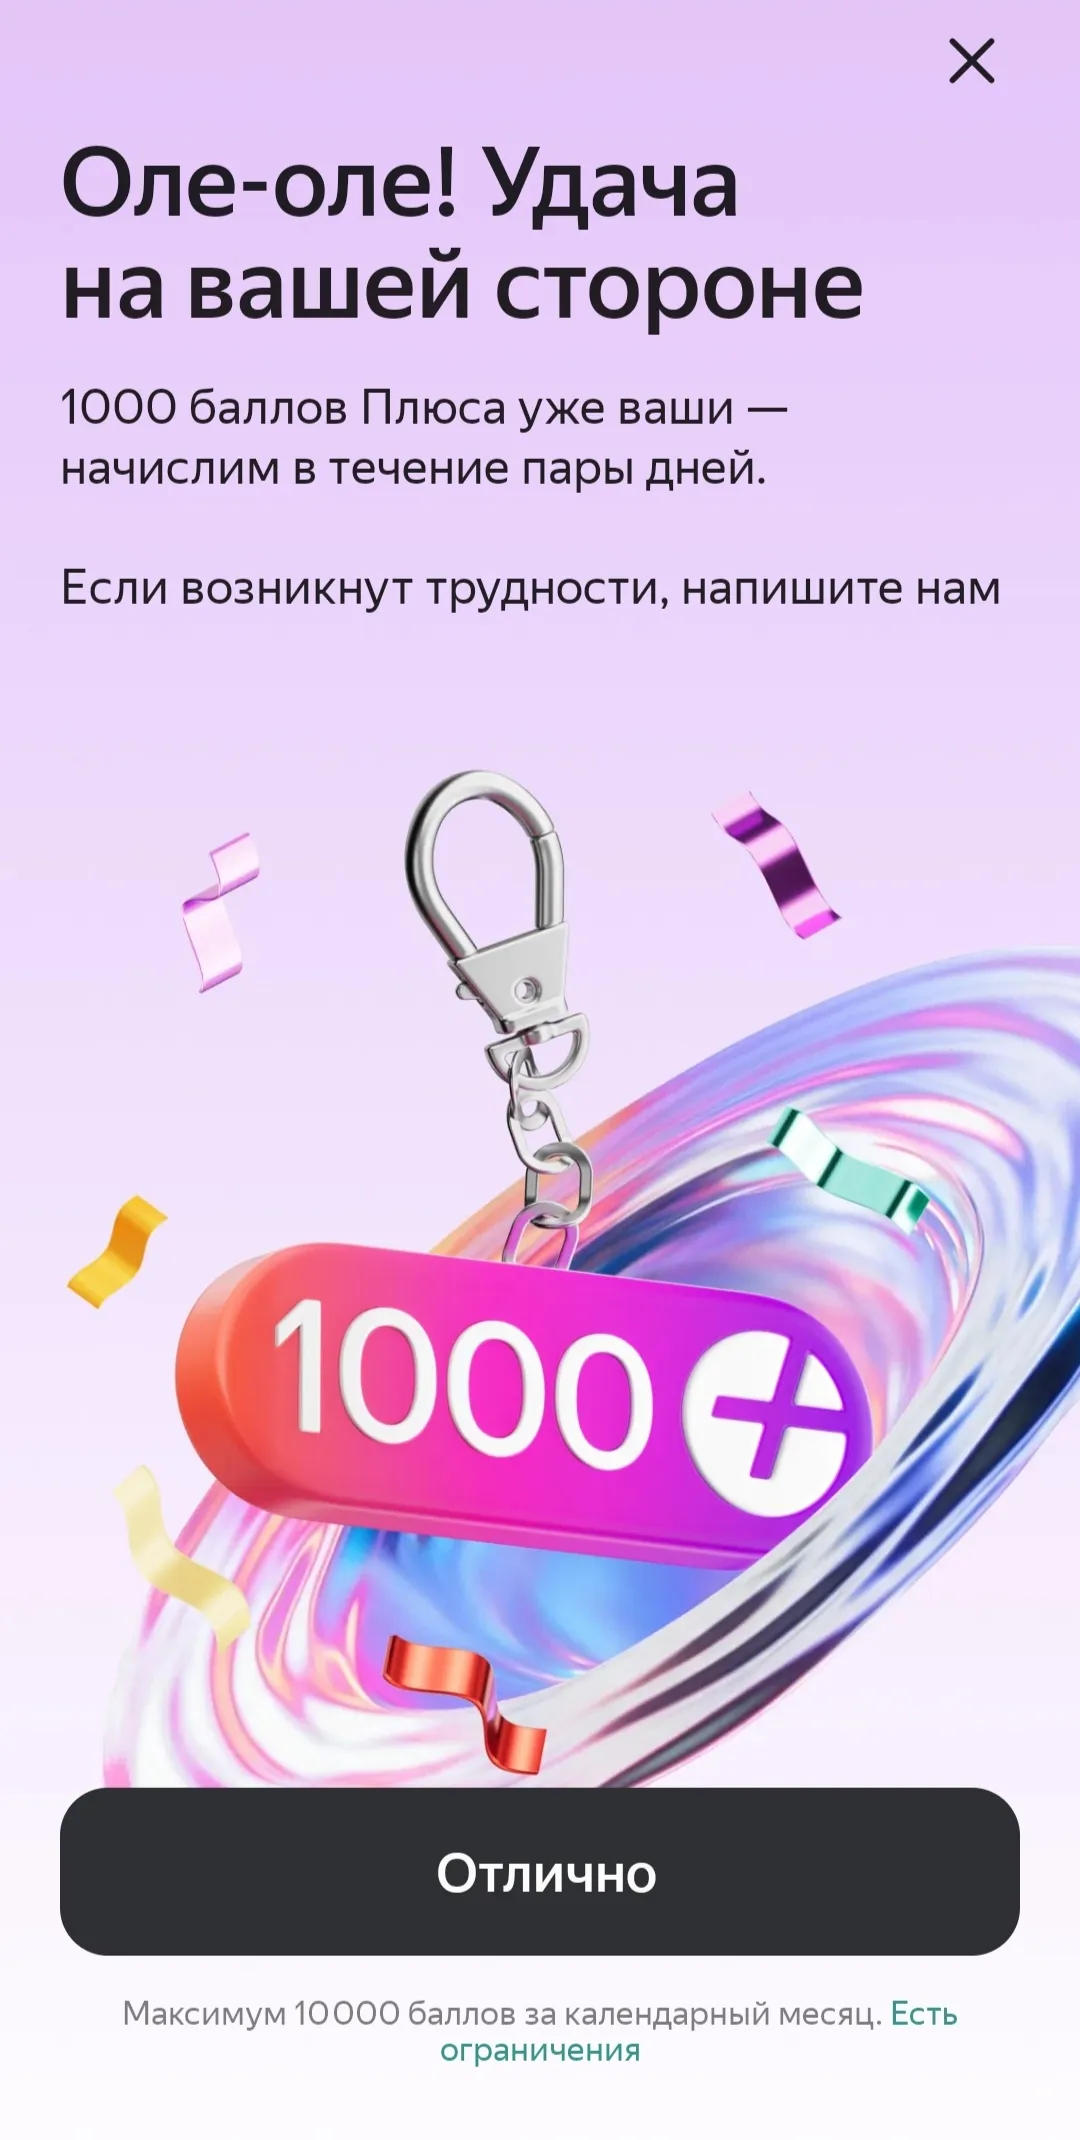
Вчера, 20 августа, неожиданно узнала о том, что я выиграла в акции от Яндекс Банка 1000 баллов Плюса.

Клёво! Поздравляю! И удачи в дальнейшем!

Сегодня почти каждый банк предлагает заманчивые подарки за простые действия. Нам обещают тысячу рублей за оформление бесплатной дебетовой карты. Предлагают повышенный процент по вкладу, если мы приведем друга. Дарят акции крупных компаний за открытие брокерского счета. На первый взгляд это кажется чистой благотворительностью и легкими деньгами для обычного человека. Но в реальности за каждым таким подарком стоит точный математический расчет профессиональных маркетологов и финансистов.
Сегодня я хочу поделиться своей историей о невозможности вернуть ошибочный перевод.