Моя "Халва". Выплата процентов в "Копилке"! Жду кэшбэк за покупки 💳.
Являясь активным клиентом "Совкомбанка" (в настоящий момент выплачиваю "Товарный кредит", пользуюсь опцией накопительного продукта "Копилка-Здоровье"), хочу поделиться с читателями нашей площадки выгодой от сотрудничества с этим банком.
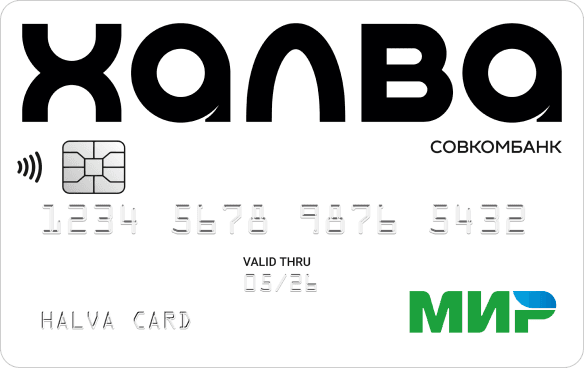
Сегодня, зайдя в мобильное приложение обнаружил информацию о начислении ежемесячных процентов по счёту " Копилка " :
Счёт оформил с начислением 11% на ежедневный остаток. Снимал - пополнял в течение месяца.
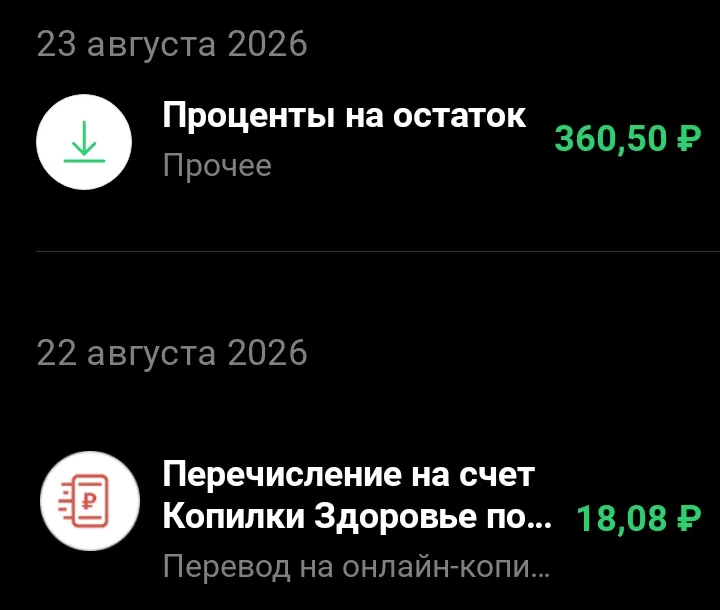
Очень удобный интерфейс по управлению этим счётом. Видишь дату окончания периода и все начисления в "Копилку" :

Есть опция выбора процентов на отчисление в "кошелёк " от суммы проведённой платёжной операции. Я выбрал всего 4%, но мне хватает этого незаметного дохода. Кто желает больше - есть возможность выбора.
И вторым выгодным фактором по сотрудничеству с картой "Халва", является ежемесячное начисление баллов, которые можно реализовать в рубли по окончании финансового периода.
Совершая покупки по карте, отображается текущее количество накопленных балов :
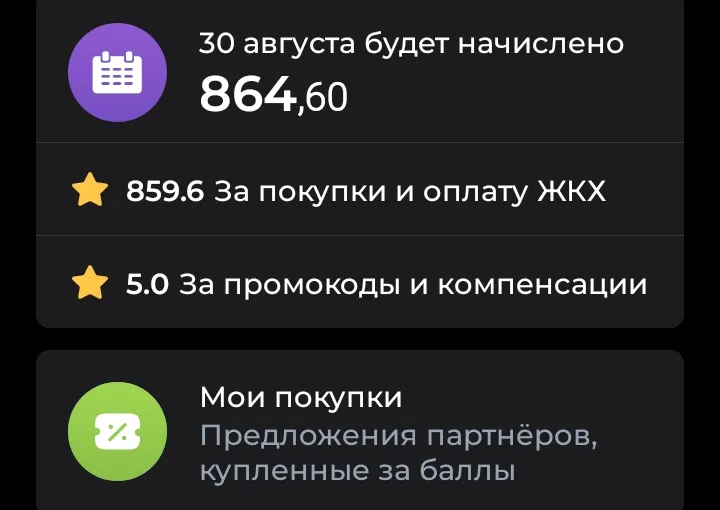
Баллы начисляются от 2% до 4% с покупки. Конечно, нужна подписка "Десятка", которая даёт и другие привилегии.
Баллы , также, можно получить, за оценку магазина- партнёра :
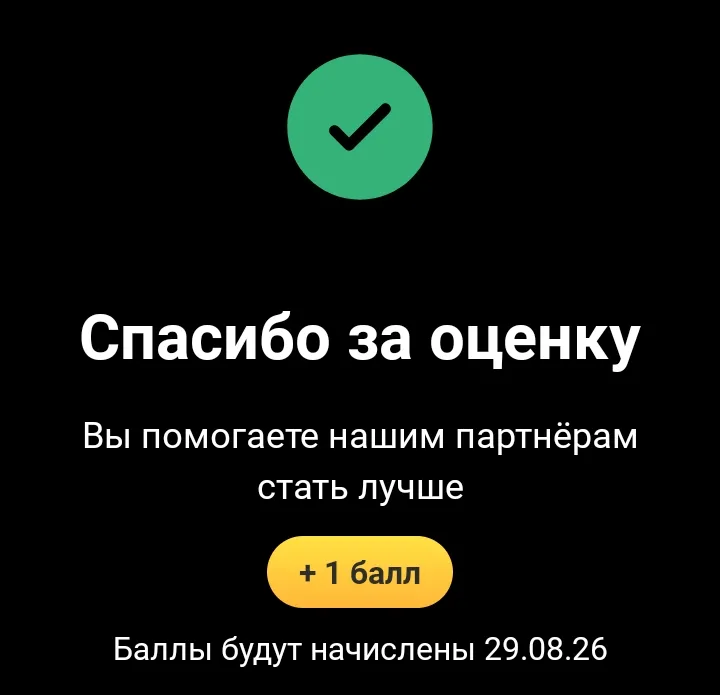
Правда эквивалент невелик - всего 1 рубль (ранее -5 руб.). Но и это - в плюс!
Кратко описал текущие способы накоплений своих средств, используя дебетовую карту "Халва" на различные платежи.
А оформить данную карту можно онлайн, зайдя в каталог предложений на площадке Банки ру и возможностью получить бонус:
https://www.banki.ru/card-master/?
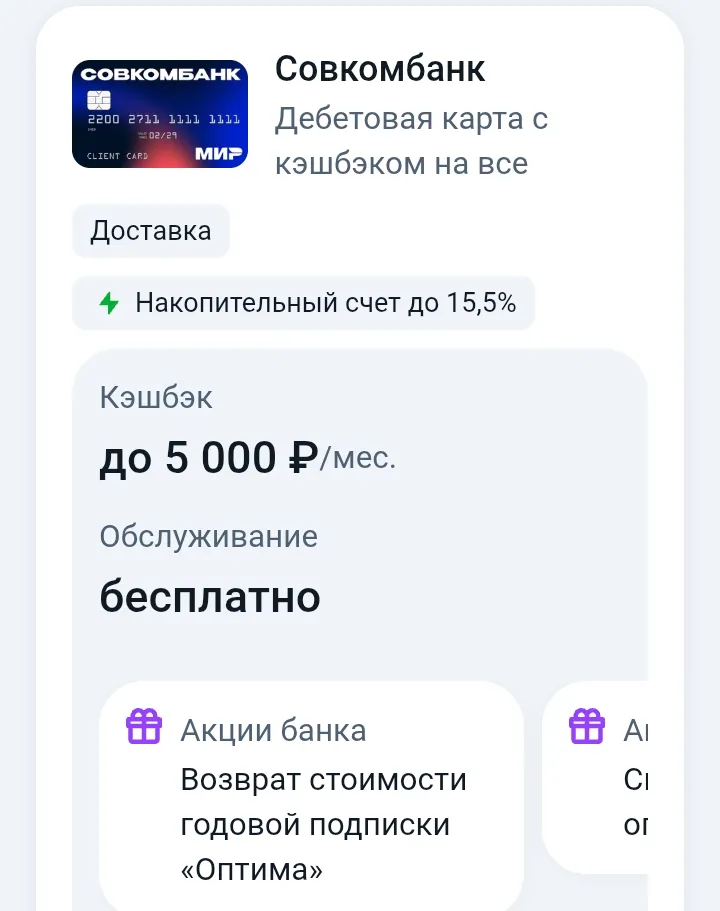
Хотелось бы узнать ваше мнение о пользе моего изложения выгоды по сотрудничеству с банком и работе с его накопительными программами...

В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

В очередной раз убедился в получении особой выгоды при оплате покупок моей любимой картой "Халва" "Совкомбанк":


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Всем привет! Планирую оформлять кредитку что бы пользоваться и улучшать кредитную историю, подскажите где лучше и на что обратить внимание?
Выбираю себе новую банковскую карту. И в этом посте мне бы хотелось поделиться тем, зачем я вообще это делаю. И почему остановила свой выбор именно на Совкомбанке.
Я тоже планирую оформить халву
Включился у меня на днях режим гениального финансового стратега, когда срочно понадобилась крупная сумма наличных на срочный ремонт дачной крыши. Вспомнил, что на годовом вкладе под 18% лежит приличная подушка безопасности, и решил не трогать зарплатную карту, а дернуть нужные средства напрямую с депозита.
Недавно обращался в отделение Альфа-банка по получению дебетовой карты, мне очень понравилось то, что сотрудники очень компетентны, помогают разобраться по любому вопросу, все внятно и чательно объясняют, добры и вежливые в общение.
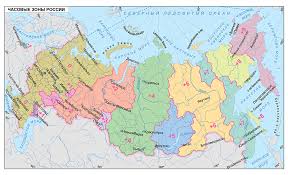
При управлении безналичными средствами пользователи часто сталкиваются с техническими нюансами, которые напрямую влияют на доходность. Один из наименее заметных, но важных факторов - это разница между астрономическим временем и временем банковских суток. Из-за этого сдвига расчет кэшбэка, начисление процентов по накопительным счетам или фиксация льготного периода по кредитным картам могут происходить не так, как ожидает клиент.
C 1 сентября количество банковских карт, которые могут быть у одного человека ограничивается 20 шт. Да, неожиданно. Спокойствие, ограничение будет действовать с 2027 года. Можно подготовиться.
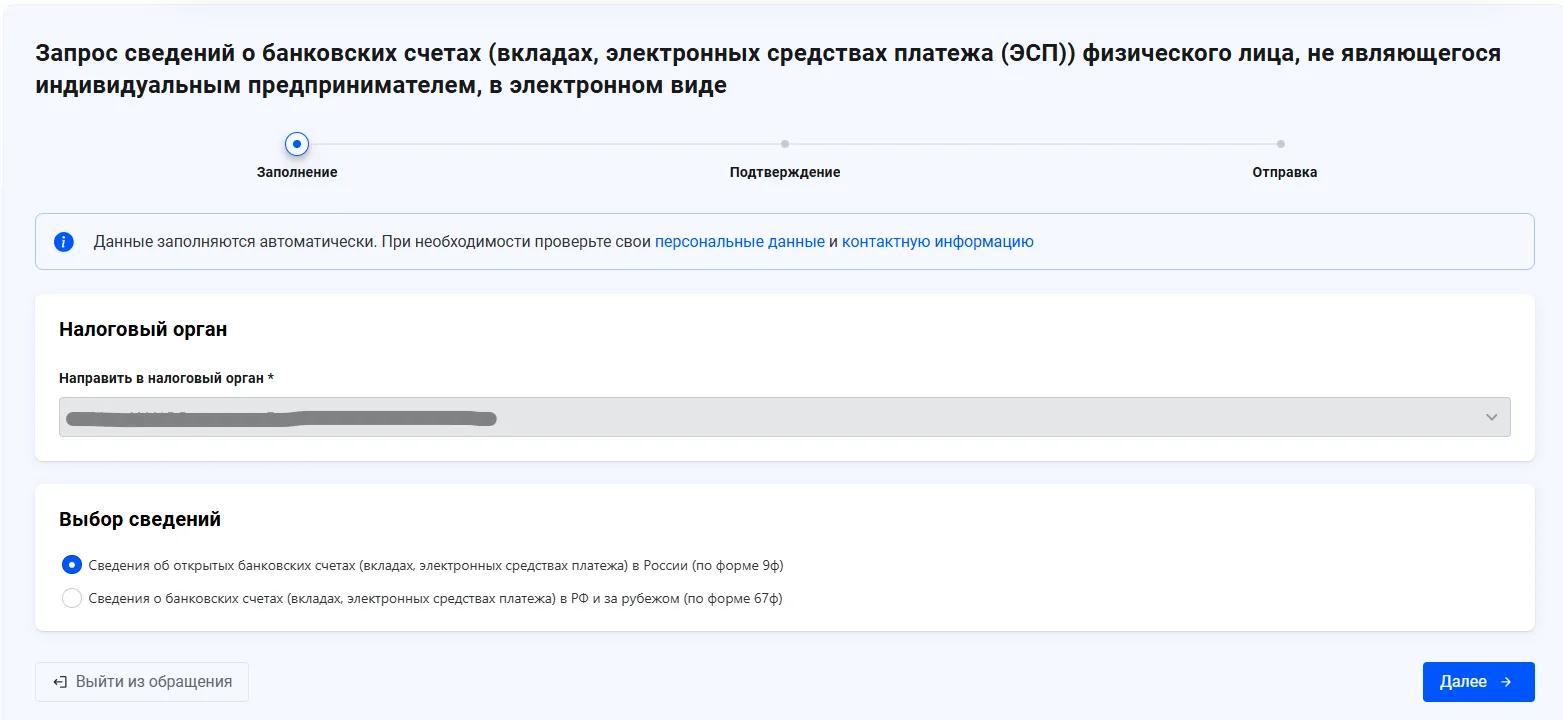
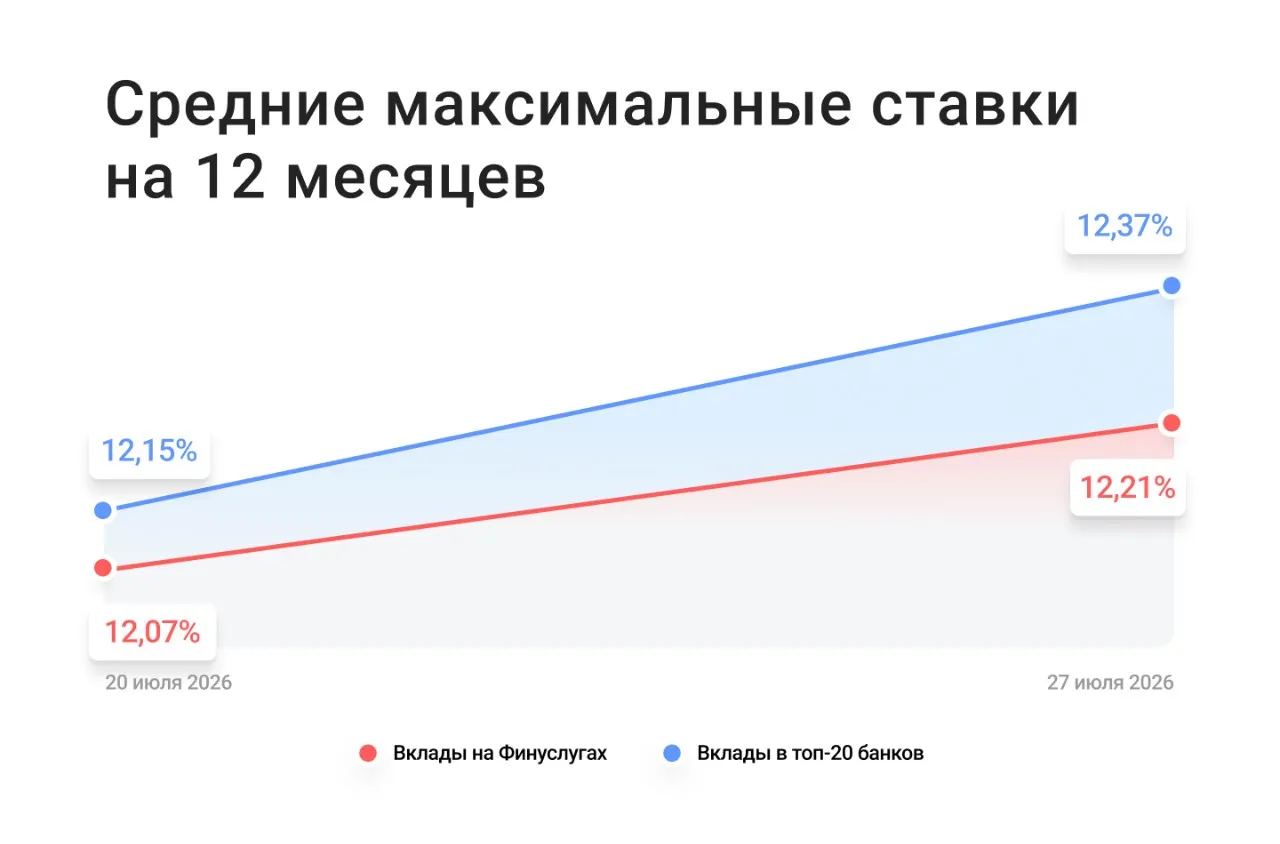
📈 Как выжать максимум из банковских вкладов в 2026 году: скрытые фишки и ловушки мелкого шрифта.
Я давно являюсь клиентом пресловутого Т банка. Активно пользуюсь дебетовой картой с кэшбэком и разными выгодными "плюшечками" в виде повышенного кэшбэка, о чем неоднократно указывала в своих постах. Я всегда хвалила этот банк, когда действительно было за что похвалить. Но 20.08.26 Т банк меня настолько поразил своим поведением, что я не могу молчать и решила поделиться этой ситуацией с пользователями и читателями данной платформы.
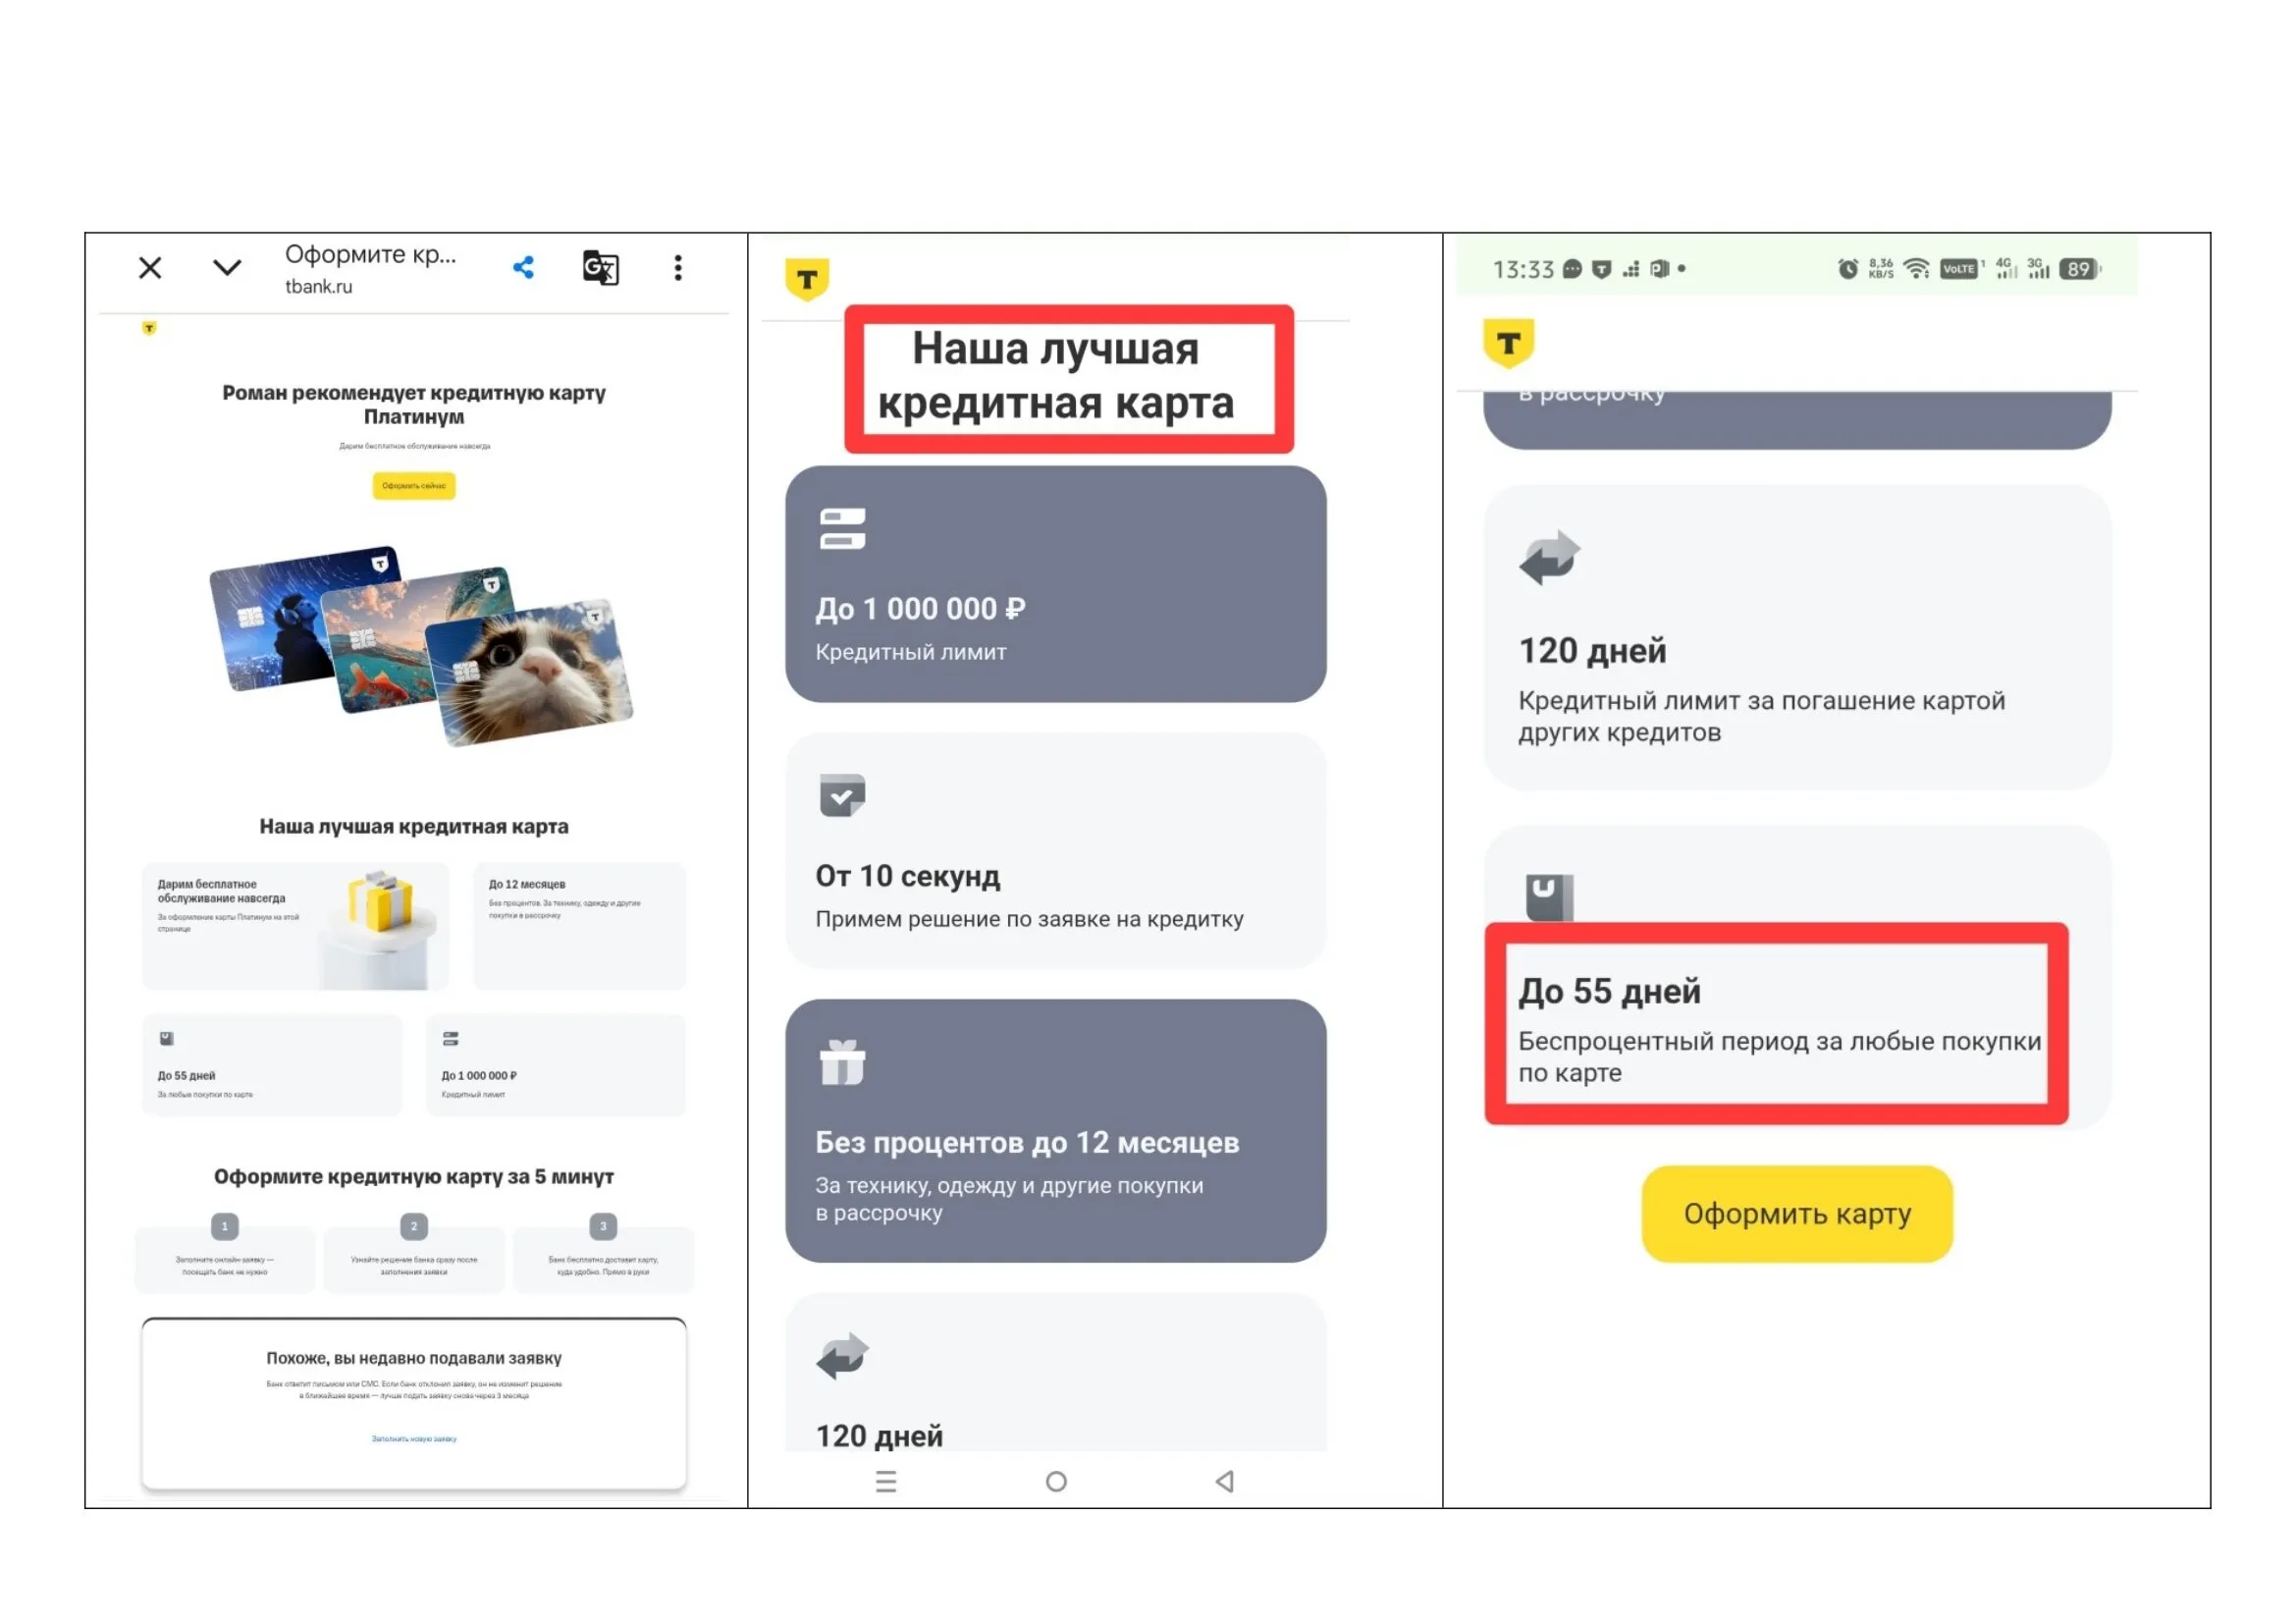
Хорошо, что вы сразу разобрались и отказались, какой нибудь ловкий юрист запросто бы засудил Банк за такие действия
С 1 сентября 2026 года, банк Сбер прекращает обслуживание неактивных банковских карт клиентов банка , с нулевым остатком на их банковском текущем счёте карты.
- августа 2026 года в 14:45 задал вопрос в поддержку банка:-"Добрый день, у меня вопрос на счёт мяу-карты с котами , я недавно ее оформил своему брату и хочу узнать про нее, какие у нее преференции, нужно ли за нее платить или она бесплатная и можно ли будет привязать карту к родительскому счету?"
Через 2 минуты в 14:47 мне вышел на связь Роман и полностью ответил на все вопросы.
Вот что он сказал:-"Это считается как детская карта. Оформить её можно на ребёнка от 6 до 13 лет. Лимит...