


Какого брокера для ИИС выбрать в 2026 году?
Всем привет! 👋
Решил открыть ИИС (индивидуальный инвестиционный счёт), но столкнулся с проблемой выбора брокера. Вариантов много, условия у всех разные, а маркетинговые обещания часто расходятся с реальностью. Хочется найти того самого брокера, у которого:
· комиссии адекватные,· приложение не зависает,· поддержка не посылает в космос,· и вычеты оформляются без головной боли.
Поэтому я решил спросить у вас, дорогие инвесторы, у кого реальный опыт, а не теория из рекламных буклетов.
Прошу поделиться своим мнением, но чтобы ответ был полезным, ответьте, пожалуйста, на несколько вопросов:
1. У какого брокера вы открыли ИИС и сколько уже держите счёт?2. Какую стратегию вы выбрали: пассивную (купил и забыл), активную (торгуете часто) или что-то среднее?3. Какие комиссии у вашего брокера (за сделки, за обслуживание, за вывод средств)? Устраивают они вас или уже начали "грызть" доходность?4. Как вы оцениваете мобильное приложение и личный кабинет: удобно ли искать бумаги, строить графики, подавать заявки? Бывают ли сбои в часы высокой нагрузки?5. Приходилось ли обращаться в службу поддержки? Как быстро реагируют и решают ли проблему с первого раза?6. Случались ли у вас форс-мажоры (например, пропажа денег, зависшие заявки, ошибки в отчётности) и как брокер их решал?7. Что бы вы порекомендовали новичку, который открывает ИИС впервые и не знает, на что обратить внимание?
8. И главный вопрос: если бы сейчас выбирали заново - пошли бы к тому же брокеру или к другому? Почему?Заранее всем спасибо за ответы! 🙏 Ваши комментарии помогут не только мне, но и сотням других новичков, которые сейчас стоят перед таким же выбором.
Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Аналитикам фондового рынка нужно каждый день ходить на работу. От них требуют покрывать эмитентов, которых покрывать попросту принято, и выдавать результат в форме целевой цены с рекомендацией. Вот несколько признаков (почти как нейросеть заговорил! :)), которые помогут отличить исправно ходящего на работу биоробота от думающего человека.


Абсолютно согласна с автором. 🙌 Отчёты, однозначно, полезны ради цифр и фактов, но рисковать деньгами нужно только своей головой, а не слепо верить предсказаниям этих биороботов
Решил немного перестроить портфель и на этой неделе докупил дивидендные акции. Не пытаюсь угадать самое дно: беру постепенно, пока цены выглядят адекватно.
Вопрос, который каждый год делит семью на два лагеря: заготовки на зиму — это реальная экономия или просто традиция, в которую вложено времени и денег больше, чем кажется?

Для меня, определённо, домашние заготовки, предпочтительнее магазинных.
Имею дачу, теплицу, в которой выращиваю перцы, томаты и огурцы.
При снятии первого урожая огурцов, привёз ведерко отборных и замочил в пищевой алюминиевой кастрюле (20 л.). Добавил свои же, растущие на участке, ингредиенты - хрен, венчики укропа, смородиновый лист, чеснок...
Кушали всей семьёй малосольные огурчики с пюрешкой.
В...
В последние месяцы облигации с плавающим купоном стали основным фаворитом у частных инвесторов. На текущий момент, когда рынки ждут длительного сохранения высокого уровня ключевой ставки, идея купить бумагу, купон которой автоматически подстраивается под действия регулятора, кажется идеальным решением. В начале года я сам решил отвести под флоатеры солидную часть портфеля — около 400 тысяч рублей, чтобы переждать период высокой инфляции без потери тела капитала. Но в июле наткнулся на...
В последние месяцы денежный рынок стал чуть ли не самым популярным местом для хранения свободных рублевых средств. На текущий момент, когда высокий уровень ключевой ставки удерживает доходности по традиционным инструментам на заоблачных высотах, биржевые фонды ликвидности (LQDT и аналоги) рекламируют буквально из каждого утюга как идеальную замену накопительным счетам. Я сам поддался этому тренду в начале лета, но при попытке активно использовать их для короткого паркинга денег наткнулся на...
Много кто знает о приветственной акции для новых пользователей от А-инвестиций когда вам дарят какое-то кол-во акций какой-то компании за первую инвестицию в их приложении. Эта акция проводится регулярно незначительно меняя условия.
Очень часто про землю говорят: «Ее больше не становится, поэтому она всегда будет дорожать».
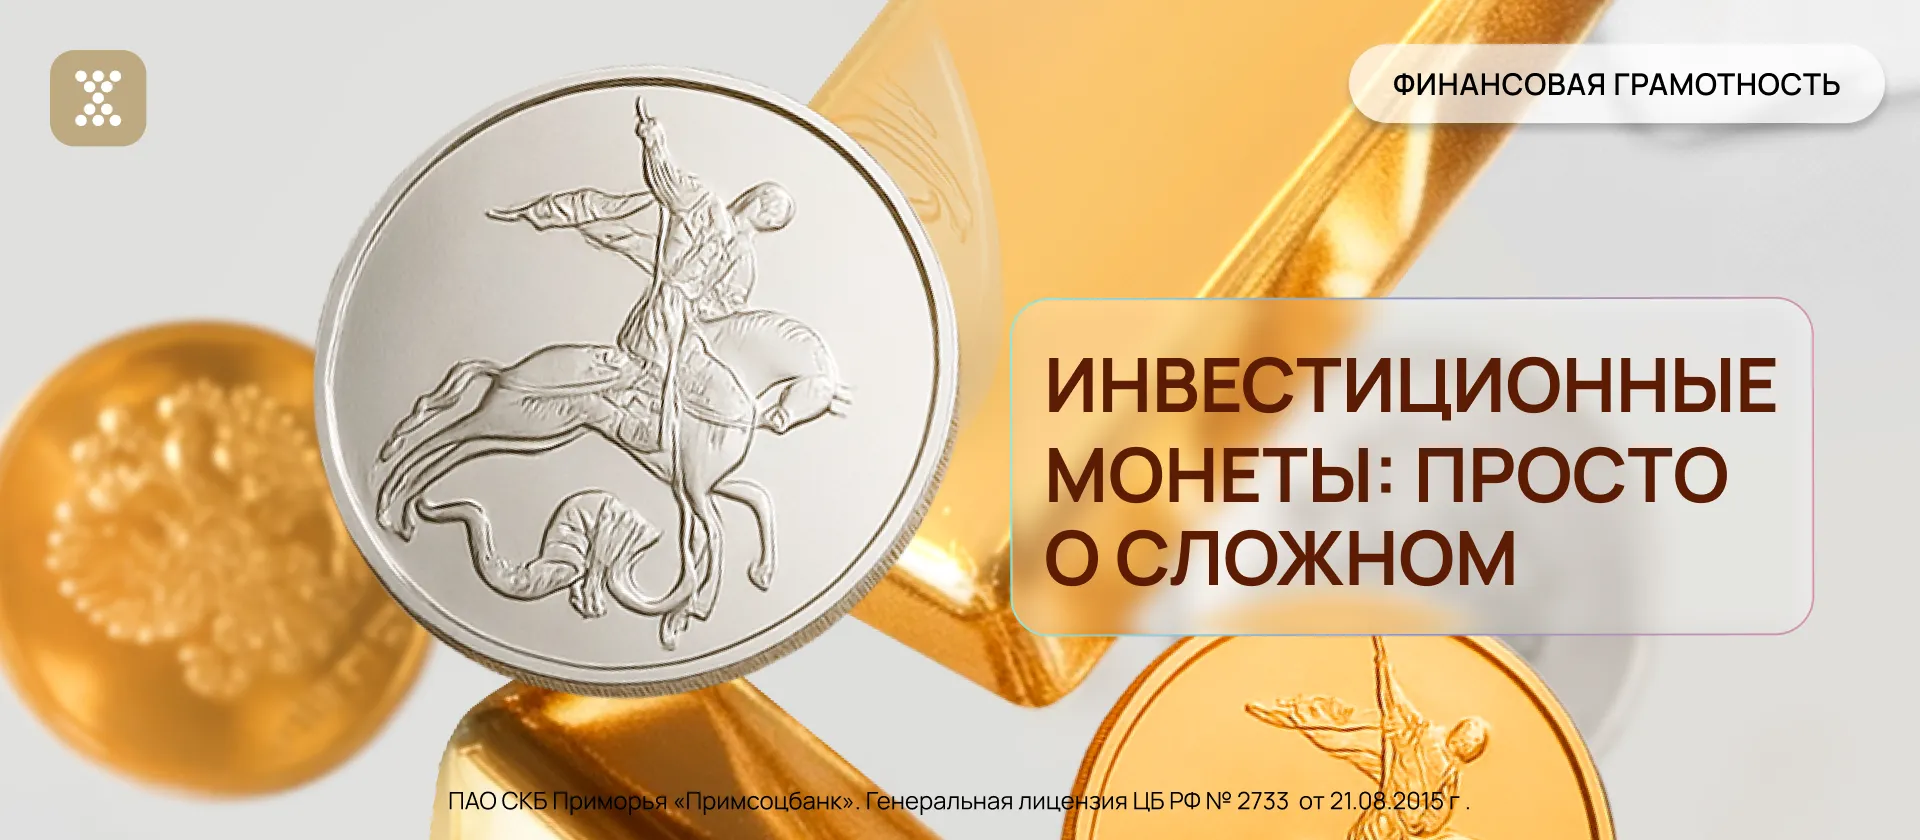
Представьте: у вас есть возможность купить монету, на которой написано «3 рубля», а на самом деле она стоит почти 10 000 рублей. Звучит как что-то из мира фантастики? На самом деле это обычная ситуация для инвестиционных монет. Давайте разберемся.
В этом году я начала активно заниматься инвестициями. Удачно прокатилась на дивидендном ралли этим летом. И после получения дивидендов у меня возник закономерный вопрос:
Фиксируем доходность на депозитах и счетах Пока банки еще не успели массово порезать ставки, я стараюсь «застолбить» высокую доходность. На Банки.ру сейчас все еще можно найти привлекательные цифры: