


Можно ли собрать портфель только из фондов и не покупать отдельные акции
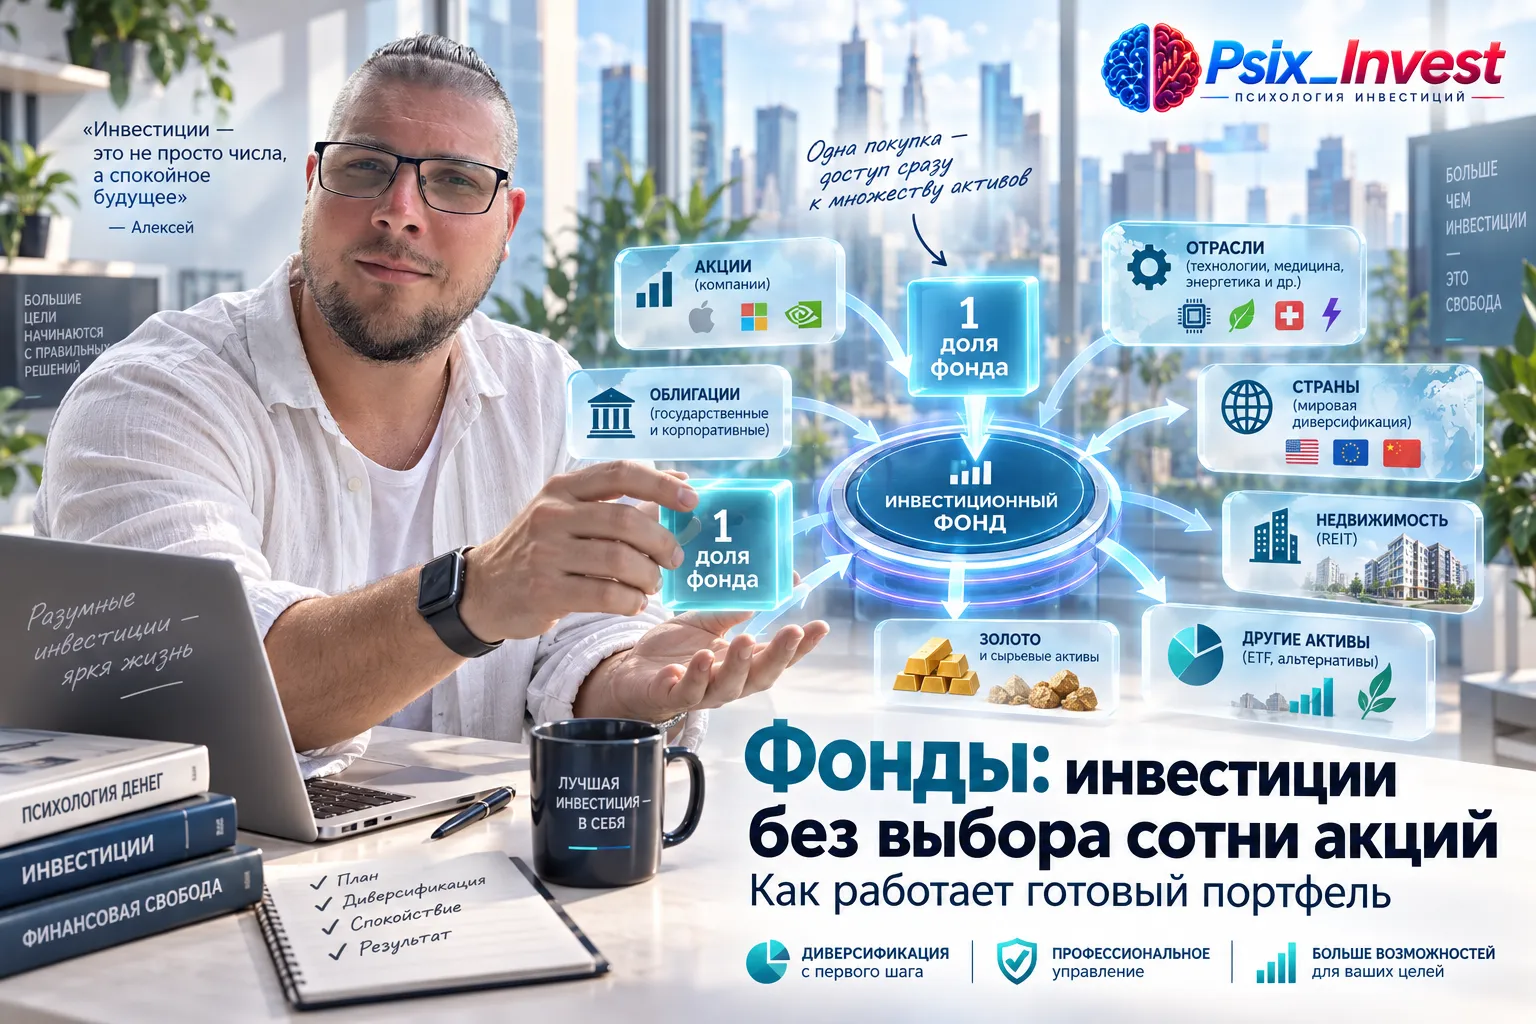
Можно ли собрать инвестиционный портфель только из фондов и на этом больше не выбирать отдельные акции? Технически — да. Но качество такого портфеля зависит не от самого факта использования фондов, а от того, какие стратегии вы сочетаете и какие риски повторяете.
Главная ошибка — считать количество фондов заменой анализу. Несколько разных тикеров могут держать похожие крупнейшие компании или следовать близким рынкам. Внешне инструментов становится больше, а реальная диверсификация почти не меняется.
Сначала определите функцию каждого фонда
Для каждого инструмента полезно дать простой ответ: какую задачу он решает. Один фонд может давать широкую экспозицию на рынок акций, другой — представлять облигации, третий — другую разрешённую стратегией группу активов.
Если два фонда отвечают на один и тот же вопрос почти одинаково, стоит проверить их составы. Возможно, вы покупаете две оболочки с похожей начинкой.
Следующий уровень — крупнейшие позиции и отрасли. Даже внутри одного фонда длинный список бумаг может скрывать перекос: крупные эмитенты или одна отрасль способны определять заметную часть результата.
Что остаётся на стороне инвестора
Управляющая компания управляет активами внутри конкретной стратегии. Она не знает, когда вам понадобятся деньги, какой уровень просадки для вас приемлем и какое соотношение между разными фондами подходит вашей общей структуре.
Поэтому даже портфель, полностью собранный из фондов, требует решений:
- какие классы активов в нём нужны;
- какую функцию выполняет каждый фонд;
- есть ли пересечения между продуктами;
- каковы расходы и условия обращения паёв;
- не стала ли одна стратегия занимать чрезмерную долю.
Отдельно стоит проверить дублирование с отдельными акциями, если они всё же появляются в портфеле. Крупная компания может уже находиться внутри фонда, и дополнительная покупка увеличит фактическую экспозицию на неё.
Как проверить портфель из фондов
Начните с составления простой карты: название фонда — задача — основные активы — крупнейшие веса — расходы. Затем сравните продукты между собой. Если два фонда зависят от одних и тех же компаний, отраслей или рынка, это нужно учитывать при оценке общей диверсификации.
После этого представьте неблагоприятный сценарий для каждого класса активов. Важно не предсказывать рынок, а понимать, какая часть портфеля будет чувствительна к одному и тому же событию.
И наконец, сформулируйте для каждого фонда фразу: «Он находится в портфеле, потому что…». Если две фразы получаются почти одинаковыми, это сигнал проверить, не выполняют ли инструменты одну и ту же функцию.
Портфель только из фондов может быть проще в сопровождении, чем набор множества отдельных бумаг. Но простота появляется лишь тогда, когда сами фонды не дублируют друг друга и их роль понятна до покупки.
Есть ещё один полезный критерий — сравнивать не только состав, но и назначение расходов. Низкие затраты важны, однако они не компенсируют ситуацию, когда фонд решает не ту задачу или дублирует уже имеющуюся экспозицию. Поэтому стоимость продукта разумно оценивать после стратегии и состава, а не вместо них.
Если портфель регулярно пополняется, карта функций особенно полезна: новые деньги можно направлять не в «самый знакомый» фонд, а в ту часть структуры, которую действительно нужно поддержать. Это уменьшает вероятность случайно усиливать одну и ту же рыночную идею из месяца в месяц.

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

Покупка GLDRUB_TOM часто воспринимается как способ защиты от инфляции и девальвации, а сама Мосбиржа публично обещает, что "каждый грамм бумажного золота обеспечен физическим на 100%": https://moex.rbc.ru/zoloto-na-moskovskoy-birzhe-instruktsiya-dlya-investorov/
Отслеживаете ли вы даты оферт по облигациям в своем портфеле или выбираете только государственные бумаги без промежуточных условий?
Золото часто воспринимают как актив, который помогает пережить нестабильные времена. Когда на фондовом рынке начинаются сильные колебания, интерес к драгоценным металлам обычно растет. Но считать золото полностью безопасным вложением тоже неправильно. Его цена меняется, поэтому на коротком сроке можно не только заработать, но и получить убыток.
Всем привет. Я решил разобраться, какие российские технологические компании за последние 10 лет не просто выросли, а именно «впитали» инфляцию — то есть дали доходность выше официальной инфляции. Спойлер: таких оказалось не так много, но они есть.Почему это вообще важно?Инфляция за 10 лет (с 2014 по 2024) составила примерно 90–100%. Это значит, что если твои инвестиции выросли меньше чем в 2 раза, ты фактически ничего не заработал. Я взял несколько технологических компаний, которые торгуются...
Диверсификация 🤔 звучит солидно, веско.Гуру вещает: «Разложи по корзинам и будет тебе всё по месту!»Ну-ну, разложил. Теперь убытки тоже по корзинам сидят.И в каждой свой минус, и каждый терпеливо, спокойно ждёт.«Хеджируй риски!» кричит эксперт с экрана в полный голос.А рынок завтра встанет не с той ноги и твой хедж просто пепел и обломки.Ставка ЦБ прыг все в панику, в движение, в суету.А я сижу и вспоминаю: кто первым бежит - тот первым и спотыкается, без сомнений, 100%. Инфляция ест депозит? Д...
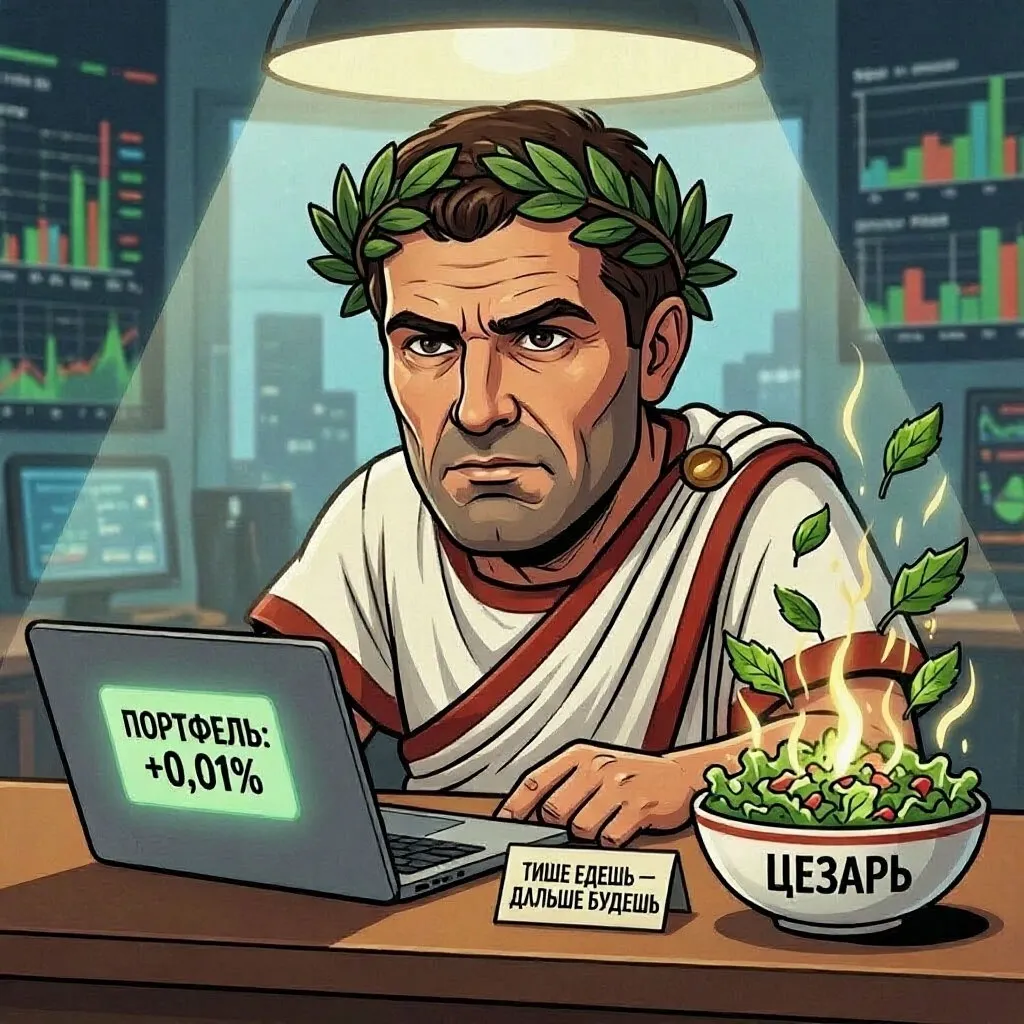
Волатильность пугает новичков, но для опытного инвестора это шанс: на резких колебаниях можно заработать, если грамотно диверсифицировать портфель и не поддаваться панике. Главное — опираться на анализ, а не на эмоции.
Насмотревшись графиков, я решила, что держать деньги на спокойном вкладе под 16% годовых — удел слишком скучных. Захотелось динамики. Залила на брокерский счет свободные 100 тыс. рублей, открыла график акций и включила режим «волка с Уолл-стрит». План выглядел надежным: беру на микро-спаде, ловлю отскок на полпроцента и сразу фиксирую прибыль.
Начнем с того, что вычет может получить человек не только за образование для себя, но и для детей, братьев, супруга . Давайте рассмотрим кто и как может воспользоваться этой льготой
Продолжаем конкурс постов. Напоминаем правила: подпишитесь на указанное сообщество Диалога, напишите пост на заданную тему, опубликуйте ссылку в комментарии под этим постом и собирайте лайки. Полные условия — в первом конкурсном посте.


Участвую https://www.banki.ru/dialog/articles/75045/
Оплатил обучение - верни часть денег обратно!

Скорее всего, он будет выбирать между сохранением ключевой ставки и снижением на 25 б. п., до 13,75%, однако более вероятным сценарием выглядит пауза, говорит Алексей Корнев, портфельный управляющий УК «Альфа-Капитал».
🛒Ускорение базовой инфляции, начавшееся в июле, сохранилось и в августе. Текущих темпов снижения цен, судя по недельным данным, пока недостаточно, чтобы выйти на таргетируемые 4%. Снова ускорилось корпоративное кредитование. Темпы денежной массы М2 остаются около 13% при...