


Лестница вкладов: мой опыт!
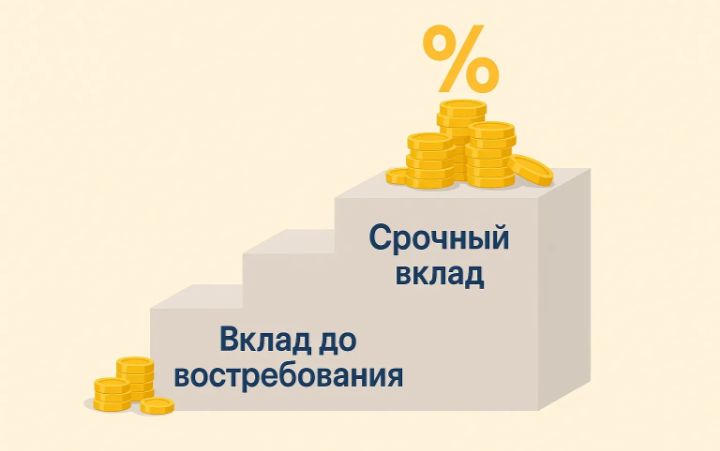
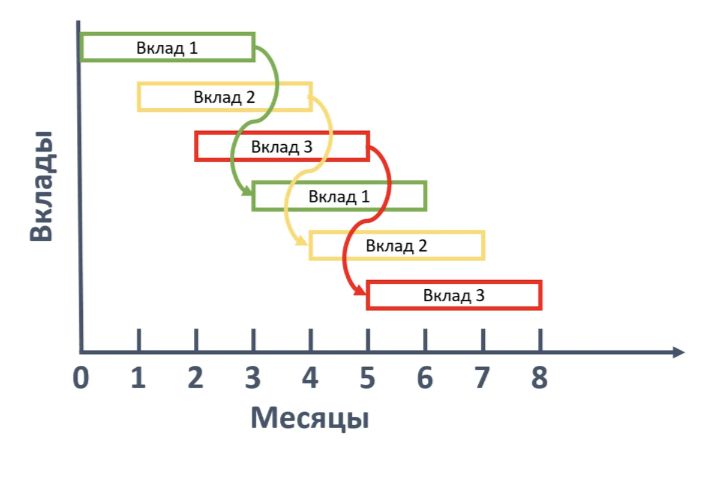
«Лестница вкладов» — это стратегия, при которой вы не кладете все деньги в один вклад, а делите сумму на несколько частей и открываете вклады с разными сроками.
Как это работает на практике!
Допустим, у вас есть 600 000 рублей, и вы решаете построить «лестницу» из четырёх частей:
150 000 рублей на 3 месяца:
Через 3 месяца закрывается первый вклад (на 3 месяца). Вы получаете деньги смотрите на рынок. Если ставки выросли, перекладываете эту сумму на самый длинный срок (12 месяцев), чтобы зафиксировать новый, более выгодный процент.
150 000 рублей на 6 месяцев:
Через 6 месяцев закрывается второй вклад (на 6 месяцев). Вы можете часть денег потратить (например, на отпуск), а часть оставить на вкладе, чтобы продолжать получать доход.
150 000 рублей на 9 месяцев:
Через 9 месяцев закрывается третий вклад (на 9 месяцев). Здесь тоже можно совместить: часть оставить работать, а часть направить на покрытие ближайших крупных трат.
150 000 рублей на 12 месяцев:
Через 12 месяцев закрывается четвёртый вклад (на 12 месяцев). Вы снова перекладываете эти деньги на год, и цикл повторяется.
Преимущества!
- Гибкость;
- Защита от изменения ставок;
- Психологический комфорт;
- Возможность подстроить стратегии под свои цели.
Какие есть ньюансы!
- Следите за датами;
- Внимательно читайте условия;
- Учитывайте страхования вкладов;
- Налоги;
- Оцените сумму.
В целом, «лестница вкладов» — это про баланс между доходностью и гибкостью, а не про попытку максимизировать каждый отдельный процент. Если ваши цели совпадают с её преимуществами, этот подход может стать хорошим инструментом для управления сбережениями.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


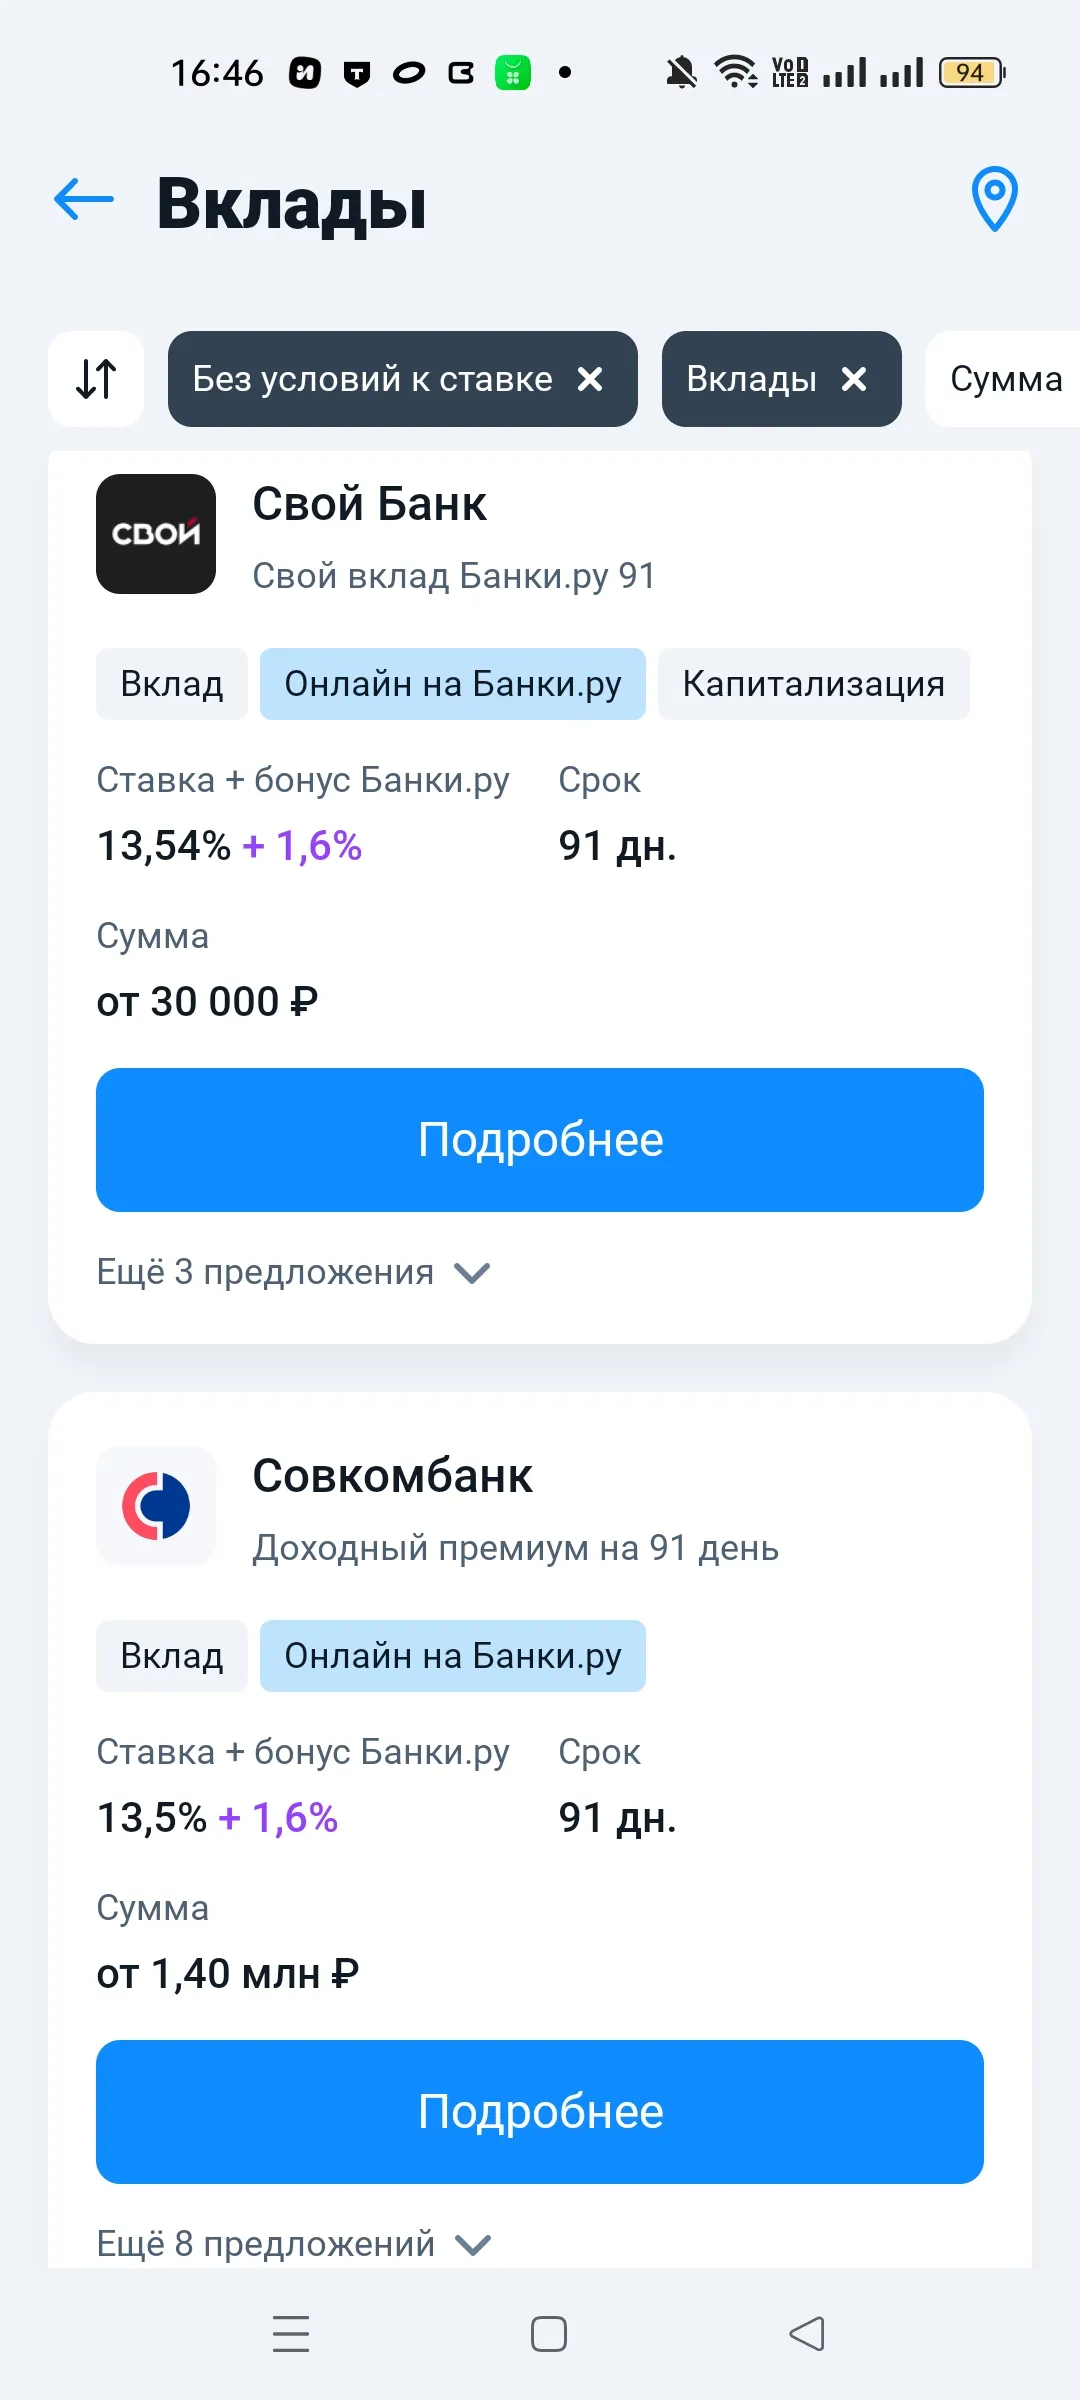
Итак, ключевая ставка не изменилась, осталась 14% и я сегодня посмотрела, какие проценты предлагают банки по вкладам💸

Я всегда откладывала «на тот чёрный день»: деньги. Они лежали дома в конверте или на обычной карте. Год назад я поняла, что инфляция потихоньку съедает эти сбережения — и стала разбираться, как хранить деньги выгоднее. Рассматривала я, вклад или накопительный счет в банке. Между ними есть существенная разница.

Классный пост🥰
А самое лучшее, забыть деньги в куртке, найти спустя год и вот они «накопления»😅
На днях было заседание ЦБ, ставку оставили высокой 14%— и я наконец-то перестала держать деньги просто на карте «на всякий случай».Раньше часть сбережений лежала на обычном счёте с копеечной доходностью — удобно, но обидно: инфляция потихоньку съедает сумму. После новостей про ставку я посмотрела, какие варианты дают доходность выше инфляции, и перераспределила деньги:
Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, прервав цикл снижения. В этих условиях валютные вклады выглядят как способ защитить сбережения. Но так ли это на самом деле?
После решения ЦБ по ключевой ставке я, как и многие, задумался: что делать с накоплениями? Ставки пока высокие, но все понимают, что рано или поздно они начнут снижаться. И вот тут есть два подхода. Первый — найти максимальную ставку и зафиксировать её на год. Второй — построить так называемую «лестницу вкладов». Я выбрал второй, и сейчас объясню почему.
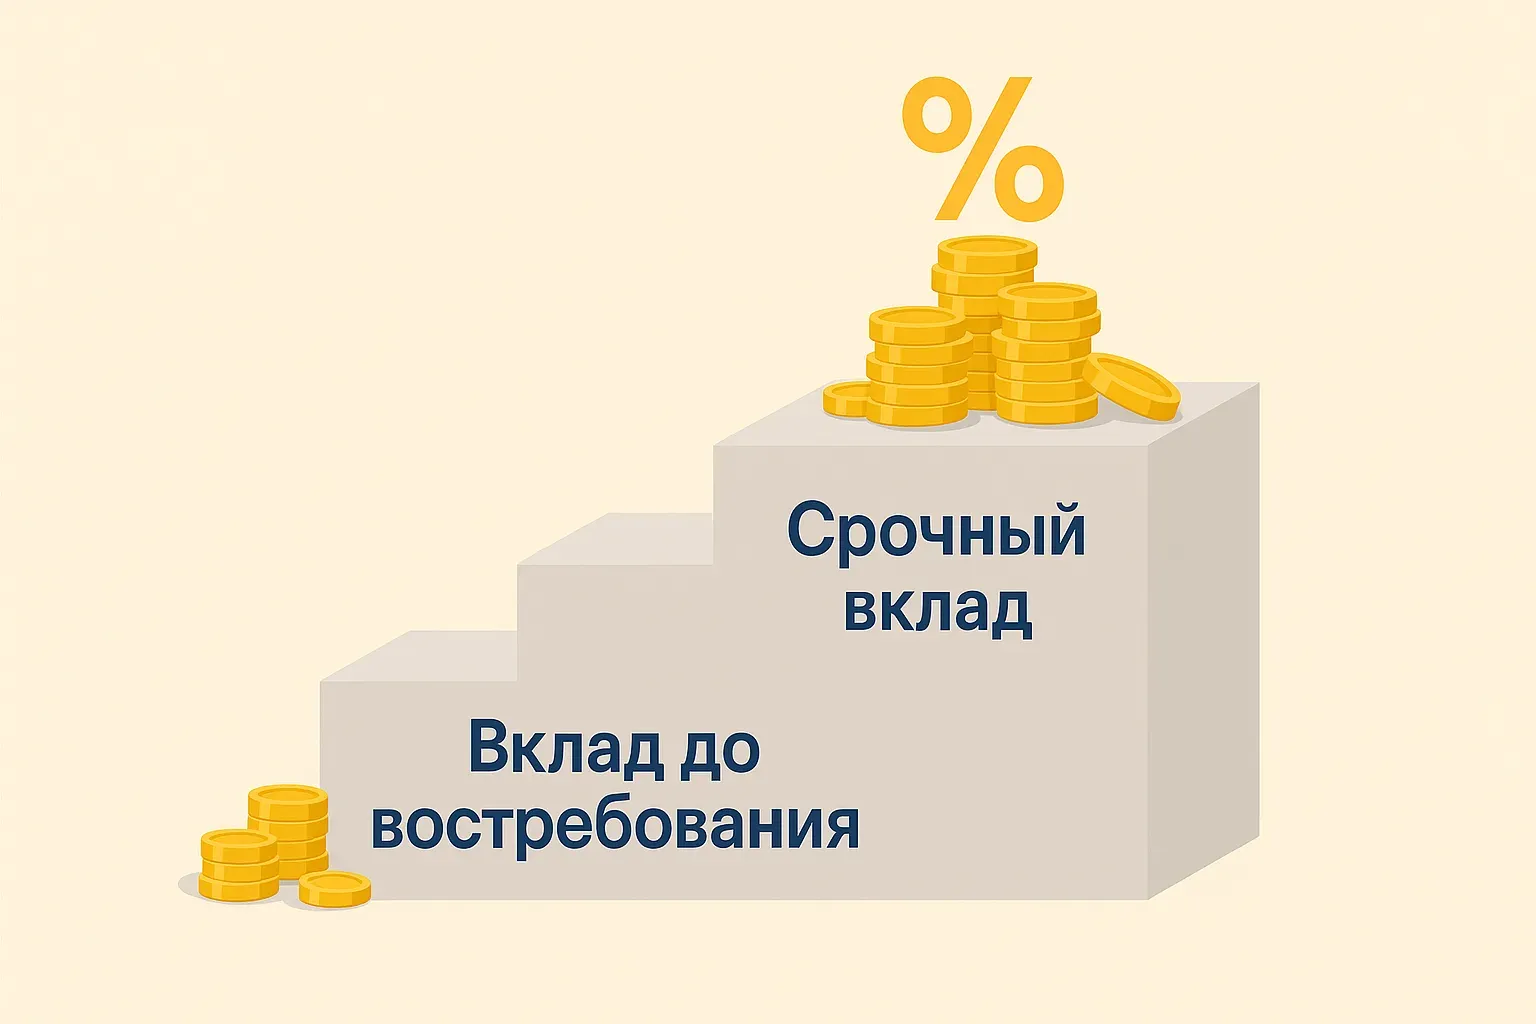
Через несколько дней , у меня заканчивается срок действия вклада в банке ВТБ и я планирую, разместить свои свободные денежные средства,открыв 18 сентября 2026 года , выгодный для меня вклад,, Ключевой момент,,в банке ГПБ.
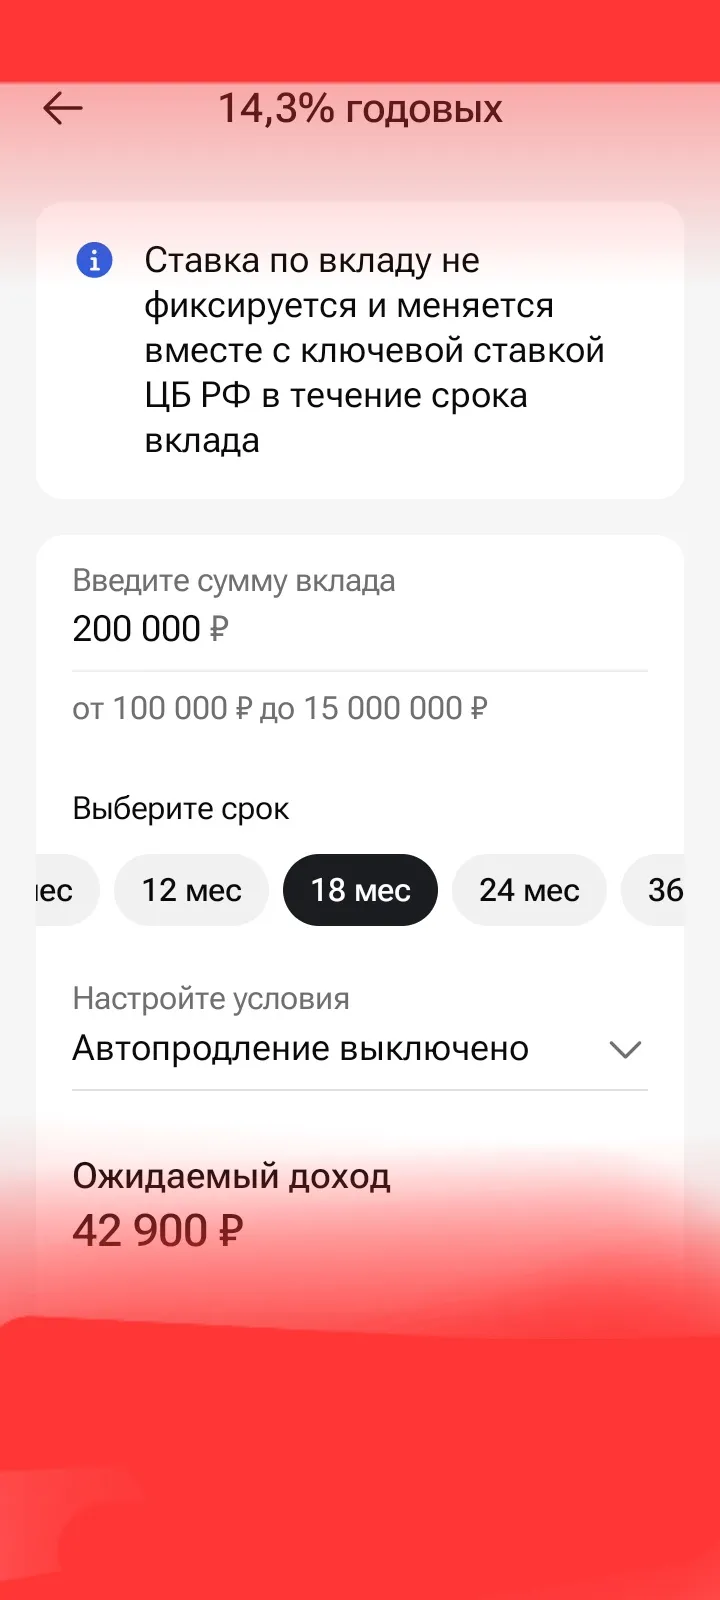
Решил я тут, что деньги должны работать, а не просто лежать на карте. Начал искать, куда вложить. Перебрал кучу вариантов: вклады в разных банках, накопительные счета, облигации. Где-то ставка ниже, где-то срок неудобный, где-то условия мутные. В итоге остановился на вкладе от Банка Жилищного Финансирования, который нашёл через Банки.ру.

Привет!!! Сегодня хочу рассказать про свой подход к сбережениям — про «лестницу вкладов». Да, звучит как что-то из учебника по финансам, но на деле это очень простая и человеческая штука. Расскажу от себя, без сухих терминов — просто как я это делаю и почему мне так спокойнее.

ЗДРАВСТВУТЕ, дорогие коллеги!!!

Ставки, по правде, пока держаться на достойном уровне. Будем надеяться, что и дальше так будет. Хороший пост получился, Надежда, впрочем как и всегда! 🧡🤗

Добрый день, уважаемые друзья!
