


Как я выбираю вклад после изменения ключевой ставки этой осенью
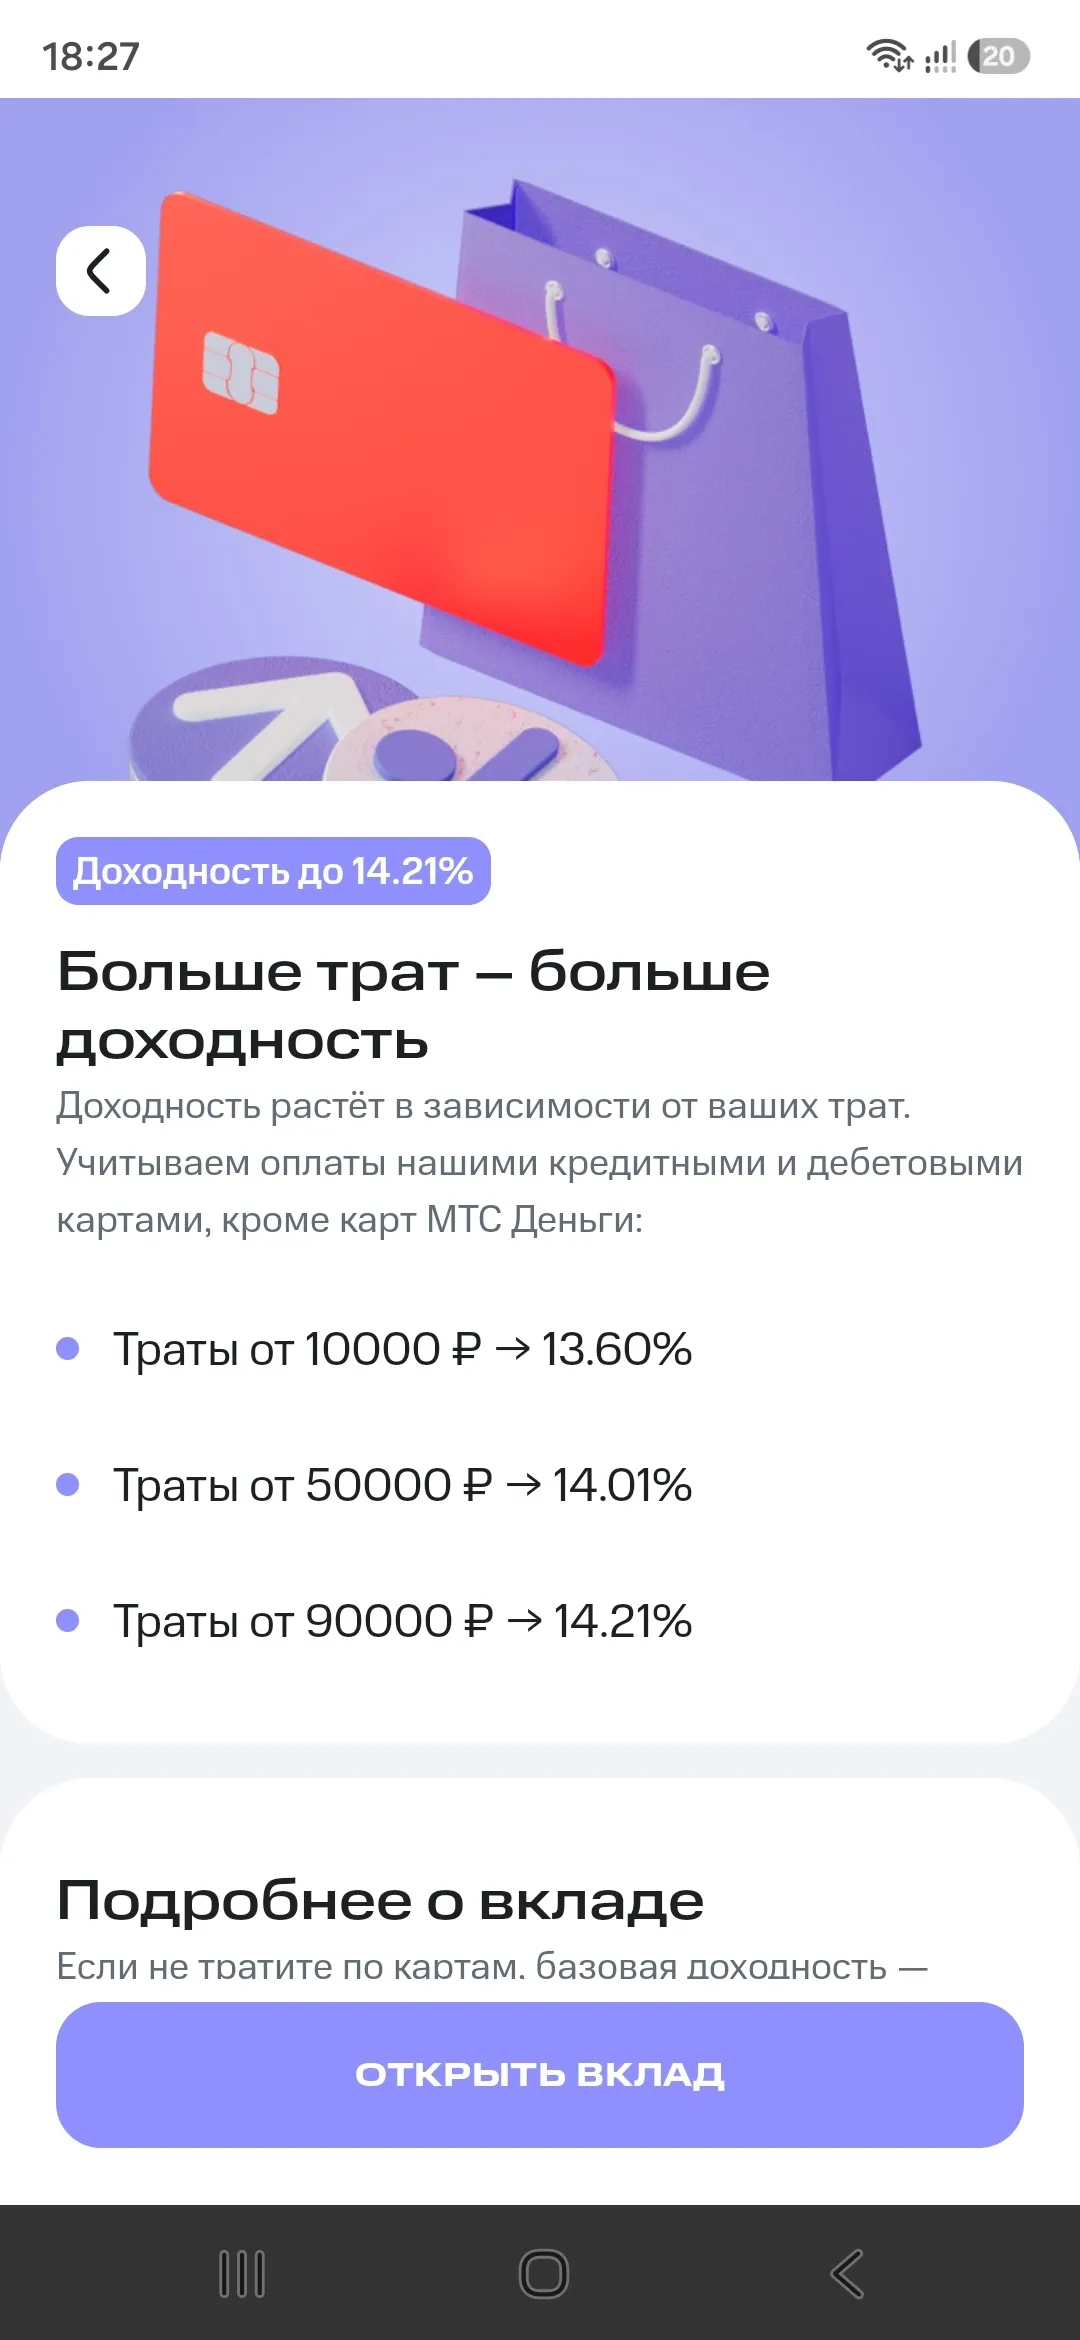
Я всегда стараюсь выбирать вклад или накопительный счёт такой, чтобы они были без всяких условий, типа купить на столько, тогда будет % такой и прочее. Смотрю обычно на какой срок самый лучший % или с капитализацией - обычно это, если вклад, то 3 месяца, иногда и 6 месяцев бывает или ещё на Новые деньги тоже, например сейчас есть 14,5% на 3 месяца на Новые деньги Дом РФ, а также есть в Альфа банке 14% накопительный счёт на минимальный остаток на 2 месяца для новых клиентов, я как раз в очередной раз уже Новый клиент. Есть также накопительный счёт с % на ежедневный остаток, тоже без условий, чтобы деньги всегда были под рукой, очень удобно иметь такой счёт. Меня такие сроки устраивают обычно. Вот как раз скоро у меня заканчивается вклад, который полгода назад открывала и я присмотриваю именно такие варианты для своих сбережений. На длительные сроки не хочу вкладывать, мало ли вдруг понадобятся, а на такие сроки можно планировать и перекладывать, если не понадобились. Как говорится всех денег не заработать, а иметь синицу в руке лучше, чем ничего 🌷.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

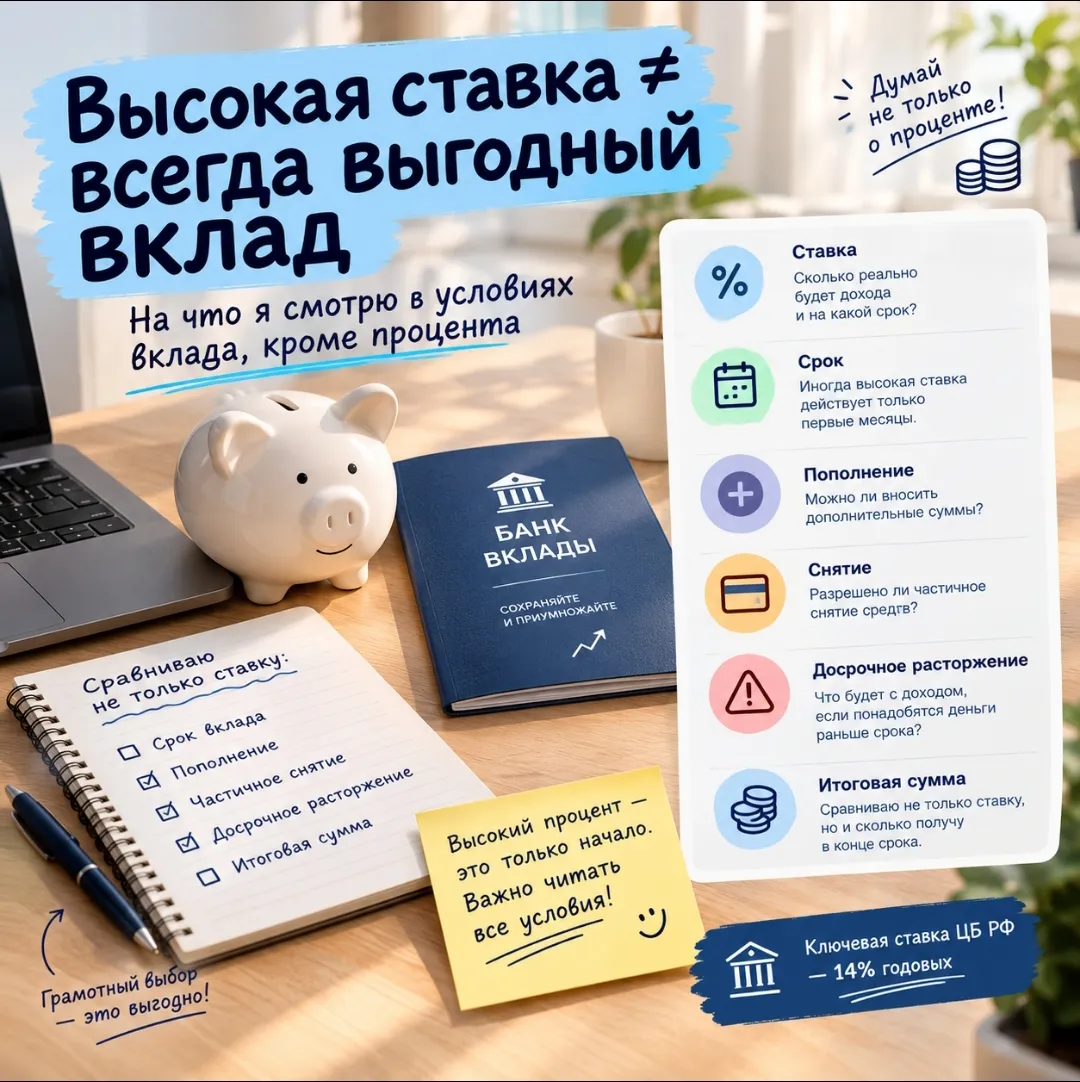
Когда вижу вклад с высокой ставкой, первое желание — сразу обратить внимание на процент. Но чем больше разбираюсь в условиях, тем больше понимаю: одной цифрой доходность вклада оценивать нельзя.
Этой осенью я впервые стала клиентом Совкомбанка. И мне, как новому клиенту, предложили особенно выгодные условия по накопительному счёту. И я решила воспользоваться этим предложением.
Тема конкурса и моя тема как нельзя совпали))
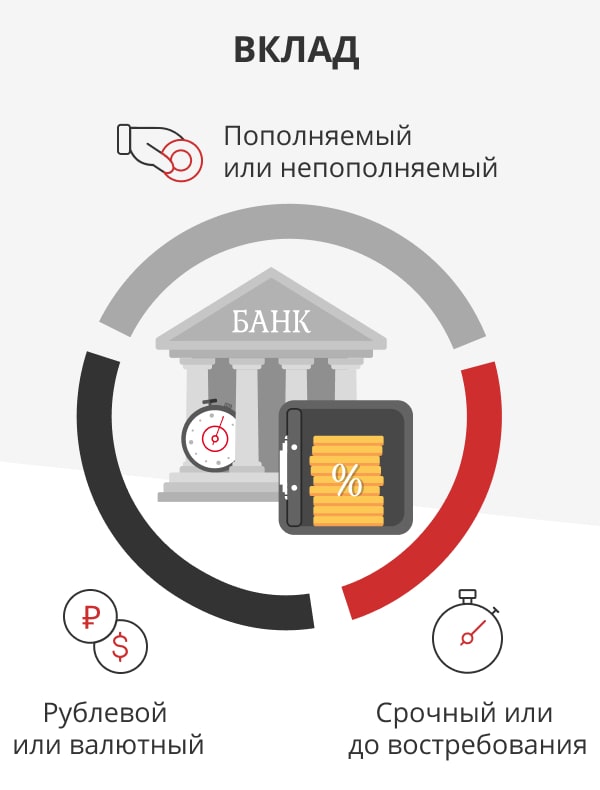
Изучая актуальные предложения по банковским вкладам, можно заметить интересную деталь. Вместо привычных и логичных сроков вроде половины года или двенадцати месяцев финансовые организации все чаще предлагают открыть депозит на весьма специфические периоды: 7 месяцев, 9, 11 или даже 13 месяцев. Более того, именно по таким «рваным» срокам банки часто выставляют самые привлекательные и высокие процентные ставки. На первый взгляд это кажется заботой о клиенте, которому дают возможность гибко...

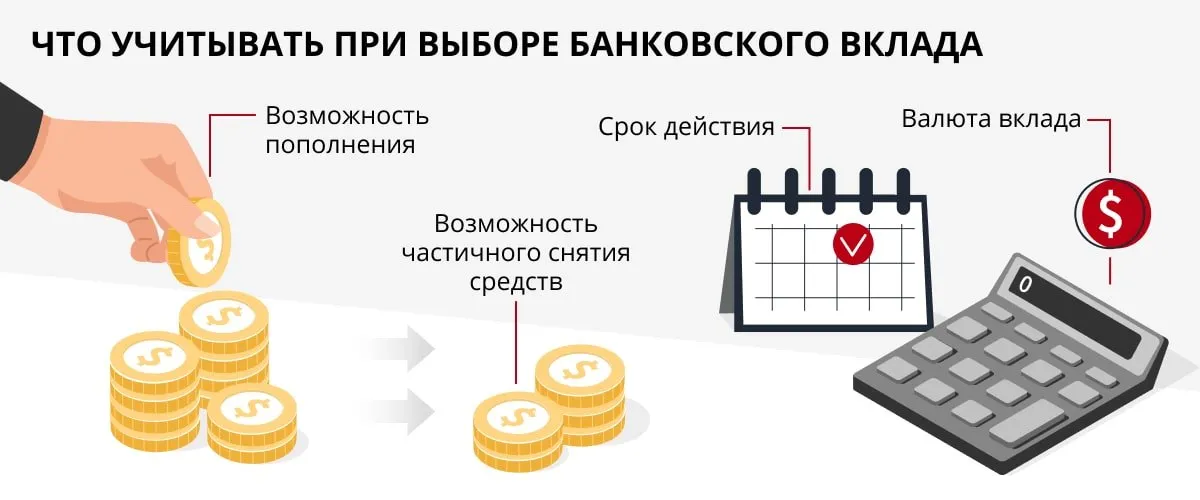
Подбирая очередное место парковки наших денег, будь то вклад или накопительный счет, нужно учитывать не только процентную ставку, но и внимательно изучить все условия. Потому что здесь могут быть скрытые ловушки, точнее существенные нюансы, которые в итоге повлияют на итоговую величину ставки.
У меня уже есть определённый опыт в использовании таких банковских продуктов, как вклад и накопительный счёт. Я открывала свой первый вклад в Почта банке. Также пользовалась накопительным счётом тоже в Почта банке, затем в ВТБ и в Альфа банке. Все опыты использования данных банковских продуктов у меня успешные. Проценты всегда получала вовремя.
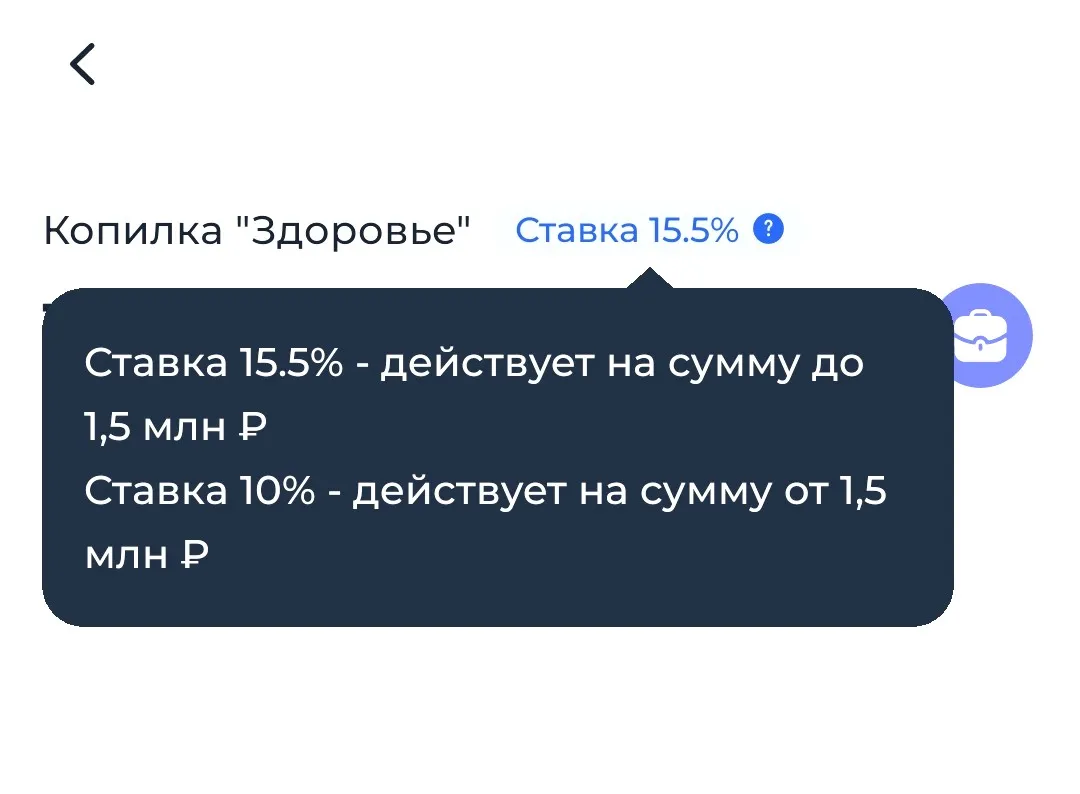
6 вкладов, каждый до 1,1 млн. Каждый месяц докидываю зарплату.
Почему 1,1, а не 1,4? Страховка 1,4 млн — вместе с процентами. Чуть превысил — и всё, что выше, не защищено.
Где открываю: 3 на Банки.ру, Совкомбанк, Финуслуги. Где ставка лучше — туда и несу.
Зарплата пришла раскидал по вкладам. Ни один не перевалил за 1,1.
Работает.
Когда последний раз смотрел предложения по кредитам, первым делом обратил внимание на ежемесячный платеж. Чем срок длиннее, тем цифра приятнее. Вроде бы удобно: платить каждый месяц немного, а деньги можно получить сразу. Почти остановился на варианте с максимально длинным сроком. Платеж получался комфортным и практически не влиял бы на мой обычный бюджет. Но потом решил посмотреть не на платеж, а на общую сумму возврата. И тут привлекательность предложения быстро исчезла.
Я являюсь клиентом разных банков, и регулярно открываю вклады и накопительные счета (далее НС) в банках. Для себя я чаще всего выбираю для размещения своих денежных средств 5 банков: Альфа банк, ВТБ, Совкомбанк, Т банк, Сбер. Именно в них я изучила действующие % ставки по вкладам и НС. Информацию брала из банковских приложений. Сразу скажу, что не рассматриваю для себя ни инвестиционные продукты, ни долгосрочные сбережения, ни другие комбо-продукты банков. Я рассматриваю исключительно в...
Недавно столкнулся с довольно обычной ситуацией: вернул покупку, продавец оформил возврат, а денег на карте в тот же момент не увидел.