


Как сохранить и приумножить капитал в современных условиях
Все мы хотим сохранить и приумножить капитал, используя различные финансовые инструменты.
Однако не все понимают риски, связанные с отдельными инструментами.
Сделать вклад в банк в пределах суммы, застрахованной Агентством по страхованию вкладов означает с огромной вероятностью сохранить деньги, а также получить процентный доход.
Этот процентный доход может быть действительно выгодным делом, но как правило в тех случаях, когда он не превышает порог налогообложения НДФЛ по итогам года, а также если применяются повышающие бонусы.
Лично я, например, посотрудничала с несколькими разными банками и кстати с хорошей платформой Финуслуги, имея ставки по первым вкладам процентов на 10 больше как новый клиент, а потом просто расставалась с этими банками, оставив в результате один Альфа банк.
В данном случае мы имеем риск отзыва лицензии у банка и некоторые связанные с этим проблемы, но страховка всё покроет.
Когда денег больше, чем миллион, скорее всего придется открыть брокерский счет.
Но в этом случае потребуется гораздо больше знаний для того, чтобы не потерять, а заработать деньги.
Приобретая какой-то конкретный актив, важно понимать, что за ним стоит.
Если это акции какой-то компании, почему-то упавшие в цене, то что конкретно стоит за этим падением нам, простым людям, никогда не скажут.
Поэтому цена может упасть еще больше или можно потерять деньги вообще.
Покупка облигаций означает, что мы даем в долг кому-то под процент.
И в случае, если этот кто-то не Минфин РФ, должно действовать по тому же принципу, что и с акциями. Мы всего не знаем, дефолт всегда возможен с разной долей вероятности.
Даже если мы покупаем облигации ОФЗ, есть риск попасть впросак, так как они бывают разных видов.
Наиболее устойчивыми к изменению процентных ставок Центрального Банка РФ являются ОФЗ с плавающим купоном, но и они могут менять стоимость в зависимости от рыночной ситуации.
Хотя именно они, а также так называемые Фонды денежного рынка являются наиболее консервативными инструментами, близкими по доходности к вкладам. Даже можно сказать, как правило существенно обгоняющие эту доходность. Но по итогам года с дохода брокерского счета придется заплатить НДФЛ.
В рамках этого поста не буду разбирать другие активы, но еще раз призываю рассматривать активы с точки зрения рисков.
Например, покупка валюты иностранного государства, даже в данный момент дружественного - тоже риск, помните об этом, дамы и господа!


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

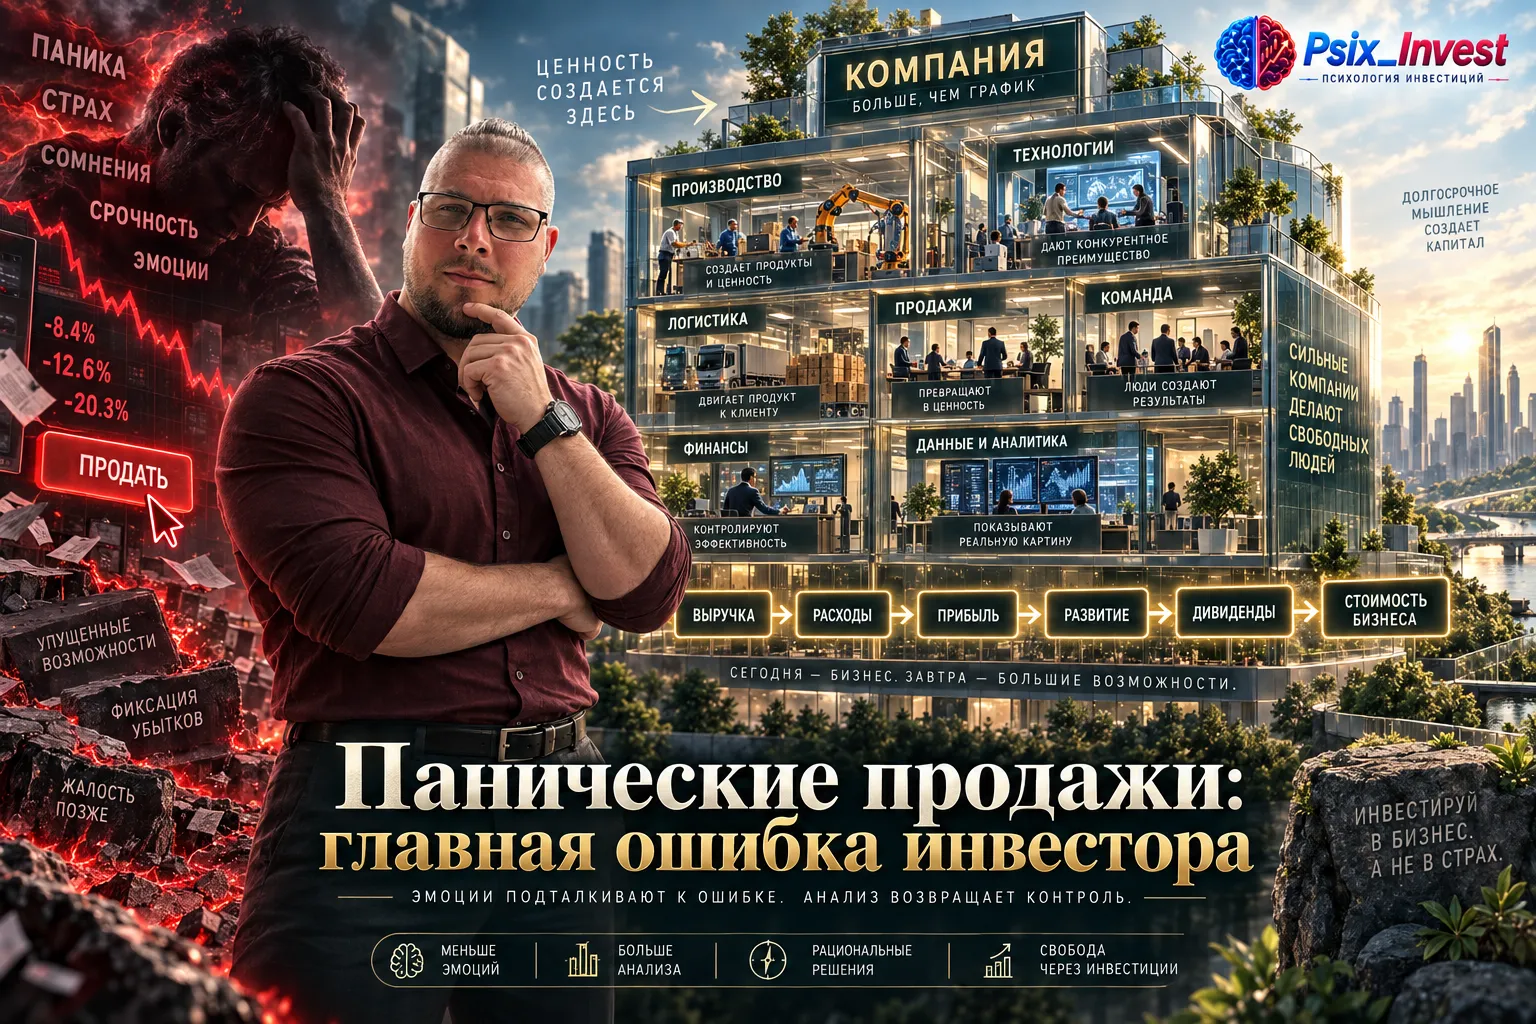
Продажа во время падения не всегда является ошибкой. Иногда закрыть позицию рационально. Проблема появляется тогда, когда единственным аргументом становится текущий минус и желание как можно быстрее прекратить неприятные ощущения.
Покупка акций вслепую - это лотерея. Но если вы умеете читать финансовую отчетность, у вас есть преимущество. Публичные компании обязаны раскрывать данные ежеквартально, и именно цифры, а не эмоции, показывают реальное состояние бизнеса. Главные источники - Центр раскрытия корпоративной информации (e-disclosure.ru), сайты компаний в разделе «Инвесторам», а также базы Московской биржи и ФНС.
Сберинвестиции в настоящее время доступны в ЭПЛ СТОРИ под названием ,, Сияние,,
Почему именно 10%?
Честно? Сначала казалось, что 400 000 ₽ на ИИС — это много. Но когда смотришь на цифры спокойно, всё становится проще. Уже внесено 300 000 ₽, осталось добрать 100 000 ₽. Это не так страшно, если делать по чуть-чуть.
А вы пробовали заходить в акции под закрытие реестра, или предпочитаете не суетиться перед отсечкой?

Наконец то я решила отдохнуть. Я работала официально. Подошла к своему босу и сказала о намерениях слетать в отпуск. Планировала и оформила отпуск официально на 10 дней в отделе кадров. Директор отпускает меня, я довольная начинаю сборы чемоданов так сказать и подготовку с документами.
Бкс есть у кого от полу лямов на счету, рефку попилим
Облигации-флоатеры: как работает плавающий купон и кому они подходят

«Российский рынок акций недооценен» – как часто приходится это слышать? Чаще, чем хотелось бы! Во-первых, относительно чего недооценен? Одного объективного критерия просто нет: одни сравнивают капитализацию с ВВП и видят «недооценку», другие – дивдоходность с депозитной ставкой и делают противоположный вывод. Во-вторых, эталоны для сравнения сами являются плавающими, и премия за риск в акциях тоже непостоянна.