Как копить если не умеешь
В чём проблема. Люди закрывают текущие расходы и только потом смотрят, что осталось на накопления. К этому моменту денег часто уже нет.
Почему это ломает копилку. Работает психология «сначала себе»: хочется закрыть бытовые потребности и маленькие радости, а на «потом» почти ничего не остаётся. Плюс нет дисциплины: если откладывать не по плану, а «если получится», привычка не формируется.
Как исправить. Используйте правило «сначала заплати себе»: сразу после получения дохода переводите фиксированную часть (например, 10–20%) на отдельный накопительный счёт. Можно подключить автоперевод в банковском приложении — тогда деньги уйдут до того, как вы успеете их потратить.
2. Не вести учёт расходов и не замечать «мелких» трат
В чём проблема. Человек не фиксирует траты или записывает только крупные покупки, а ежедневные кофе, доставка еды, подписки и импульсивные покупки «растворяются» в общей картине.
Почему это ломает копилку. Эффект «капающей трубы»: отдельные траты кажутся незначительными, но в сумме съедают ощутимую часть бюджета. Например, кофе по 300 ₽ пять дней в неделю — это уже 6 000 ₽ в месяц, а за год больше 70 000 ₽.
Как исправить. Ведите учёт хотя бы месяц: фиксируйте все траты (можно в приложении или простой таблице). В конце месяца разберите категории и найдите 2–3 статьи, которые почти не приносят пользы. Эти деньги перенаправьте в накопления.
3. Жить не по средствам ради статуса или «чтобы было как у других»
В чём проблема. Покупки делаются не из реальной потребности, а чтобы соответствовать определённому образу: дорогая техника, брендовые вещи, рестораны, поездки «как у блогеров».
Почему это ломает копилку. Такие траты часто выходят за рамки бюджета и либо съедают накопления, либо приводят к кредитам. При этом удовольствие от покупки быстро проходит, а долг остаётся надолго.
Как исправить. Перед покупкой задавайте себе три вопроса: «Мне это действительно нужно?», «Смогу ли я купить это без кредита?», «Что я потеряю, если не куплю это сегодня?». Если ответы не однозначные — лучше отложить решение на 24–72 часа. Часто желание пропадает.
4. Смешивать деньги на повседневные траты и накопления
В чём проблема. Финансовая подушка и деньги на крупные покупки лежат на той же карте, что и средства на ежедневные расходы. В итоге резерв легко тратится на текущие нужды.
Почему это ломает копилку. Когда деньги не отделены, мозг воспринимает их как «общие». Даже если вы планировали их не трогать, в моменте проще заплатить с этой карты, чем искать другую.
Как исправить. Храните накопления на отдельном счёте (накопительном или вкладе), к которому нет привязанной карты для повседневных трат. Это создаёт «барьер» для импульсивных расходов и помогает сохранять дисциплину.
😊
«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Наступила осень, сезон простуд. Болеть дорого, но расходы можно и нужно снизить. Рабочий способ экономии — совместить кэшбэк от аптечного агрегатора Expero, внутренние бонусы аптек и повышенный кэшбэк вашего банка.
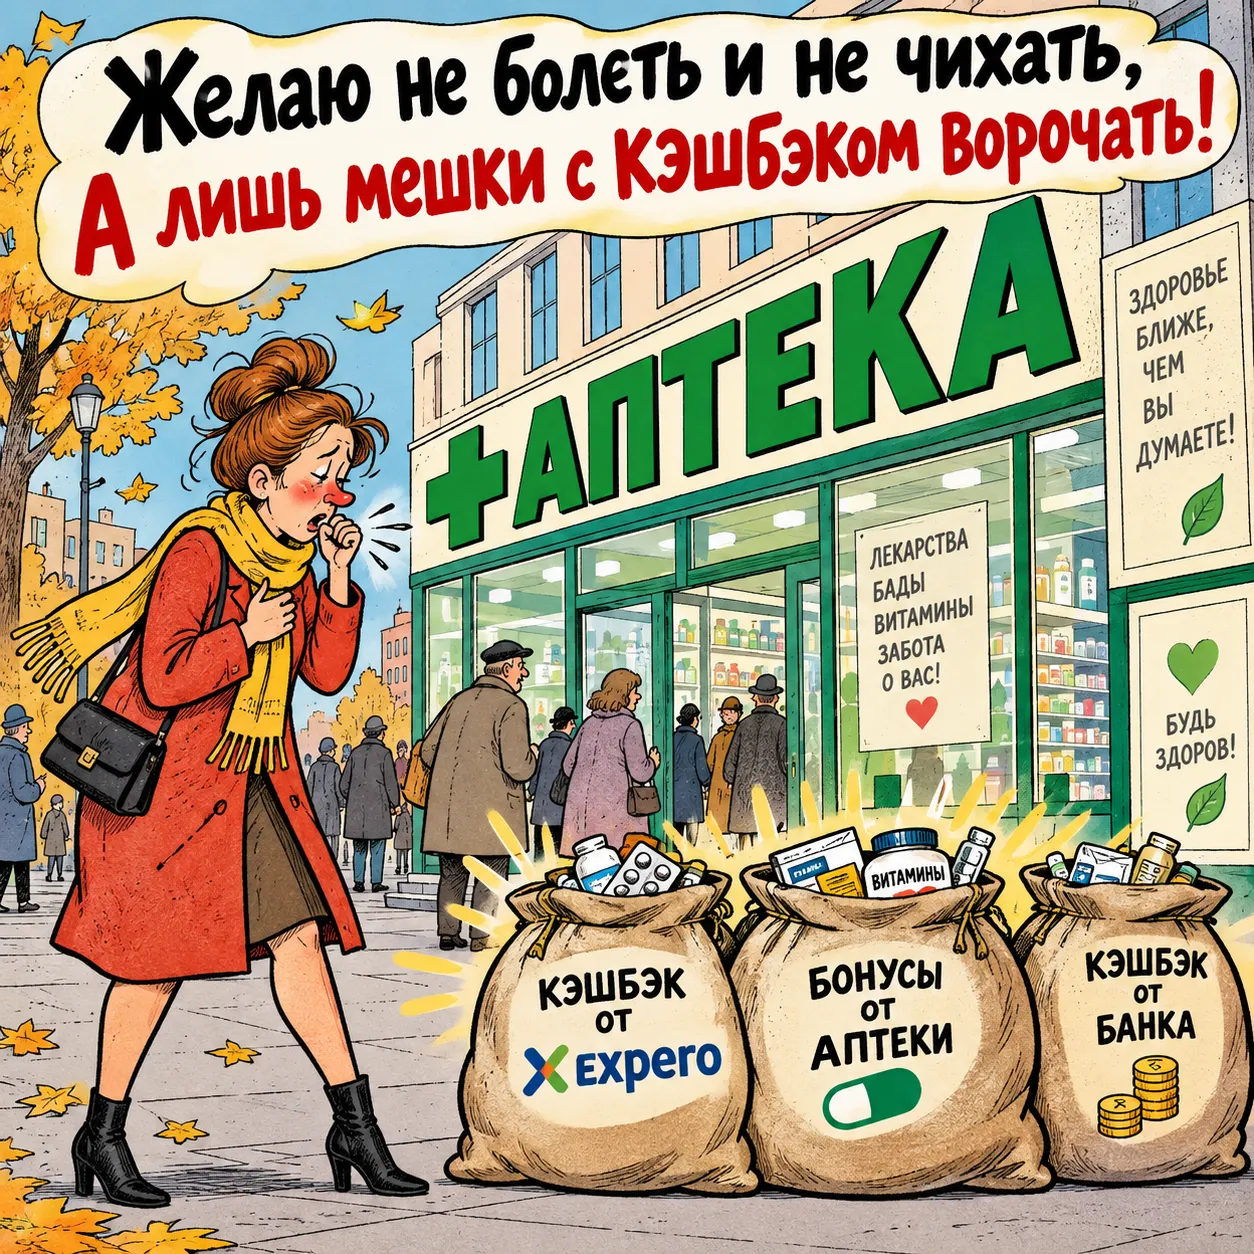


Так! Не болеть! Все держимся стойко и от осенней простуды применяем все лайфхаки и "плюшки" описанные в данном посте! В здоровом теле - здоровый дух!
Вы для меня постоянно что-то новое открываете - Expero у меня ещё нет)) Но точно теперь будет! Хорошая связка получилась - аптечный навигатор ⏭️бонусы от аптеки⏭️кэшбэк от банка. 👍
Уже ищу этот Expero и буду изучать выгоду))
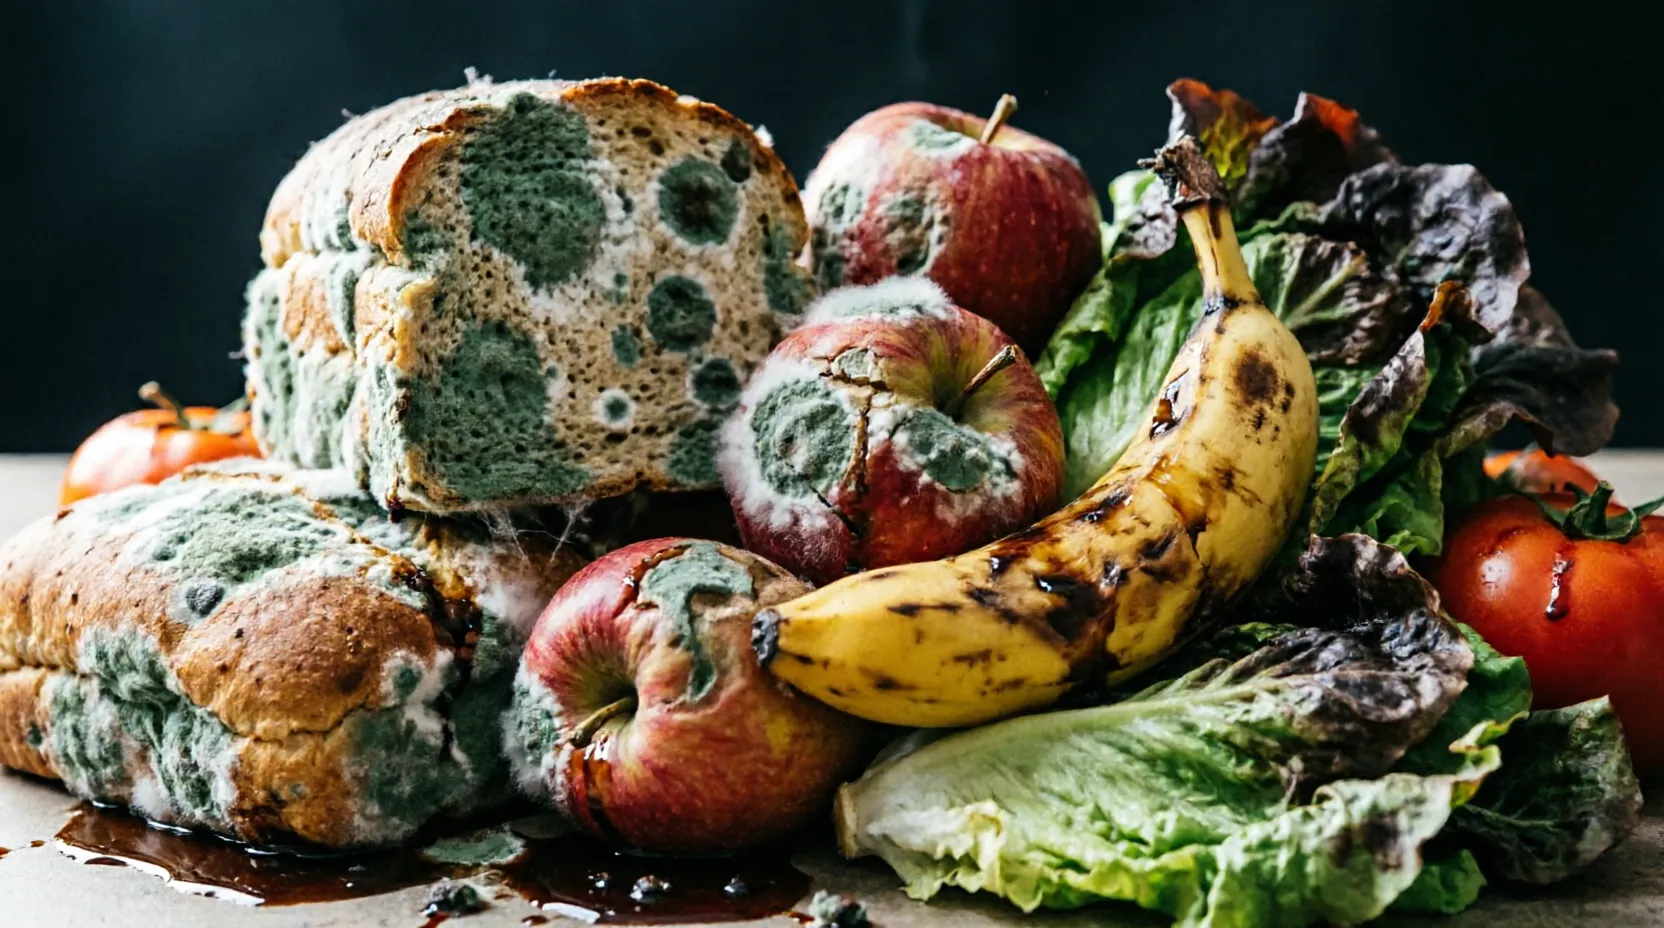
Каждый год в России выбрасывается около 18 миллионов тонн продуктов питания. Это еда, которая ещё пригодна к употреблению, но по разным причинам не дошла до потребителя. Параллельно более 4% россиян живут за чертой бедности, а доля расходов на еду впервые за 16 лет приблизилась к 40%. На этом разрыве и возник фудшеринг.
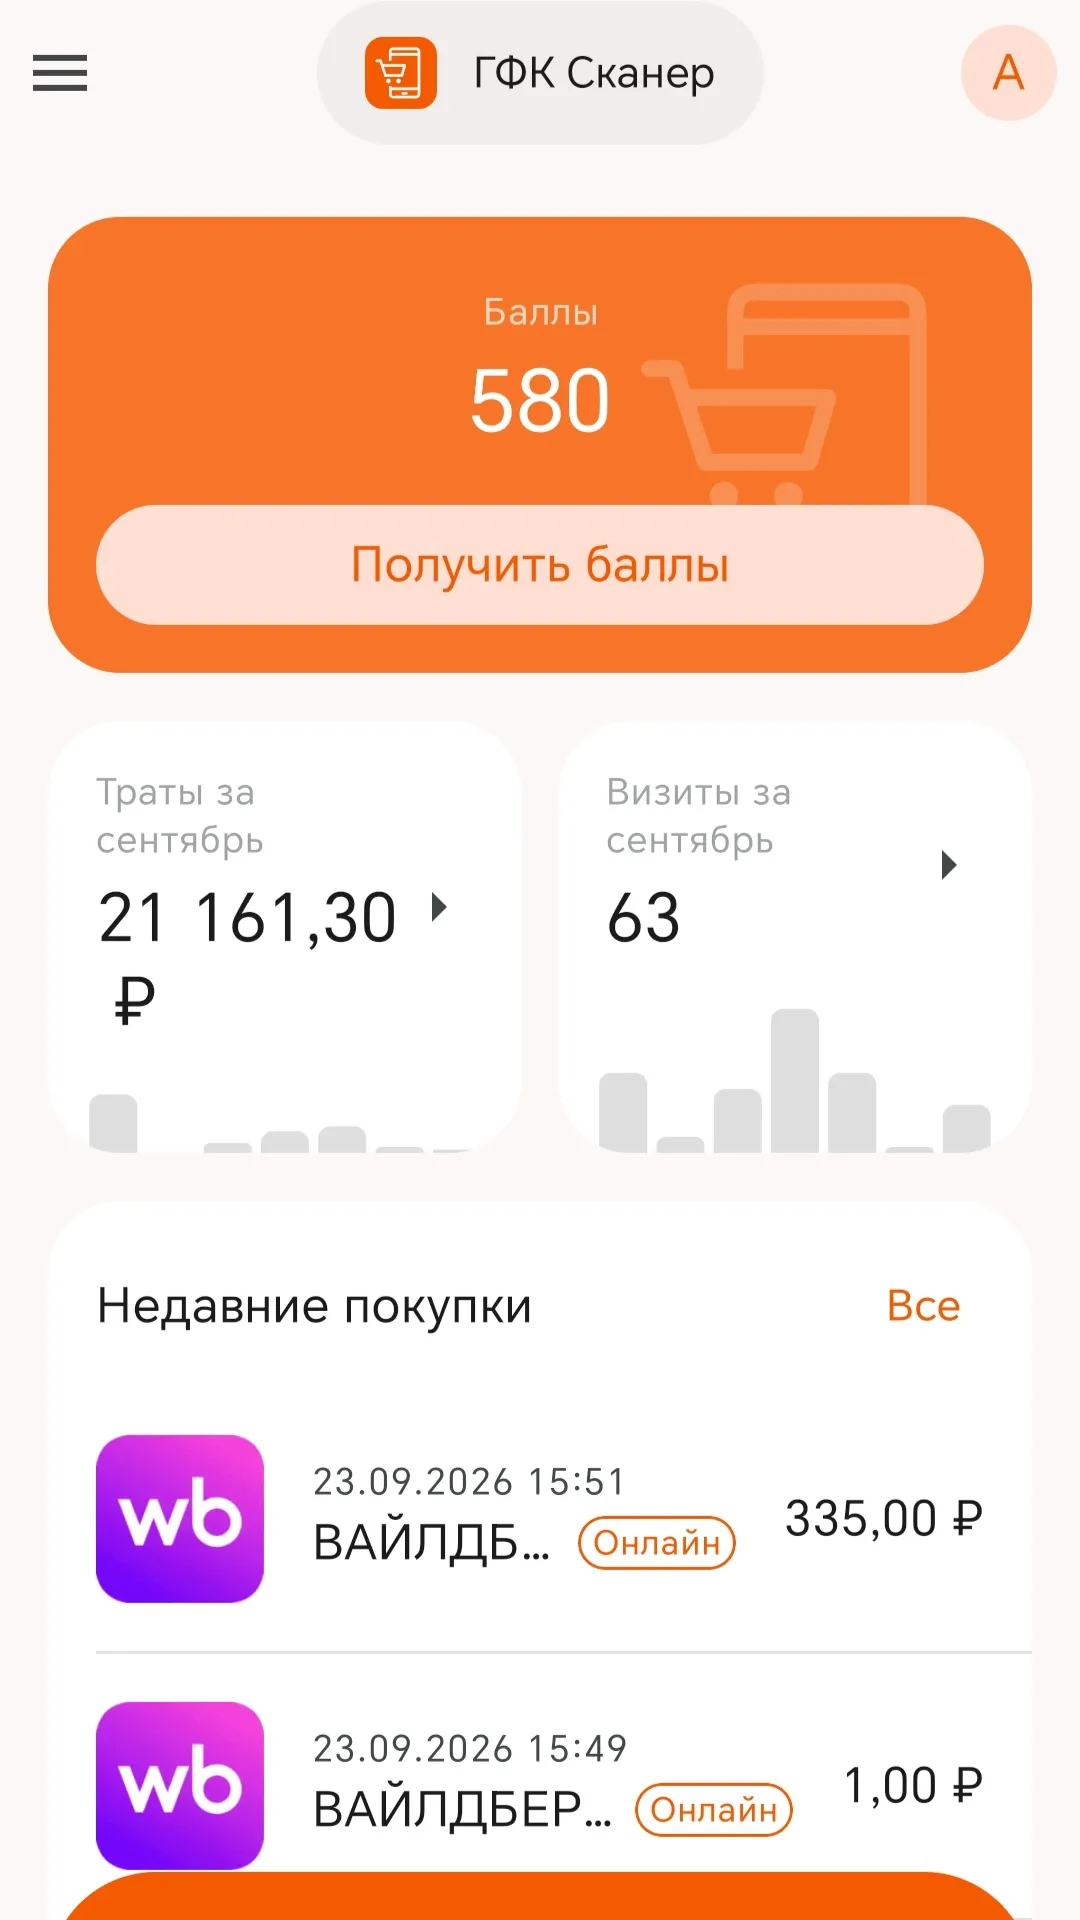
В мае этого года я зарегистрировалась в программе ГФК Сканер. Это сервис сканирования чеков и продуктов, сканируете свои ежедневные покупки и получаете бонусы, баллы, вознаграждение за опросы.
С 1 сентября цифровой рубль перестал быть экспериментом. 12 системно значимых банков открыли доступ, крупный бизнес с выручкой от 120 млн ₽ обязан принимать оплату. За первые 10 дней, по данным ЦБ, открыли около 87 тыс. кошельков - это капля в море, но кто-то уже платит.

С 2025 года я принимаю участие в платных опросах, которые позволяют получать вознаграждение за свое мнение о товарах и услугах. Кроме того, в опросниках имеется программа лояльности: за приглашение друга начисляется вознаграждение. Сразу оговорюсь, что вознаграждение за опросы небольшое и накапливается медленно. Хочу рассказать о своих любимых опросниках.
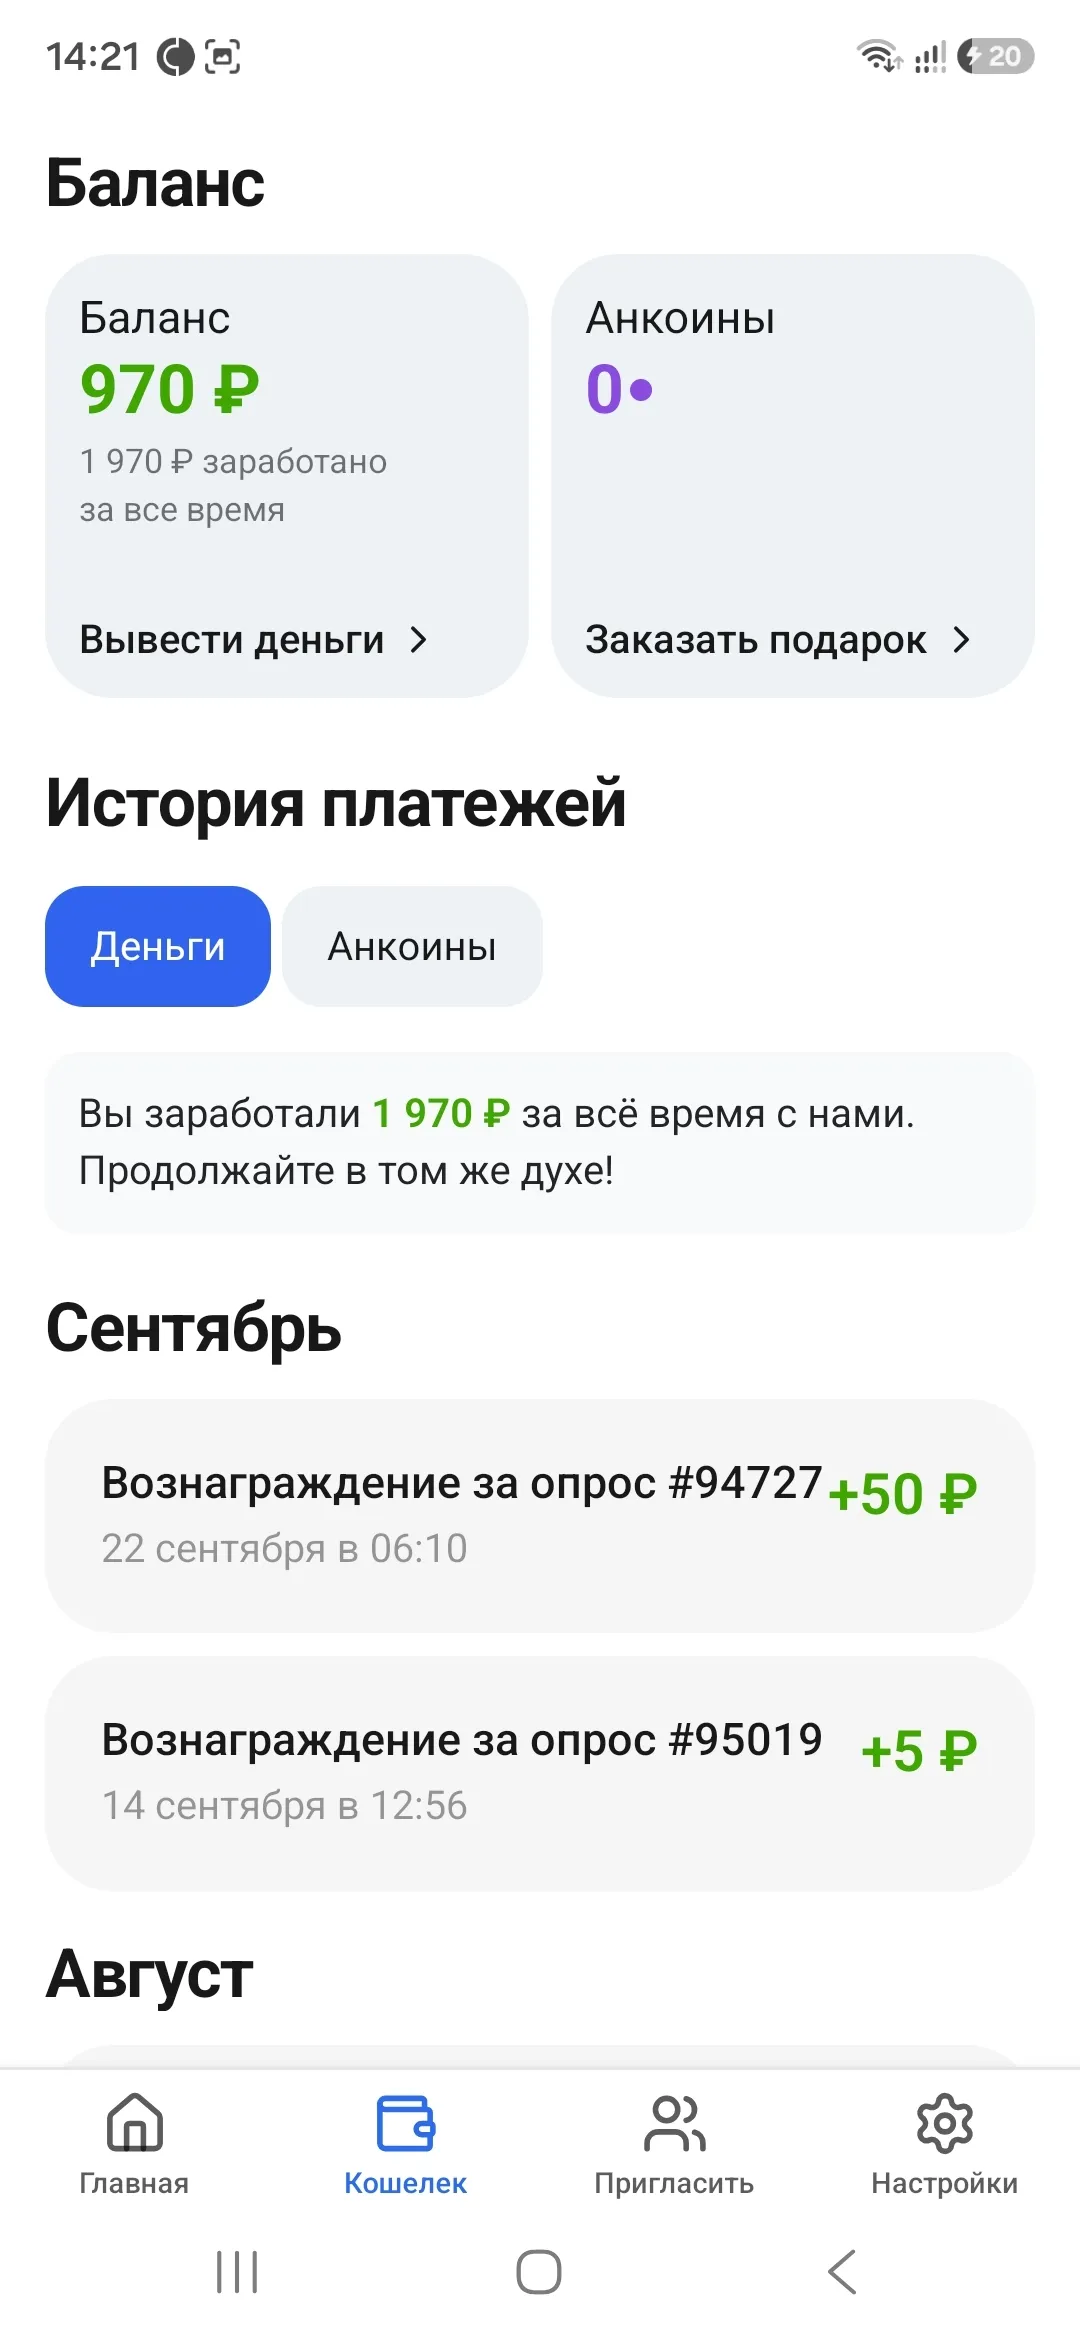

Мой фаворит Интернет Опрос, правда деньги на баланс мобильного, но это не проблема с баланса мобильного вывожу с комиссией 65 рублей , если 1000 р перевести на карту. Зато там быстрее всего копятся деньги, примерно раз в месяц-полтора получается 1000 р насобирать.
Каждый из нас хотя бы раз сталкивался с финансовыми ошибками, которые порой дорого обходятся. Сегодня я хочу поделиться своим опытом и рассказать о некоторых промахах, которые я совершил, и выводах, которые из этого сделал.
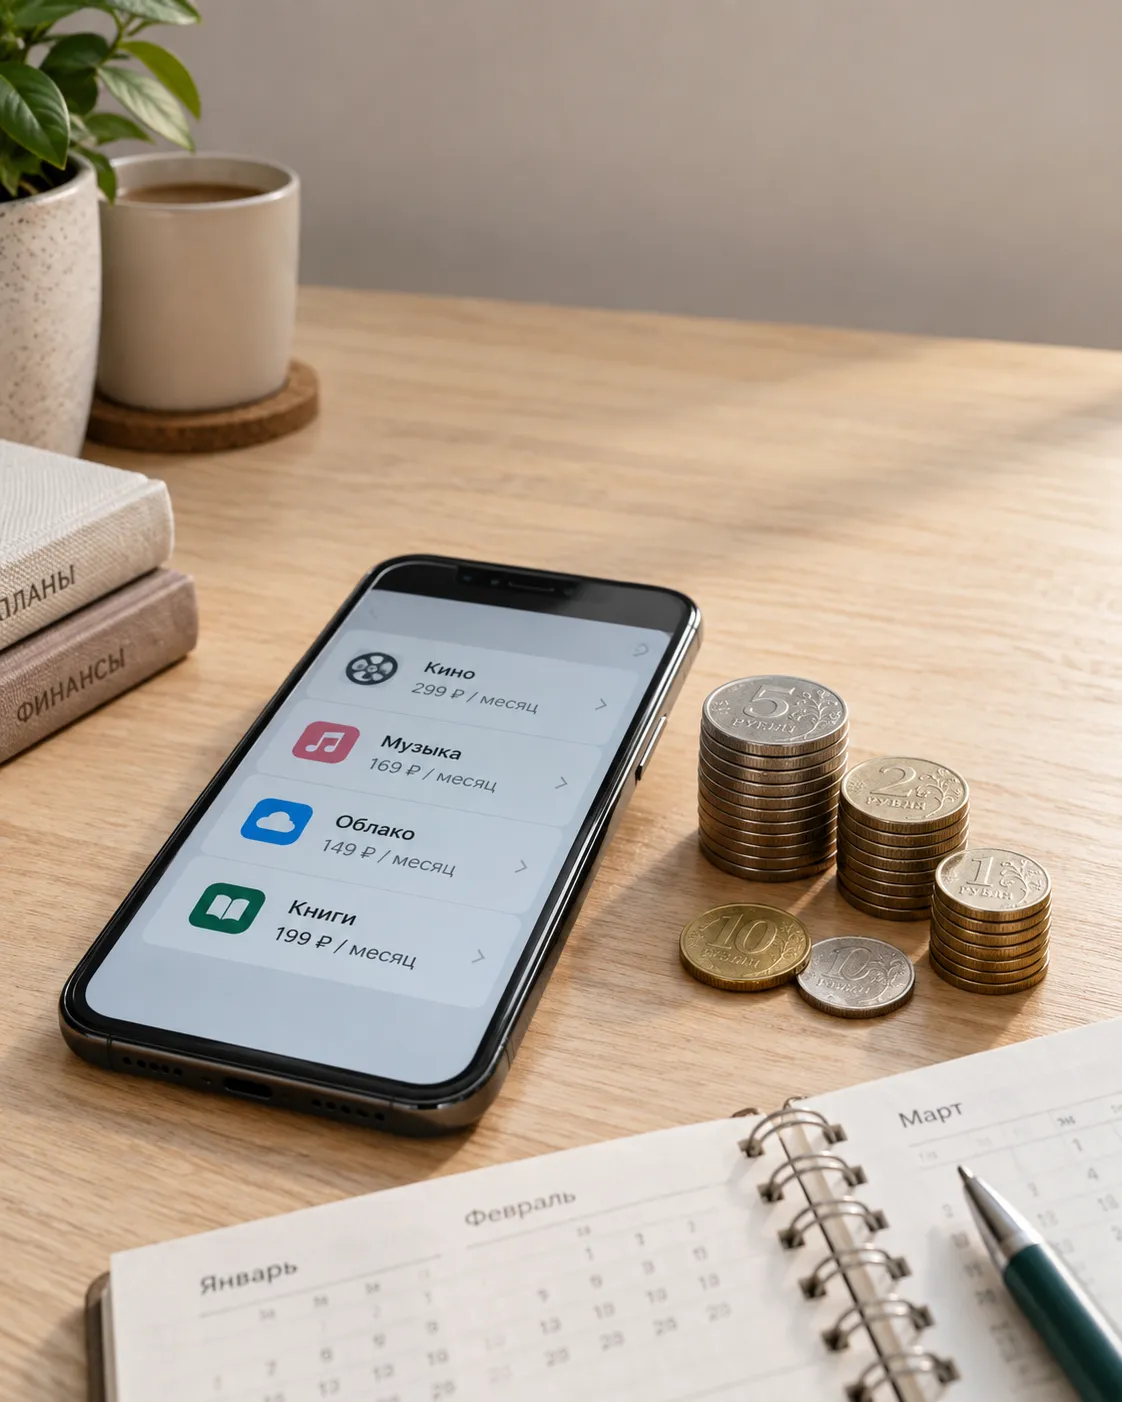
399 рублей за кино, 199 за музыку, еще немного за хранение фотографий. Каждое списание выглядит небольшим. Но согласились бы вы заплатить за весь набор сразу на год вперед?
Много лет продукты покупаем в магазинах "Пятёрочка". Как и в любом магазине , у сети есть свои карты лояльности. Карта лояльности- это инструмент, который помогает бизнесу выстраивать долгосрочные отношения с клиентами , а клиентам - получать выгоду от покупок. Она фиксирует участие в программе лояльности и даёт доступ к привелегиям: скидкам,бонусам,персональным предложениям, кэшбэку и другим преимуществам.

Хорошее у вас прибыль по этой связке Пятерочка...Альфа-карта... Билайн. В играх не бепу участие, просто элементарно некогда этим заниматься, но у меня мама - ас в этом виде)) Хорошая статья 🙌
Как покупать настольные игры и при этом экономить деньги?
Привет. Деньги — это одна из главных причин ссор в семьях. Мы с женой тоже через это прошли. Я тратил на свои хотелки, она — на свои, и к концу месяца мы не понимали, куда ушла зарплата. В какой-то момент решили: так больше нельзя.
Что мы сделали:
1. Завели общий бюджет. Не в смысле «все в кучу», а в смысле — общая таблица в Excel. Я настроил ее так, чтобы мы видели все доходы и расходы. Каждый вносил свои траты.
2. Разделили расходы. Общие (квартплата, еда, дети) — пополам. Личные (хобби, одежда...