


Как я сменил зарплатный банк и что из этого вышло
Два года я получал зарплату в банке, который меня перестал устраивать. Кэшбэк урезали, приложение тормозило, а поддержка отвечала шаблонами. Я решил сменить зарплатный банк. Думал, это дело одного вечера. Оказалось, целый квест.
Начал с выбора. Сравнил три банка по условиям: ставка на остаток, кэшбэк, удобство приложения, надёжность. Выбрал тот, где были нормальные категории кэшбэка и внятное приложение. Открыл там карту, проверил, как работает, попробовал переводы. Убедился, что всё устраивает, и только потом пошёл в бухгалтерию.
Сама процедура оказалась проще, чем я думал. По статье 136 ТК РФ я имею право получать зарплату в любом банке, и работодатель не может отказать. Достаточно написать заявление не позднее чем за пять рабочих дней до выплаты и указать новые реквизиты. В бухгалтерии приняли без вопросов, попросили только точные реквизиты счёта. Через неделю зарплата пришла уже в новый банк.
А вот дальше началось интересное. Перенос автоплатежей оказался главной головной болью. У меня было около десяти регулярных списаний: коммуналка, интернет, мобильная связь, кредит, подписки, страховка. Часть платежей была привязана к старой карте напрямую, и их пришлось перенастраивать вручную. Где-то нужно было заново ввести данные карты, где-то привязать новый счёт, где-то написать заявление на изменение реквизитов. На это ушло почти две недели, и пару раз я чуть не пропустил платежи - хорошо, вовремя заметил напоминания.
Ещё один сюрприз: кредиты. Если у вас есть действующий кредит в старом банке, его лучше не бросать, а закрыть или перевести аккуратно. У меня была кредитка, которую я погасил и закрыл до перехода. Если бы оставил, пришлось бы помнить о двух приложениях и следить за платежами отдельно.
Что в итоге? Я доволен. Новый банк даёт нормальный кэшбэк, приложение работает быстро, а поддержка отвечает по делу. Но главное - я понял, что смена зарплатного банка это не про один вечер, а про систему. Нужно заранее составить список всех автоплатежей, перенести их по одному и проверить, что ничего не висит на старой карте.
Стоило ли оно того? Для меня - да. Но если вас всё устраивает в текущем банке, менять только ради лишних 2% кэшбэка, наверное, не стоит. Хлопот больше, чем кажется.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Три года назад у меня не было никакой подушки. Зарплата приходила и уходила, а если случалась незапланированная трата - я либо лез в кредитку, либо занимал у родителей. После очередного такого случая я решил, что хватит. Так началась история моего резервного фонда.
Я хочу с вами поделиться своими знаниями по одному супермаркету, который, как мне кажется, незаслуженно обделен здесь вниманием. И это....Лента!!! Сейчас, сев за создание этого поста, я сама сильно удивилась, узнав, какие магазины входят в группу Лента. И это оказались "Супер Лента", "Гипер Лента", ...."Монетка", и ...."Улыбка Радуги" и ....."О’КЕЙ".👍😊
В 1971 году нобелевский лауреат Герберт Саймон произнёс фразу, которая оказалась пророческой: «Богатство информации порождает бедность внимания». Сегодня, спустя полвека, эта бедность стала главным дефицитом экономики. Средняя продолжительность концентрации человека упала с 12 секунд в 2000 году до 7,6 секунды в 2026-м - на 36,7% за четверть века. Внимание превратилось в товар, который платформы собирают в промышленных масштабах и перепродают рекламодателям.
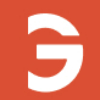
18 сентября 2026 года в городе Набережные Челны состоялось масштабное торжественное мероприятие, посвящённое 50-летию завода «КАМАЗ» и автоспорта города. Дирекция Управления главного конструктора «КАМАЗ» была создана в Москве в 1971 году и переехала в Набережные Челны в 1975 году. История, объединяющая автомобильный завод, город и людей, посвятивших жизнь автоспорту, отсчитывается от 1976 года: 18 сентября первый багги челнинского клуба, тогда называвшегося «Багги-КАМАЗ», отправился в Рязань...
С наступлением осени у некоторых людей могут обостряться хронические заболевания желудочно-кишечного тракта (ЖКТ): гастрит, гастроэзофагеальная рефлюксная болезнь (ГЭРБ), функциональные нарушения кишечника. Изменение рациона, снижение физической активности, стресс и сезонные инфекции могут способствовать появлению изжоги, тяжести в желудке, вздутия и нарушения стула. О том, как подготовить организм к смене сезона и что делать при появлении неприятных симптомов, рассказали врачи «Виртуальной...
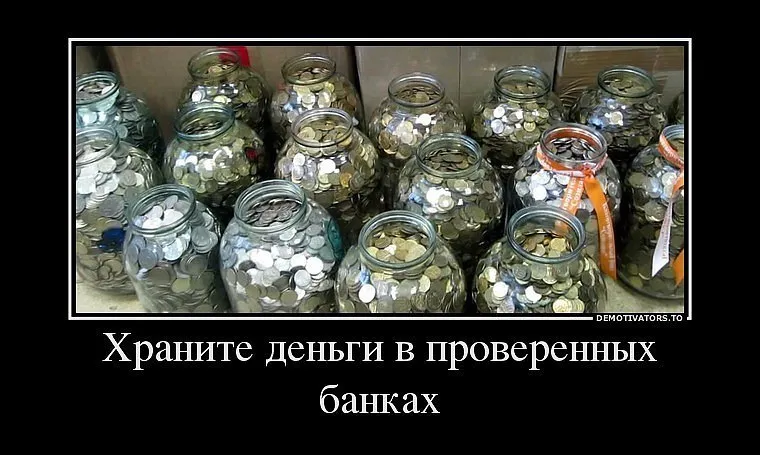
Есть два варианта: держать на вкладе или накопительном счете. Каждый решает для себя эту проблему выбора по-разному.


Для меня отсутствие офиса не повод не доверять банку
Начните с цели
Вайлдберриз Банк последовал примеру других банков и запустил не так давно реферальную программу по приглашению друзей в WB Банк.
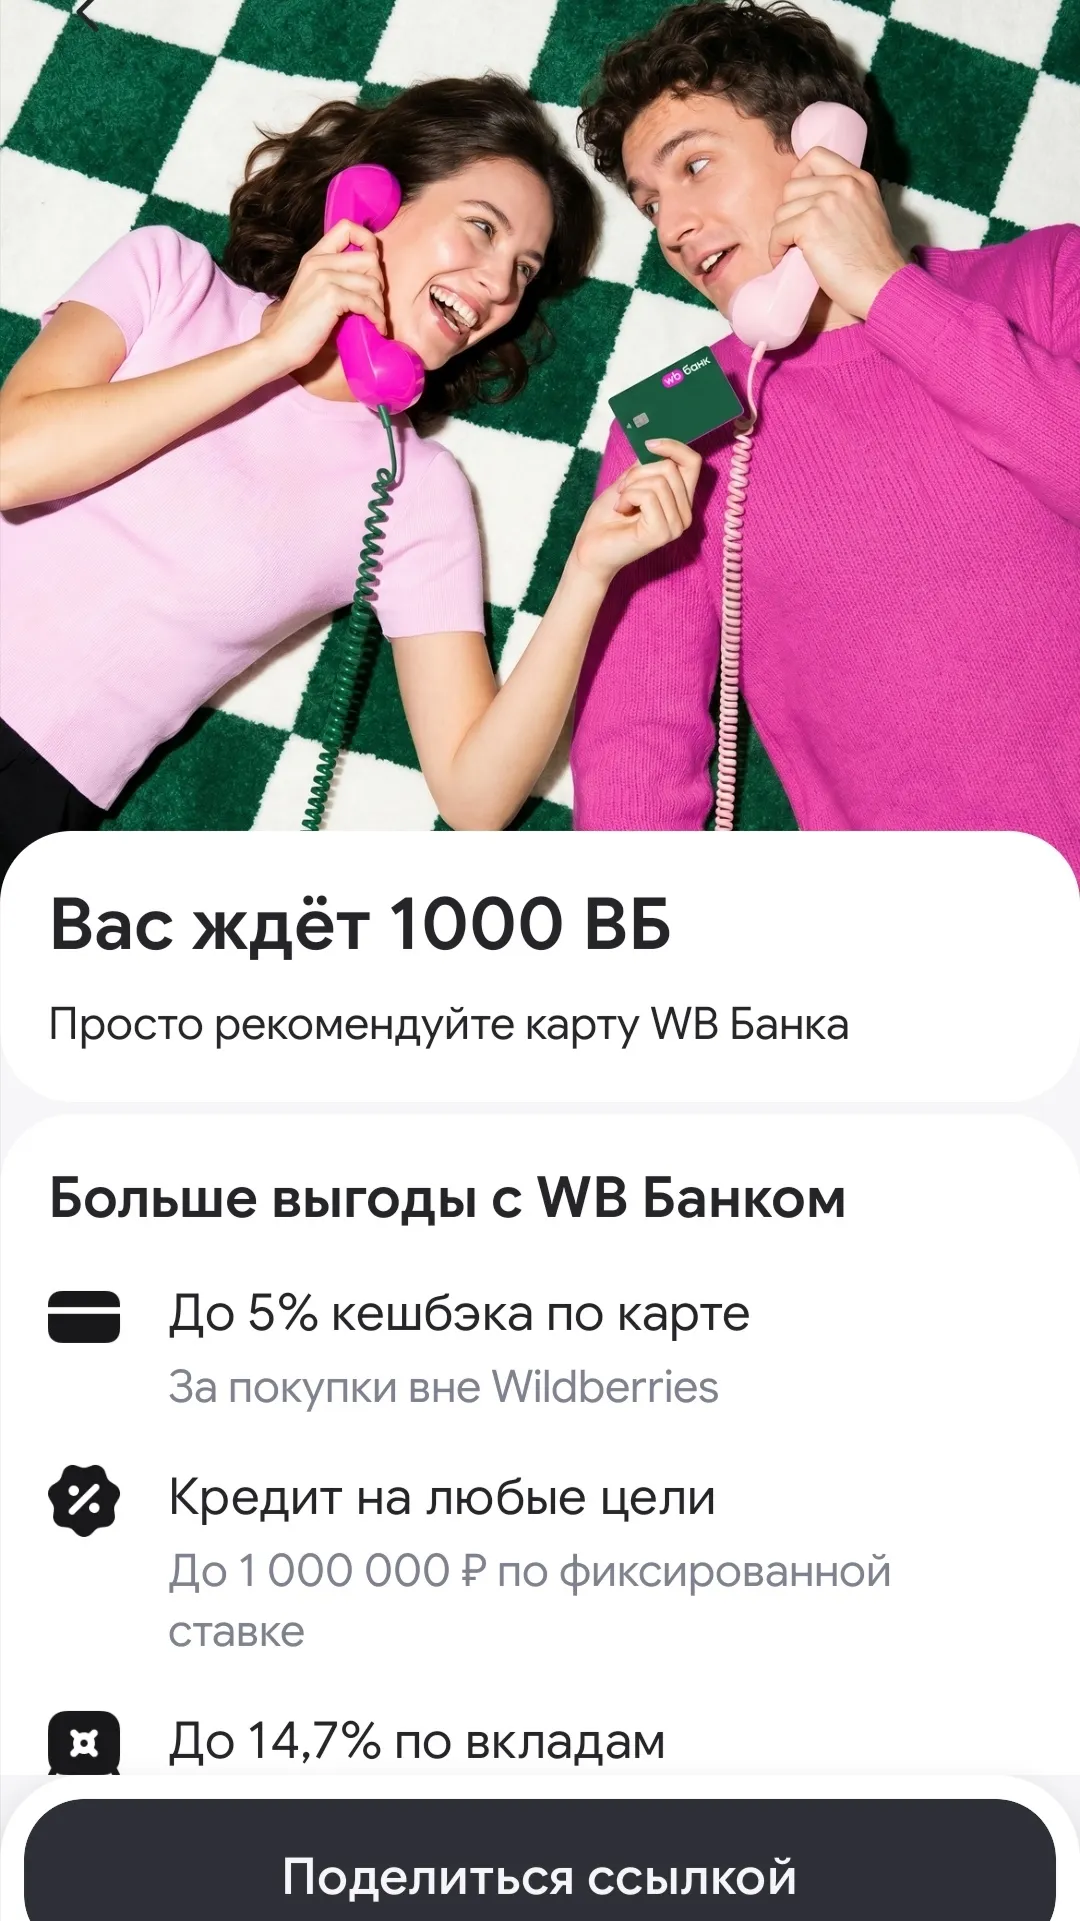

Карту получила еще в мае 2026, но пока никого не приглашала
Финансовая стабильность начинается не с больших доходов, а с умения правильно распоряжаться тем, что уже есть. Полезно вести учёт расходов, заранее планировать крупные покупки и формировать финансовую подушку на непредвиденные ситуации.