


Эпоха открытых API: как банки объединяются в один экран и к чему это приведет
Внимание: Материал носит исключительно информационный характер. Автор не призывает к совершению каких-либо действий.
У большинства современных людей открыты счета сразу в нескольких банках. В одном вы держите зарплатную карту, в другом открыли выгодный вклад, а в третьем пользуетесь кредиткой с хорошим кэшбэком. Из-за этого управление личным бюджетом превращается в бесконечный квест: нужно постоянно переключаться между разными мобильными приложениями, помнить кучу паролей, вручную перекидывать деньги между своими счетами и собирать общую статистику трат на коленке.
Прямо сейчас российский финтех-рынок решает эту проблему с помощью технологии Открытых API. Банки начали промышленный обмен данными. Это значит, что скоро вам больше не понадобятся пять разных банковских приложений на телефоне - управлять всеми своими деньгами можно будет через один-единственный экран. Но у такой максимальной свободы и удобства есть скрытая технологическая цена.
Что такое Открытые API и как устроен мультибанкинг?
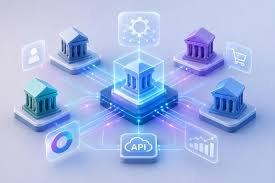
Если говорить простыми словами, Открытые API - это безопасные цифровые мосты, которые банки строят друг к другу по единым стандартам, утвержденным Центробанком. Эта технология позволяет разным финансовым системам «общаться» между собой напрямую, естественно, только с явного цифрового согласия самого клиента.
На практике это работает через функцию мультибанкинга:
1)Вы открываете приложение своего основного Банка А.
2)Нажимаете кнопку «Добавить карту другого банка».
3)Проходите быструю авторизацию и получаете возможность видеть баланс, историю операций и выписки по счетам из Банка Б и Банка В на одном экране.
4)Вы можете инициировать бесшовные переводы между своими счетами в разных банках в один клик, не выходя из единого интерфейса.
Скрытые риски единого финансового окна
Финтех-компании уверяют, что общие стандарты API защищены от классических киберугроз. Это действительно так, но централизация управления вашими деньгами создает новые уязвимости.
Во-первых, появляется риск одной точки отказа. Если раньше мошенники, получив доступ к вашему личному кабинету в одном банке, видели только часть ваших средств, то в системе мультибанкинга взлом одного ключевого приложения автоматически открывает злоумышленникам доступ к информации обо всех ваших капиталах во всех связанных банках.
Во-вторых, возникает проблема управления цифровыми согласиями. Когда вы разрешаете одному приложению забирать данные из другого, это согласие дается на определенный срок. Если вы активно пользуетесь множеством финтех-сервисов, легко запутаться, кому и какие доступы к своим счетам вы раздали. Для контроля этой истории Банк России совместно с Минцифры создает специальную Единую платформу коммерческих согласий на базе Госуслуг, где можно будет в один клик отозвать любые доступы.
Итог
Главный итог масштабной финтех-реформы Открытых API заключается в том, что банковская тайна в ее классическом понимании перестает быть изолированной внутри одной организации. Мультибанкинг - это невероятный шаг вперед с точки зрения удобства и экономии времени. Но этот инструмент требует от пользователя максимальной цифровой ответственности. Объединяя все свои счета в одном интерфейсе, вы обязаны защитить это «главное окно» самым сложным паролем, обязательно включить двухфакторную аутентификацию и регулярно проводить ревизию выданных банкам разрешений. Технологии дают нам комфорт, но безопасность по-прежнему остается нашей личной задачей.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Рекламные баннеры банков всё чаще пестрят цифрами, от которых глаза лезут на лоб: 20%, а то и 30% годовых по вкладу. Это на фоне того, что средняя максимальная ставка на рынке держится в районе 13-14%. Казалось бы, золотое правило финансовой грамотности — бежать от таких предложений как от огня, ведь бесплатный сыр только в мышеловке. Но здесь ситуация иная: банки ничего не скрывают, просто щедрая доходность идёт с оговорками.

Сегодня 25 сентября — а значит самое время заглянуть в наше мобильное приложение и выбрать категории кешбэка на следующий месяц.
Что такое социальный вклад
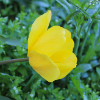
У меня были проблемы с активацией дебетовой карты Совкомбанка. И в этом посте я хочу подробно рассказать, как я справилась с этой ситуацией. Возможно, мой опыт кому-то будет полезен.
Многие наивно полагали, что поэтапное увеличение имущественного ценза для признания квалифицированным инвестором действительно защитит новичков от рискованных вложений. Логика регулятора выглядела стройно
Пустая кредитная карта с нулевым балансом снижает шансы на получение крупного кредита ровно так же, как и реальный непогашенный долг
Фикс Прайс всегда радует своми ценами, но сейчас покупки стали ещё выгоднее. Просто нужно оформить подписку, в зависимости от своих потребностей и получать повышенный кэшбэк. Каждый покупатель выбирает для себя уровень выгоды и наслаждается кэшбэком на будущие покупки. Уровень серебро даёт +5% кэшбэк, и стоит эта подписка 99 рублей. А уровень платина дает +7% кэшбэк и стоит 199 рублей. Всё честно и прозрачно, без автопродления. Выбор за тобой!

Жизнь не балует наивных людей, особенно когда речь заходит о покупке жилья. У меня два взрослых сына, и оба сейчас синхронно пришли к мысли, что пора обзаводиться собственными квадратными метрами. Как мать и человек, который верит сухим цифрам, а не рекламным лозунгам, я не стала охать, а просто открыла Ипотечный калькулятор Банки.ру , зарылась в графики платежей и решила трезво оценить их шансы.
Маме посоветовала открыть вклад Щедрая осень от Совкомбанк по ставке 13,5%. С подпиской десятка и регулярным пользованием картой Халва она получит до 5% к ставке, в зависимости от срока хранения денежных средств. Вклад можно открыть на срок от 3 месяцев до 36 месяцев.