Как я чуть не отдал 60 000 рублей «знакомому» с выгодным вложением)
В августе 2024 мне написал старый знакомый, с которым не общался лет пять. Поболтали, а через пару дней он закинул тему: есть закрытый чат, где «наставник» дает сигналы по инвестициям. Доходность 30% в месяц. Вложил 60 000 через месяц забрал 78 000. Я загорелся, но решил проверить.Что предлагали. Схема простая: перевожу деньги наставнику он торгует, я получаю процент. Никаких договоров — только переписка в телеграме и скрины «успешных сделок». Минимальный вход — 50 000. Знакомый якобы уже вложил 200 000 и получил 260 000.Что насторожило. Первое - доходность. 30% в месяц это 360% годовых. Даже Баффет столько не делает. Второе — ни лицензии, ни договора, ни оферты. Третье - знакомый давил: «вводи до пятницы, набор закрывается». Классика — искусственный дефицит.Что я сделал. Загуглил имя наставника на Банки.ру и форумах куча жалоб. Людям сначала давали вывести небольшую сумму, чтобы поверили, а потом просили докинуть еще. В итоге деньги пропадали. Вместо вложения открыл вклад под 16% годовых. Те же 60 000 за год дадут около 9 600 рублей. Не 30% в месяц, зато деньги целы. Знакомому написал: "Скинь лицензию ЦБ и договор". Он тут же слился..Сравнение. Первый вариант «вложение» через знакомого: обещают 30% в месяц, но нет документов и гарантий, риск потерять все почти 100%. Второй банковский вклад: 16% годовых, страховка государства до 1,4 млн, договор на руках, доход меньше, но реальный. Выбрал второе. Не пожалел.Вывод для меня такой. Если обещают доход выше 20-25% годовых и нет лицензии, договора и объяснения, откуда прибыль это почти всегда развод. Настоящие инвестиции не работают по схеме «скинь деньги в телеграм». И старые знакомые тоже могут быть частью схемы — либо их обманули, либо они получают процент за приведенного.Совет. Перед тем как отдавать деньги, проверьте: есть ли организация в реестре ЦБ, есть ли договор, что пишут на Банки.ру. Смущает хоть что-то не вкладывайте. Лучше потерять возможность, чем деньги.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Взяла Арктическую ипотеку в декабре 2025 года как одинокий родитель, никаких подтверждающих документов за этот год от меня не требовалось, никакие пункты договора не нарушены, но банк в сентябре 2026 года почему-то решил поднять ставку с 2 до 17 процентов даже не называя причины! Написаны уже несколько обращений, банк дальше тянет время и не дает абсолютно никакого ответа. Банку абсолютно все равно где люди должны взять эти деньги, чтобы заплатить за ипотеку после повышения ставки! Буду уже...

Как так можно поднять без предупреждения?А в договоре что прописано?Можно изменить ставку в любое время?
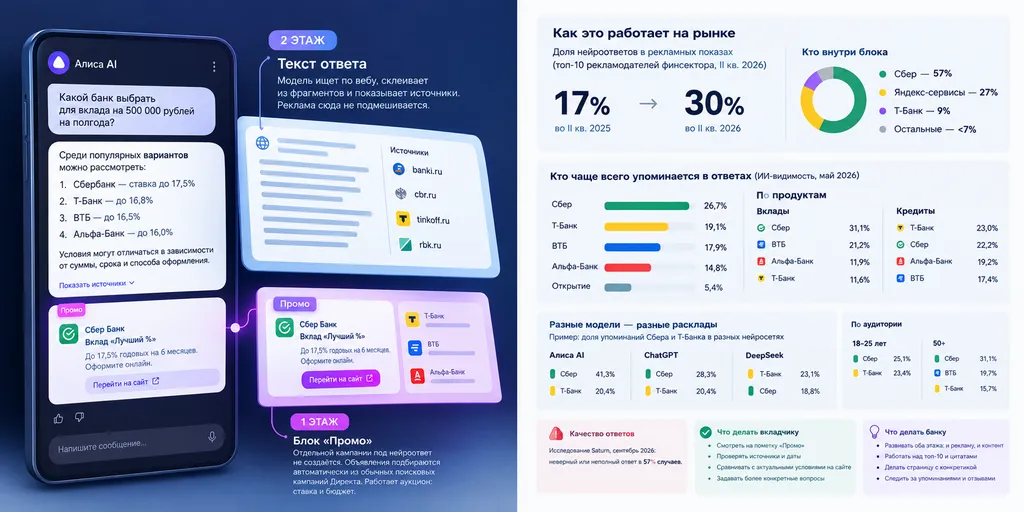
Двадцать пятого сентября я спросил Алису AI, в какой банк положить 500 тысяч рублей на полгода. Ответ пришёл привычный: четыре названия, порядок почти как в моих августовских замерах. А под текстом ответа висел блок с пометкой "Промо" и ссылкой на банк, которого в самом ответе не было.
Мало кто отслеживает, как меняется отношение к деньгам в зависимости от конкретной цифры на экране телефона. Представьте две ситуации. В первой вы открываете приложение банка и видите ровный, красивый баланс: 50 000 рублей. Во второй - на экране горит 53 412 рублей.
Каждый из нас стремится контролировать свой бюджет, искать выгоду и не переплачивать лишнего. Разумная экономия - это признак финансовой зрелости. Но иногда стремление сберечь копейку незаметно перерастает в настоящую токсичную скупость, которая начинает портить отношения с близкими и ухудшать качество жизни.Давайте разберем четыре явных признака того, что бережливость превратилась в проблему, и как вернуть баланс в свой кошелек.
Наш кошелек больше не опустошается крупными, разовыми покупками - мы научились контролировать большие траты. Сегодня наши сбережения незаметно вытекают через сотни мелких, автоматических и неосязаемых ручейков. Давайте разберем математику этого процесса и поймем, как вернуть контроль над картой.
Процесс оплаты проезда стал абсолютно автоматическим: достаточно приложить обычную дебетовую карту или смартфон к валидатору на поручне, и система одобряет проход за долю секунды. Нам кажется это логичным, удобным и прозрачным, ведь больше нет необходимости покупать бумажные билеты, стоять в очередях в кассы или искать мелкие наличные деньги в карманах.
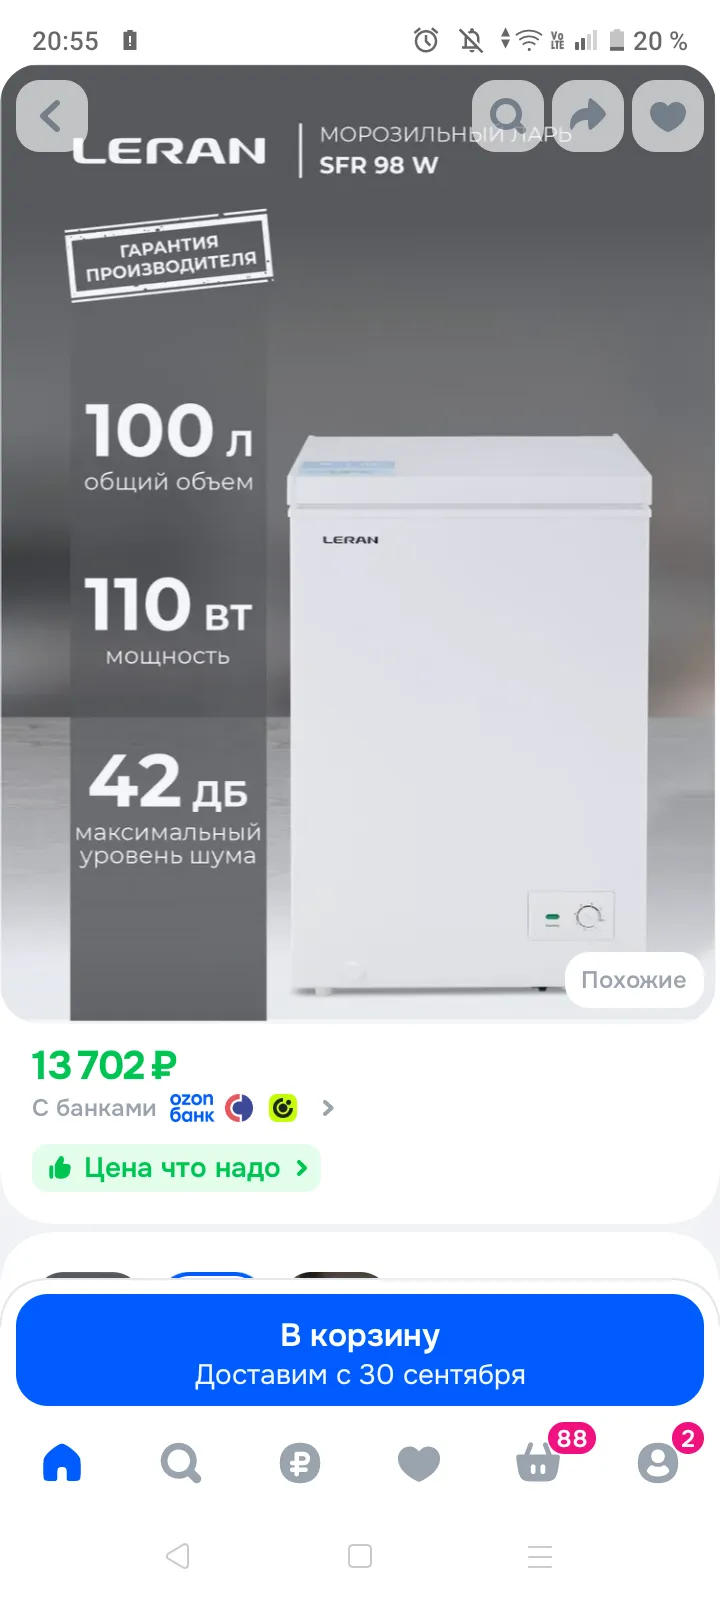
Решили с мужем, что нам нужен в хозяйстве морозильный ларь. Попав в город, при ценились, выбрали что понравилось модель, объём и цена. Приехав домой обсудили все за и против вроде бы и надо, вроде и не к свету, все же решили купить и забыть. Я для интереса решила сравнить, что такой ларь стоит на озоне, в магазине бытовой техники, и ещё такой вариант у знакомой, которая держит свой магазин. Конечно третий вариант самый простой и удобный для нас так как своей машины не имеем. В расчетах вот, что...

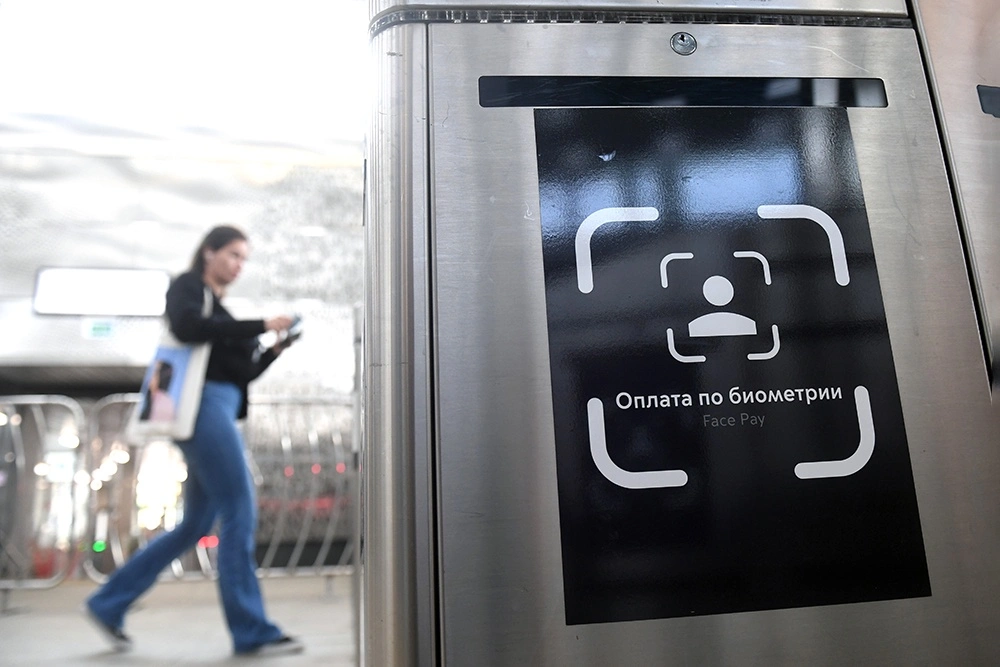
Современная индустрия финансовых технологий предлагает человеку беспрецедентный уровень повседневного комфорта. Главным вектором развития этой сферы в сентябре 2026 года стало повсеместное внедрение биометрических систем расчетов, когда для подтверждения транзакции на кассе магазина пользователю больше не требуется пластиковая дебетовая карта, смартфон со специальным чипом или ввод СМС-паролей. Достаточно просто посмотреть в объектив специальной камеры у прилавка, и умный софт мгновенно...
Современные технологии не стоят на месте. В каждом банке при звонке на горячую линию ты сталкиваешься с голосовым помощником на базе нейросетей. Порой случаются курьёзные ситуации. Сделаны они так, что не сразу поймёшь: с тобой говорит робот. Только после нескольких странных вопросов заподозришь неладное. И главное — ни в какую не хотят пропускать к реальному оператору. Лишь после пятой попытки попадаешь к человеку. На моё требование позвать оператора вежливо, но очень требовательно уверяют, что...

История развития мировых финансовых систем знает немало парадоксальных моментов, когда человеческая цивилизация училась управлять доверием, ликвидностью и транзитными потоками материальных ресурсов. Мы привыкли думать, что понятие многоуровневой верификации данных, защита транзакций от скрытого копирования и борьба за неприкосновенность активов - это продукт исключительно цифровой цивилизации, порожденный развитием интернета, сложных шифровальных роботов и мобильных телефонов.Однако самый...