


Почему я выбрал вклад в Сбербанке со ставкой 13,5% на 7 месяцев
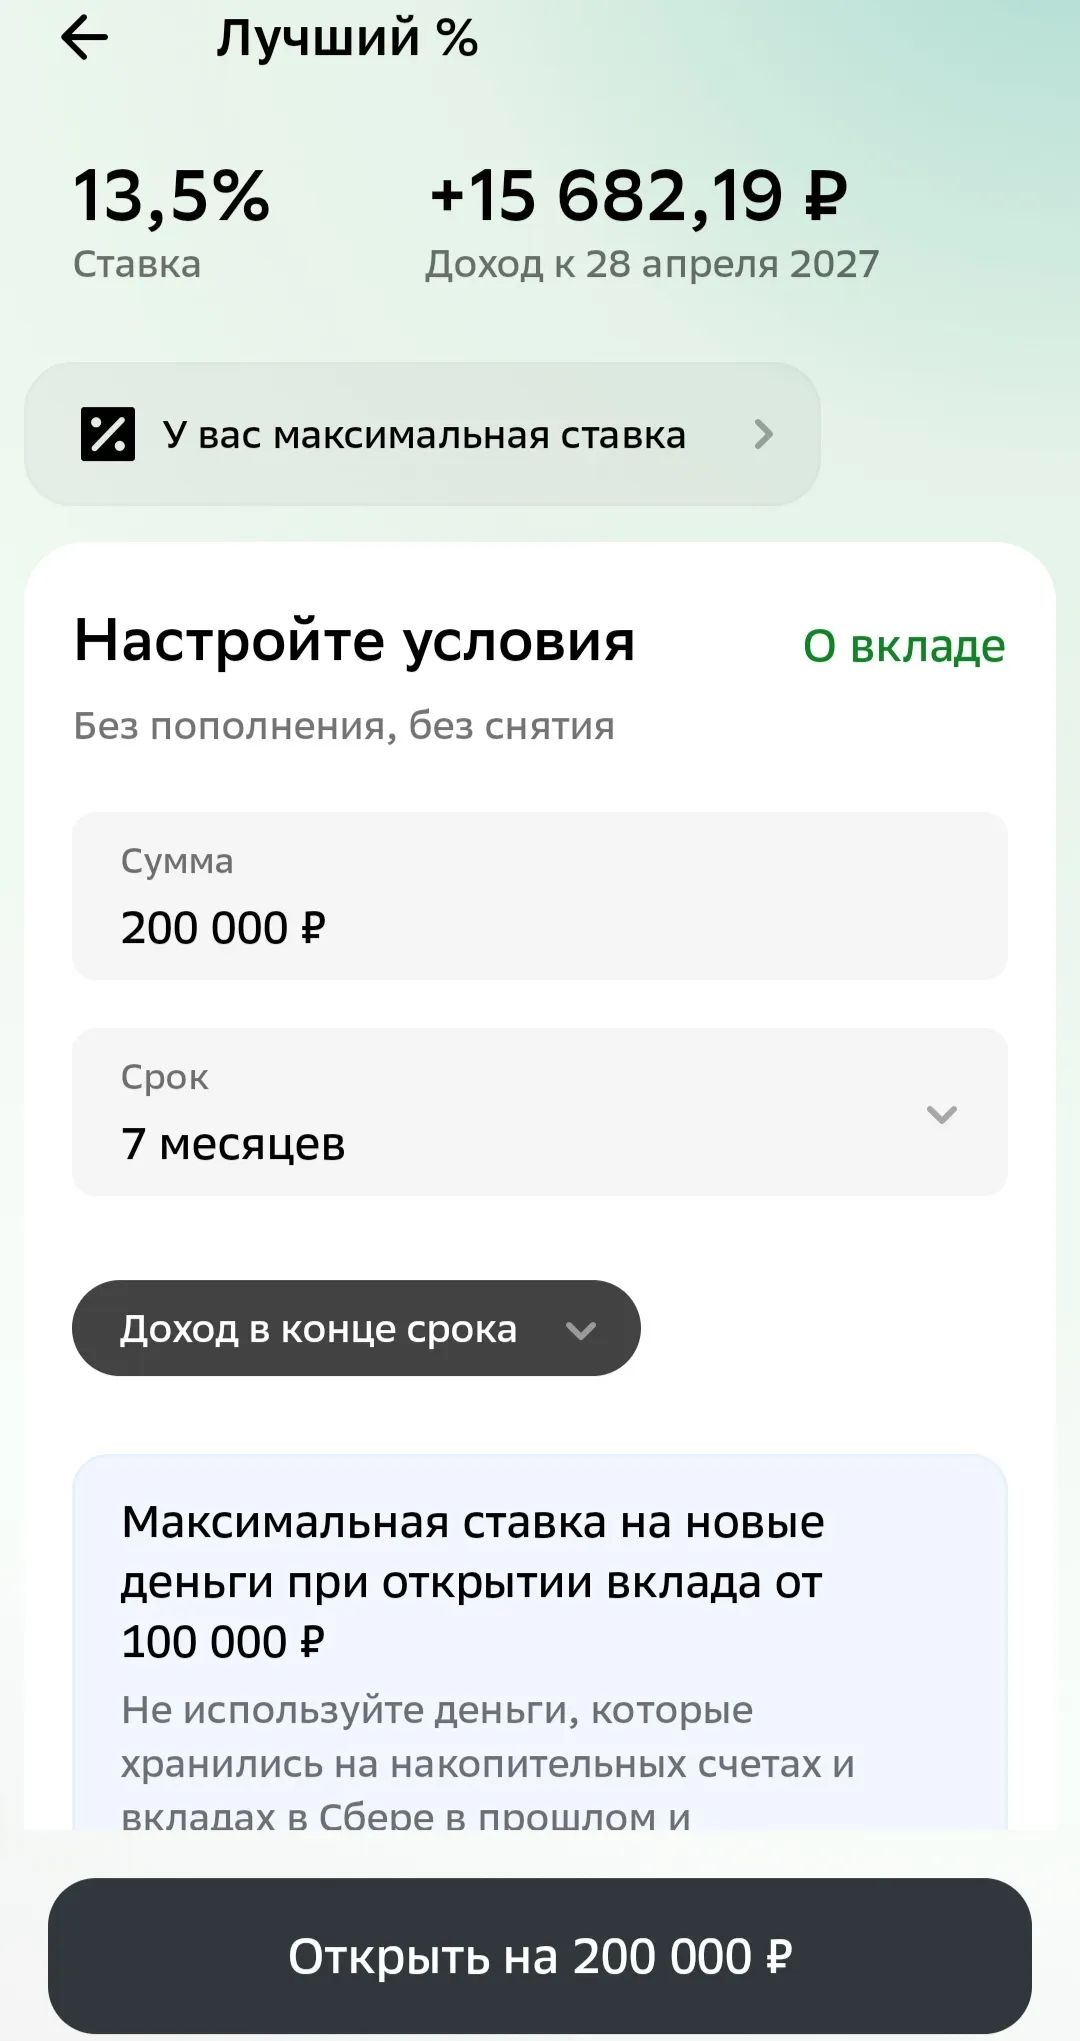
Я выбрал вклад "Лучший%" в Сбербанке на 7 месяцев под 13,5% годовых, потому что это один из самых выгодных и сбалансированных вариантов краткосрочного размещения новых средств под актуальный процент.
Основные причины и условия выбора:
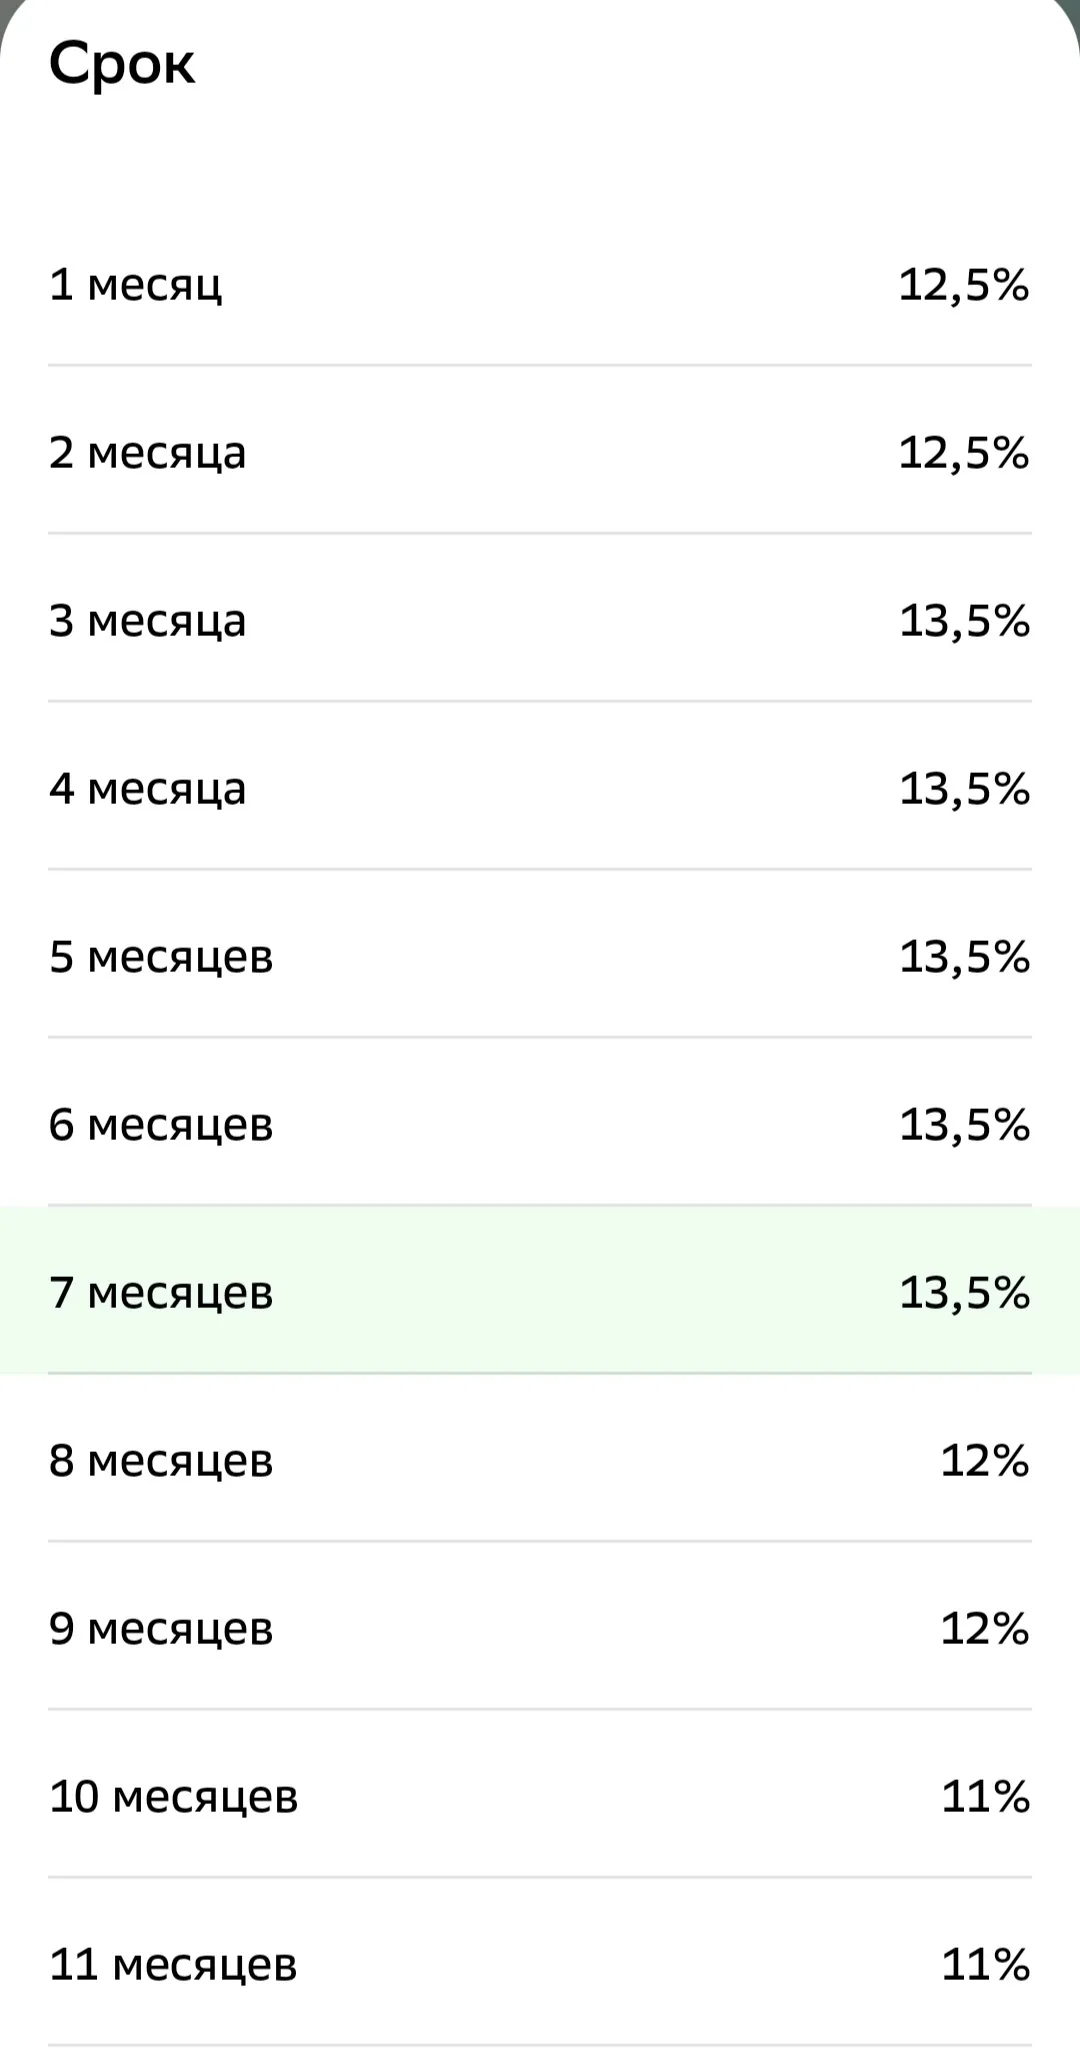
- Высокая доходность на средний срок: Ставка 13,5% годовых на 7 месяцев является одной из максимальных базовых доходностей, предлагаемых Сбербанком для периодов средней длительности (такие же условия действуют на сроки от 3 до 6–7 месяцев).
- Условие «новых денег»: Повышенная ставка применяется для средств, которых ранее не было на вкладах и накопительных счетах банка, что позволяет выгодно разместить свежие сбережения.
- Фиксация условий: Срок в 7 месяцев позволяет зафиксировать высокую доходность на конкретный период. Если цель - защита части сбережений от инфляции и возможных изменений рыночных ставок -стоит рассмотреть данный вклад к открытию.
- Надежность: Размещение средств в крупнейшем банке страны с государственной поддержкой и страхованием вкладов до 1,4 млн рублей. Да есть другие банки, которые предлагают более высокие процентные ставки по вкладам, но офисы Сбербанка в шаговой доступности во многих, даже небольших городах - это преимущество для тех, кто склонен не доверять банкам свои деньги, если у них нет физических офисов и они работают в дистанционном формате обслуживания.
Я открыл вклад на сумму 200 000 рублей, вообще минимальная сумма к размещению - от 100 000 рублей.
При размещении на вкладе суммы 200 тысяч рублей - я получу в конце срока вклада проценты в сумме 15 682 рубля.

Срок вклада -7 месяцев. Я точно знаю, что в этот период эти деньги мне не понадобятся, поэтому выбрал вклад, а не накопительный счет с ежедневным доходом. Если вы не готовы заморозить средства на такой срок, рекомендую рассмотреть к открытию НС, если вы ни разу не открывали накопительный счет в Сбербанке или открывали, но давно, скорее всего у вас будет действовать приветственная ставка по НС 12,5% годовых.
📊 Как работает расчетный период в Сбере
- Старт отсчета: Расчетный период начинается в день открытия счёта и длится ровно один месяц.
- Ежедневный остаток: Проценты начисляются на фактическую сумму на счёте в начале каждого дня.
- Выплата: Проценты выплачиваются ежемесячно в дату открытия счёта.
💡
📊 Как работает расчетный период в Сбере
- Старт отсчета: Расчетный период начинается в день открытия счёта и длится ровно один месяц.
- Ежедневный остаток: Проценты начисляются на фактическую сумму на счёте в начале каждого дня.
- Выплата: Проценты выплачиваются ежемесячно в дату открытия счёта.
💡 Почему день недели или месяца не важен
- Нет привязки к календарю: Доход считается за каждый день нахождения денег на счёте.
- Приветственная ставка: Повышенный процент (приветственные 12,5% годовых) действует первые 61 день независимо от того, открыли вы счёт 1-го или 25-го числа.
- Нет привязки к календарю: Доход считается за каждый день нахождения денег на счёте.
- Приветственная ставка: Повышенный процент (приветственные 12,5% годовых) действует первые 61 день независимо от того, открыли вы счёт 1-го или 25-го числа.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Всем привет! Давайте сразу к делу. Я долго думала, как рассказать о своих финансах так, чтобы это не было похоже на скучный учебник по экономике. И тут меня осенило: мой путь в финансах — это точная копия моих отношений с одеждой.
- Льготный период сбрасывается, если не внести минимальный платёж. Минимальный платёж — 8% от суммы долга. Пропустил — и прощай, грейс.
Заголовок кликбейтный, но правдивый. Рассказываю без прикрас.
Увидел отличное предложение в Банки.ру и открыл вклад в Свой Банке под 13,79% плюс 1,5 % банки мани. В реальном банковском секторе такого не найти...
А вы знали, что в Ленте покупку от 1700 можно оплатить бонусами спасибо, аж 99%.А накопить их гораздо быстрее с подпиской СБЕР Прайм, которая дает вместо 3 категорий 5 повышенного кэшбэка на выбор. Первый месяц подписка бесплатная.
«Пользуюсь «Банки.ру», чтобы сравнивать вклады и кредиты: удобно, что сразу видно ставки, сроки и условия отразных банков. Фильтры помогают быстро сузить выбор, а калькулятор — понять, сколько реально выйдетпереплата или доход. Из плюсов — много отзывов реальных людей, это помогает увидеть подводные камни.Иногда попадаются устаревшие данные, но в целом площадка выручает, когда нужно быстро сориентироваться».
Интересно, действительно ли так выгодно банкам раздавать деньги-бонусы людям за выпуск дебетовых карт. И на чем строится интерес.
Дебетовая или социальная карта МИР
Облигации или вклад: где хранить деньги
Приветственная ставка позволяет временно получать повышенный доход по накопительному счету. Такой процент обычно предлагают новым клиентам или тем, кто впервые открывает определенный продукт. При этом повышенная ставка действует ограниченное время, а для ее получения банк может установить дополнительные требования.