


Накопительный счёт под 15,5%: как я выбирал между вкладом и счётом и что решил
Недавно я задумался, куда переложить деньги, которые лежат на вкладе в другом банке. Ставка там уже не такая вкусная, а на горизонте замаячила цель — накопить на первоначальный взнос. Начал сравнивать варианты и понял, что накопительный счёт может быть выгоднее вклада, если правильно подойти к выбору.
Вклад или накопительный счёт?
Вклад — это стабильно, но деньги «заморожены» на срок. Если снять досрочно, проценты почти сгорают. Накопительный счёт — другое дело: пополняй и снимай без потери дохода, а проценты капают на ежедневный остаток. Для меня это критично, потому что деньги могут понадобиться в любой момент.
Я сравнил несколько предложений и остановился на накопительном счёте «МТС Деньги». Вот что привлекло:
- 15,5% годовых на ежедневный остаток в первые два месяца. Это выше, чем по большинству вкладов.
- Лимит 5 млн ₽ — на эту сумму начисляют повышенный процент.
- Пополнение и снятие без ограничений — деньги доступны всегда.
- Доход каждый день — проценты начисляются на остаток, а не в конце срока.
Сколько можно заработать?
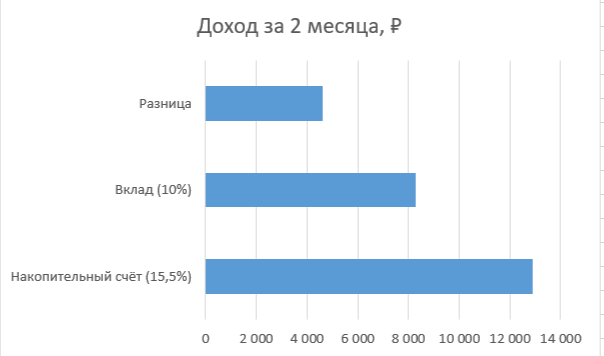
Я посчитал на примере суммы 500 000 ₽. При ставке 15,5% годовых за два месяца доход составит примерно 12 900 ₽. Если бы я оставил эти деньги на вкладе под 10% годовых, то получил бы около 8 300 ₽. Разница — более 4 600 ₽. Для меня это ощутимо.
Важные нюансы, которые я выяснил:
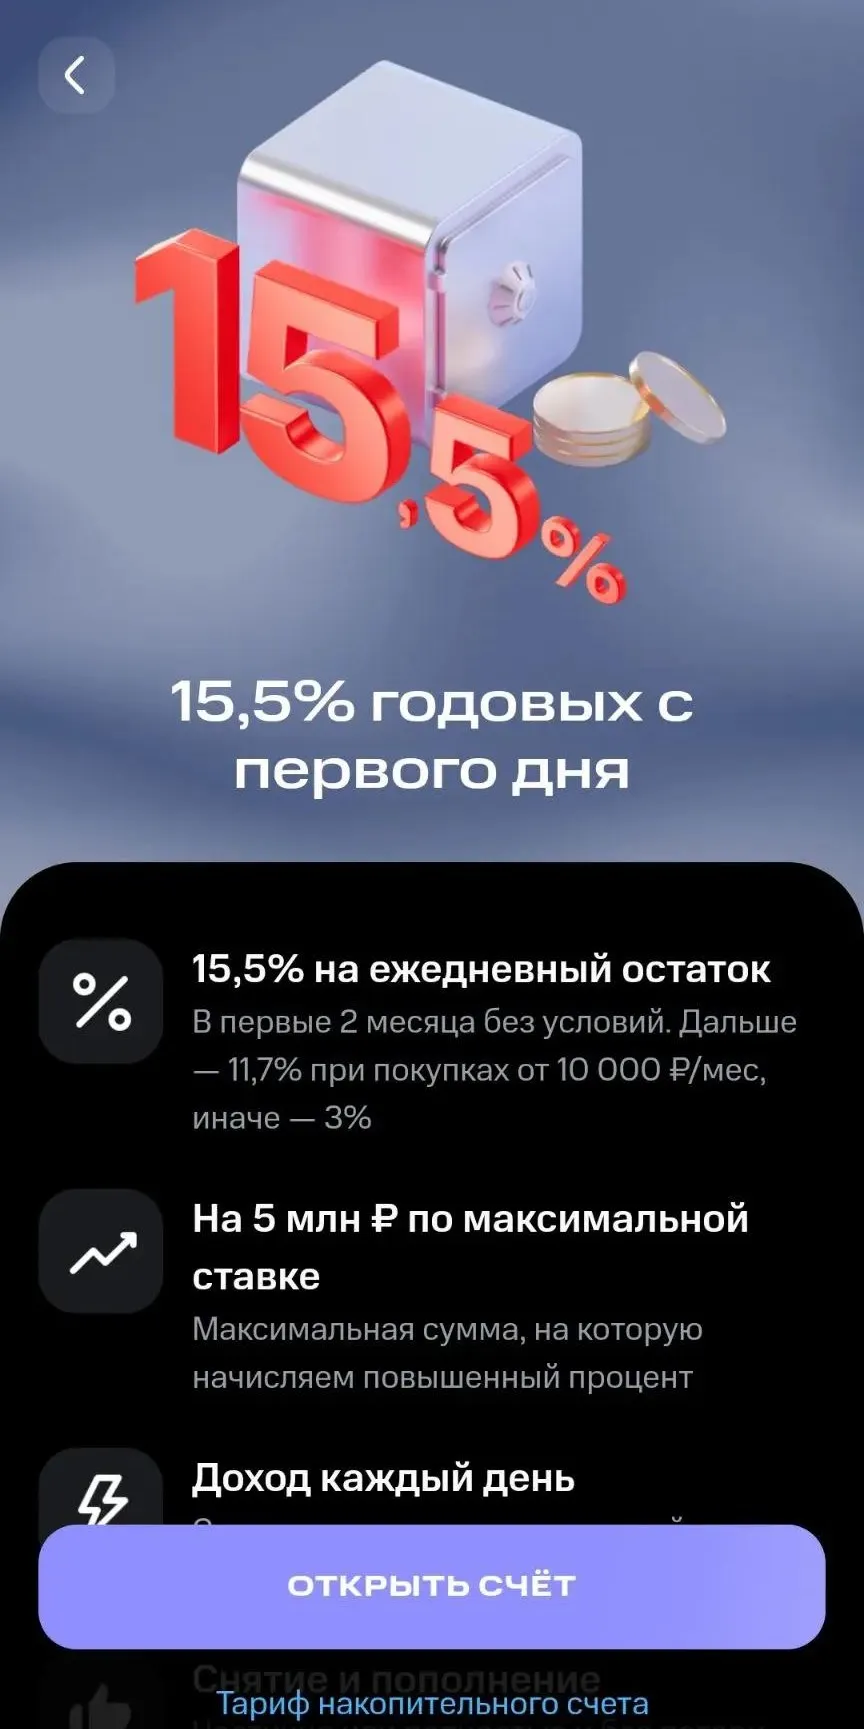
- Приветственная ставка действует два календарных месяца, включая месяц открытия. Если открыть счёт 30 сентября, то первый месяц сгорит почти сразу. Лучше открывать 1 октября, чтобы получить почти два полных месяца под 15,5%.
- Приветственную ставку не дают, если у вас были действующие вклады за последние 90 дней. Поэтому сначала нужно закрыть старый вклад или дождаться его окончания.
- С третьего месяца ставка падает: до 11,7% при тратах от 10 000 ₽ в месяц, либо до 3% без трат. Значит, через два месяца нужно будет снова искать выгодное предложение.
Мой план:
- Дождаться окончания вклада (он заканчивается в начале октября).
- Открыть накопительный счёт 1 октября.
- Перевести деньги и получать 15,5% два месяца.
- Через два месяца пересмотреть условия и, если ставка упадёт, переложить деньги в другой банк.
Вопрос к сообществу:
Кто уже открывал этот счёт? Как решали вопрос с вкладом — ждали окончания или закрывали досрочно? И есть ли смысл открывать счёт в конце месяца, если вклад заканчивается только в ноябре? Поделитесь опытом, будет интересно обсудить.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?

Всем привет! Решил заглянуть в категорию «Карты» и поделиться своим опытом. Сейчас у каждого в кармане (ну или в телефоне) по 3-4 пластика от разных банков. Я не исключение, но основной картой для меня уже долгое время остается дебетовка от Т-Банка (бывший Тинькофф).
Я занимаюсь 3д моделированием в кружке, но решил приобрести себе 3д принтер домой. Выбирая 3д принтер на маркет плейсах увидел, что яндекс маркет позволяет приобрести покупку в беспроцентную рассрочку на 12 месяцев. Стоимость моего 3д принтера 89 000 рублей. Ежемесячный платёж 7420 рублей. А оставшиеся деньги я размещаю на вкладе с возможностью снятия под 12% годовых. Через 12 месяцев мы закроем рассрочку, а на вкладе останется 6200 рублей. Таким образом, мы приобрели вещь и заплатили за нее...
Ак Барс Банк поменял % ставки по линейке своих вкладов и надбавки за свои подписки.
Свой банк повысил ставки по линейке своих вкладов, по линейке,с 29.09 , в том числе и через маркетплейс банки ру.
Как я сегодня чуть не попал на удочку с «выгодным» вкладом
Что делать, если банк давно ликвидирован, кредит был оформлен много лет назад, а теперь коллекторы или судебные приставы требуют погасить задолженность? Нужно ли платить старый долг по кредиту?
Год назад я взял потребительский кредит на 500 тысяч рублей под 24% годовых на три года.
Плохая кредитная история может стать препятствием для нового займа. А если вы никогда не брали кредиты, кредитору просто не хватает информации, чтобы оценить вашу платежную дисциплину. В обоих случаях ситуация не безнадежна. Рейтинг можно постепенно улучшать. Главное — действовать спокойно и не пытаться исправить все сразу.
Итак, наблюдаем паузу в ставке. И вопрос "куда положить свободные деньги" снова стал неочевидным. Разбираю оба варианта не по рекламным обещаниям, а по тому, как они ведут себя на практике.
В сентябре ипотечный рынок практически не изменился. Банк России сохранил ключевую ставку на уровне 14% годовых, поэтому кредитные организации не спешат заметно пересматривать условия жилищных займов. По данным на 24 сентября, средняя полная стоимость ипотеки изменилась всего на несколько сотых процентного пункта.