Смартфон к смартфону: механика и уязвимости бесконтактной оплаты»
Современный городской быт и мелкий бизнес предлагают потребителям принципиально новый уровень расчетного комфорта. Процесс приема безналичных платежей на рынках, в небольших кофейнях, на островках оказания бытовых услуг или при доставке товаров курьерами полностью избавился от необходимости использовать громоздкие классические кассовые терминалы. Повсеместное внедрение технологии превращения обычного смартфона в полноценную точку приема карт сформировало устойчивый потребительский паттерн. Покупателю достаточно просто приложить свой телефон или карту к задней панели смартфона продавца, и встроенный софт моментально одобряет транзакцию за долю секунды.Покупатели относятся к этому визуальному и техническому финтех-благу как к абсолютно нейтральному житейскому удобству, избавляющему от лишней суеты. Нам кажется логичным, что раз беспроводной модуль срабатывает моментально, а сам процесс обмена данными между двумя смартфонами не требует списания комиссий на месте, то личный бюджет находится под идеальным контролем. Это стандартное житейское представление о передовых цифровых удобствах. Однако за этой привычной и комфортной картиной скрывается жесткая ловушка внутренней архитектуры верификационных шлюзов, которую специалисты называют эффектом скрытого жеста. На стыке секундного соприкосновения двух мобильных устройств и жестких правил межбанковского клиринга возникает скрытая временная аномалия, из-за которой свободные средства тайно тают на полном автопилоте.
Анатомия мобильного клиринга: как сквозные проверки токенов урезают ежедневную прибыль
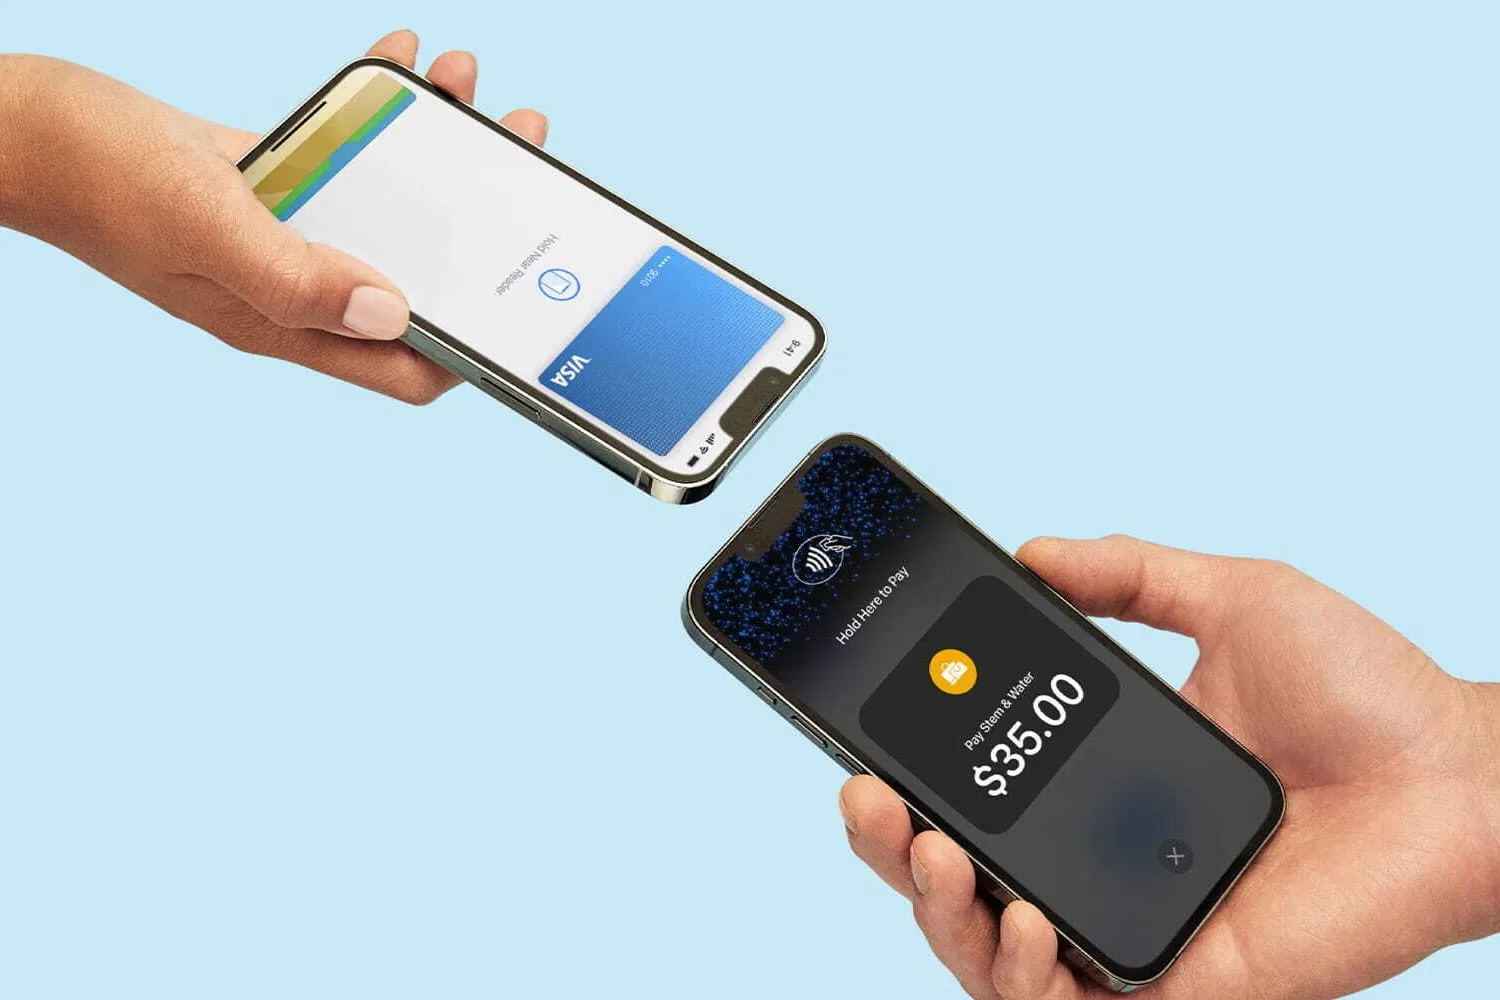
Главная финансовая проблема при использовании систем превращения смартфона в терминал заключается в специфике работы мобильных платежных шлюзов на стыке операционных суток. Когда два гражданских смартфона обмениваются данными на кассе, розничные роботы проводят через беспроводное поле не классическую транзакцию, а усложненный каскад зашифрованных цифровых слепков - ключей безопасности. Чтобы застраховаться от мошеннических перехватов данных в незащищенной уличной среде, софт мобильного банка-эквайера вынужден регулярно проводить глубокую онлайн-верификацию этих токенов.
Скрытый финтех-риск возникает из-за того, что для проверки легитимности такой мобильной операции биллинговые роботы отправляют пакеты скрытых проверочных запросов на центральные процессинговые серверы. Для верификации сквозного токена платежная система превентивно замораживает на счете покупателя мелкую страховую долю капитала.
Внутренний софт мобильного банка определяет базу для расчета доходности в строго определенный час закрытия операционного дня - в момент финальной фиксации балансов на серверах перед стартом нового транзакционного цикла. Из-за того, что при закрытии дня формула тарификации вычитает временно замороженные технические доли из общей массы остатка, пассивный доход на эти ресурсы за текущие сутки начислен не будет. Деньги фактически остаются на счете, но выпадают из формулы сложного процента, бесплатно пополняя маржинальность расчетных шлюзов.
Риски ретроспективного пересчета доходности при залоговых проверках софта
Дополнительная серьезная опасность частых транзакций через мобильные телефоны продавцов связана со спецификой накопительных продуктов, где прибыль привязана к самому низкому значению баланса за текущий отчетный период. Представьте ситуацию: на дебетовой карте в текущем месяце лежал ровно пограничный лимит свободных ресурсов, необходимый для сохранения повышенных промо-условий. Вечером пользователь оплачивает уличный кофе, прикладывая телефон к смартфону бариста, и баланс карты в приложении моментально уменьшается.
Но на уровне межбанковского софта тарификации окончательное подтверждение от курьера или мелкой торговой точки зависает в шлюзе и обрабатывается только глубокой ночью на стыке операционных суток. В ту же секунду, как только автоматический скрипт тарификации банка зафиксирует эту временную залоговую блокировку хотя бы на одну копейку, система применит жесткие санкции. Робот банка обнаружит просадку баланса из-за технического удержания средств расчетными шлюзами и автоматически обнулит повышенную ставку за весь прошедший календарный отрезок. Вы полностью теряете накопленную за недели прибыль по сбережениям ради минутного удобства у прилавка и технических лагов платежного шлюза, а свободные ресурсы часть месяца работали на структуру абсолютно бесплатно.
Формирование безопасных привычек при безналичных расчетах
Чтобы моментальная бесконтактная оплата через мобильные терминалы продавцов не превращалась в постоянный канал утечки пассивного дохода, архитектуру своего взаимодействия с цифровыми сервисами необходимо перестроить по строгому алгоритму ручной гигиены:
- Полный отказ от привязки основных карт: Никогда не используйте для уличных бесконтактных расчетов ту дебетовую карту, на которой аккумулируются основные ресурсы перед распределением в сбережения. Капитал требует тишины и полной автономности от внешних торговых шлюзов.
- Использование строго пустых буферов: Открывайте кошельки в телефоне только на отдельном, специально созданном пустом виртуальном счете. Всегда держите его баланс на нулевом уровне и полностью отключите в настройках функцию автоматического овердрафта.
- Парковка капитала на ежедневной базе: Используйте для хранения гибких накоплений исключительно инструменты с ежедневным начислением дохода на фактический остаток. В таком режиме малейший ночной технический лаг или фоновое удержание проверочного рубля уменьшит базу расчета строго на одни сутки, сохранив ядро ваших средств в безопасности от ретроспективных пересчетов.
Конечный итог
Повседневное управление личным кошельком в современную цифровую эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения хладнокровно распознавать скрытые лаги автоматизированных расчетных систем розничного рынка. Эффект скрытого жеста, невидимые простои капитала в залоговых шлюзах на стыке операционных суток и жесткие правила фиксации остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших средств при отсутствии должного ручного контроля. Рациональный переход на использование изолированных виртуальных инструментов для повседневных трат, ручной контроль лимитов на списание и парковка основного капитала на накопительных счетах с ежедневным расчетом базы гарантируют абсолютную кибербезопасность ваших накоплений, юридическую чистоту всех транзакций и стопроцентную неприкосновенность вашего личного семейного бюджета на долгие годы.
«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Обычные системы безопасности банка видят только сухие цифры, но современный финтех идет дальше. Благодаря развитию эмоционального искусственного интеллекта приложения учатся распознавать наши чувства перед отправкой перевода через СБП.Технология, которую разработчики называют «финтех-эмпатией», не требует от вас прохождения психологических тестов. ИИ анализирует так называемые микромаркеры стресса и возбуждения в процессе использования смартфона. То, как судорожно вы скроллите экран, как...
Давно в ленте не постили памятные монеты, выпускаемые Банком России. А они продолжают пополнять эту линейку: 2 октября, т.е. сегодня, выходит в обращение памятная серебряная монета номиналом 3 рубля «Судебная система России» (каталожный № 5111-0540).
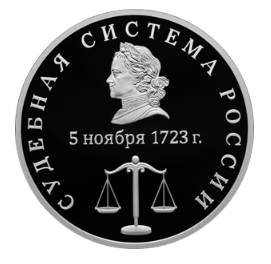

Красивая история. Но монет нет.
В цифровом пространстве большинство из нас ведут себя как настоящие накопители. На наших смартфонах годами лежат тысячи старых СМС-сообщений, уведомлений от банковских приложений и контакты людей, с которыми мы не общались со времен школы. Кажется, что этот цифровой мусор никому не мешает, ведь память телефона позволяет хранить тонны данных. Но с точки зрения безопасности наших денег, этот архив - настоящая бомба замедленного действия.
Если Вы приобретаете недвижимость в собственность, обязательным условием сделки является страхование. Зачем она нужна?

СК «Росгосстрах Жизнь» второй год подряд принимает участие во Всероссийском семейном фестивале сбережений и инвестиций. Представитель компании на площадке финального этапа рассказала об актуальных изменениях на рынке страхования жизни и преимуществах защиты на случай непредвиденных ситуаций, а также ответила на вопросы конкурсантов. Страховщик наградил памятными призами три семьи, которые показали лучшие результаты в конкурсах по финансовой грамотности.
Однажды я заметил в выписке списание, которого там быть не должно. Банк удержал комиссию за услугу, которую я не подключал. Сумма небольшая - около 700 рублей, но сам факт задел. Рассказываю по шагам, как я вернул деньги.

Банки.ру участвует в Рейтинге работодателей hh.ru 2026 — в одном из самых заметных и авторитетных исследований рынка труда в России. 1 октября стартует ключевой этап: открытое голосование, и место компании в итоговом списке напрямую зависит от того, сколько голосов мы соберём. Голосовать могут не только соискатели, но и все, кому небезразличен бренд Банки.ру. Расскажите об этом друзьям, коллегам из других компаний и подписчикам в соцсетях.https://rating.hh.ru/poll

Я за 🖐 Банки.ру.!!! 👍 Проголосовала
Есть несколько способов сэкономить на повседневных покупках в сети магазинов Пятёрочка и в доставке продуктов из этого сервиса.
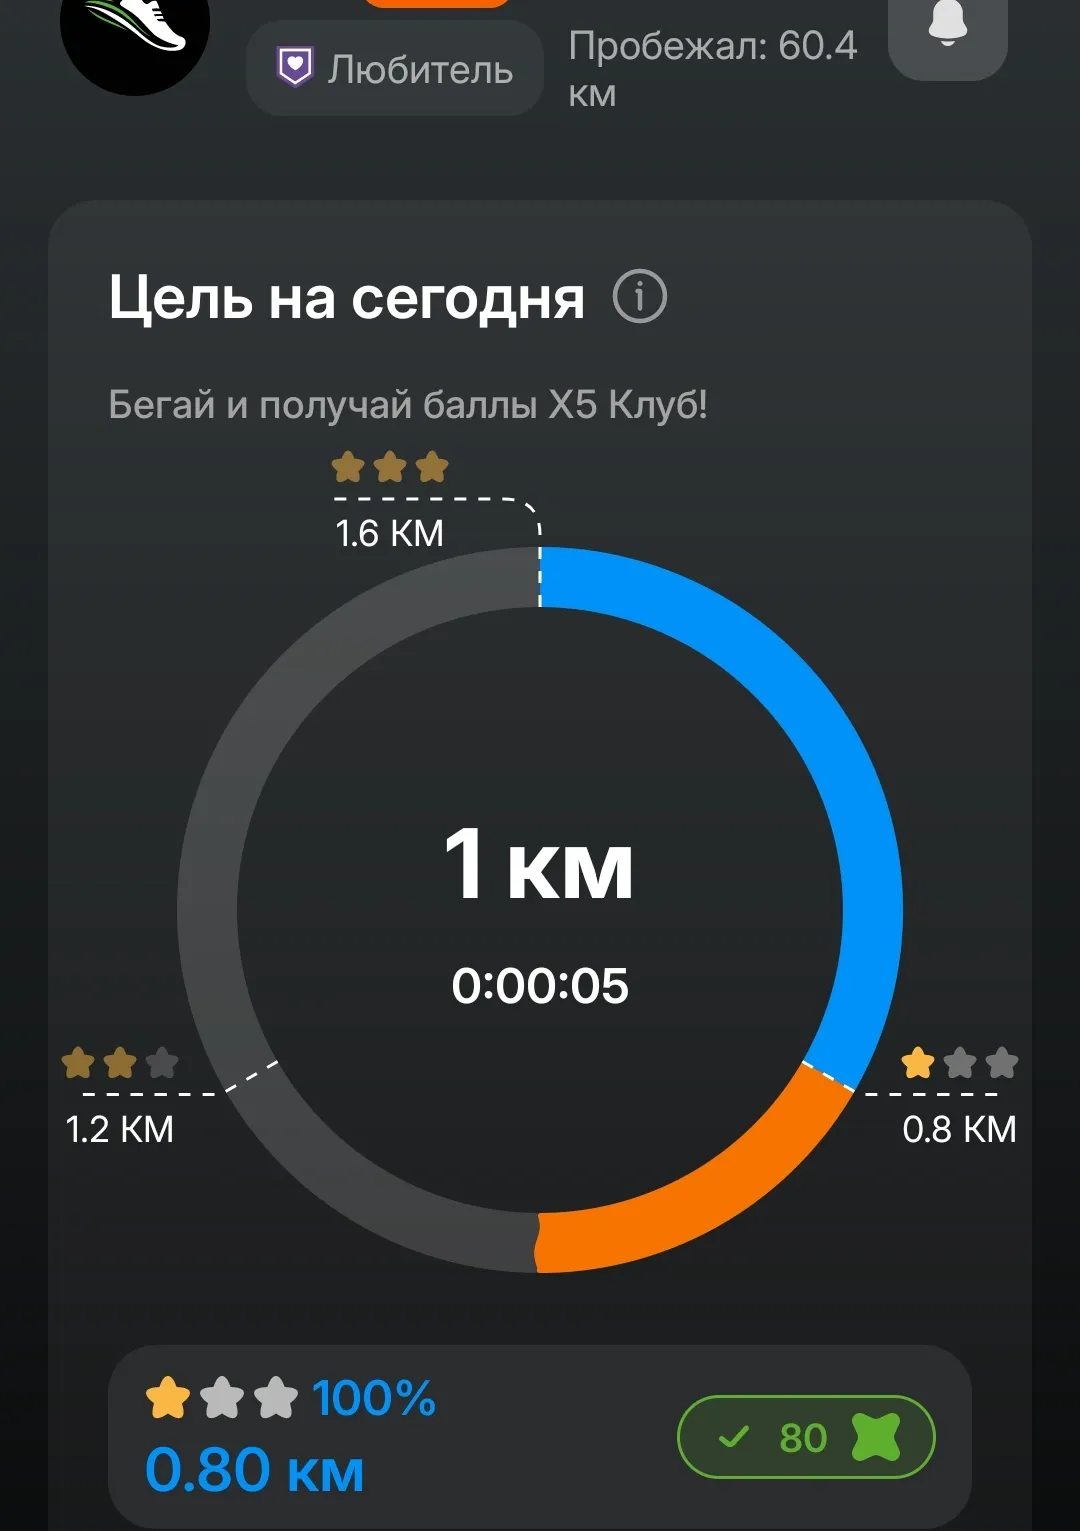
А я не нашла в Ру сторе этого приложения, скачала с Гугл плей. Но суть не меняется. Да, бегаю (на велике😊😉🤣), да, глючит, но что поделаешь😅 Доставку люблю, особенно, когда найду промокоды на дополнительные кэшбэки...
«Ингосстрах», один из лидеров рынка страхования в России, стал финалистом премии Ассоциации по защите деловой информации (BISA) «За вклад в безопасность цифрового будущего» с продуктом «Кибер-Инго Смарт». Решение было представлено в номинации «Лучший проект – сервисы цифрового будущего».
О важных моментах взаимодействия с сотрудниками рассказала HR-директор ГК IT Smart Finance (МФК «Джой Мани») Ольга Светличная.