


Синдром отложенной жизни: как ожидание идеального момента разрушает финансы
В финансовой среде много говорят о планировании будущего, инвестициях на десятилетия вперед и жесткой экономии ради глобальных целей. Однако в погоне за безопасным завтра люди часто попадают в психологическую ловушку - синдром отложенной жизни. Это состояние, когда реальное управление деньгами и получение пользы от них постоянно переносятся на некий идеальный момент, который может никогда не наступить.
Что такое финансовое откладывание и в чем его опасность
Суть проблемы кроется в убеждении, что «настоящая» жизнь начнется только после выполнения определенного денежного условия. Например: когда закроется ипотека, когда доход вырастет в два раза или когда на счете соберется круглая сумма.
В ожидании этой вехи человек переходит в режим жесткого выживания: отказывает себе в базовом комфорте, качественной медицинской помощи, обучении и полноценном отдыхе. Такая стратегия не просто снижает качество жизни, она блокирует возможность зарабатывать больше, поскольку измотанный и лишенный радости человек теряет продуктивность и мотивацию.
Дело «недействительного капитала»: когда накопления не работают
Еще одно проявление этого синдрома — создание неприкосновенных запасов, которые лежат без дела годами. Бережливость превращается в навязчивую идею. Деньги просто копятся ради самого факта обладания ими, превращаясь в «мертвый капитал».При этом упускаются важные возможности:
Средства обесцениваются инфляцией из-за страха положить их даже на простой накопительный счет.Человек годами откладывает покупку вещей, которые объективно сберегли бы его время (например, более мощный компьютер для удаленной работы).Финансы не вкладываются в собственное развитие и здоровье, что в долгосрочной перспективе приводит к еще большим тратам.
Деньги - это прежде всего возобновляемый ресурс и инструмент обмена. Если они никак не используются для улучшения текущей реальности, они теряют свою главную функцию.
Как найти баланс между накоплениями и качеством жизни сегодня
Чтобы выйти из режима вечного ожидания и при этом не скатиться в бездумные траты, необходимо изменить подход к планированию бюджета. Финансовые цели должны служить человеку, а не человек целям.Оптимальная стратегия включает несколько шагов:Выделение обязательной статьи на «радость и комфорт». В бюджете фиксируется процент (например, 10% от дохода), который тратится строго на текущие удовольствия, здоровье или хобби без чувства вины.2. Инвестиции в текущую эффективность. Если трата денег сегодня позволяет сэкономить силы, время или заработать больше завтра (курсы повышения квалификации, качественный сон), такая трата считается не расходом, а вложением.
Главный вывод
Разумное отношение к деньгам - это не выбор между тотальной экономией и безудержным потреблением. Это умение распределять ресурсы так, чтобы уверенно смотреть в будущее, но при этом полноценно жить и развиваться в настоящем. Финансовая грамотность ценна именно тогда, когда она делает жизнь комфортнее прямо сейчас, а не превращает ее в бесконечное ожидание светлого завтра.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.
У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

В этом году Сбер отметил свое 185-летие особенным событием – "Зеленый день" продлился целый месяц! Это отличная возможность для клиентов воспользоваться множеством акций, которые банк проводил совместно с партнерами. Я тоже не упустила шанс и хочу поделиться тем, сколько бонусов мне удалось накопить.
В ноябре банковские приложения порадовали пользователей множеством новых функций и выгодных предложений. Делюсь самыми интересными находками из Альфа-Банка, Яндекс Пэй и МТС Деньги.
Заходя в любой современный супермаркет, мы всё чаще видим на кассах самообслуживания небольшие черные камеры со светящимися ободками. Терминалы настойчиво предлагают отложить в сторону пластиковую карту, убрать смартфон и оплатить покупку лицом. Банковские приложения соревнуются в щедрости, обещая повышенный кэшбэк, скидки на продукты и бесплатный премиум-статус, если вы прямо сейчас загрузите селфи в систему и сдадите биометрию. Но откуда такая отчаянная щедрость? Зачем финансовым гигантам...
Копить деньги — это не про «жить впроголодь и прятать каждую копейку под матрас». Это про то, чтобы твоиденьги потихоньку работали на тебя, а ты при этом не чувствовал себя обделённым. И самое главное: копитьможно даже с небольшой зарплаты или стипендии. Главное — сделать это привычкой, а не разовой акцией «вэтом месяце точно начну».
Параллельно с основной работой я брал заказы на копирайтинг. Деньги приходили на карту, и поначалу меня это устраивало. Но однажды клиент попросил чек, и я понял, что работать «в серую» становится рискованно. Так я решил оформить самозанятость.Регистрация заняла десять минут. Я скачал приложение «Мой налог», вошёл через «Госуслуги» и подтвердил статус. Никаких походов в налоговую, очередей и бумаг. Сразу после регистрации мне начислили налоговый бонус - 10 000 рублей, который автоматически...
Недавно мне пришло на электронную почту выгодное предложение от Ренессанс Жизнь 20% годовых сроком на 6 лет при оформлении НСЖ. Я согласилась и оформила. Хотела бы получить комментарии, мнения по поводу этого предложения и правильном или неправильном моём действии. Сейчас 14 дней в моём распоряжении оставить или разорвать договор и вернуть деньги на свой банковский счёт. Заранее всем откликнувшимся большое спасибо.
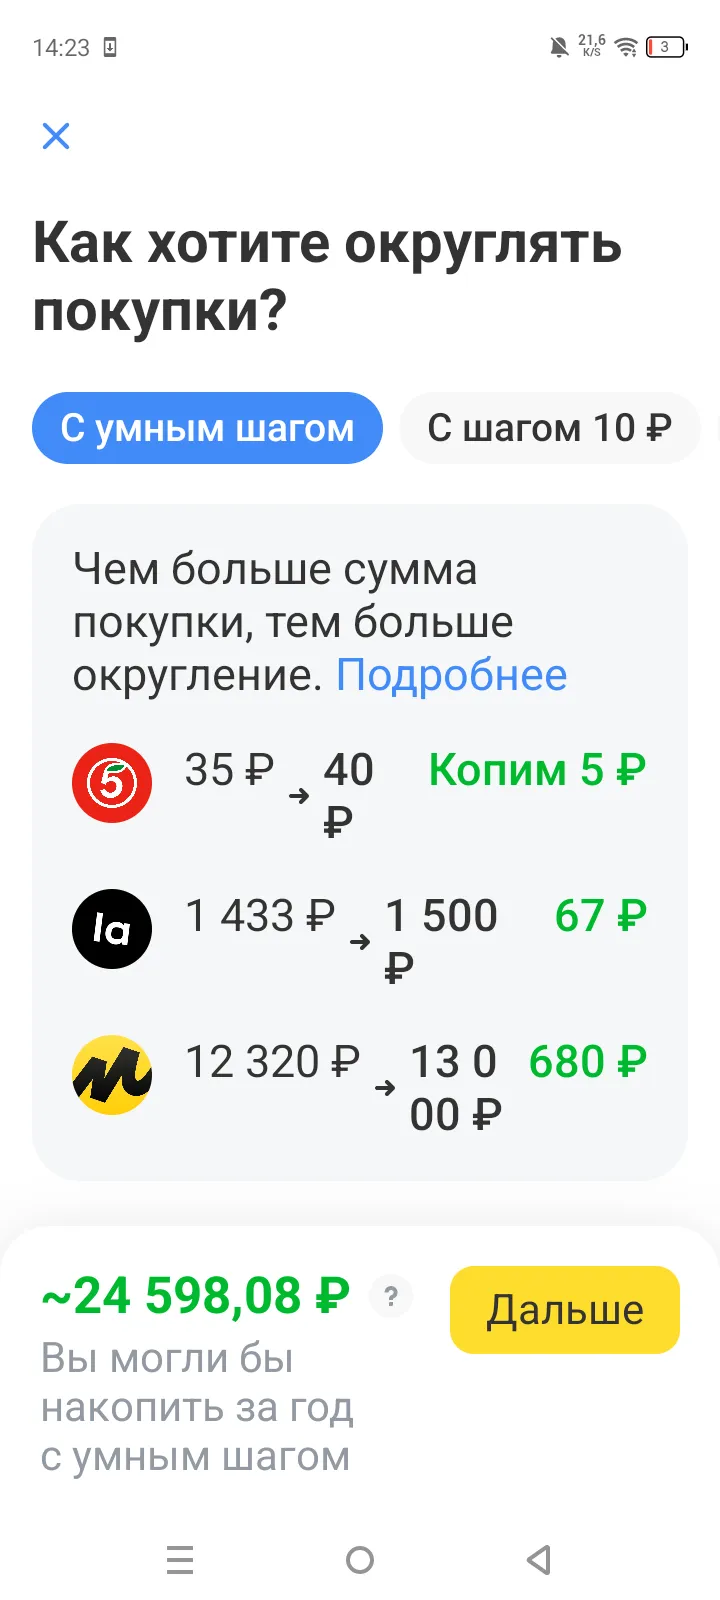
Представьте: вы даже не замечаете небольших отчислений с каждой покупки, а к декабрю в копилке уже лежит сумма на подарки близким. Звучит как фантастика? На самом деле это работает!
Когда я остался без работы, а на руках были жена и двое детей, я впервые всерьёз задумался о социальном контракте. Мы жили на мои случайные подработки и детские пособия, среднедушевой доход не дотягивал до прожиточного минимума в нашем регионе. Рассказываю, как я оформил помощь и на что её потратил.
Допустим, вы хотите накопить 300 000 ₽ за год. Кажется, что это много, но давайте разберёмся по шагам.
Допустим, вы хотите накопить 300 000 ₽ за год. Кажется, что это много, но давайте разберёмся по шагам.

Сегодня зашла в приложение Совкомбанк Халва, обнаружила неожиданный промокод в разделе "Важно".


Меня обделил Совкомбанк и ничего не дал((
Наверно чувствует, что я переключилась на другие банки)) 😆
Когда дочь поступила в вуз на платное, мы с женой решили использовать материнский капитал. Это казалось простым: есть сертификат, есть договор с университетом - что может пойти не так? Оказалось, не так уж мало. Рассказываю по шагам.