


Как должен быть обустроен совместный бюджет: общий счёт, карта-дублёр или 50/50?
Тема, которая рвёт комментарии на любом форуме. Перепробовал с женой три схемы за шесть лет - расскажу, что показал эксперимент.
Схема 1. Полностью общий бюджет. Все доходы - на один счёт, все траты из него. Минус очевиден: любое «а зачем купил» превращается в допрос. Плюс: максимальная прозрачность и простота - не надо считать, кто сколько вложил. Подходит парам с равными доходами и одинаковым отношением к тратам. Встречается реже, чем про неё говорят. Схема 2. Общий счёт на быт + личные траты отдельно. Каждый переводит в общий котёл долю дохода (обычно 30-50%), из неё идут аренда/ипотека, еда, коммуналка, отпуска. Остальное - личные деньги без отчёта. Это самая рабочая схема в России: и быт закрыт, и «купить кроссовки без объяснений» никто не отменял. Важно: доля должна быть процентом от дохода, а не фиксированной суммой - иначе при разнице доходов один живёт на «своё» куда скромнее другого. Схема 3. Карта-дублёр. Дополнительная карта к счёту одного из партнёров. Удобно на старте отношений, но это не совместный бюджет, а «доверительный доступ»: у держателя счёта вся власть, у второго - лимиты и ноль юридической собственности на счёт. Годится как временный этап, не как постоянная система.
Если доходы сильно разные. Тут споры злее всего. Рабочая практика: пропорциональный вклад в общий котёл (40% от каждого дохода) + личные остатки без претензий. Честнее, чем 50/50: у того, кто зарабатывает меньше, не остаётся вины за «не дотянул». Второй вариант - «база по-разному, цели поровну»: быт делится пропорционально, а отпуска и крупные покупки - 50/50, чтобы у обоих было одинаковое право голоса.
Приложения для учёта: CoinKeeper, Zen-мани, Money Manager - с совместным доступом к бюджету пары. Но честно: у большинства пар учёт умирает через два месяца. Проще правило «крупное - обсуждаем, мелкое - молча тратим».
Главная ошибка не в схеме, а в её отсутствии. Ссоры из-за денег - не про деньги, а про непроговорённые ожидания. Договоритесь раз в год, пересматривайте раз в год же - доходы меняются.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Не знаю, как давно появилась фортуната, но в Морковск и его призы я не верила вообще. Сколько крутила это лукошко - всё мимо. Тут мне в голову стрельнуло зачем-то снова зайти в него и увидела фортунату. Решила разузнать, что это ради глупого любопытства😁Рассказываю ниже, как я всё же что-то наконец-то выиграла🎉
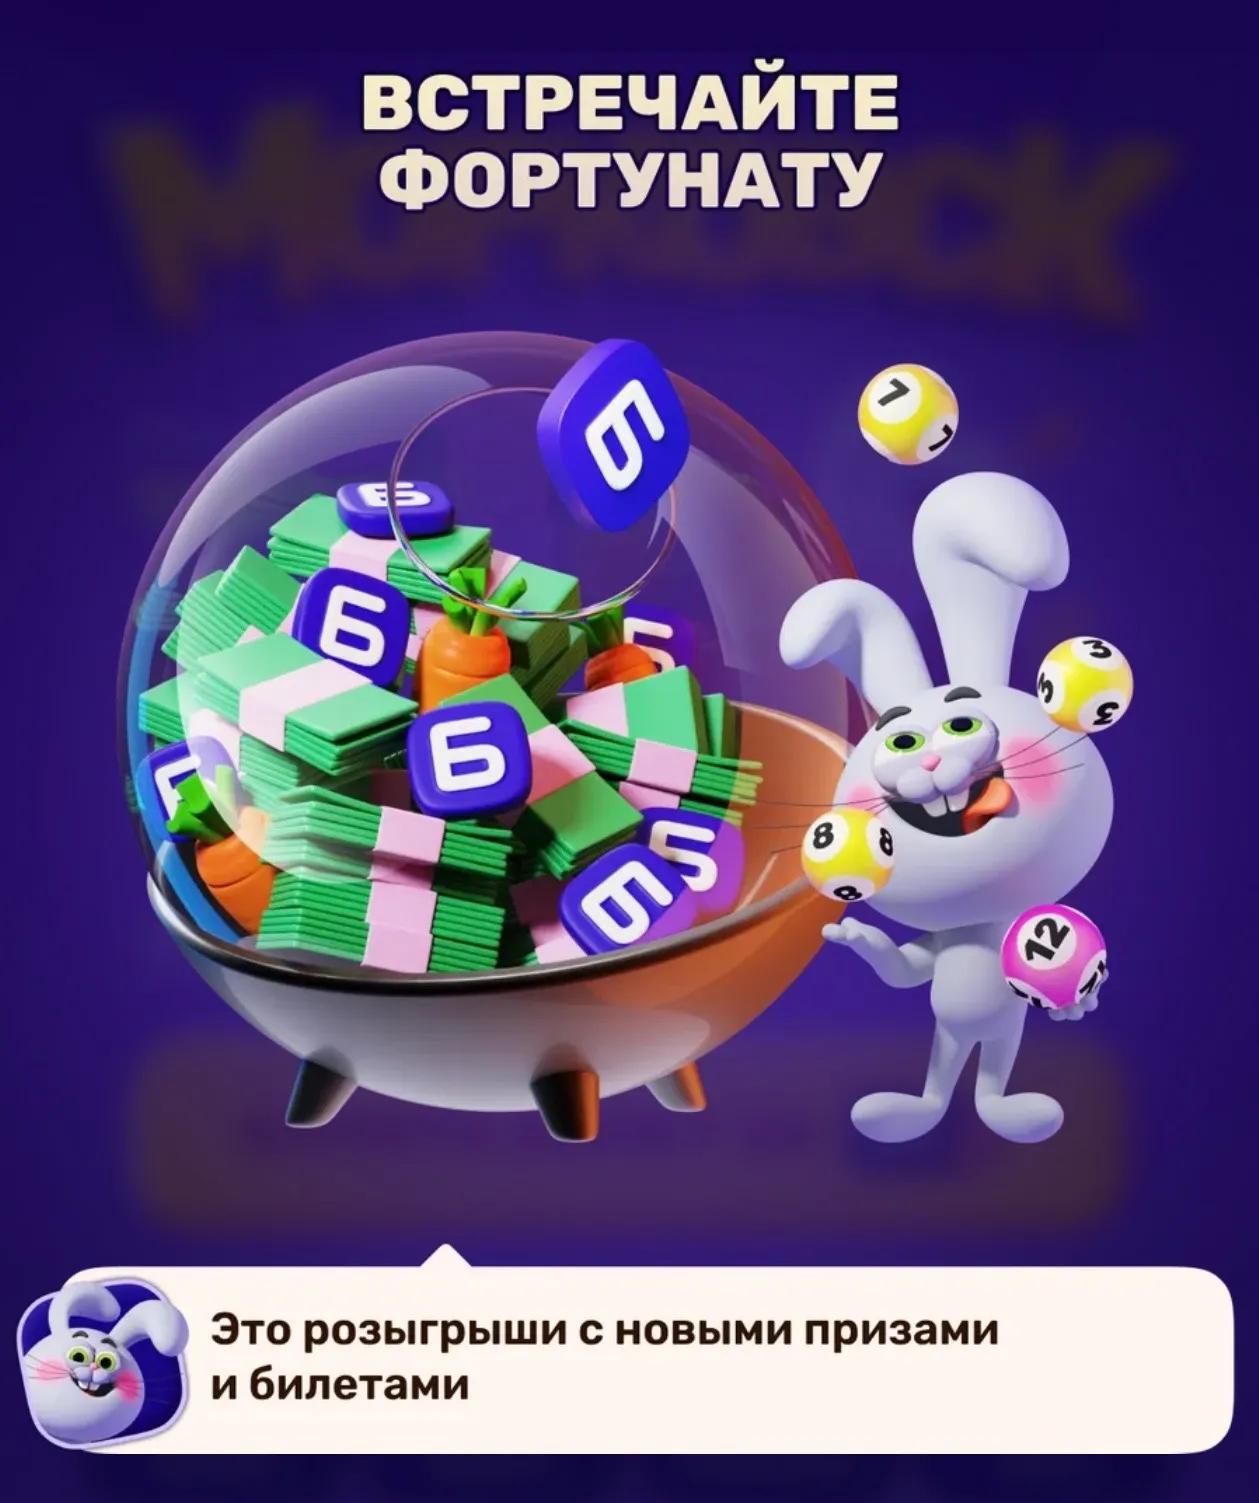

"Кручу-верчу, запутать хочу"🤣🤣🤣Кручу я эту фортунату ежедневно, выигрываю часто, но только морковки одни. Потом в розыгрышах супер-пупер призов участвую, или на новые билетики их трачу... Всё еще надеюсь на Госпожу Удачу. Но, видимо, мне так сильно в любви повезло в жизни, что в этих морковках никак не повезет😉😅😅😅 А тут еще Озон, как специально, стал предлагать "Обменяйте...
Годами я покупал дешёвые вещи. Кроссовки за три тысячи, которые разваливались через полгода. Наушники за полторы, которые переставали работать через пару месяцев. Джинсы за две, которые теряли вид после десяти стирок. Каждый раз я думал, что экономлю. А потом посчитал и понял, что всё это время переплачивал в разы.
Когда-то я тоже с трудом понимал, куда уходят деньги: зарплата вроде неплохая, а к концу месяца на карте почти ноль. Однажды решил разобраться и начал изучать тему финансовой грамотности. Прочитал несколько статей от Роспотребнадзора и Минфина, и постепенно выработал для себя простую систему. Хочу поделиться тем, что реально работает, а где я пока ещё буксуют.
Первое, что я сделал — поставил конкретную цель. Раньше я думал «хочу накопить побольше», но это ни к чему не приводило. Потом...

СК «Росгосстрах Жизнь» поддержала заключительный этап российской серии гонок на выносливость REC 2026 – Гран-при ВК ПРО СПОРТ. Вместо привычного 4-часового заезда, пилотам было предложено преодолеть фиксированную дистанцию – 500 верст, что эквивалентно 533,4 км или 136 кругам подмосковного трека. Посмотреть на увлекательное состязание болельщики пришли целыми семьями. Для юных зрителей страховщик подготовил отдельную зону со спортивными активностями, тематическим квестом и игровыми заданиями.
Приветствую вас, уважаемые читатели и авторы «Диалога». Сегодня хочется поднять вопрос, который не дает мне покоя на протяжении всего времени моего пребывания здесь.
Яроника, приветствую. Спасибо, что подняли этот вопрос.
В «Диалоге» рекламный контент в обычных пользовательских публикациях запрещен. При этом важно разделять рекламу и информационный материал: само по себе упоминание продукта или наличие ссылки не делает публикацию рекламной.
Ссылка — лишь один из элементов материала, а не самостоятельный критерий признания информации рекламой. Важна...
Возвращая НДФЛ за жилье, лечение, обучение, мы не всегда знаем, что можем вернуть налог за супруга и близкого родственника (дети, пожилые родители).
Можно получать хорошую зарплату и постоянно оставаться без денег. А можно зарабатывать меньше, но постепенно создавать финансовую подушку и чувствовать себя спокойнее.
Мой личный лайфхак: как я борюсь со спонтанными тратами в интернет-магазинах и на маркетплейсах. Раньше постоянно ловил себя на том, что вечером после работы заходишь в приложение «просто посмотреть», а в итоге заказываешь кучу ненужных гаджетов или мелочей. Теперь ввел жесткое правило — «правило 48 часов». Если мне очень понравилась какая-то вещь, я не нажимаю кнопку «Купить», а просто закидываю её в корзину и закрываю приложение. Возвращаюсь к ней ровно через двое суток. В 80% случаев эмоции...
Современная цифровая среда розничного рынка предлагает потребителям в октябре 2026 года высочайший уровень повседневного удобства при управлении личными финансами. Процесс совершения покупок, отправки денежных переводов или подтверждения платных услуг полностью избавился от старых физических барьеров. Повсеместное внедрение продвинутых систем тактильной обратной связи сформировало устойчивый потребительский паттерн. Когда человек совершает оплату в мобильном приложении, корпус смартфона...
Вот только по честному. Мне кажется каждому будет почитать ваще мнение