


Скрытая сеть: как фоновая Mesh‑проверка при оплате бьёт по бюджету
Современная индустрия финансовых технологий розничного рынка предлагает пользователям в октябре 2026 года высочайший уровень повседневного удобства при обеспечении сохранности личных сбережений. Процесс защиты личного кабинета от внешних угроз полностью избавился от необходимости полагаться только на централизованные сервера кредитных организаций. Повсеместное внедрение систем децентрализованного краудсорсингового мониторинга привело к созданию принципиально новой защитной среды. Специальный софт мобильного банка внутри смартфона умеет обмениваться зашифрованными сигналами безопасности с другими доверенными устройствами, находящимися поблизости, формируя временную локальную сеть для моментального подтверждения подлинности платежного узла. Пользователи относятся к этим фоновым техническим процедурам как к абсолютно нейтральному житейскому благу, гарантирующему железобетонную защиту от удаленного перехвата данных в переполненном городском пространстве. Нам кажется логичным и правильным: раз создание защитной сети происходит за доли секунды, а за саму автоматическую верификацию через соседние устройства организация не взимает комиссионных сборов, то личный кошелек находится под идеальным операционным контролем. Это стандартное житейское представление, порожденное интерфейсным комфортом. Однако за привычной картиной скрывается глубокое техническое противоречие между правилами работы защитных программ и межбанковскими регламентами учета капитала. На стыке автоматического обмена токенами безопасности и жестких правил верификации данных возникает скрытая временная аномалия, из-за которой свободные средства теряют свою доходность.
Механика фоновой распределенной сверки на беспроводных узлах связи
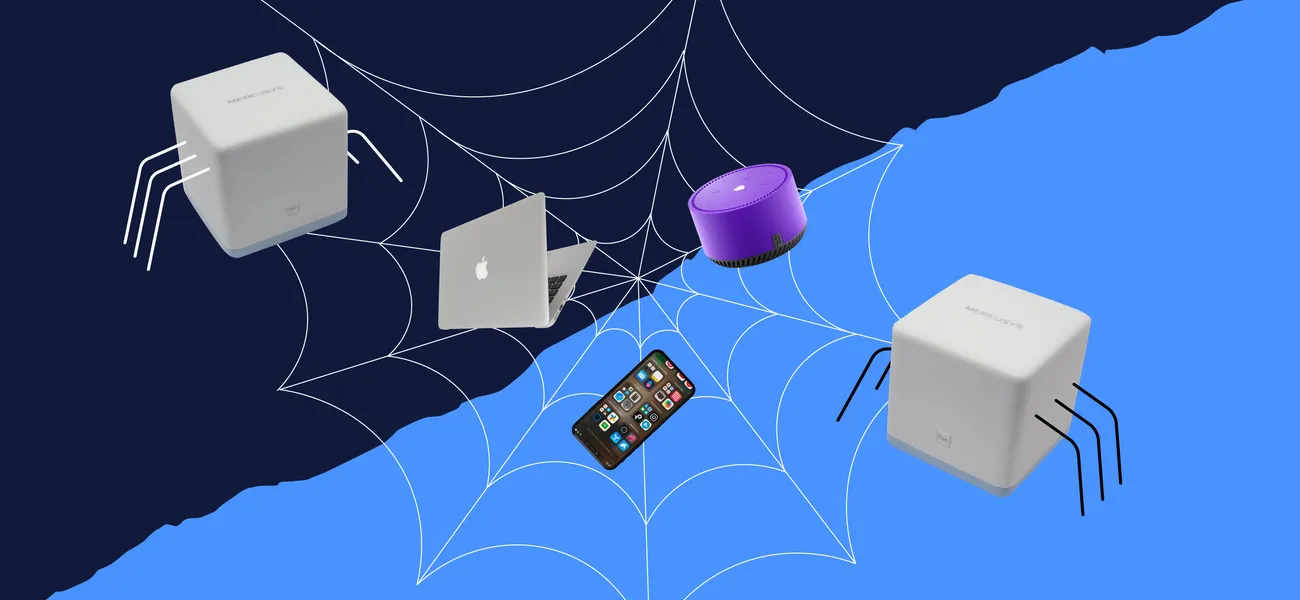
Главный экономический нюанс при использовании децентрализованных систем мониторинга связан со спецификой работы распределенных вычислительных узлов на стыке операционных суток. Чтобы защитный модуль мобильного приложения всегда имел в запасе актуальный пакет перекрестных подтверждений от окружающих устройств, внутренний софт вынужден непрерывно обмениваться микропакетами данных, отправляя каскады скрытых верификационных запросов в фоновом режиме. Данный процесс происходит абсолютно незаметно для глаза пользователя и активируется автоматически при каждом изменении сетевого окружения или совершении мелкой покупки. Скрытый финтех-риск возникает из-за того, что для проверки легитимности каждого такого сквозного подтверждения платежные алгоритмы отправляют пакеты проверочных документов через внутренние корреспондентские шлюзы. Для подтверждения активности распределенного токена безопасности платежная система превентивно замораживает на дебетовой карте мелкую страховую долю капитала сразу в нескольких точках. Фиксация остатка для подсчета ежедневного пассивного дохода происходит в строго определенный час закрытия операционного дня - во время финальной сверки данных на серверах перед стартом нового транзакционного цикла. Если в эту секунду проверочный залог находится в статусе невидимой заморозки во внутреннем клиринговом коридоре, формула тарификации автоматически проигнорирует эту долю капитала. Средства физически остаются внутри личного кабинета, но юридически они выпадают из формулы сложного процента, бесплатно обеспечивая ликвидность промежуточных расчетных узлов.
Последствия автоматического пересчета доходности при фоновых межпрограммных запросах
Намного более серьезная опасность возникает при использовании гибких финансовых инструментов, где процентная ставка жестко привязана к самому низкому значению остатка за текущий календарный отрезок. Многие стремятся поддерживать на счетах фиксированную сумму средств, которая необходима по условиям договора для сохранения максимальных промо-тарифов. Поздним вечером софт телефона запускает плановую автоматическую сессию синхронизации распределенной сети безопасности, верификационный шлюз инициирует фоновое тестирование связи со всеми окружающими устройствами, и техническая блокировка на долю секунды опускает баланс карты чуть ниже установленной планки. Окончательное снятие избыточного залога и возврат заблокированных долей на счет происходят не моментально, а с задержкой из-за технических лагов обработки данных на промежуточных серверах. Автоматический банковский скрипт незамедлительно зафиксирует кратковременное падение остатка ниже критической отметки и ретроспективно пересчитает доход за весь расчетный период по минимальной базовой ставке. Человек теряет накопленную за недели прибыль просто из-за фонового запроса уличного софта, о существовании которого невозможно было догадаться по текущей информации на экране телефона. Технические простои софта тайно вымывают доходность из кошельков, полностью аннулируя весь экономический смысл бережливости.
Рациональный подход к ведению раздельных финансовых аккаунтов
Безопасное управление личными финансами требует полного пересмотра привычных действий при совершении повседневных транзакций и размещении капитала. Вместо использования одной карты, куда приходят основные зачисления и где настроены все автоматические списания, имеет смысл завести отдельный цифровой счет исключительно для проведения текущих электронных платежей и привязки к внешним профилям. На таком транзитном аккаунте нет необходимости держать постоянный баланс, а функция автоматического кредитования и ухода в минус должна быть полностью заблокирована в настройках профиля.Перечисление денег на этот вспомогательный инструмент осуществляется строго под расчет за несколько мгновений до подтверждения покупки или проведения перевода. В таком режиме любые проверочные транзакции, задержки платежных шлюзов или фоновые блокировки токенов распределенной сети будут происходить на пустом месте, никак не влияя на стабильные накопления. Что касается размещения основных свободных ресурсов, то для них разумно выбирать накопительные счета, где начисление прибыли происходит каждые двадцать четыре часа на фактически зафиксированную сумму. Такой гибкий формат защищает накопленный доход от внезапных пересчетов из-за мелких технических накладок связи со сторонними серверами.
Вывод
Повседневное управление личным кошельком в современную высокотехнологичную эпоху требует от каждого человека высокого уровня финансовой осознанности, строгой дисциплины и умения трезво оценивать оборотную сторону коммерческого сервиса. Эффект децентрализованной верификации, невидимое вымывание ликвидности из-за бесшовных фоновых обновлений и жесткие правила фиксации остатков на накопительных счетах способны незаметно уничтожать реальную доходность ваших накоплений при отсутствии должного ручного контроля.
«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Когда мы говорим о стабильности наших кошельков, мы обычно смотрим на показатели инфляции, решения центральных банков или цены на нефть. Мало кто задумывается, что реальная угроза для мирового финансового сектора находится на высоте нескольких сотен километров над Землей. Прямо сейчас на околоземной орбите скопились миллионы обломков старой космической техники. Этот невидимый пояс из мусора растет с каждым годом, создавая прямую угрозу для работы современных технологий.
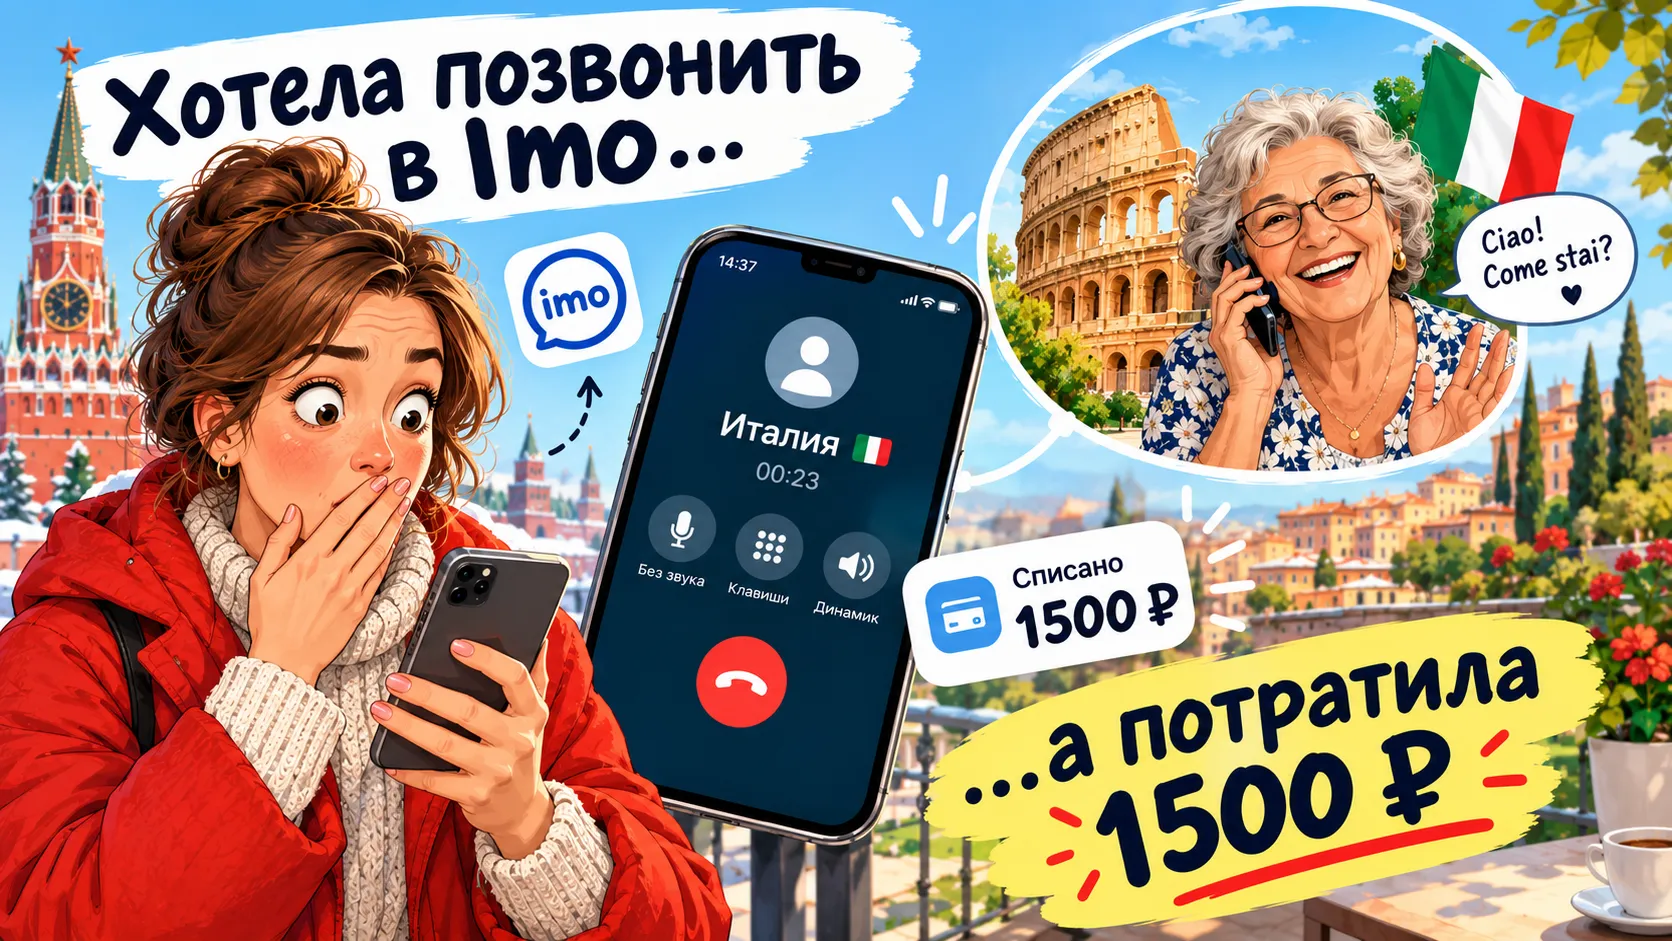
У моей бабули живет близкая подруга (по совместительству терапевт и причем ооочень хороший) в Италии, зачастую они сами созваниваются между собой в мессенджере Imo, но так вышло, что телефон бабули снова «залагал», а ей срочно нужно было выяснить что-то по поводу лекарств. Естественно, как это бывает у взрослых, у них начинается что-то вроде: «Звони давай, это срочно. Набирай уже, кому сказала». Пришлось звонить мне и на панике я набрала через оператора…😵💫Или история о том, как я отвалила...
Как я чуть не подарил мошенникам 150 000 рублей из-за одного «безопасного счета»Делюсь личной историей, которая произошла буквально вчера. Надеюсь, мой опыт поможет кому-то вовремя остановиться и сохранить свои деньги. Всё началось с обычного звонка в мессенджере.— Алло, Иван Сергеевич? Здравствуйте. Вас беспокоит старший специалист службы безопасности Центробанка, капитан юстиции Громов. По вашему счету зафиксирована подозрительная операция. Вы только что переводили 50 000 рублей в пользу...
Многие люди замечают странную закономерность в своем поведении. Днем мы легко отказываемся от лишних трат и строго контролируем бюджет. Но ближе к ночи ситуация резко меняется. Внутренний контроль куда-то исчезает. Мы начинаем открывать сайты магазинов и заказывать ненужные вещи.Наука объясняет это явление очень просто. У каждого человека есть ограниченный запас силы воли на одни сутки. Каждое принятое решение в течение дня расходует эту ментальную энергию. К вечеру мозг человека полностью...
Когда мы рассуждаем о финансовой грамотности, мы привыкли винить в своих неудачах плохую дисциплину, агрессивную рекламу магазинов или незнание банковских инструментов. Мы пытаемся заставить себя экономить с помощью таблиц и жестких ограничений, но раз за разом срываемся. Почему так происходит? Наука доказывает: корень проблемы лежит гораздо глубже, чем наше воспитание или привычки. Наше финансовое поведение во многом подчиняется древним инстинктам, которые помогали человечеству выжить тысячи...
Ближе к лету я вдруг решил: хватит плыть по течению, пора брать жизнь в руки. План был серьёзный - утро начинать с пробежки, днём не разбрасываться вниманием, вечером не залипать в ленту до двух ночи. А чтобы всё это держать под контролем, нужны были умные часы. Не просто время показывать, а реально помогать: считать шаги, пульс, стресс - чтобы я наконец увидел, где теряю силы, а где их набираю. В голове уже крутилась картинка: я собранный, все кольца закрыты, приложение мигает зелёным, а я...


Посмеялся про кота!!! Вот бы мои оригинальные научились такому уведомлению! А то иногда открываешь ящик, а корма нет... и смотрим с котом друг на друга! В его глазах читается «Ну беги в магазин!», а в моих «Может мышей уже научишься ловить! Ты же хищника как-никак!»
И да, я потом все равно иду в магазин)))
Поделюсь своей историей .
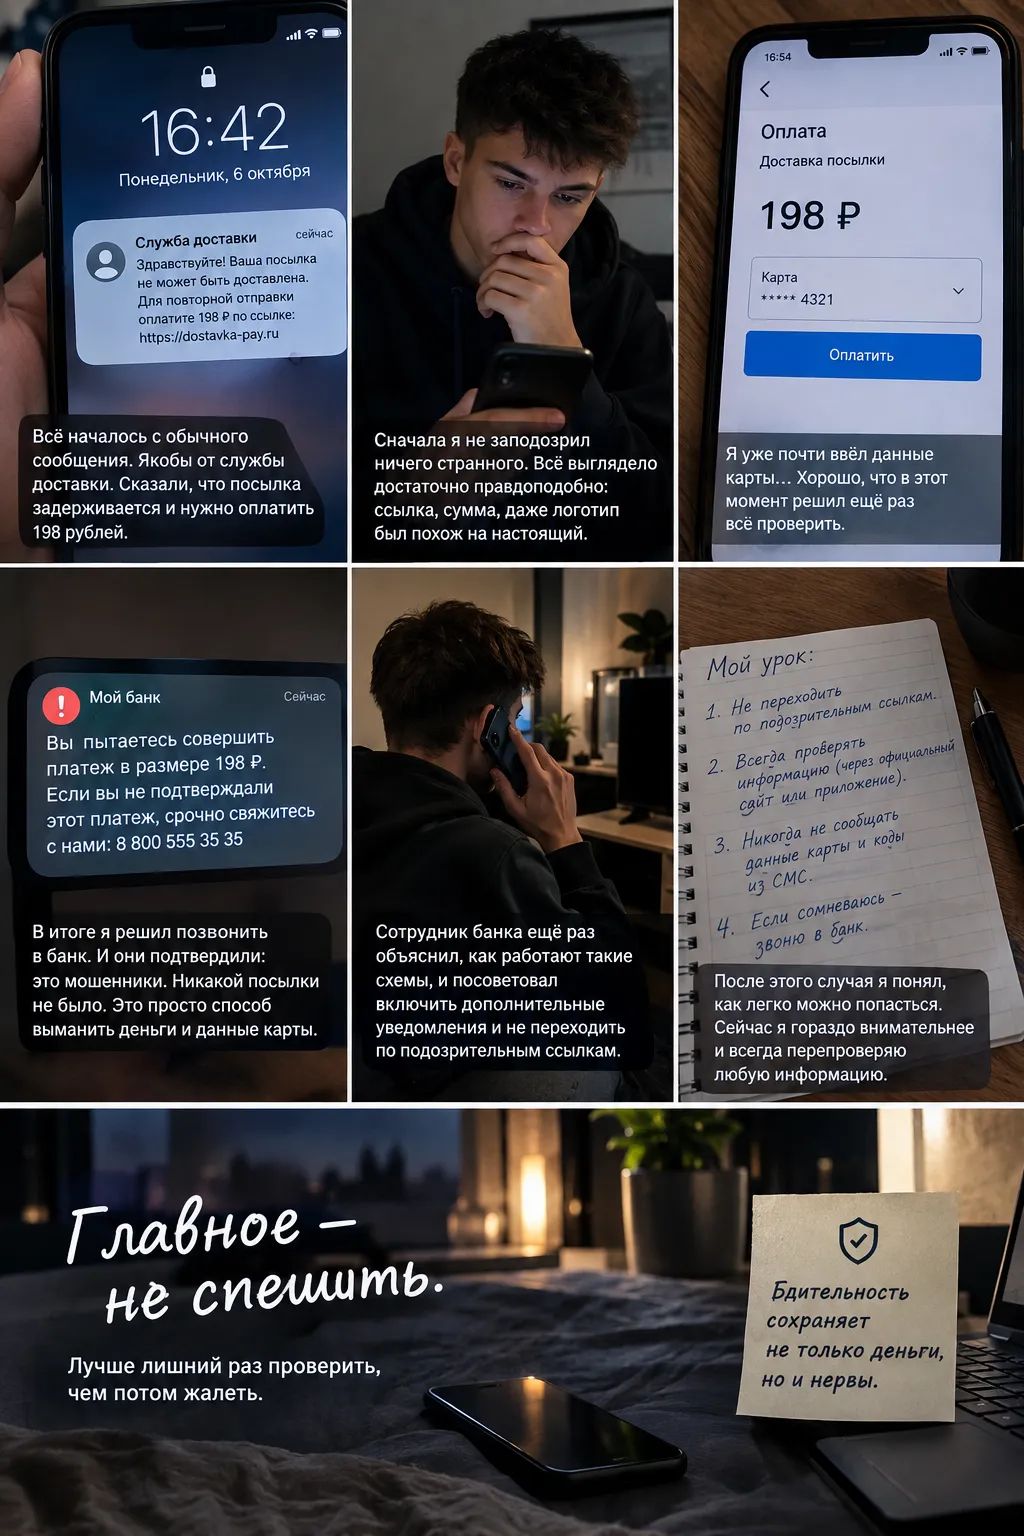
О мошенниках часто думаешь, что они обманывают только невнимательных людей. Я тоже раньше был уверен, что смогу сразу распознать подозрительный звонок или сообщение. Но однажды сам оказался в ситуации, когда чуть не потерял деньги из-за обычного телефонного разговора.
Как всё началось
Современный мир кажется нам уникальным, однако экономические законы не изменились за многие сотни лет. Сегодня мы ищем советы по управлению деньгами у модных экспертов, но часто забываем про опыт предков. Древние кочевые народы умели выживать в самых суровых условиях, когда вокруг не было ни одного города или привычного магазина. Их жизнь полностью зависела от умения сохранять ресурсы и правильно распределять запасы в условиях постоянной неопределенности. Если перенести эти суровые правила...

Однажды, дорогие мои, я решила, что я — финансовый гений. Ну, а что? Мне 32, у меня есть работа, кофе с собой и уверенность, что Вселенная мне должна. Именно с этой уверенностью я и вляпалась в историю, от которой до сих пор вздрагиваю, когда вижу уведомление от банка.

Нужно постоянно держать руку на финансовом пульсе иначе денежки через эти подписки-призраки (непонятно как появившиеся) утекут в чужой кошелёк👛