Можно ли инвестировать в покупку машино-места и как на этом заработать
Когда речь заходит об инвестициях в недвижимость, многие в первую очередь думают о покупке квартиры, коммерческого помещения или загородного дома. Однако есть и другой вариант вложения денег — машино-место в подземном паркинге или на охраняемой парковке.
Такой объект обычно стоит дешевле квартиры, его можно сдавать в аренду и при благоприятных обстоятельствах продать дороже. Но насколько это выгодно на практике? От чего зависит доходность и какие риски стоит учесть перед покупкой?
Почему машино-место может быть выгодной инвестицией
В крупных городах количество автомобилей растёт, а свободного пространства для парковки часто не хватает. Особенно заметна эта проблема в районах с плотной застройкой, новыми жилыми комплексами и ограниченным количеством парковочных мест.
Жители таких домов могут быть готовы платить за возможность оставлять автомобиль рядом с домом, не искать свободное место во дворе и не беспокоиться о его безопасности. Аналогичный спрос может возникать возле офисных центров, торговых комплексов и других объектов с высокой транспортной нагрузкой.
При этом инвестиции в машино-место имеют несколько особенностей.
Относительно невысокий порог входа. В некоторых районах стоимость парковочного места существенно ниже цены квартиры. Это позволяет рассматривать такой объект людям, у которых нет капитала для покупки полноценной недвижимости.
Возможность получать регулярный доход. Если найти арендатора, машино-место будет приносить деньги ежемесячно. При этом собственнику обычно не нужно заниматься ремонтом и обслуживанием объекта так же активно, как при сдаче квартиры.
Потенциал роста стоимости. Если район развивается, количество автомобилей увеличивается, а свободных мест не становится больше, стоимость парковки может вырасти. Однако это не гарантировано: на цену влияют новые проекты, покупательная способность населения и ситуация на рынке недвижимости.
Возможность диверсификации. Машино-место может стать частью инвестиционного портфеля наряду с банковскими вкладами, ценными бумагами и другими активами. Но важно помнить, что недвижимость не всегда легко быстро продать по желаемой цене.
Как заработать на машино-месте
Существует несколько основных стратегий. Они различаются по сроку инвестирования, необходимому капиталу и уровню риска.
1. Покупка для сдачи в аренду
Это наиболее понятная стратегия: инвестор приобретает машино-место и сдаёт его владельцу автомобиля на длительный срок.
2. Покупка с последующей перепродажей
Второй вариант — приобрести машино-место по привлекательной цене, а затем продать его дороже.
Но рассчитывать на автоматический рост стоимости нельзя. Ввод дополнительных паркингов, изменение правил парковки, снижение спроса или появление более выгодных предложений могут помешать перепродаже.
3. Покупка для аренды с последующей продажей
Можно объединить обе стратегии: сначала получать арендный доход, а позднее продать машино-место, если его рыночная стоимость вырастет.
С чем сравнить доходность
Полученный результат имеет смысл сопоставить с альтернативами: например, банковским вкладом или облигациями с сопоставимым горизонтом инвестирования и приемлемым для вас уровнем риска.
При этом сравнивать нужно не только проценты. Важно учитывать ликвидность, налоги, возможные потери, дополнительные расходы и необходимость личного участия. Вклад обычно проще закрыть или переоформить, тогда как продажа машино-места может занять продолжительное время.
Какие риски нужно учитывать
Инвестиции в машино-место не являются полностью пассивными и безрисковыми.
Простой без арендатора. Спрос может быть ниже ожиданий, а поиск нового арендатора — занимать несколько недель или месяцев.
Снижение арендной ставки. Если рядом появятся новые парковки или изменится ситуация в районе, собственнику, возможно, придётся уменьшить цену.
Рост расходов. Платежи за обслуживание паркинга и другие обязательные расходы могут увеличиваться, снижая чистую доходность.
Сложности с продажей. Даже если объект подорожал по оценке рынка, это не означает, что покупатель найдётся быстро и согласится на желаемую цену.
Конкуренция со стороны альтернатив. Бесплатная уличная парковка, новые гаражи или более удобные паркинги могут сделать объект менее привлекательным.
Юридические ограничения. Неясный статус объекта или ограничения на использование и передачу прав способны осложнить сдачу в аренду и продажу.
Поэтому перед покупкой полезно просчитать несколько сценариев: оптимистичный, реалистичный и неблагоприятный. Например, что будет с доходностью, если арендная ставка окажется на 15–20% ниже ожидаемой или объект будет простаивать два месяца в году.
Главный принцип — сначала считать, а потом покупать. Недорогое машино-место не обязательно выгодно, а более дорогой объект в востребованном паркинге не обязательно окажется лучшей инвестицией. Решение стоит принимать на основе конкретных цифр и реалистичных ожиданий, а не только надежды на рост стоимости недвижимости.
В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


С банком ВТБ я не очень дружу, и давно им не пользовалась, приложение было на самой последней странице телефона, там у меня собрались все банки-неудачники 🥲 какими активно не пользуюсь, но на всякий случай проверяю (что у них нового и какой кешбек на месяц). 🧐 Иногда эта проверка проходит успешно и банк с хорошим предложением переходит у меня на первую страницу (реабилитируется) 💝


Мы оценили удобство дебетовых и кредитных банковских карт. Как гласит статистика, на руках у населения нашей страны около 526 млн карт. Опросы показывают распределение: примерно у трети россиян (34%) в кошельке от одной до трёх карт, около 44% активно используют одну основную, ещё 41% — две-три под разные задачи (зарплатную, для покупок, кешбэка). Интересно, сколько карт в наличии, а не только в кошельке у россиян -до 20 или больше?

Давно пользуюсь картой ВТБ, одно время пользовался только картой ВТБ. Почему мой выбор был в пользу ВТБ?

Недавно муж пришел ко мне с проблемой: его вклад с отличным процентом закрылся, и нужно было срочно найти новое место для денег. Его список банков невелик, поэтому мы вместе стали искать варианты и остановились на ВТБ. Накопительный счет обещал целых 14,7% на минимальный остаток – звучит заманчиво, не правда ли?


Юаневые вклады привлекают тех, кто хочет диверсифицировать сбережения и заработать на возможном ослаблении рубля. Но насколько оправданно переводить деньги в китайскую валюту, если ставки по таким депозитам заметно уступают рублёвым? Разбираемся, от чего зависит доходность и какие риски стоит учитывать. 👇
У меня , в октябре,начался новый период по тарифу: ,, дебетовая карта с повышенными категориями кэшбека,, в Совкомбанке. Обратил внимание , что покупки, при расчёте стали округлятся до -100₽ , для начисления кэшбэка на выбранные категории. Ранее , не было округления. Посмотрел новую Редакцию Программа лояльности дебетовых карт с кэшбэком. п..4.1 по округлению. Изменения касается+ и тарифа ,, дебетовая карта с кэшбэком на все категории,,

Выбирая, куда положить накопления, обычно смотрят на ставку. Но сначала стоит ответить на другой вопрос: когда понадобятся эти деньги. От ответа зависит, где их держать и сколько они в итоге принесут.
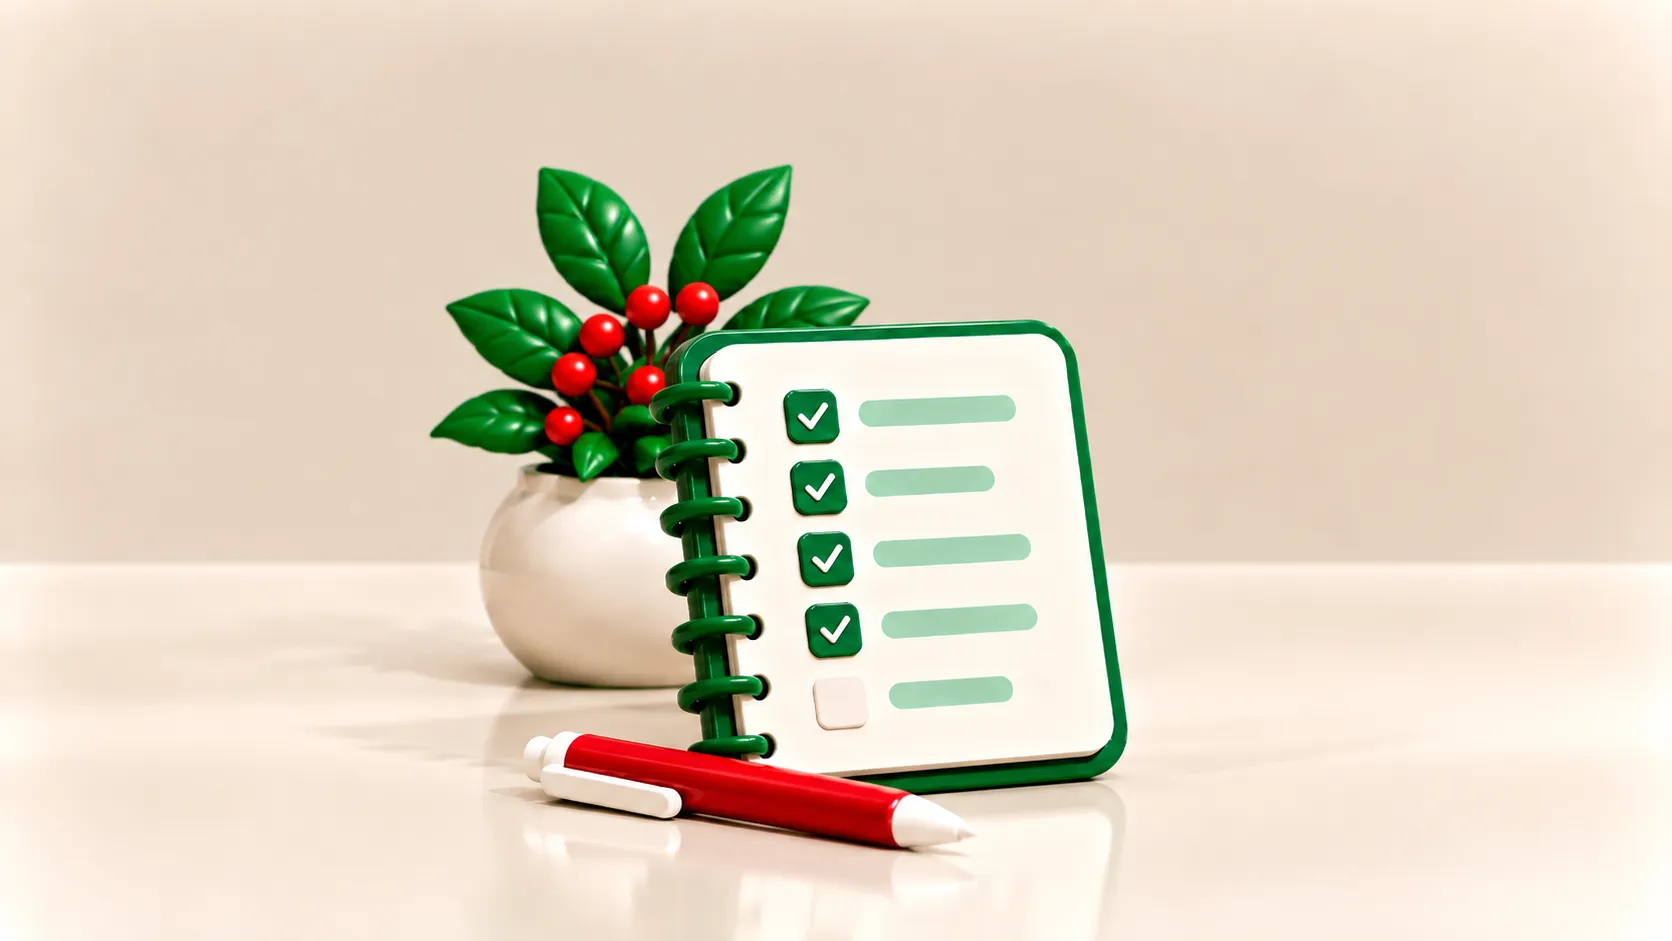

Кто-нибудь подключил WB кэш к дебетовой карте WB банка? Хотелось бы узнать о возможности перевода кредитных денег без комиссии. Обратилась в чат за консультацией и получила такой ответ
Что-то в этом году явно у меня с ВТБ диалог не складывается. Сначала банк, несмотря на действующий договор страхования, повысил ставку на 1 процент, несколько месяцев подряд взимал больше, увидела - написала, пересчитали. Ладно, думаю, тех сбой, бывает, обойдусь без жалобы, хотя, конечно, так себе история - ни уведомления, что ставка изменилась, ни тебе извинительных бонусов за то, что так жестко накосячили. А спустя месяц, как обнаружила незаконное увеличение процентной ставки, ждал новый...
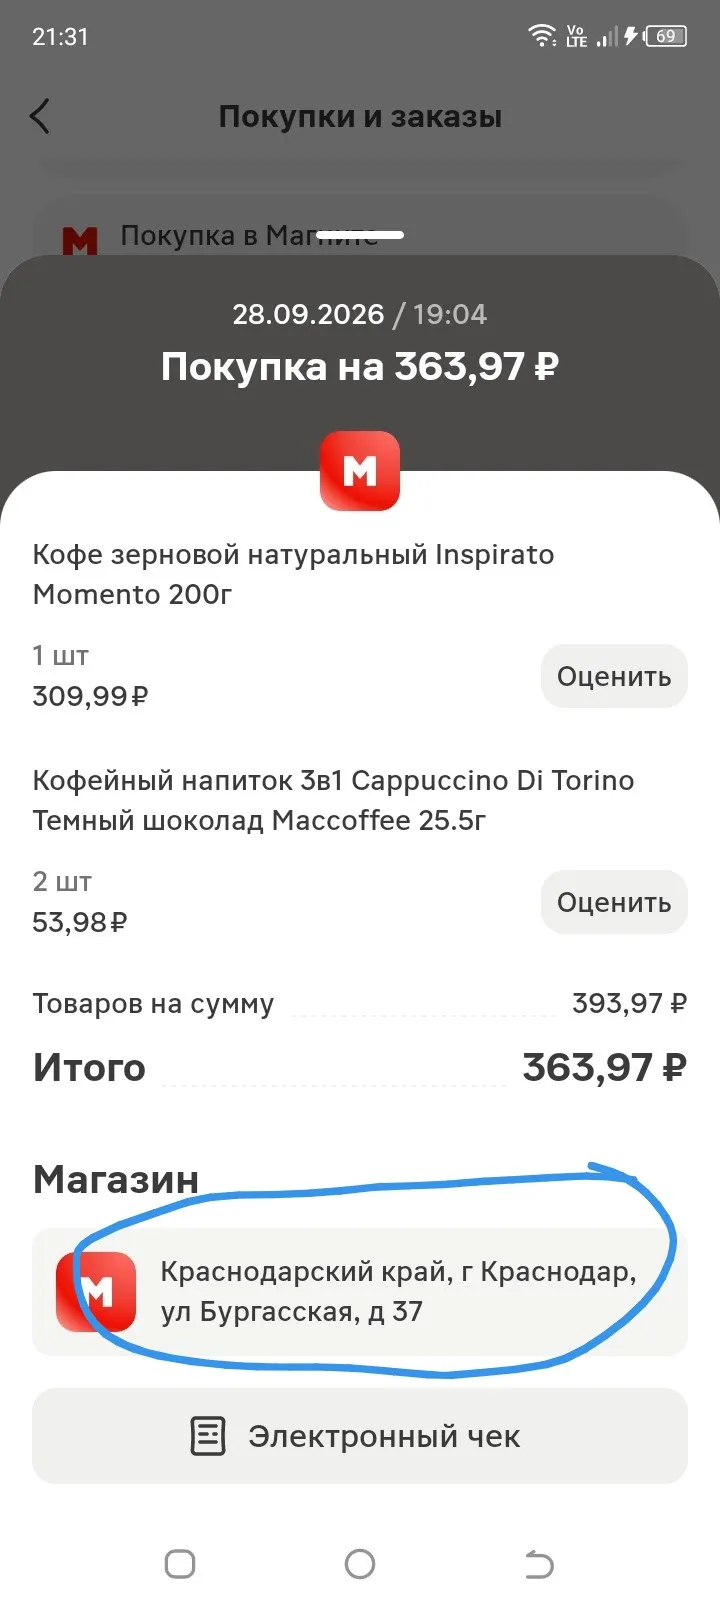
Карту "Магнит Пэй" я оформила в середине июня, соблазнившись приветственным бонусом в 500 баллов и возможностью получать повышенный кэшбэк за покупки в сети "Магнит". Помню, как в банке ВТБ мне объяснили, что к карте "Магнит Пэй" автоматически привязывается скидочная карта "Магнита" и её больше не нужно показывать на кассе.


Разве, что кот!!!! 😂👍
Таинственный незнакомец, который перемещался по городам, скупая всякую мелочевку! 😁
Ну все ваш пост сделал мой день... смешным👏🤭
Банк Дом РФ изменил условия тарифа по вкладу,, Активный процент,, с 9.10: снизив базовую % ставку и повысив % за траты. Максимальная ставка может достичь 14,5%.
Однажды я увидела рекламу телефона за 60 000 ₽. Магазин предлагал оформить рассрочку всего на 12 месяцев. Получалось по 5 000 ₽ в месяц — звучало вполне доступно!