


Как я составил финансовый план на год и что сбылось
В конце прошлого года я решил, что хватит жить от зарплаты до зарплаты. Сел за стол, открыл таблицу и расписал план на 2026 год. Скажу честно: половина пошла не по сценарию. Но именно это и научило меня большему, чем если бы всё сбылось.
С чего начал
Первым делом я выписал все цели. Не абстрактное «хочу больше денег», а конкретику: накопить 300 тысяч на резерв, закрыть кредитку, съездить в отпуск, отложить на обучение дочки. Каждую цель разбил на месяцы и посчитал, сколько нужно откладывать. Получилось около 35 тысяч в месяц. Много, но реально, если убрать лишнее.
Инструменты
Резерв решил держать на накопительном счёте - деньги должны быть доступны. Для отпуска открыл вклад на полгода под 14%. На обучение начал покупать ОФЗ, чтобы к нужному сроку сумма работала. И настроил автоперевод в день зарплаты: 15 тысяч на резерв, 10 на отпуск, 5 на ОФЗ. Остальное - на жизнь.
Что сбылось
Резерв собрал даже быстрее, чем планировал. К августу на счёте было 320 тысяч. Кредитку закрыл в мае - досрочно, потому что появились свободные деньги. Отпуск тоже состоялся, правда, скромнее, чем хотелось.
Что пошло не так
ОФЗ просели по цене - я купил на пике, а потом рынок пошёл вниз. Не критично, потому что я держу до погашения, но нервы потрепало. Второе: в июле сломалась машина, и пришлось вынуть 80 тысяч из резерва. Это был удар, но именно для таких случаев подушка и нужна. Третье: я недооценил, насколько вырастут расходы на продукты. Инфляция в 2026-м оказалась выше, чем я закладывал, и пришлось урезать другие статьи.
Как корректировал
Раз в месяц я садился и сверял факт с планом. Если что-то не сходилось, не паниковал, а пересматривал цифры. Увеличил сумму на резерв, уменьшил на отпуск. Отказался от подписок, которыми не пользовался. Это дало ещё 3 тысячи в месяц.
Главный вывод
Финансовый план - это не догма. Это карта, которую приходится перерисовывать по ходу. Главное - не бросить всё при первой неудаче. Я не выполнил план на 100%, но закрыл год с резервом, без кредитки и с пониманием, куда уходят деньги. Это уже победа.

Мы продолжаем поддерживать авторов, которые готовы писать регулярно, но не ради количества, а ради действительно сильного контента.
У нас небольшое, но важное обновление: теперь в Диалоге есть ИИ-помощник Диалог ИИ, который встречает новых авторов.
Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...


В этом году Сбер отметил свое 185-летие особенным событием – "Зеленый день" продлился целый месяц! Это отличная возможность для клиентов воспользоваться множеством акций, которые банк проводил совместно с партнерами. Я тоже не упустила шанс и хочу поделиться тем, сколько бонусов мне удалось накопить.
В ноябре банковские приложения порадовали пользователей множеством новых функций и выгодных предложений. Делюсь самыми интересными находками из Альфа-Банка, Яндекс Пэй и МТС Деньги.
Сегодня хочу поговорить на тему, которая многих пугает, а некоторых вводит в ступор — семейный бюджет в декрете.
Расскажу одну СТРАШНУЮ ФИНАНСОВУЮ ИСТОРИЮ, которая когда-то произошла со мной, и еще с тремя другими девушками, которые работали со мной в одной сети магазинов женского белья.

Когда старшей дочке исполнилось семь, я решил, что пора. Не потому что она просила, а потому что однажды увидел, как она выпрашивает у мамы очередную игрушку в магазине, не понимая, что деньги не берутся из воздуха. С этого начался наш долгий и местами смешной путь.
Ещё год назад я не мог пройти мимо скидок. Маркетплейсы, приложения магазинов, push-уведомления - всё работало против меня. За месяц на «спонтанные» покупки уходило 20-30 тысяч рублей, а половину вещей я даже не распаковывал. Когда я посчитал годовые траты, стало плохо. Так началась моя борьба с импульсивными покупками.
Когда кредитная нагрузка становится неподъёмной, многие вспоминают о реструктуризации. Но не все понимают, что это не «кредитные каникулы» и не «рефинансирование». Разбираем, чем они отличаются и как работает этот инструмент в 2026 году
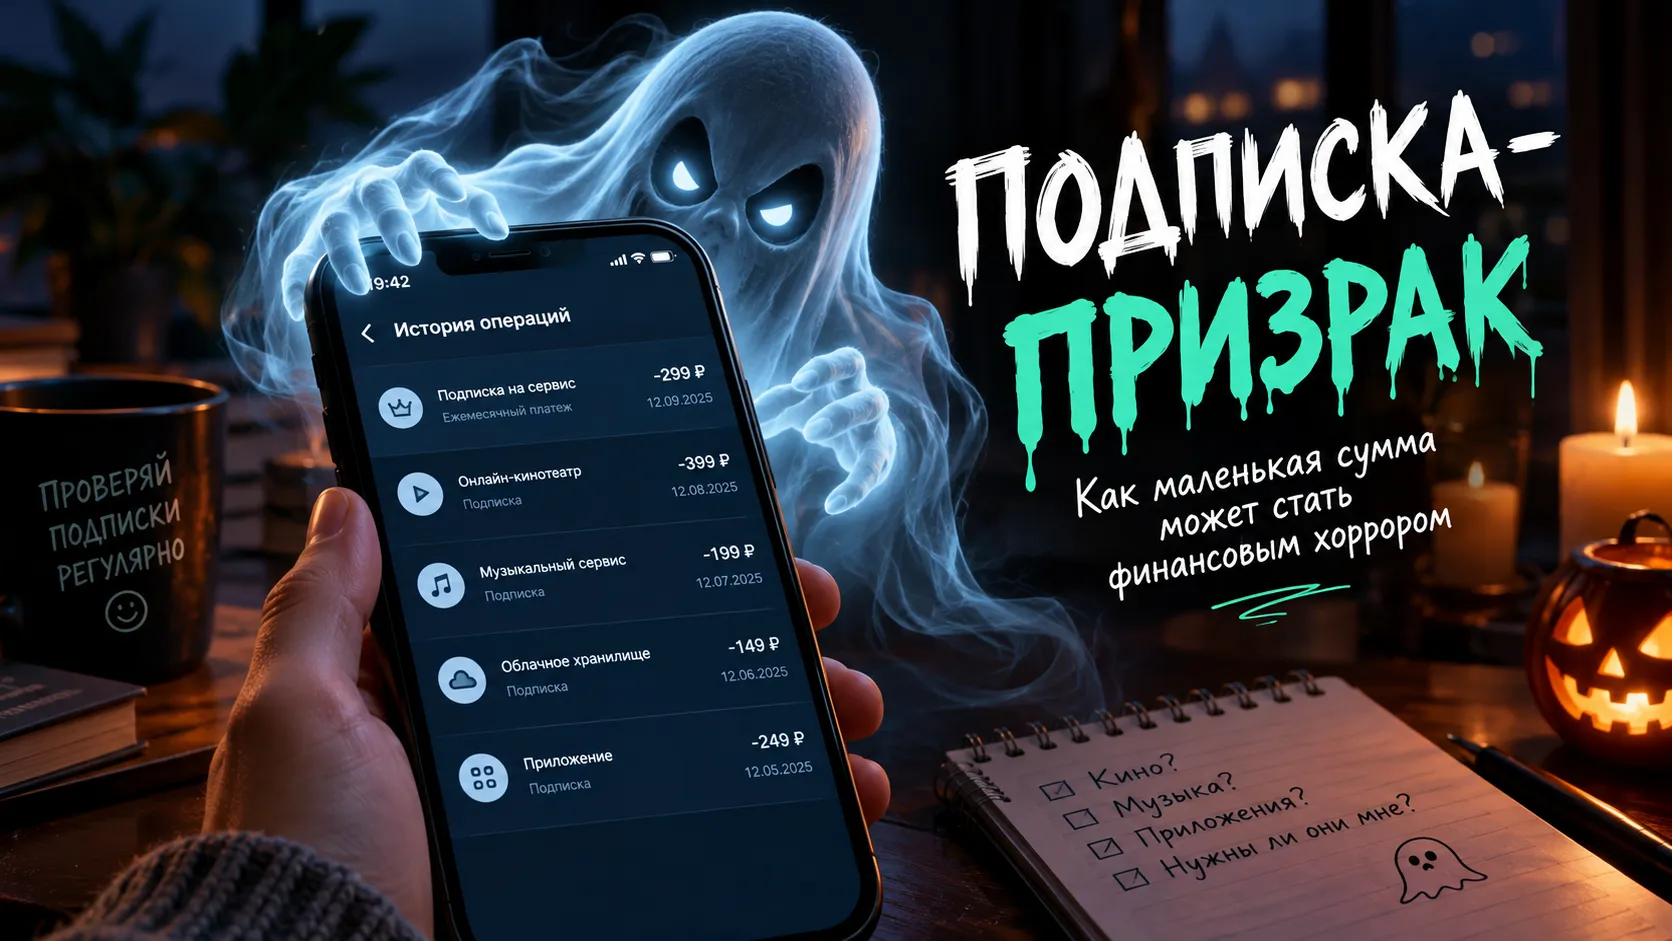
Представьте: обычный день, открываешь банковское приложение, смотришь на расходы и вдруг замечаешь незнакомое списание. Сумма небольшая. Не настолько большая, чтобы сразу бить тревогу, но достаточно странная, чтобы задуматься: «А это вообще за что?»
В первую очередь появится просрочка, ухудшится кредитная история, а на сумму задолженности могут начисляться предусмотренные договором и законом проценты и неустойка.
Деньги вроде есть, а куда они уходят — непонятно. Знакомо?
В последнее время всё чаще думаю о том, что финансовая грамотность — это не обязательно про инвестиции, акции и большие зарплаты. Иногда она начинается с самых обычных вещей.
Например, с вопроса: а действительно ли мне нужна эта покупка? Или я просто устал, увидел что-то интересное и решил себя порадовать?
Раньше я бы не придал особого значения небольшим тратам. Кофе, перекус, какая-нибудь мелочь по дороге домой. По отдельности суммы...
Мне 35 лет, работаю менеджером в страховой компании, одна воспитываю двоих сыновей. Постоянно видела по телевизору и в интернете сюжеты, как мошенники людей обманывают. Тогда еще думала: «Как эти дурачки верят?» А потом сама попалась.
Представьте ситуацию: вы заходите в магазин за одной вещью за 2 000 ₽. Но видите привлекательную акцию: «Вторая покупка со скидкой 50%». В итоге берёте ещё одну вещь за 2 000 ₽.