


Деньги под залог квартиры: банк, ломбард или частный инвестор
Под залог квартиры деньги дают три разных типа кредиторов, и разница между ними не в вывеске, а в том, чей это риск. Банк кредитует деньгами вкладчиков и поэтому обязан проверять заёмщика целиком, а не только квартиру. Ломбард недвижимости и МФО работают по своим нормативам и смотрят в основном на объект. Частный инвестор рискует собственными деньгами и закладывает в ставку то, что банк закрывает резервами и статистикой. Отсюда разброс: примерно от 19% годовых в банке до 36% и выше в частном займе. Сумма при этом движется в обратную сторону — чем дороже деньги, тем меньшую долю от стоимости квартиры готовы дать. Разберу, что именно считает каждый из трёх и когда какой вариант перестаёт быть глупостью.
Почему отказывают, когда квартира есть
Это первое, обо что спотыкаются заёмщики. Логика кажется железной: квартира стоит десять миллионов, прошу два, где риск?
Риск в процедуре. Залог — это не деньги, это право пойти в суд, выиграть, дождаться исполнительного производства и продать объект с торгов. Между просрочкой и деньгами на счёте у кредитора лежит год-полтора и расходы. Банк не хочет проходить этот путь, он хочет получать платежи. Поэтому он смотрит на источник платежей — доход — и только потом на обеспечение.
Дальше включается то, что к конкретному человеку отношения не имеет. У банка есть нормативы ЦБ по резервам, и заёмщик с просрочками делает ссуду дороже для самого банка. Есть показатель долговой нагрузки, который считается по формуле и не умеет учитывать, что часть дохода не видна в справке. Есть внутренняя статистика по сегменту, и если сегмент плохо себя вёл, отказ прилетит человеку, который лично ничего не нарушал.
И есть объекты, которые банк не возьмёт вообще, какой бы ни была анкета: доля без согласия остальных собственников, комната в коммуналке, дом без межевания, квартира с прописанным несовершеннолетним и неснятым обременением. Это не про вашу платёжеспособность, это про то, что объект тяжело продать.
Три источника денег
- Банк. Деньги вкладчиков, поэтому в первую очередь смотрит на доход и кредитную историю. Ставка от ~19% годовых, по хорошему объекту даёт самую большую долю от стоимости. Решение — от недели. Сложные объекты чаще отклоняет.
- Ломбард недвижимости, МФО. Свои и привлечённые деньги, смотрит прежде всего на объект. Ставка выше банковской, доля от стоимости ниже. Решение за несколько дней. Сложные объекты иногда берёт.
- Частный инвестор. Собственные деньги, смотрит на объект и на то, как заёмщик выйдет из сделки. Ставка от ~2% в месяц, обычно 50–60% стоимости квартиры. Решение за 1–3 дня. Сложные объекты берёт чаще всех.
Это упрощение: внутри каждой группы разброс огромный, и «ломбард недвижимости» может означать и организацию из реестра ЦБ, и человека с договором займа. Проверять статус кредитора нужно в справочнике участников финансового рынка на сайте Банка России — это тридцать секунд и единственный надёжный способ понять, с кем вы имеете дело.
Откуда берётся разница в ставке
Разница не произвольная, она раскладывается на части.
Первая часть — стоимость самих денег. Банк привлекает их по ставке вклада, частный инвестор мог бы положить свои на тот же вклад. Всё, что сверху, — плата за то, что он этого не сделал.
Вторая — вероятность судиться. У банка есть юридический департамент на окладе, и ещё одно дело не меняет его расходы. У частного инвестора каждый спорный случай — это нотариус, юрист и резерв на тяжбу, которая может идти больше года. Эти деньги закладываются в ставку заранее, по всем сделкам, а тратятся на одной из них.
Третья — налог. С процентов инвестор платит НДФЛ, и объявленная ставка уже не равна тому, что он получит.
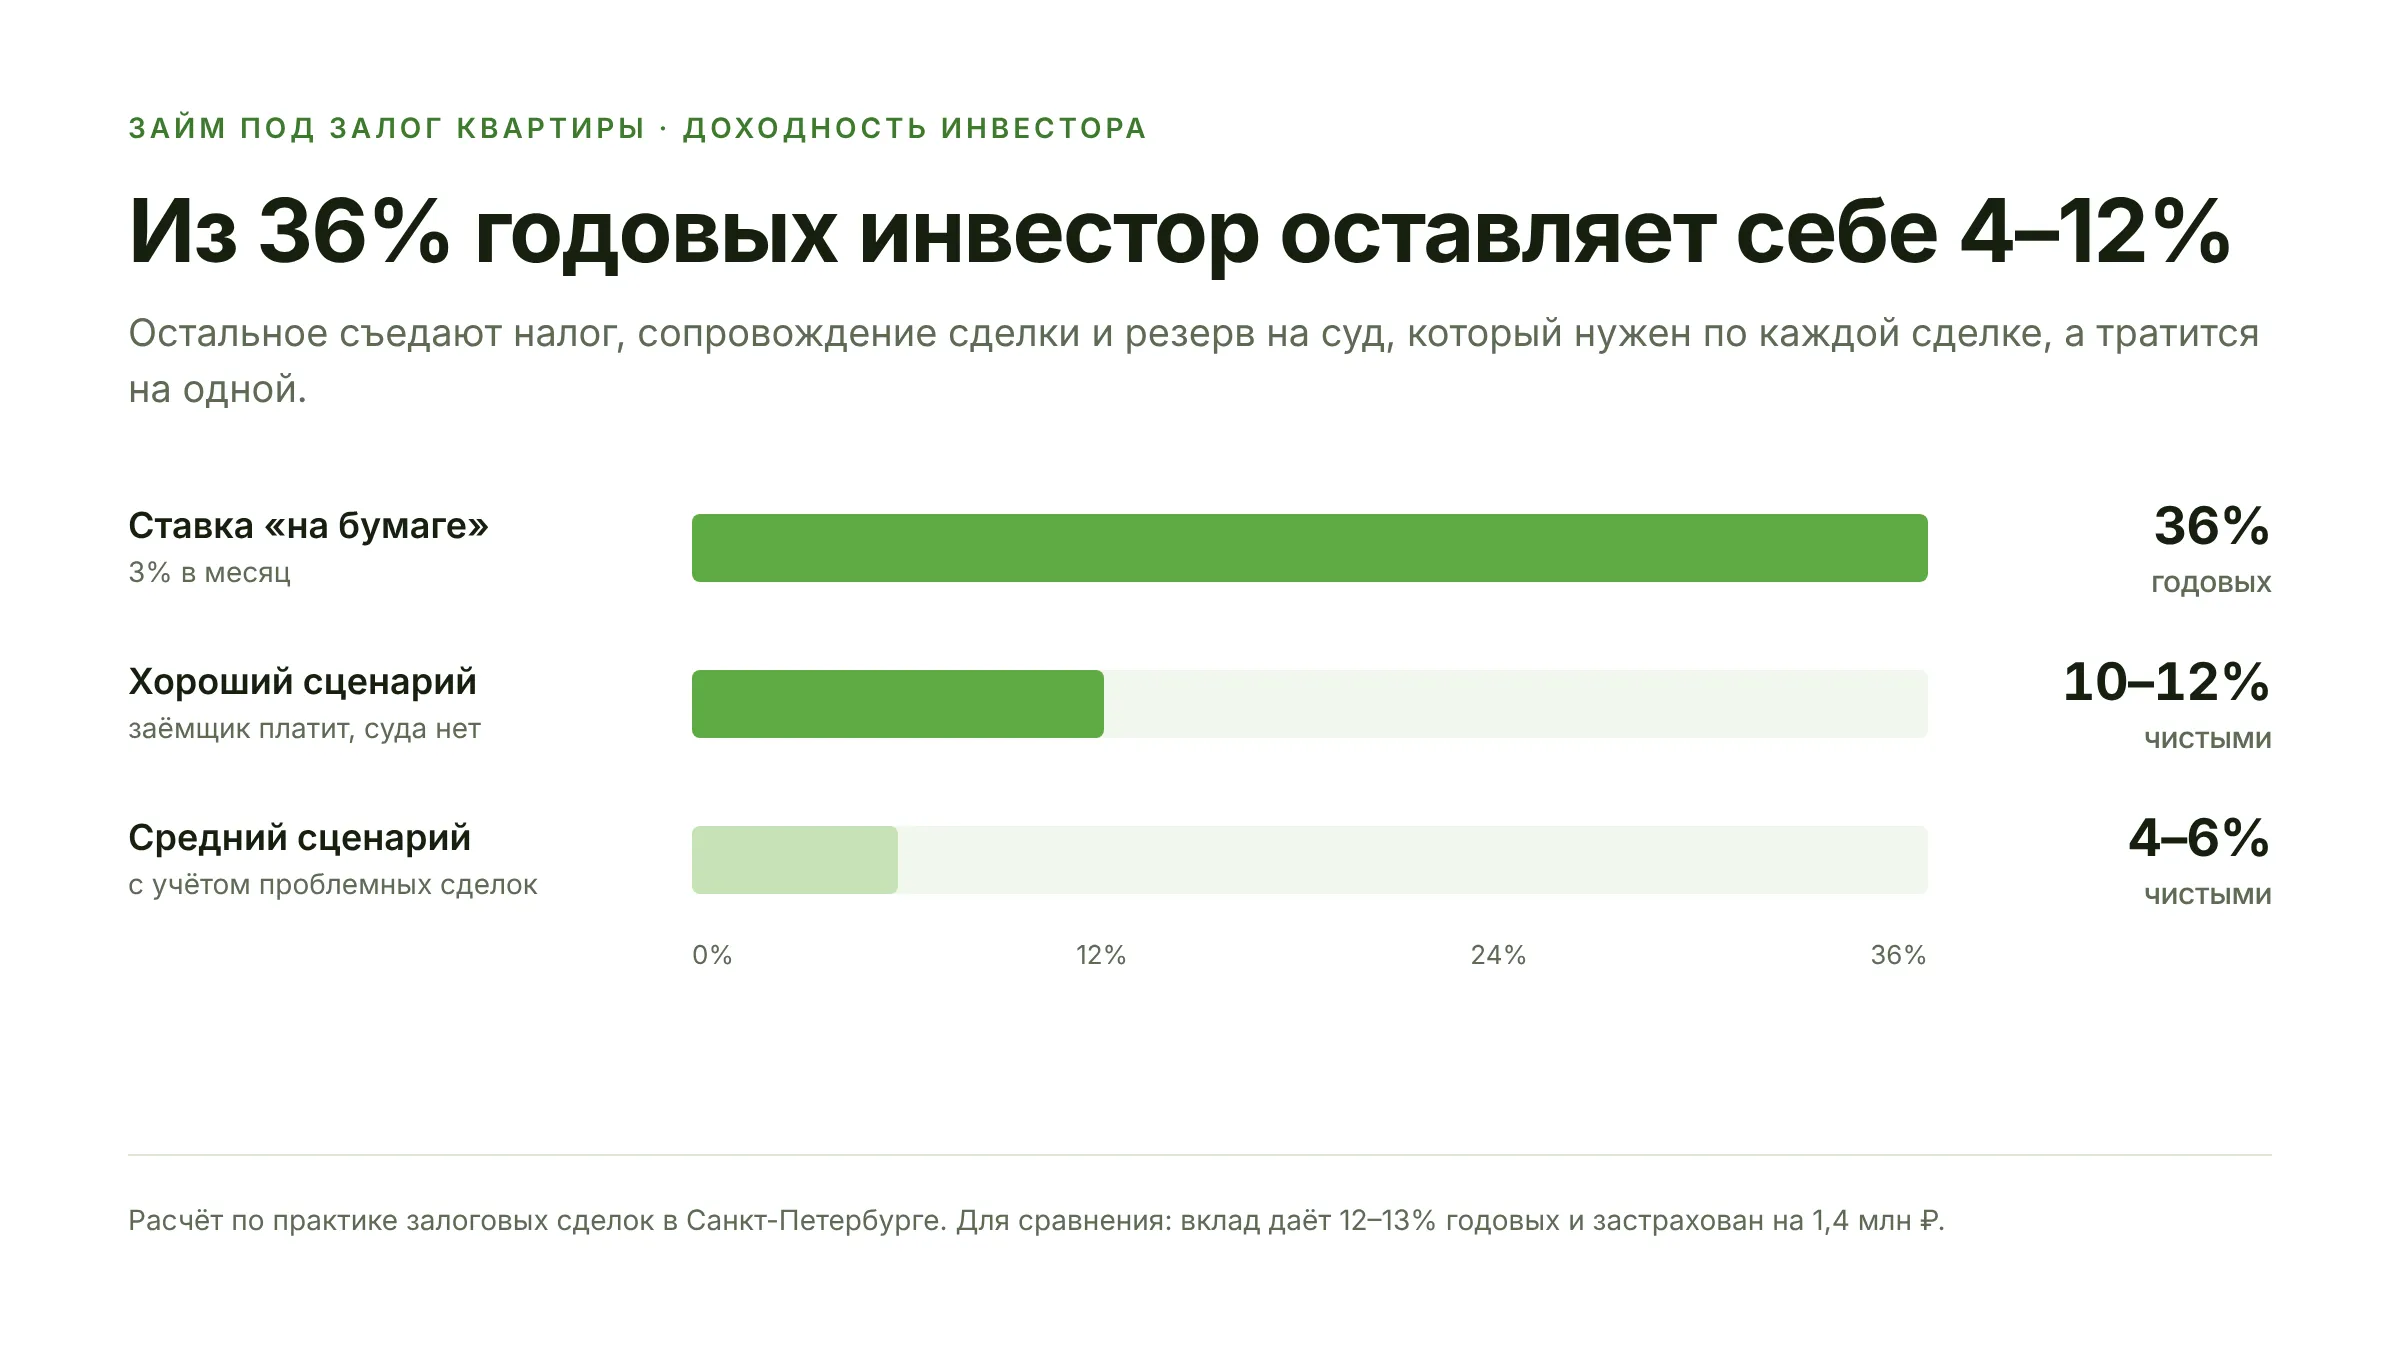
Если сложить всё это, из 3% в месяц «на бумаге» у инвестора остаётся сильно меньше, чем кажется со стороны: хороший сценарий даёт около 10–12% годовых чистыми, средний — 4–6%. Это важно понимать заёмщику: высокая ставка не означает, что вас грабят. Чаще она означает, что риск действительно есть и кто-то его на себя берёт.
Сколько дадут от стоимости
Вторая цифра, которая удивляет сильнее ставки. На квартиру за 10 миллионов рассчитывать на 8 миллионов от частного инвестора не стоит — реальная граница обычно 50–60% рыночной цены, а по сложным объектам ниже.
Причина та же: если придётся продавать, продавать придётся быстро, а быстро — значит с дисконтом. Плюс за время процедуры набегают проценты и расходы. Кредитор закладывает запас, чтобы в худшем сценарии выйти в ноль, а не в минус.
Из этого следует неочевидный вывод: если нужная сумма близка к стоимости квартиры, залог — не ваш инструмент. Нужно либо искать другой объект, либо менять конструкцию сделки, либо признать, что задача не решается кредитом.
Как выбирать
Порядок простой и почти всегда одинаковый.
Сначала банк. Даже если кажется, что откажут. Отказ ничего не стоит, а ставка там всё равно самая низкая. Если дохода не хватает по формуле, имеет смысл проверить вариант с созаёмщиком — это часто решает вопрос без перехода к дорогим деньгам.
Потом — организации из реестра ЦБ, если объект нестандартный, но вы готовы к ставке выше банковской.
Частный инвестор — когда время критично или объект такой, с которым первые два не работают. Это нормальный инструмент, но дорогой, и брать его на пять лет бессмысленно. Он хорош там, где есть понятный выход: продажа второго объекта, вступление в наследство, закрытие просрочки с последующим рефинансированием в банк.
Когда лучше не брать вообще
Скажу прямо, потому что это важнее всего остального.
Не надо брать под залог единственного жилья, если нет внятного плана погашения. Исполнительский иммунитет по статье 446 ГПК на заложенную квартиру не распространяется — то, что жильё единственное, от обращения взыскания не защищает.
Не надо закрывать залоговым займом текущие бытовые расходы. Это не кассовый разрыв, это другая проблема, и дорогие деньги её усугубят.
Не надо соглашаться на сделку, где вместо залога предлагают переоформить квартиру на кредитора «временно, для скорости». Это не залог. Это продажа.
И не надо брать, если вы не можете ответить на вопрос, из чего будете платить через полгода. Если ответа нет — любая ставка окажется неподъёмной.
Итог
Три источника денег под залог квартиры отличаются не добросовестностью, а тем, чей риск внутри сделки и сколько он стоит. Банк дешевле, медленнее и строже. Организации из реестра — середина. Частный инвестор дороже всех, зато берёт то, от чего отказались остальные, и решает быстро.
Разумный порядок — идти сверху вниз, от дешёвых денег к дорогим, и останавливаться там, где дали. И на каждом шаге проверять кредитора в реестре Банка России, а в договоре — что это именно залог, а не смена собственника.
Дмитрий Зернов, директор по развитию ипотечно-залогового центра «МБК-Кредит», Санкт-Петербург. Работаем с 2012 года, 50 банков-партнёров и частные инвесторы.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


История моего знакомого.


Поучительная история📜, но лучше не иметь такой жуткий опыт, а сразу всё - закрывать, погашать, проверять и спать спокойно с выпиской под 10 замками. Спасибо за интересный рассказ
Мне нравится, что каждый день можно найти что-то интересное: кэшбэк на покупки в супермаркетах, разные товары и даже предложения с кэшбеком до 100%. Всегда приятно немного сэкономить на привычных покупках, особенно когда всё равно планируешь их совершать.
В предыдущей публикации я озвучивала нововведения Газпромбанка и уже было собиралась закрыть их дебетовую карту за ненадобностью. Но после разьяснительных звонков на горячую линию решила все-таки оставить это благо и пересмотреть все прелести начисления кэшбека! Оказывается , я чуть не лишилась "золотой антилопы", так как нашла страшно выгодное предложение от партнёра банка (магазина "Золотое Яблоко") - кэшбек размером в 50%.

Абсолют Банк предлагает к выпуску карту «Детская» для детей и подростков до 18 лет. Карта выпускается в качестве дополнительной к счету родителя.
Т-Банк обновил условия по потребительскому кредитованию без обеспечения, снизив максимальную ставку на 1,1 процентного пункта и увеличив максимальную сумму кредита с 5 до 10 млн рублей.
Кредит — это сумма денег, которую банк выдаёт на определённый срок с обязательством вернуть её с процентами. Вы получаете нужную сумму сейчас, а потом возвращаете её частями по графику. Это как одолжить у друга крупную сумму, но по правилам, которые записаны в договоре.

Накопилась у меня сумма, которая лежала на карте и медленно таяла от инфляции. Решил открыть вклад. Раньше я просто шёл в свой банк и брал то, что предложат. В этот раз решил подойти иначе - тем более что в октябре 2026 года ставки по вкладам остаются высокими, но разброс между банками огромный.
🏦 Три способа облегчить долговую нагрузку: кредитные каникулы, реструктуризация и рефинансирование
По картам Совкомбанка произошли изменения , в части повышения возраста, для получения статуса ,, Социальная.. До 1 октября ,было: при достижение порога 55лет - автоматически назначался данный статус , а с даты 1октября- 60лет. В связи с чем , стоимость подписок у клиентов пользователей будет повышена, уже, с нового индивидуального периода карты, у кого возраст ниже 60л, но выше 55л и, ранее , был статус,, Социальный,,. Напомню , дата подписки привязана к дате карты.
Ну вот опять. Опять я полезла в кредитку. А что было делать? Ребёнку нужны кроссовки, холодильник замигал, а зарплата только через неделю. Это не слабость, это просто жизнь такая: дыры появляются быстрее, чем деньги.
И ведь я всё делаю правильно! Слежу за льготным периодом, вношу минимальные платежи, иногда даже гашу чуть больше. Я не транжира, я просто пытаюсь удержать равновесие.
Но внутренний голос шепчет: “Ты не удерживаешь равновесие, ты строишь карточный домик”. Но внутренний голос...