


Программа долгосрочных сбережений: как это работает
С 2024 года в России действует программа долгосрочных сбережений (ПДС) — механизм, который позволяет копить деньги с государственной поддержкой. Главная особенность в том, что участники получают прибавку от государства к своим взносам, а также право на налоговые вычеты.
Как устроено участие
Вы заключаете договор с негосударственным пенсионным фондом (НПФ) и начинаете вносить взносы. Если у вас есть пенсионные накопления с 2002–2014 годов, их тоже можно перевести в программу. Фонд инвестирует средства, чтобы защитить их от инфляции и приумножить.
Забрать деньги можно через 15 лет с момента заключения договора либо при достижении 55 лет для женщин и 60 лет для мужчин. Досрочно — только при тяжёлой болезни или потере кормильца. Взносы и инвестдоход застрахованы государством на сумму до 2,8 млн рублей, а переведённые пенсионные накопления и госдоплаты защищены полностью.
Участвовать может любой гражданин России с 18 лет. Счёт можно открыть не только для себя, но и для близких родственников.
Софинансирование от государства
Если вы внесёте не менее 2 000 рублей за год, государство добавит деньги. Максимальная доплата — 36 000 рублей в год. Коэффициент зависит от дохода: до 80 000 рублей в месяц — 1:1, от 80 000 до 150 000 — 1:2, свыше 150 000 — 1:4. Государство софинансирует взносы в течение 10 лет с момента первого пополнения.
Налоговые льготы
Участники получают два вычета. Первый — на взносы: можно вернуть часть уплаченного НДФЛ. Лимит — 400 000 рублей в год (при ставке 13% это до 52 000 рублей). Второй — на доход: выплаты от НПФ не облагаются налогом при соблюдении лимитов.
Для сохранения льгот нужно выполнять условия: открывать счёт для себя или близких родственников, использовать не более трёх счетов, не забирать деньги раньше срока. Если снять сбережения досрочно, вычеты придётся вернуть.
Инвестирование и выплаты
НПФ вкладывает средства в государственные бумаги, корпоративные облигации, акции, недвижимость. В высокорискованные инструменты — не более 7% средств. Фонд обязан фиксировать инвестдоход не реже раза в 5 лет: прибыль зачисляется на счёт, убытки компенсирует фонд.
При выходе на выплаты можно выбрать срочные платежи (не менее 10 лет) или пожизненные. Если пожизненная выплата ниже 10% прожиточного минимума пенсионера, деньги выдаются разом.
Защита сбережений
Средства на счетах ПДС нельзя арестовать, конфисковать или взыскать по суду. Они не считаются совместно нажитым имуществом и не делятся при разводе. В случае банкротства НПФ Агентство по страхованию вкладов переведёт компенсацию в другой фонд. Взносы и доход защищены в пределах 2,8 млн рублей, госдоплаты и пенсионные накопления — полностью.
В случае смерти участника сбережения переходят правопреемникам, указанным в договоре, или наследникам первой и второй очереди.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

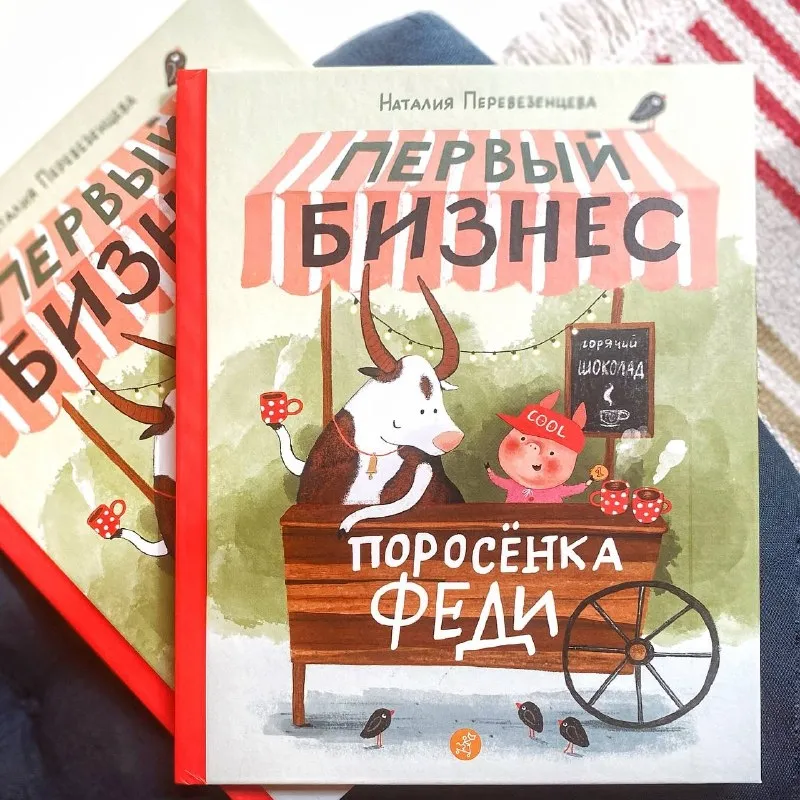
Сделала подборку детских книг о финансовой грамотности, бизнесе и экономике. Есть просто милейшие издания для самых маленьких, и уже посерьезнее для подростков. Сама я дарила племяннице на 5 лет книгу «Первый бизнес» от Самоката. Она ее очень любит и просто в восторге от поросёнка Феди. А мой 10-летний племянник завел себе копилку после прочтения «Твой первый миллион».

В современной экономике существует скрытый сбор, который не прописан ни в одном законе. Его называют налогом на человеческую лень или платой за излишний комфорт. Каждый раз, когда мы выбираем самый простой путь в управлении своими деньгами, мы добровольно отдаем часть своего дохода финансовым компаниям. Банки прекрасно знают об этой особенности нашей психики и умело превращают привычку откладывать дела на потом в свою чистую прибыль.

Привет. Я для вас написал очень интересную историю про банкоматы.

Вся информация в посте представлена исключительно для ознакомления, поэтому автор не призывает вас к каким-либо действиям и не дает финансовых или иных советов.


Каждый день мы принимаем десятки финансовых решений. Мы выбираем, в какой магазин зайти, какое приложение банка открыть и какую вещь купить. Нам кажется, что все эти шаги мы делаем осознанно и взвешенно. Однако крупные компании давно используют секретные инструменты, чтобы влиять на наш выбор. Один из самых мощных таких инструментов называется психологией цвета. Обычные оттенки стен, кнопок в телефоне и упаковок товаров способны заставить нас тратить больше или, наоборот, вызывать доверие к...

Доброго дня, дорогие друзья-диаложцы! А давайте устроим голосование: вернут или не вернут мою денежку? 😉Делитесь в комментариях.


Мы часто слышим о том, что люди теряют деньги из-за падения рынков, неудачных инвестиций или действий мошенников. Однако в истории финансов есть отдельная категория курьезных и одновременно жутких случаев. Иногда огромные состояния исчезали просто из-за невнимательности, опечатки или неправильного перевода одного единственного слова. Эти примеры отлично показывают, почему в финансовых делах критически важна абсолютная точность.

У нас осень: приятная, теплая обволакивающая. Тягучий, насыщенный золотом, воздух...
Осенью мы будто переключаемся на «энергосберегающий режим»: хочется раньше лечь, позже встать, укутаться в плед и поменьше общаться. Для многих это просто сезонная усталость, но для кого-то – первые признаки осенней хандры или даже депрессии. И самое правильное здесь не терпеть и не списывать всё на «погоду», а мягко поддержать себя: проверить базовые показатели, наладить сон, добавить простые ритуалы и при необходимости и вовремя поговорить с врачом. Телемедицина в этом сценарии становится...
Приветствую. Вы когда-нибудь задумывались почему пятирублевку в старину называли синенькой, а десятку красненькой. Я полезла в историю и поняла, что за этими прозвищами скрывается целая эпоха когда деньги были не просто платежным средством, а настоящим зеркалом страны.