


Однажды чуть не переплатил по карте из-за даты платежа
Раньше я думал, что с банковской картой всё довольно просто: есть деньги на счёте — оплачиваешь покупки, нет денег — ждёшь зарплату. Но после нескольких неприятных ситуаций понял, что даже обычная дебетовая карта требует внимания. Особенно когда подключены подписки, автоплатежи и переводы между своими счетами.
Однажды я проверял расходы за месяц и заметил несколько списаний, о которых уже успел забыть. Небольшие суммы, по 199–399 рублей. Отдельно каждая почти незаметна, а вместе набегает прилично. Одна подписка оказалась ненужной, другая продлилась автоматически, хотя я рассчитывал отключить её позже. Вроде мелочь, но за год даже 300 рублей в месяц превращаются в 3 600 рублей. С тех пор раз в месяц просматриваю историю операций. Причём не только крупные покупки, но и регулярные списания. Если вижу непонятную операцию, сначала проверяю её назначение и детали, а уже потом делаю выводы. Иногда это действительно забытая подписка, иногда — название продавца, которое не сразу узнаёшь.
Ещё стал внимательнее относиться к уведомлениям. Когда-то отключил часть оповещений, чтобы телефон не отвлекал по пустякам. Потом понял, что так можно пропустить неожиданное списание. Сейчас оставил уведомления об операциях и стараюсь не игнорировать сообщения о подозрительной активности. Если операция незнакомая, лучше сразу проверить её через официальное приложение банка, а при признаках мошенничества заблокировать карту и связаться с банком. На фоне роста повседневных расходов контроль таких мелочей кажется вполне разумным. Допустим, за месяц можно найти лишние траты на 500–1 000 рублей. За год это уже 6–12 тысяч. Не огромные деньги, конечно, но и не сумма, которую хочется отдавать просто по невнимательности.
Отдельно проверяю условия обслуживания карты. Если раньше обслуживание было бесплатным, а потом появились требования к обороту или остатку, можно неожиданно получить комиссию. То же касается переводов: привычная операция не всегда бесплатна, особенно если меняются условия тарифа или превышен установленный лимит.
Кстати, условия своей карты теперь стараюсь периодически перечитывать, а не только при оформлении. А общие рекомендации по безопасному использованию карт можно найти на сайте Банка России: https://www.cbr.ru/faq/information_security/
В итоге пришёл к простой привычке: раз в месяц выделяю десять минут на проверку операций, подписок и комиссий. Это не помогает экономить тысячи каждый день, но зато меньше неприятных сюрпризов. И, пожалуй, с банковской картой такой подход полезнее, чем постоянная охота за очередным бонусом или кэшбэком.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

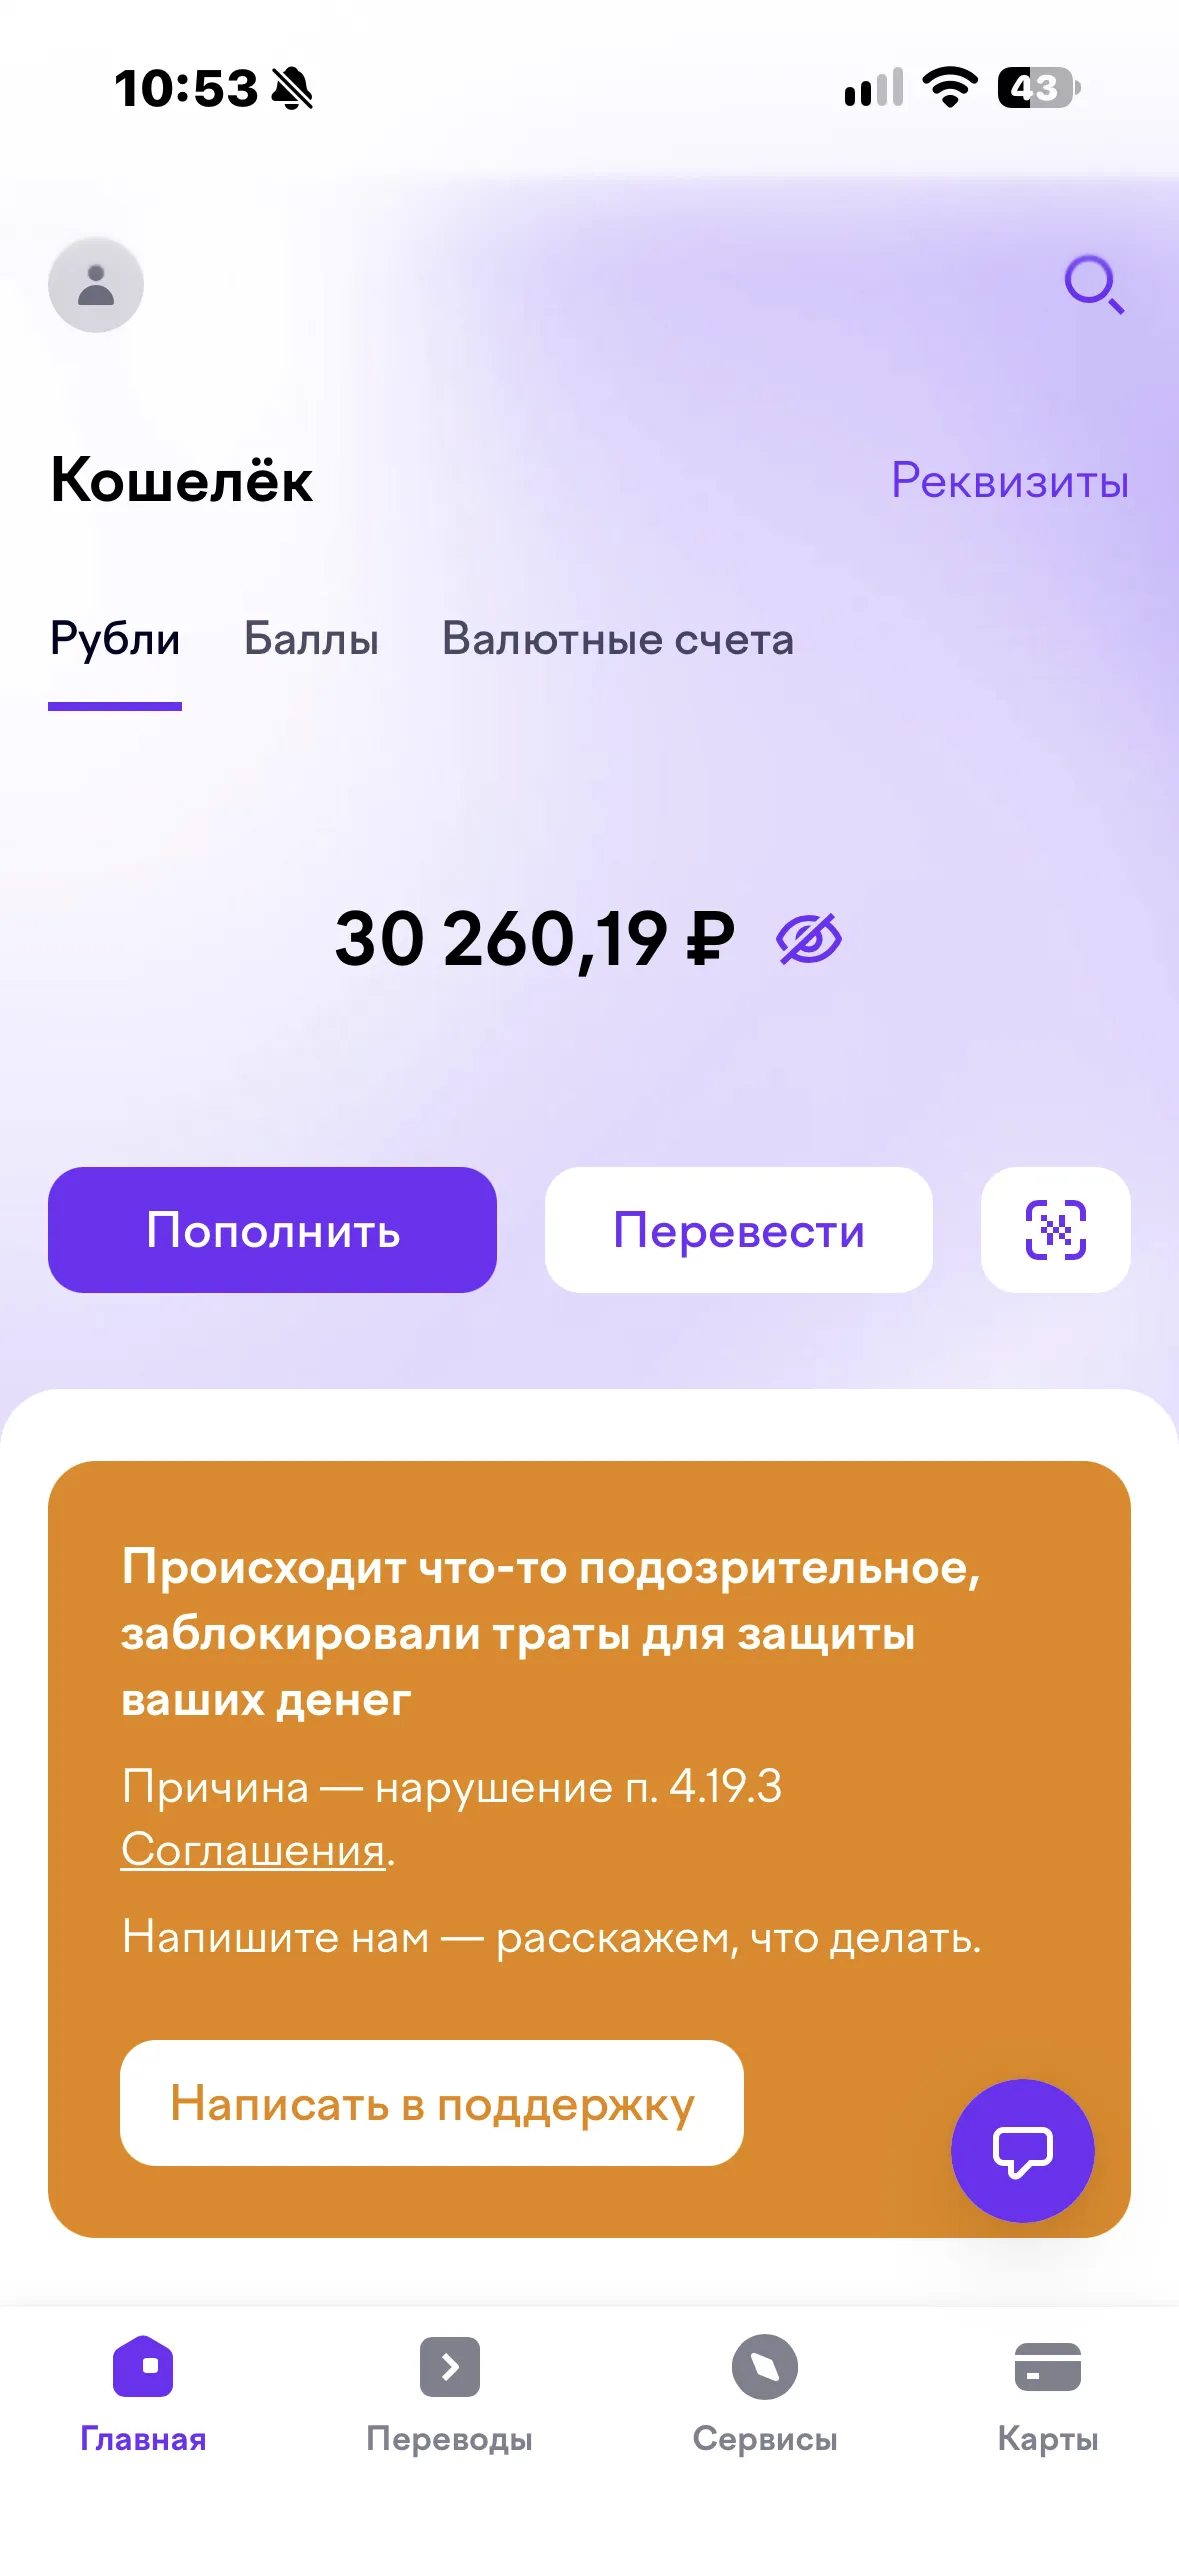
Здравствуйте, мне заблокировали кошелек Юмани за подозрительные переводы. Я просто перевел свои же деньги с ВТБ в кошелек юмани и меня заблокировали… Помогите разблокировать кошелек…
Всем привет. Хочу поделиться личным опытом, потому что тема рассрочек всплывает часто, а крайностей много: кто-то считает её спасением, кто-то — ловушкой. Я попал в ситуацию, когда внешне всё выглядело выгодно, но после расчёта я отказался от покупки. Названия магазина и банка не привожу — просто логика и цифры.
Льготный кредит для малого бизнеса — это заём по ставке ниже рыночной, разницу банку компенсирует государство. В 2026 году самая масштабная мера — совместная программа Минэкономразвития, Корпорации МСП и Банка России, которую часто называют «1764». Ставка по ней рассчитывается как ключевая ставка ЦБ минус 3,5% (при ключевой ставке 14% это около 10,5% годовых), но не ниже 3%. Суммы зависят от размера бизнеса: микропредприятиям доступно до 200 млн рублей, малому бизнесу — до 500 млн, среднему — до...
Хочу сообщить о развитии ситуации, описанной в предыдущем посте.
Каждый, кто пробовал пристроить свободные деньги под хороший процент, сталкивался с заманчивой рекламой: «До 20% годовых по накопительному счету!». Звучит отлично, особенно если не хочется замораживать средства на жестких условиях классического вклада. Но на практике высокая ставка часто оказывается лишь «приветственным бонусом», а реальная доходность — гораздо ниже. Давайте разберем главные уловки банков, о которых редко пишут на баннерах, и поймем, как выжать из накопительного счета максимум.

- Дебетовая карта «Тариф “Приоритет” Мир» от Сургутнефтегазбанка
- Детская карта от Абсолют Банка
- Совкомбанк изменил условие по карте рассрочки «Халва»
- Дебетовая карта «А7» от ПСБ
- Т-банк предлагает бесплатное обслуживание кредитной карты «Платинум»
Итак , НИ уже подвела итоги по моим доходам от вкладов и НС за 2025г , прислала расчёт. Мои результаты : доходность ( без уплаты налогов) составила: по 13 банкам - 3207498 ₽ , что составляет- 267291 ₽/ в месяц. Выгодными предложениями, новинками и опытом по алгоритму действий и открытия , делился с читателями,(кому , было интересно )в постах на Площадке Диалог .Ну , а кому было неинтересно, и видел в них, только, не там поставленную,, , ,, уж извините. Всем, финансовой удачи и...
Современный мир переживает масштабную технологическую революцию. Крупные компании, банки и промышленные гиганты активно внедряют в свою работу искусственный интеллект и автоматических роботов. Нейросети уже сегодня самостоятельно обрабатывают заявки на кредиты, отвечают клиентам в чатах поддержки, ведут бухгалтерский учет и переводят тексты. На заводах умные станки заменяют сотни рабочих, выполняя задачи быстрее и без перерывов на отдых.

ВТБ запустил акцию «Карта на миллион»: оформляете кредитную карту «Карту возможностей», тратите по ней от 10 000 рублей за неделю и участвуете в еженедельном розыгрыше 1 000 000 рублей.

О том, как выбраться из долгов, говорят много: как гасить кредиты, когда стоит обратиться за реструктуризацией (договориться с кредитором об изменении условий, например срока или размера платежа), каких ошибок избегать в сложной ситуации. Гораздо реже говорят о том, что происходит потом. Человек закрывает последний кредит, какое-то время живёт без обязательств, а затем снова берёт заём. И часто дело не в том, что он «не сделал выводов». У возвращения к долгам есть вполне понятные причины, и...
