


Почему чем больше банков, тем сложнее выбрать вклад
Ты заходишь на сайт сравнения вкладов, собираешься положить деньги под процент, а там - целая стена из предложений. Один банк заманивает высокой ставкой, другой - возможностью пополнять счёт хоть каждый день, третий - минимальной суммой входа, четвёртый - бонусами за онлайн‑оформление. И вроде бы здорово, что выбор такой большой. А на деле вместо радости - лёгкое напряжение. Хочется просто закрыть вкладку и подумать об этом потом.
И это не про лень и не про то, что ты не разобрался в финансах. Это вполне реальный эффект - паралич выбора. Когда мозг видит слишком много опций, он не начинает сравнивать быстрее. Он начинает тормозить. Ему тяжело удерживать в голове сразу кучу параметров: ставку, срок, пополнение, капитализацию, штрафы за досрочное снятие. И самый простой способ справиться с этой перегрузкой - вообще ничего не делать.
Как паралич выбора ломает планы с вкладами
Обычная ситуация. Ты решил открыть вклад, чтобы деньги не лежали без дела. Открываешь каталог - и видишь там полсотни предложений. У одного ставка 16%, но срок ровно год и пополнять нельзя. У другого можно вносить деньги каждый месяц, но ставка 13%. У третьего минимальная сумма 500 тысяч рублей - а у тебя пока только 100. Мозг пытается удержать все эти условия, быстро устаёт и выдаёт привычную мысль: «Надо ещё почитать, сравнить, посмотреть отзывы». И ты закрываешь сайт.
А через месяц ситуация повторяется. Или через полгода. Деньги по-прежнему лежат либо на карте, либо на счёте с почти нулевой доходностью. И каждый месяц инфляция потихоньку съедает их покупательную способность.
Бывает и другой сценарий: человек всё-таки выбирает, но не по расчёту, а по инерции. Берёт первый попавшийся вариант, потому что «вроде знакомое название банка» или «ставка в заголовке высокая». Решение принято, но деньги работают не так эффективно, как могли бы.
Почему откладывать - это реально дорого
Тут важно понимать: время в финансах тоже деньги. Пока ты выбираешь, твои средства стоят. Чаще всего они лежат на дебетовой карте или на накопительном счёте под низким процентом, а инфляция идёт своим ходом.
Разница между условными 0% на карте и 14-16% по вкладу за год - это уже ощутимые суммы. Если речь о 100 тысячах рублей, то за год можно недополучить несколько тысяч. Для кого-то это пара месяцев подписки на сервисы, для кого-то - полноценный отпускной бюджет. Но самое неприятное, что эти деньги ты не теряешь в один момент, а будто незаметно упускаешь.
Ещё один момент - упущенная выгода по ставкам. Вклады открываются на конкретный срок, и ставка фиксируется. Если ты откладываешь решение, можно пропустить момент, когда ставки были выше. Потом они могут снизиться, и тот самый выгодный вариант уже не будет доступен.
Как выбрать вклад и не выгореть от количества опций
- Сначала - цель и срок. Ответь себе на два вопроса: зачем ты кладёшь деньги и когда они могут понадобиться? Если цель ближайшая (например, накопить на отпуск через 6 месяцев), длинный вклад на 3 года тебе не подойдёт, даже если ставка там выше. Если деньги «на чёрный день», лучше смотреть на варианты с возможностью частичного снятия или на накопительный счёт.
- Определи 2-3 главных критерия. Не пытайся учесть всё сразу. Выбери самое важное: минимальная сумма, срок, возможность пополнения. Всё остальное должно быть вторично. Как только ты задаёшь такие рамки, из пятидесяти предложений остаётся пять-шесть. Это уже посильно для мозга.
- Пользуйся фильтрами. На различных агрегаторах можно задать нужные параметры и сразу отсечь лишнее. Ты не ищешь идеальный вклад, ты ищешь вклад, который подходит под конкретные твои условия. Это сильно снижает тревожность.
- Не гонись за максимумом. Всегда найдётся вариант с чуть более высокой ставкой или чуть более удобными условиями. Но разница в 0,2-0,3% редко стоит недельного изучения таблиц. У нас задача - не найти лучший в мире вклад, а выбрать хороший и начать. Вклад всегда можно закрыть досрочно (пусть и с потерей процентов) или открыть новый, когда появятся более выгодные условия.
- Проверь нюансы. Перед открытием посмотри на условия досрочного расторжения, порядок начисления процентов, есть ли капитализация. Иногда высокая ставка «с подвохом»: например, она действует только при подключении дополнительных услуг или при выполнении оборота по карте.
Такой небольшой лайфхак, который возможно вам поможет
Допустим ты выбираешь не вклад, а джем в магазине. Если на полке 30 видов, ты можешь растеряться и уйти без покупки. Если их три - ты спокойно берёшь один и идёшь дальше. С финансами работает та же логика: ограничение выбора помогает действовать. Поэтому вместо «посмотрю все банки» поставь себе правило: «беру три критерия и выбираю из первых пяти подходящих вариантов». Достаточно просто, но в то же время действенно.
Итог: не ищи идеальный - бери подходящий
Паралич выбора - это не признак слабой дисциплины. Это нормальная реакция мозга на информационную перегрузку. И банки тут ни при чём: они просто дают много опций, а мозг с ними не справляется.
Главное правило простое: лучше открыть хороший вклад сегодня, чем искать идеальный и в итоге не открыть никакой. Пока ты тянешь с решением, инфляция работает против тебя. А небольшой фильтр по цели, сроку и сумме поможет быстро сузить круг вариантов.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

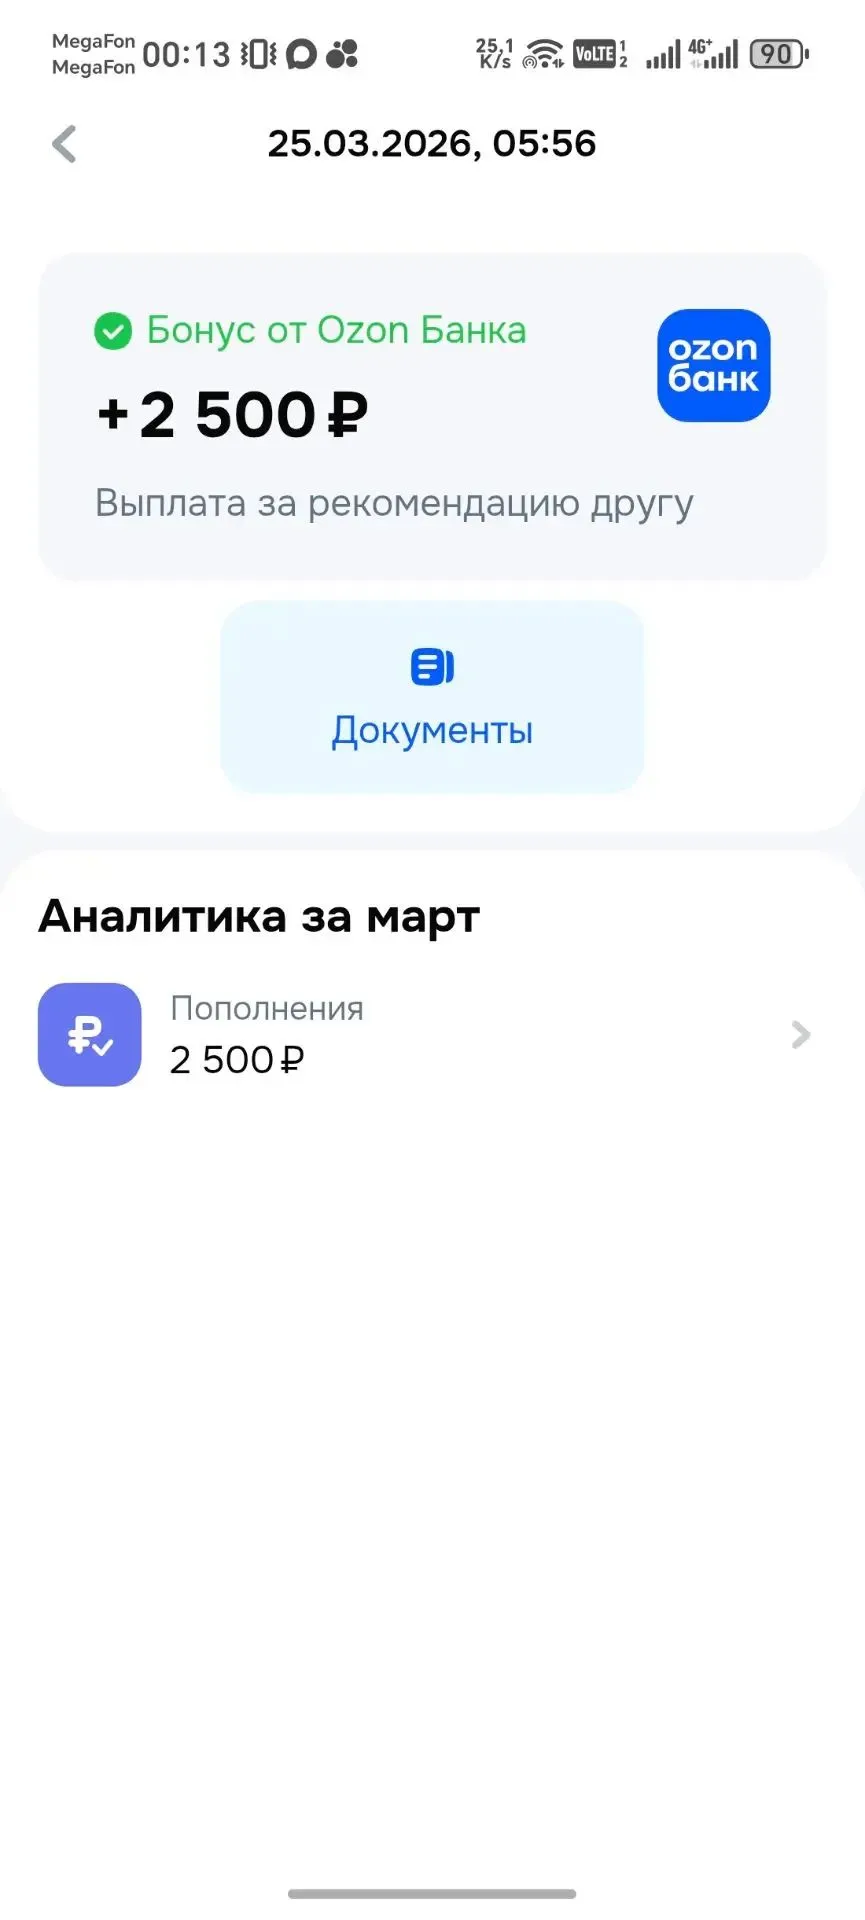
Полный разбор реферальной программы Ozon Банка.
Т банк не выплатили кэшбэк по акции с партнёром ашан.
Когда мы слышим слово «инфляция», обычно думаем о плохом: деньги обесцениваются, жить становится дороже. Но в экономике умеренный рост цен — не катастрофа, а часть нормального функционирования рынка.
Честно говоря, до недавнего времени я вообще не задумывался, как считается налог на вклады. Решил разобраться, откуда он взялся и что это, а заодно поделиться с вами. Оказалось, всё не так страшно, но есть пара нюансов, которые многие путают.
Раньше я думал, что кредитный рейтинг это что-то абстрактное. Ну балл, ну цифра. Пока однажды не получил отказ по заявке на кредитку, хотя зарплата нормальная и просрочек не было. Тогда я полез разбираться. Оказалось, рейтинг это не приговор, а отражение финансового поведения, и его можно менять.
Вчера вечером позвонил мне отец и испуганным голосом рассказал странную историю про звонок из банка. Оказывается, ему на телефон часа два названивали неизвестные люди и представлялись службой безопасности. Убеждали пожилого человека, что прямо сейчас кто-то пытается оформить на его имя крупный кредит. Требовали срочно снять все сбережения со счетов и перевести их на какой-то безопасный резервный счет.Слава богу, отец вовремя засомневался и решил набрать мне для проверки перед тем, как идти к...

На октябрь 2026 года максимальные ставки по рублёвым вкладам в российских банках достигают 30% годовых. Однако такие сверхвысокие проценты (от 20% до 30%) являются промо-предложениями с жёсткими ограничениями: они действуют на короткий срок (1–4 месяца), для новых клиентов или на небольшие суммы (обычно до 50 000 – 100 000 рублей).Лидеры по доходности в октябре 2026 года :
Недавно я решил проверить свою кредитную историю. Просто так, на всякий случай. И хорошо, что проверил. Нашёл ошибку, из-за которой мне могли отказать в ипотеке. Рассказываю, как это было и что я сделал.
Это история про самозапрет на кредиты, который я поставил себе и своей маме.

Я пенсионер,получаю пенсию в А банке.Была акция от отп банка,при оформлении их дебетовой карты и покупке по ней на сумму от 1000 рублей они возращают эту тысячу бонусами.Пенсия не большая,решил принять участие...Все шло хорошо перевел туда деньги делал покупки,потребовалось перевести с А банка в отп остатки пенсии 8600,перевел.Через часа три,когда уладил дела в А банке,я переоформлял карты,в связи с переоформлением номера телефона,потребовалось перевести обратно эти 8600 рублей и опа отп нашел...