Как распознать страховых мошенников
Павел купил машину с рук и оформил в интернете комбинированный полис ОСАГО и каско за 5000 рублей. После первого ДТП выяснилось, что полис поддельный, — ремонт обоих авто пришлось оплачивать самому.
Схема 1. Поддельные полисы. Мошенники создают клоны сайтов известных страховых компаний и финансовых маркетплейсов, завлекают рекламой и продают фальшивки, которые выглядят правдоподобно. Встречаются аферисты и у отделений ГИБДД, автосалонов и визовых центров — они используют украденные или аннулированные бланки. Риски: штраф 800 рублей и эвакуация на стоянку за езду без ОСАГО (в Москве камеры уже вычисляют автомобили без полисов), отказ во въезде за границу с фальшивой страховкой, отсутствие защиты при страховом случае, а попытка получить возмещение по поддельному полису может расцениваться как мошенничество с уголовной ответственностью. Покупка на фальшивом сайте грозит потерей всех денег на карте и утечкой паспортных данных, которые могут использовать для микрозаймов.
Как предотвратить. Проверьте лицензию страховщика в справочнике Банка России — она должна быть именно на нужный вид страхования. При покупке у агента или брокера проверьте паспорт, оригинал агентского или брокерского договора, доверенность, а также наличие посредника в реестре на сайте компании или по горячей линии. Проверьте адрес сайта: ссылки на официальные сайты есть в справочнике Банка России, адреса продавцов ОСАГО — на сайте РСА, маркетплейсов — в реестре регулятора; легальные финансовые компании в «Яндексе» и Mail.ru помечены галочкой. После покупки убедитесь, что полис есть в личном кабинете на сайте страховщика, а подлинность ОСАГО проверьте в базе НСИС по серии и номеру — там видно, действует ли страховка, какая компания выдала, марку, модель, VIN и госномер. Если полис не найден или есть ошибки — свяжитесь со страховой. Если оставили данные на мошенническом сайте, заблокируйте карту и перевыпустите её, подайте заявление в полицию и возьмите заверенную копию — она поможет доказать непричастность, если на ваше имя возьмут микрозаём; возможно, стоит переоформить паспорт и водительское удостоверение по потере.
Схема 2. Подделка данных. Недобросовестные посредники искажают данные ради низкой цены: занижают мощность автомобиля, площадь дома, «омолаживают» пожилых клиентов при страховании выезжающих за рубеж; при электронном полисе оформляют настоящий договор по одним данным, а клиенту присылают документ с исправлениями. Страховщик вправе признать такой договор недействительным через суд и отказать в выплате. С ОСАГО иначе: он действует даже при заниженной цене, но если ошибка выяснится до страхового случая, компания вправе потребовать доплату или расторгнуть договор, а если владелец «дешёвого» полиса станет виновником аварии — возместит ущерб пострадавшему, а затем взыщет выплату с клиента. Проверяйте все данные в договоре — имена водителей, госномер, регион, мощность — и сверяйте их с базой НСИС (авторизация через Госуслуги или онлайн-банк). Слишком низкая цена должна насторожить: стоимость ОСАГО можно рассчитать самостоятельно, а по другим видам сравнить предложения калькуляторами. Обнаружив ошибки, сразу сообщите страховщику — договор переоформят, а при заниженной цене попросят доплатить разницу.
Схема 3. Махинации при оформлении ДТП. Виновник аварии может предложить «подзаработать» за счёт страховой: оформить европротокол и взять вину на себя за долю выплаты. Последствия — рост КБМ и удорожание ОСАГО, риск иска о разнице в расходах, обвинение в сговоре вплоть до уголовной ответственности. Никогда не соглашайтесь на обман и подлог, не признавайте вину, если не нарушали правила. Оформляйте бланки на месте аварии, тщательно проверяйте записи второго участника, не разъезжайтесь до оформления, делайте фото- и видеосъёмку, фиксируйте аварию через «Помощник ОСАГО» или «Госуслуги Авто».
Схема 4. Предложения «заработать» на полисе. Посредники предлагают оформить полис задним числом или завысить стоимость имущества, а затем подстроить страховой случай. Страховщики расследуют обстоятельства: выезжают на место, проводят экспертизу, опрашивают соседей, проверяют дату заключения договора. При неверных сведениях компания вправе признать договор недействительным и отказать в выплате, а клиента и посредника могут обвинить в мошенничестве. Тщательно выбирайте посредников и не соглашайтесь на сомнительные предложения.
Схема 5. Псевдоюристы. Они обещают отсудить деньги у страховой, предлагая уступить право требования, или подъезжают прямо к месту ДТП и предлагают рассчитаться на месте. Люди теряют деньги на экспертизах и комиссиях, юристы исчезают или забирают до 50% выплаты, а с остатка придётся заплатить НДФЛ; при расчёте на месте ущерб занижают. Не соглашайтесь на расчёты на месте. При отказе или несогласии с размером выплаты подайте заявление страховщику — он обязан ответить в течение 30 дней. Если сумма требования меньше 500 000 рублей или спор касается ОСАГО, обращайтесь к финансовому омбудсмену самостоятельно: клиенту дело рассматривают за 15 рабочих дней и бесплатно, а через юриста — 30 дней и с оплатой 15 000 рублей. Примерно в половине случаев омбудсмен встаёт на сторону клиента; если нет — можно идти в суд, и только тогда стоит искать юриста, тщательно выбирая.
Схема 6. Навязывание страховки. Банки и МФО как страховые агенты предлагают полисы законно, но утверждение, что без страховки не получить кредит, — обман: обязательна только страховка заложенного по ипотеке жилья, остальные полисы покупать необязательно, хотя без них ставка может быть выше. МФО иногда настраивают интерфейс так, что без страховки заявку не оформить, а цену полиса включают в сумму долга и начисляют на неё проценты. Навязывание — не мошенничество, но недобросовестная практика. Внимательно читайте документы: в заявку на кредит можно включать только страховки, влияющие на ставку или другие условия; не связанные с кредитом полисы оформляются отдельным заявлением. После одобрения кредита есть 5 рабочих дней на изучение бумаг — условия за это время не меняются. После подписания кредитор пришлёт список дополнительных услуг и напомнит, что в течение 30 календарных дней можно отказаться от страховки и вернуть деньги, а если отказ приведёт к росту ставки — пояснит последствия. По ипотеке полностью отказаться от страховки нельзя, но можно сменить страховщика; у коллективных договоров тоже есть 30-дневный период охлаждения, и вы вправе купить индивидуальный полис вместо коллективного.

Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
«Ингосстрах», один из лидеров рынка страхования в России, представил подборку необычных происшествий, произошедших с застрахованными путешественниками.
Участники программы лояльности «Х5 Клуб» теперь могут оплатить до 99% стоимости первого месяца страхования квартиры накопленными баллами. При оформлении программы с ежемесячной оплатой баллы позволяют снизить стоимость первого месяца до 1 рубля.
«Ингосстрах», один из лидеров рынка страхования в России, представил статистику страховых случаев с китайскими автомобилями по каско и ОСАГО с начала 2026 года.
Сроки. В большинстве случаев отказаться от страховки и вернуть деньги полностью или большую часть можно в течение 14 дней после покупки; некоторые компании по своей инициативе устанавливают более долгий срок. Для страховок, оформленных вместе с кредитом или займом, период охлаждения — 30 дней. По полисам накопительного страхования жизни с вложениями меньше 1,5 млн рублей — 30 дней при разовой оплате и до третьего взноса при регулярных платежах. Условия прописываются в правилах страхования, догов...
«АльфаСтрахование» отметила Госкорпорацию «Росатом» в собственной номинации «Лучший инвестор в здоровье персонала» в рамках премии «Хрустальная пирамида». Награда присуждается за комплексный подход к заботе о сотрудниках.
«АльфаСтрахование» стала генеральным партнером Всероссийской премии «ПроДокторов 2026», которая по итогам «народного» рейтинга определяет лучших врачей и клиники России.
«Ингосстрах», один из лидеров страхового рынка России, проанализировал страховые случаи с недвижимостью с начала 2026 года, и определил основные причины повреждений квартир и дач.
Обычно владельцы полисов ОСАГО ничего не доплачивают пострадавшим — ущерб покрывает страховка. Но есть три ситуации, когда полиса не хватает.
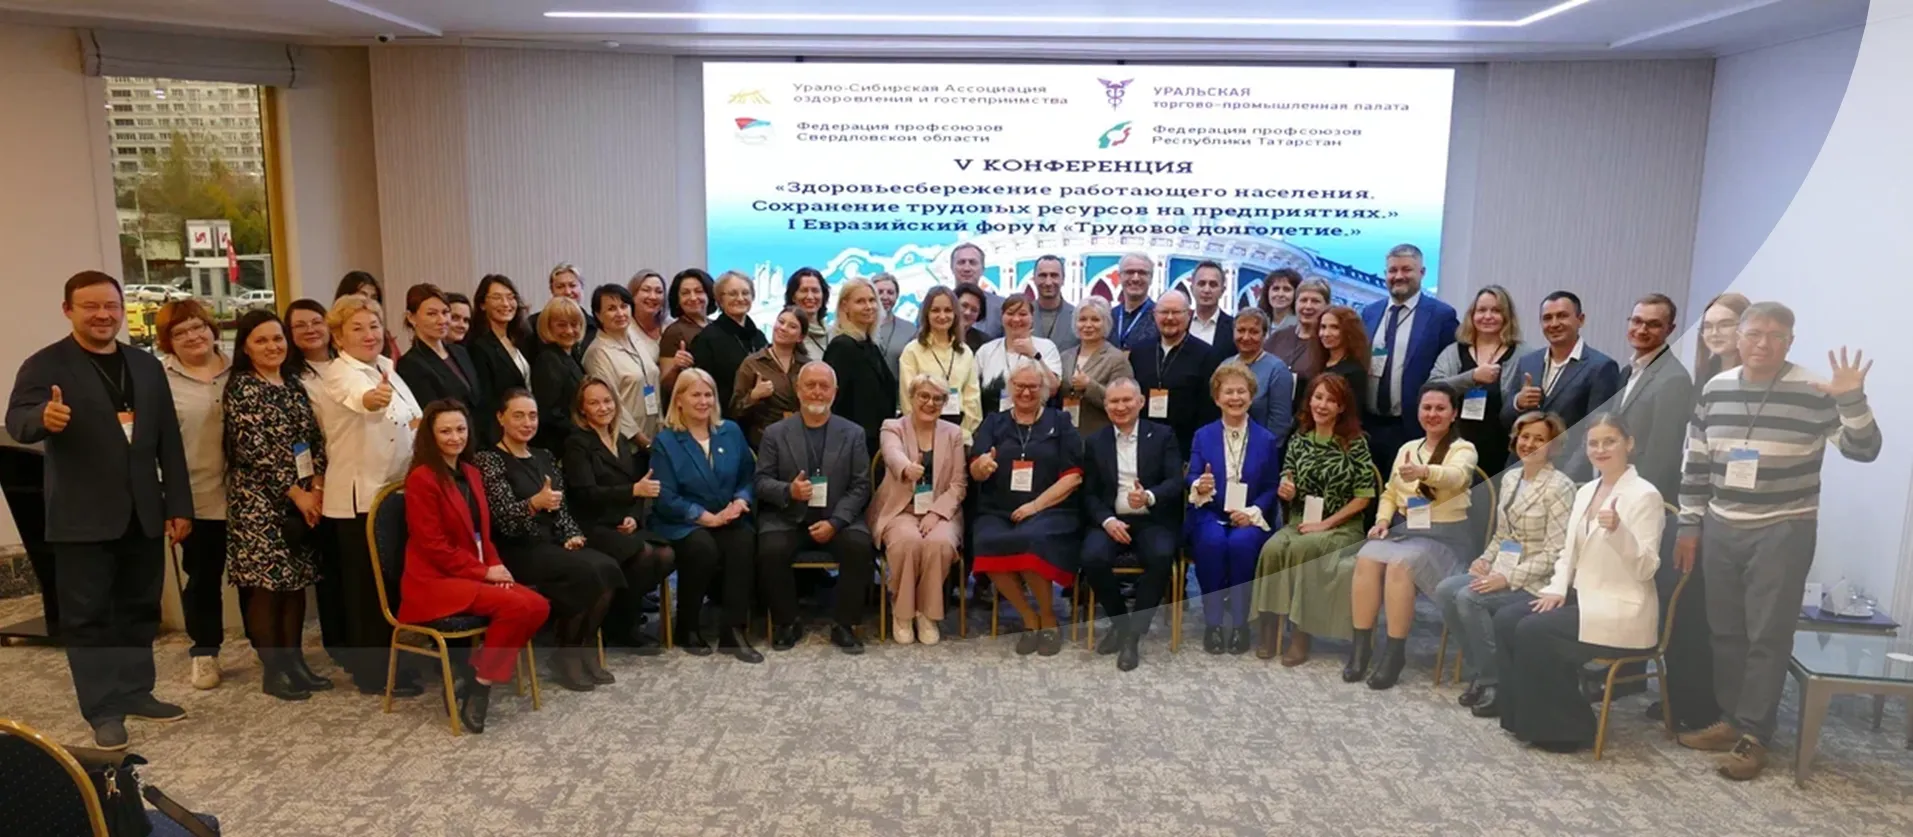
Директор Приволжско-Уральской региональной дирекции страховой компании «Гелиос» Лусине Бундакова приняла участие в юбилейной V конференции «Здоровьесбережение работающего населения.Сохранение трудовых ресурсов на предприятиях» и I Евразийском форуме «Трудовое долголетие» в Екатеринбурге. В своём выступлении она рассмотрела экономическую роль добровольного медицинского страхования (ДМС) и подходы к оценке его эффективности для бизнеса.
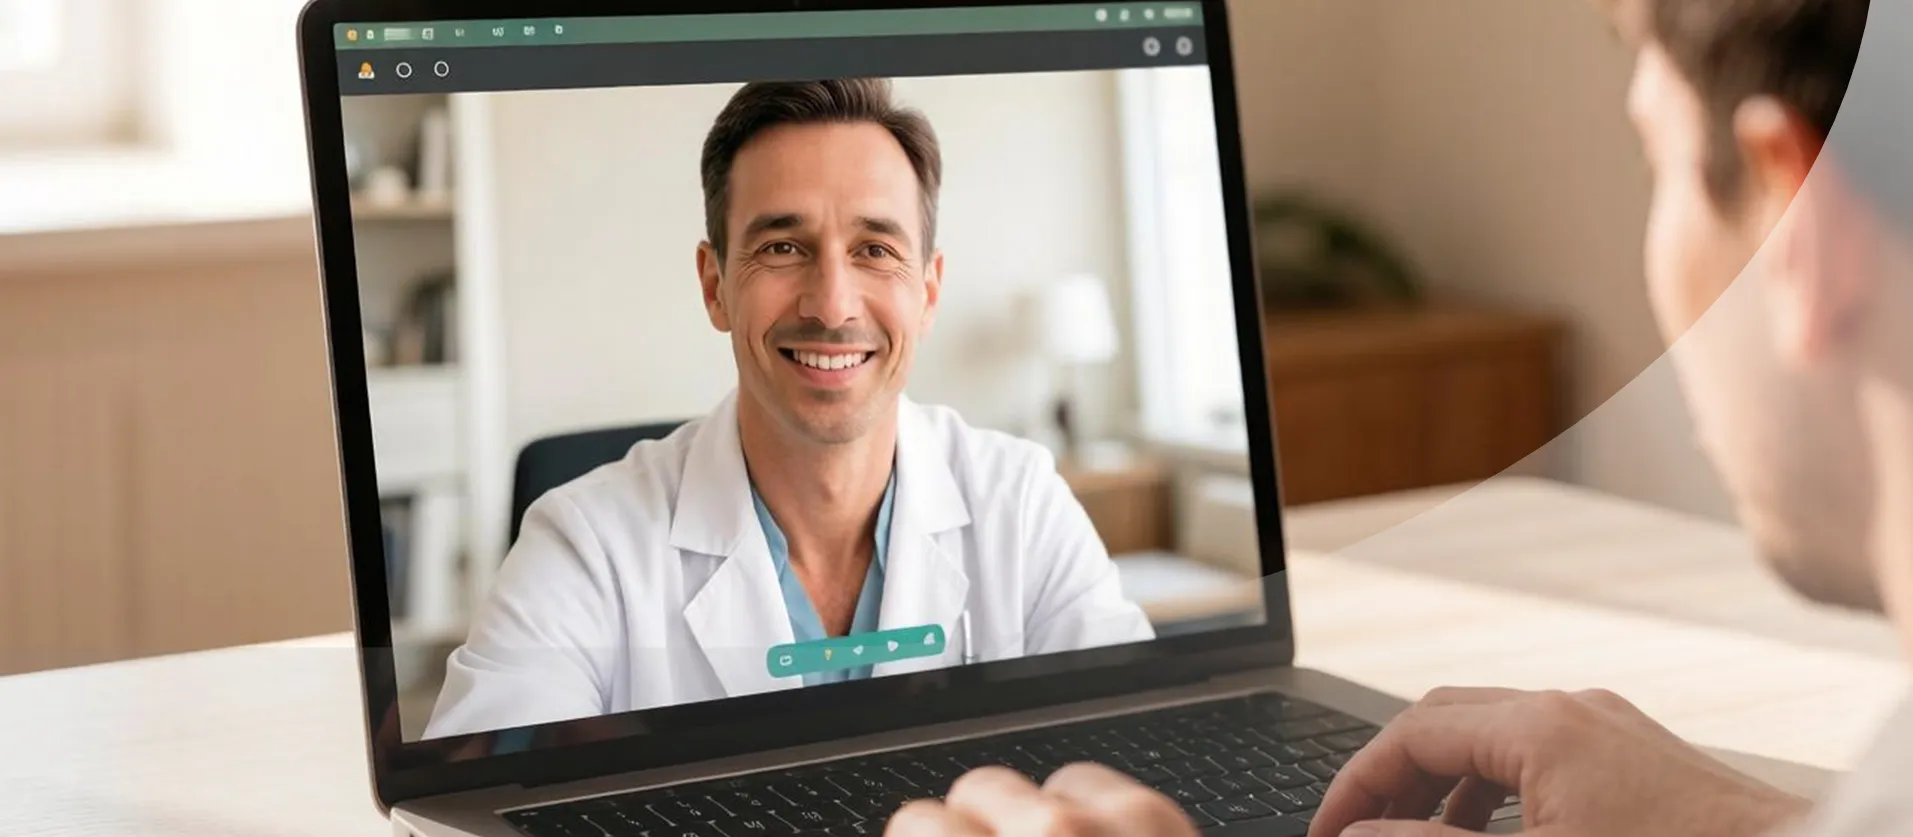
«Болит живот – значит, гастрит», «температура 37,2 – точно вирус», «опухла лодыжка – надо мазать мазью из рекламы». Такие диагнозы мы ставим себе сами по советам из чатов, форумов и даже по ответам умных ИИ. Кажется, что это быстро и бесплатно. Но цена такой «экономии» – упущенное время, неправильные действия и риск осложнений. Телемедицина – это как раз тот инструмент, который даёт быстрый доступ к врачу, но без самолечения.
АО СК «РСХБ-Страхование» осуществило страховую выплату по договору страхования сельскохозяйственных животных с государственной поддержкой агропредприятию в Ростовской области.
«Ингосстрах», один из лидеров рынка страхования в России, проанализировал необычные страховые случаи в сегменте страхования имущества физических лиц (ИФЛ), причиной которых стали животные. Как показывает практика, ущерб жилью и имуществу могут причинить не только стихийные бедствия или коммунальные аварии, но и самые неожиданные представители фауны — от птиц и грызунов до домашних животных.
7-10 октября 2026 года в Москве на территории РГАУ-МСХА имени К.А. Тимирязева прошла XXVIII Российская агропромышленная выставка «Золотая осень» – одна из крупнейших сельскохозяйственных выставок в стране. Это одно из ключевых деловых событий в сфере АПК, которое проходит с 1999 года, на выставке представлены достижения всех отраслей сельского хозяйства страны. Выставка ежегодно объединяет специалистов отрасли для обсуждения наиболее актуальных вопросов.