Как говорить с подростком о деньгах и научить его копить без нравоучений
Объяснять подростку про деньги через «надо экономить» почти не работает: в этом возрасте важнее автономия и право на решение, а не запреты. Зато отлично работает практика и понятные инструменты, где подросток сам видит последствия — и сам делает выводы.
С чего начать: не про контроль, а про прозрачность
Первое правило: не превращать деньги в рычаг давления. Деньги — это навык, как вождение или готовка: сначала с инструктором, потом самостоятельно. Поэтому вместо «не трать» лучше «давай сделаем так, чтобы ты мог и потратить, и накопить».
Хороший старт — карманные деньги по расписанию (раз в неделю или месяц). Важно, чтобы они были фиксированными: тогда подросток учится планировать, а не надеяться на «ещё дадут». И обязательно — прозрачные правила: если деньги кончились раньше срока, новых не будет (но можно обсудить «заём» под будущие выплаты). Это не наказание, а демонстрация механики долга.
Система «3 конверта» (или 3 категории)
Это простой способ показать, что деньги — ресурс, который нужно распределять. Делим карманные деньги на три части:
- Траты сейчас (50 %) — на ежедневные мелочи: проезд, перекус, мелкие покупки. Это зона самостоятельности: подросток решает сам, без отчётов.
- Хочу (30 %) — на вещи, которые хочется, но не срочно: кроссовки, игру, гаджет. Здесь учатся ждать и копить.
- Резерв (20 %) — страховка и база для крупных целей. Можно называть это «на будущее» или «на случай, если что-то сломается».
Важно: доли не должны быть «на всю жизнь». В 14–16 лет можно постепенно менять пропорции, когда подросток уже уверенно планирует.
Пример: 3000 ₽ в месяц. Тогда: 1500 ₽ на текущие траты, 900 ₽ на «хочу», 600 ₽ в резерв. Если в этом месяце не потратил всё из «текущих» — остаток автоматически идёт в «хочу» или резерв по договорённости. Так появляется ощущение выгоды от осознанности.
Трекер трат: без упрёков, только цифры
Подростку важно видеть, куда уходят деньги, но не чувствовать, что его проверяют. Подойдёт простое приложение, таблица в заметках или даже бумажный блокнот. Главное — регулярность и совместный разбор раз в неделю.
Формат встречи: 10–15 минут, без оценок. Просто смотрим: какие категории съели бюджет, где получилось сэкономить, что хочется поменять.
Вопросы для разбора:
- На что ушло больше всего?
- Что из этого было «хочу», а что — «надо»?
- Где можно было сделать иначе (сравнить цены, подождать распродажу)?
Так формируется навык анализа, а не чувство вины.
Мини‑проекты с бюджетом: лучший тренажёр
Когда подросток планирует что‑то реальное, он быстро понимает ценность денег. Примеры проектов:
- Поездка с друзьями: транспорт, еда, сувениры. Бюджет фиксированный, задача — уложиться.
- Покупка подарка: выбрать несколько вариантов, сравнить цены, посчитать доставку и скидки.
- «Свой магазин» на один день: придумать товар (мерч, сладости, услуги), посчитать себестоимость, наценку и сколько штук нужно продать, чтобы выйти в ноль.
Такие проекты учат не абстрактной «экономии», а конкретным навыкам: сравнение цен, учёт скидок, понимание себестоимости и маржи.
Долг и проценты: показываем цену «взять взаймы»
Если подросток просит деньги до следующей выплаты, можно предложить «заём» из будущих карманных с небольшим «процентом» — например, −10 % от суммы. Это не наказание, а моделирование реального рынка: ты получаешь деньги сейчас, но платишь за это позже.
Пример: нужно 500 ₽ до конца недели. Берёшь 500 ₽, а в следующую выплату получаешь на 50 ₽ меньше. Так подросток на практике понимает, что кредит — это не «бесплатно», и учится соотносить срочность и стоимость.
Подработка: как безопасно и с пользой
Для многих подростков деньги становятся интереснее, когда они их зарабатывают. Подходящие варианты для 14–17 лет:
- Помощь соседям: выгул собак, полив цветов, уборка снега.
- Мелкие услуги: настройка техники, помощь с презентациями, монтаж коротких роликов.
- Продажа своих работ: рисунки, фото, мерч.
Что важно обсудить заранее: безопасность (не ходить в незнакомые места в одиночку, не давать личные данные), оплата (лучше через родителей или на карту), налоги (если доход регулярный и заметный, лучше оформить самозанятость с 16 лет).
Фразы, которые помогают начать разговор без конфликта
Вместо нравоучений лучше использовать предложения и совместные решения:
- «Давай не про запреты, а про правила: сколько денег у тебя есть и на что ты их хочешь потратить. Я помогу вести учёт, но решать будешь сам».
- «Если хочешь что‑то дорогое, давай посчитаем, сколько недель нужно копить. Я покажу, как это посчитать, а ты скажешь, устраивает ли срок».
- «Хочешь попробовать спланировать мини‑бюджет на поездку с друзьями? Я подскажу, но финальное решение — за тобой».
- «Мне важно, чтобы у тебя был резерв на случай форс‑мажора. Давай договоримся, какую часть мы будем откладывать, а какую ты сможешь тратить свободно».
Пример из жизни
Сын (14 лет) хотел наушники за 7000 ₽. Мы сели и посчитали: при карманных 3000 ₽ в месяц и доле 30 % на «хочу» он копил бы около 8 недель. Он не хотел столько ждать, поэтому мы предложили мини‑проект: сделать 5 коротких роликов для школьного медиацентра за 1000 ₽ каждый. За 2 недели он заработал 5000 ₽ и докопил остальное из карманных. В итоге купил сам, без «подарили», и эти наушники носил дольше и бережнее. А ещё он впервые понял, что «цена» — это не только цифры на ценнике, но и время и усилия.
Частые ошибки и как их избежать
- Деньги как награда или наказание. Если платить за оценки или лишать карманных за проступок, деньги теряют смысл как инструмент и становятся рычагом. Лучше отделить финансы от дисциплины.
- Полный контроль трат. Если проверять каждый чек, подросток не учится принимать решения. Лучше ставить рамки (лимиты, категории) и разбирать итоги.
- Обещать «додать» раньше срока. Это ломает понимание ограниченности ресурса. Лучше обсуждать «заём» с условиями.
- Сравнивать с другими. «А вот Петя копит» вызывает сопротивление. Лучше сравнивать с собственными целями: «Ты хотел накопить на X. Что мешает сейчас?»
Финансовая грамотность для подростка — это не про «жить экономно», а про право на ошибку и понятные правила. Когда подросток сам планирует, ошибается и пересчитывает, он быстрее учится, чем из любых лекций. А родитель здесь — не контролёр, а инструктор: даёт инструменты, показывает последствия и помогает делать выводы.

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Если кажется, что «финансовая грамотность» — это сложно, начните с простого чек‑листа. Он не требует идеальности, но даёт ощущение контроля.
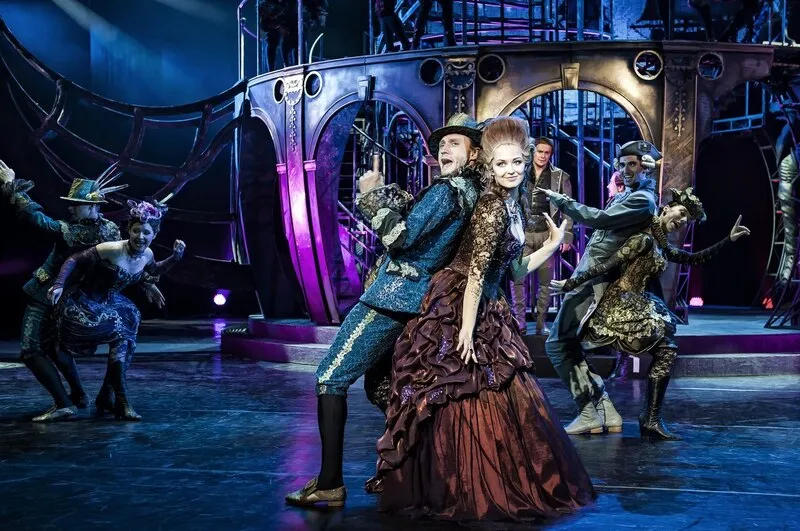
Недавно купила нам с мамой билеты на «Графа Орлова» в Московский театр оперетты. Один билет — 6 800 рублей. За двоих получилось 13 600 рублей.
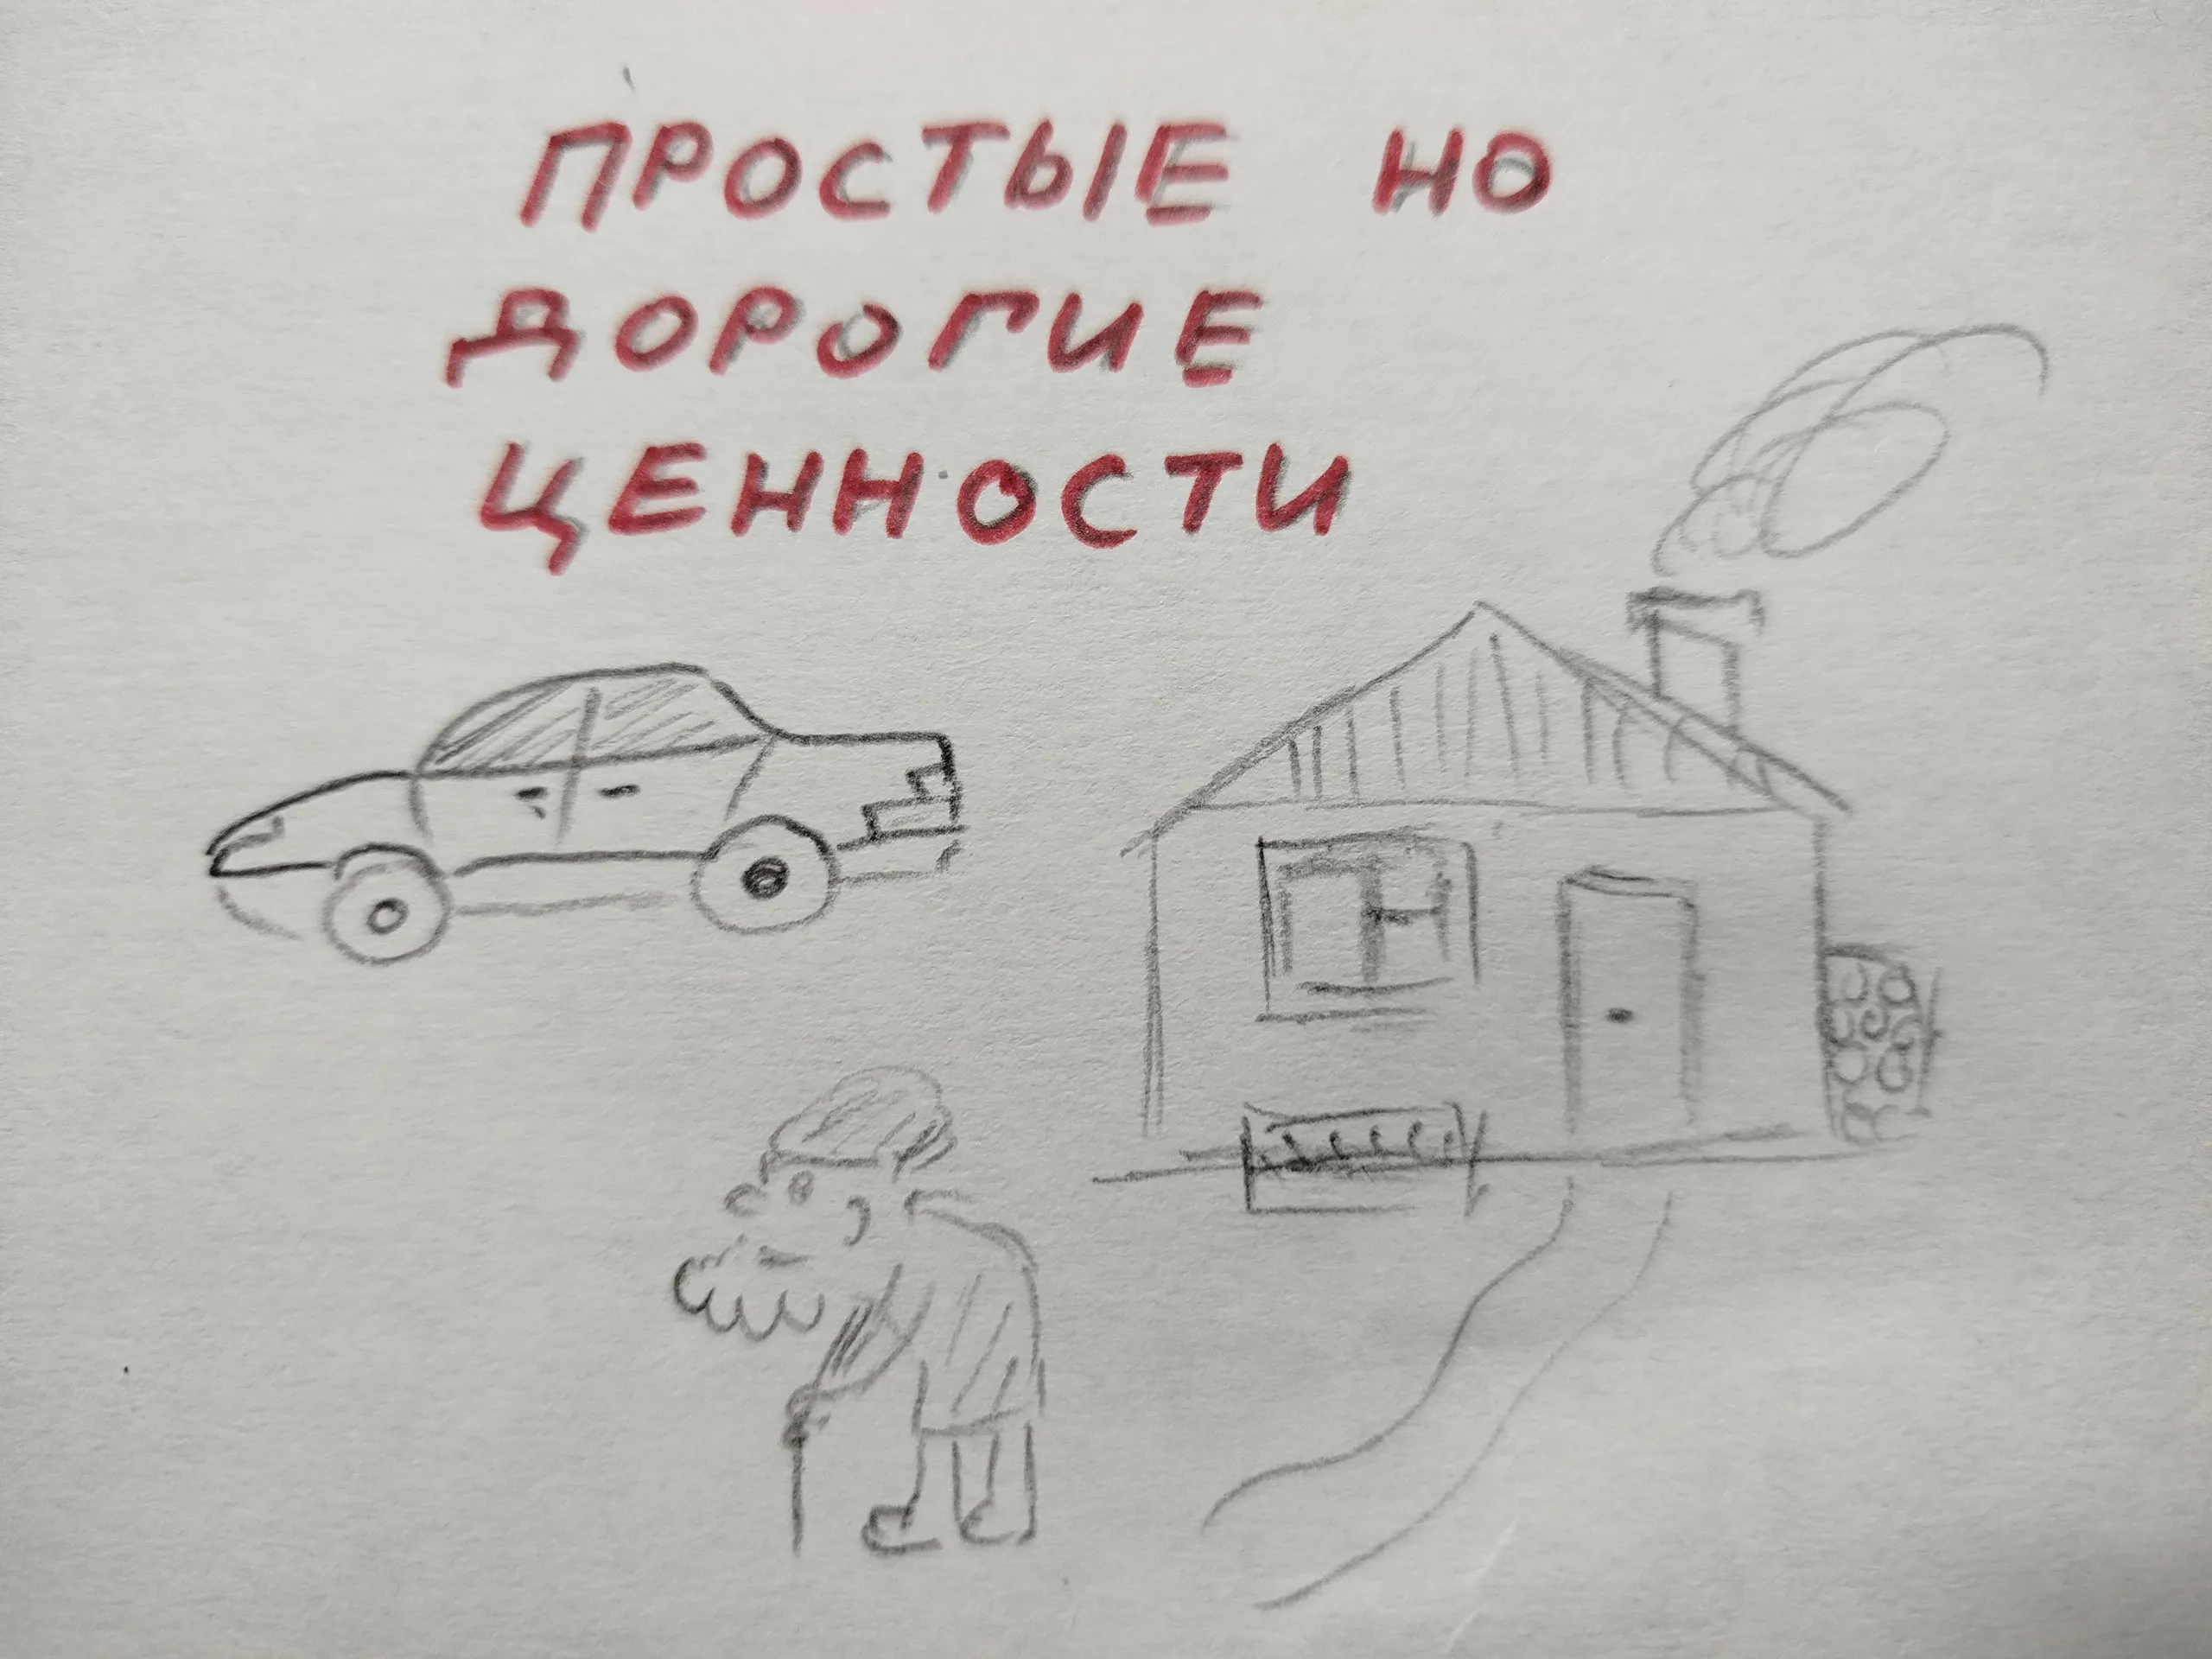
На днях друг прислал мне короткий ролик — нарезку из старого зарубежного фильма. Сюжет простой: идет урок, и учитель наглядно объясняет детям, зачем вообще нужны деньги и почему так важно их копить с самого детства.Он повернулся к доске и нарисовал три вещи: красивую машину, большой уютный дом и сгорбленного старого человека с палочкой. А затем сказал классу фразу, которая меня зацепила: «Если вы с этого дня будете каждую неделю откладывать в банк под проценты всего по 50 центов, то к моменту, к...
Привет, «Диалог»! Хочу поделиться не теоретическими советами из серии «просто меньше тратьте», а конкретным планом, который я применил на своей семье из трёх человек. За 30 дней мы сократили ежемесячные траты с 78 000 до 62 000 рублей, не урезая себя в еде и не отказываясь от привычных вещей. Вот пошаговый гайд.
Шаг 1. Аудит трат за 14 дней (самый скучный, но важный)Я выгрузил выписку по всем картам в таблицу и разметил каждую покупку по категориям: «обязательное», «хотелки», «импульс». Оказалось...

Заметил одну интересную вещь.

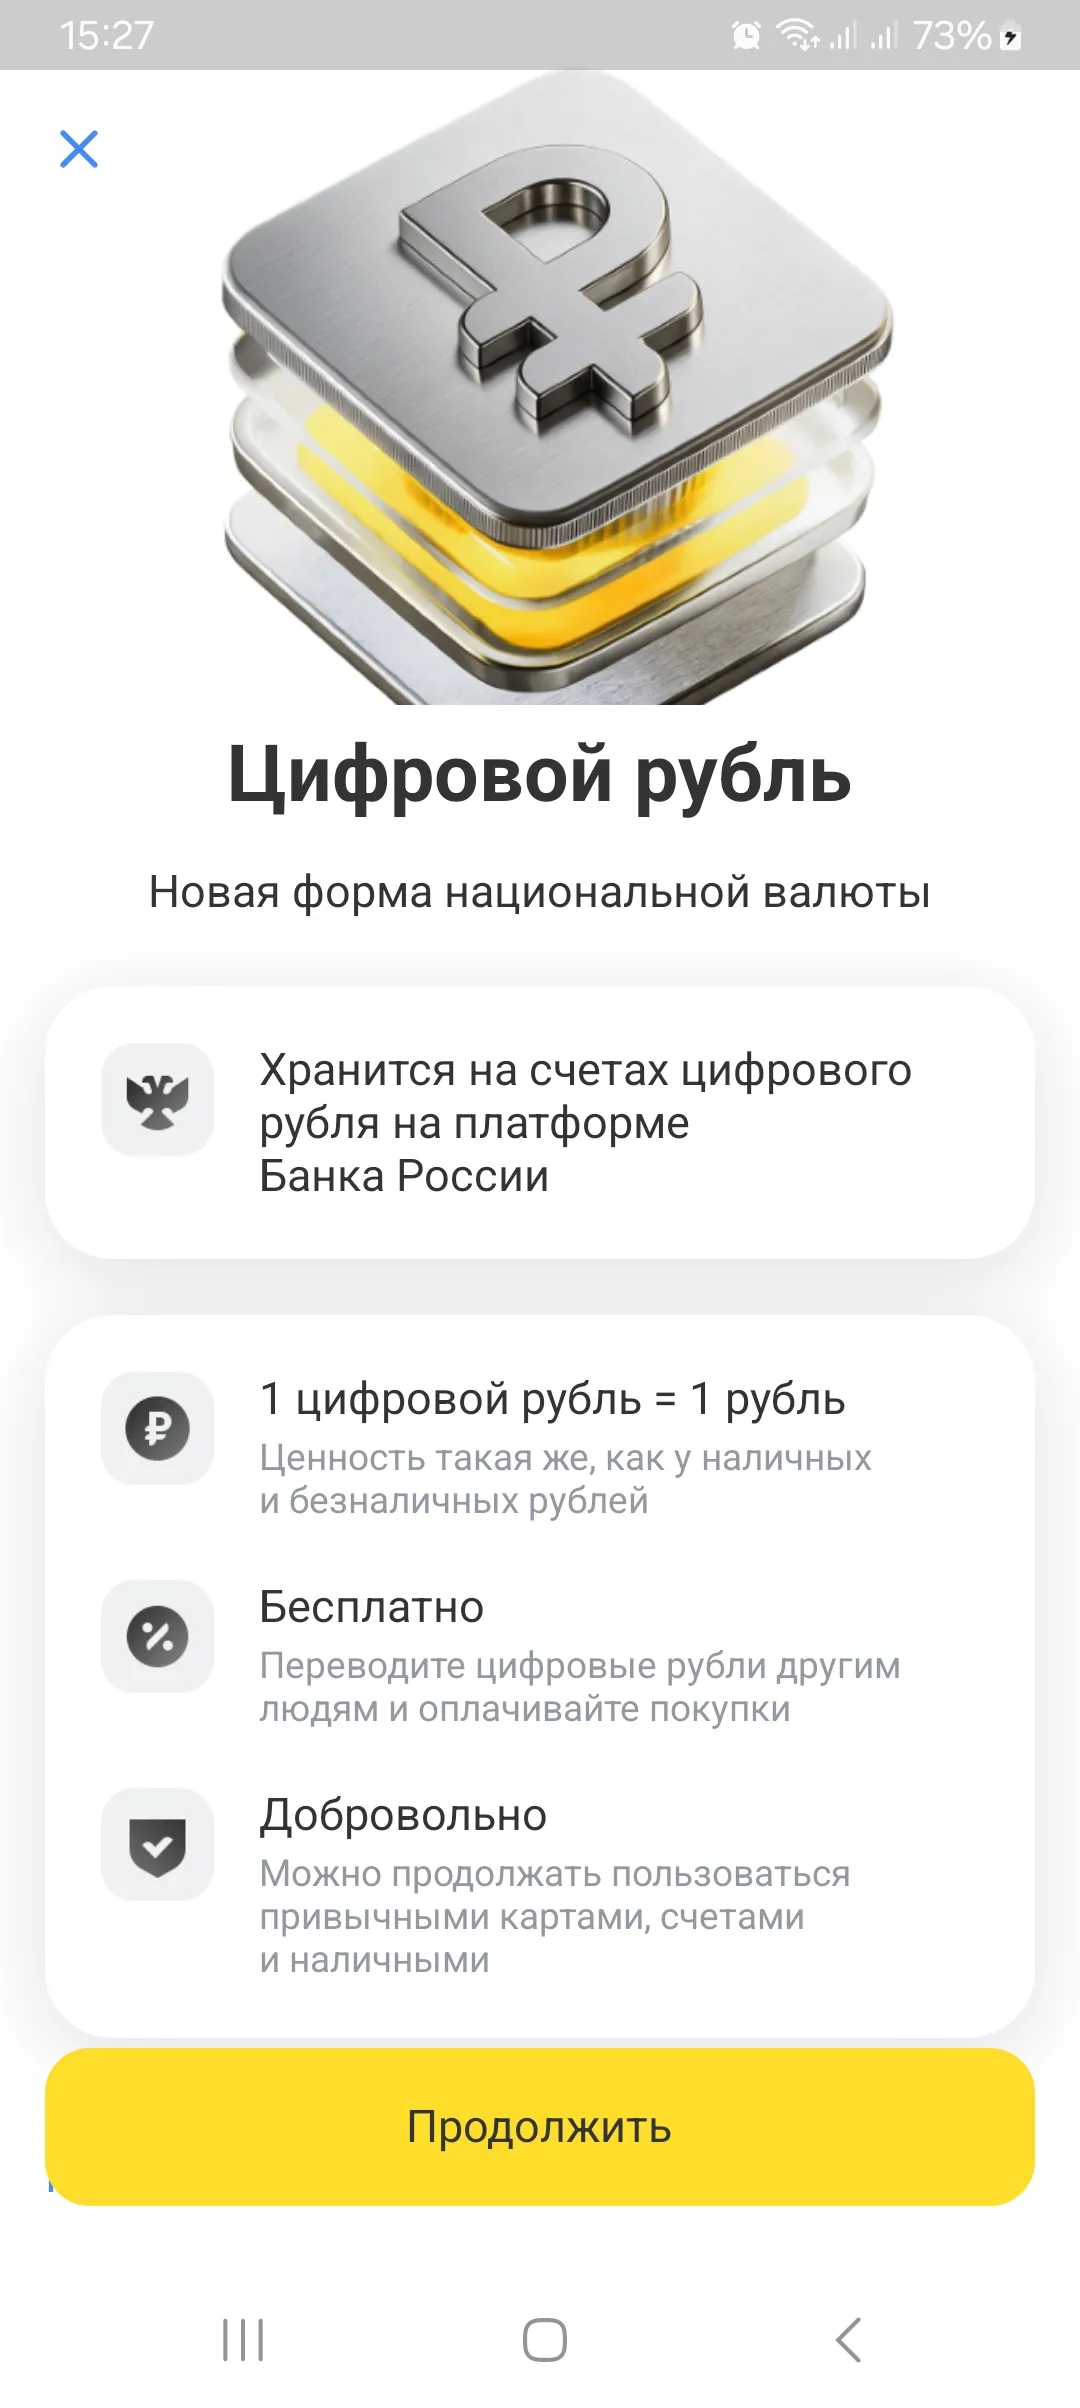
Как говорится увидела случайно новое для себя по крайней мере предложение от т банка открыть цифровой счёт . В других банках подобное предложение тоже встречается. Мне прям очень стало интересно, потому что до этого столько слухов было вокруг этого цифрового рубля. Разговоры как будет он или нет. Будем ли мы им оплачивать свои покупки в онлайне или в офлайне. Разговоров вокруг темы очень много. Так вот ребята, он уже есть и пришёл к нам в дом широко распахнув дверь. Сама в шоке, но...
В сентябре у подруги был юбилей- 35 лет! И ближе к заветной дате она делилась мыслями, что мол нет желания - заказывать на праздник обычный торт, а хочется чего-то новенького (в качестве примера показала фигуру из клубники в шоколаде).
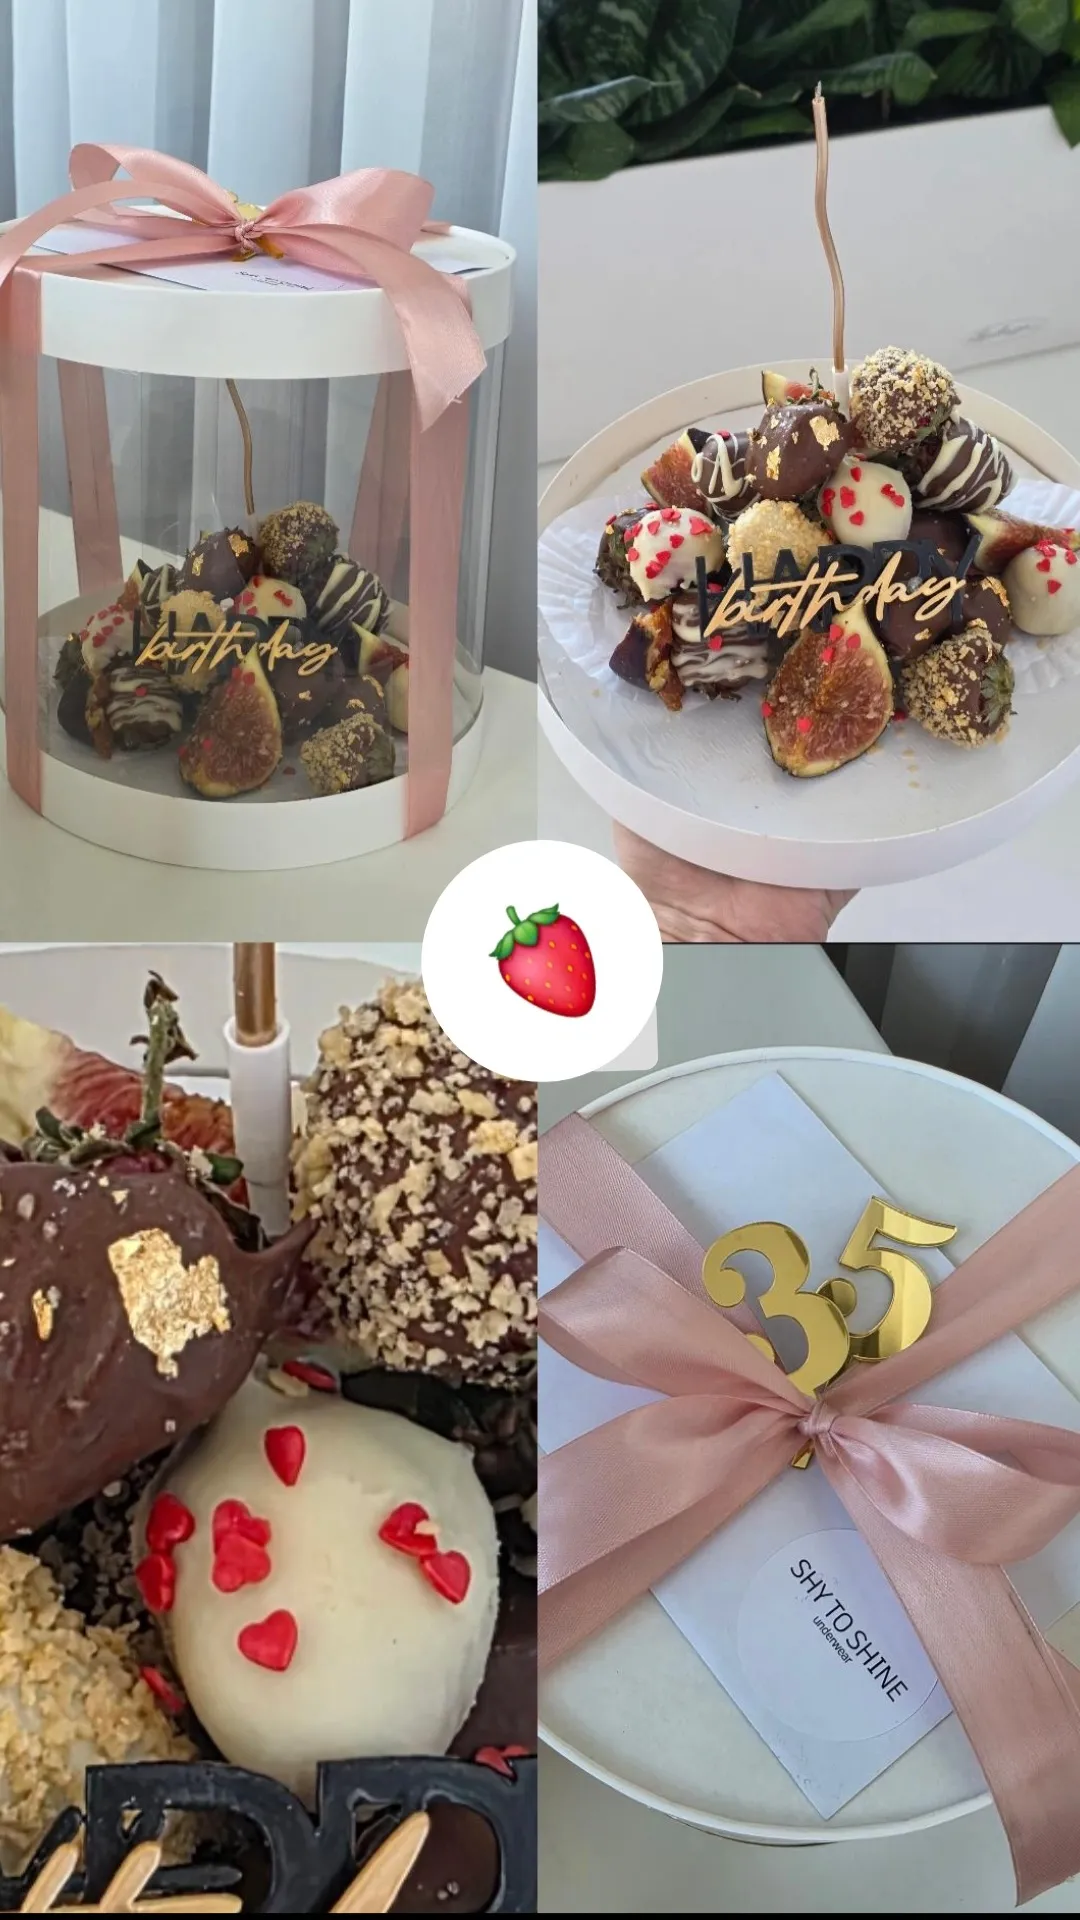

Очень клевое дополнение к торту сделали ( я про сертификат))
Слышали про изменения ЕГЭ?
Очередная подборка интересных ИИ-новостей