



Где хранить накопления, если они могут понадобиться в любой момент
Пожалуй, самый очевидный способ сохранить накопления и защитить их от обесценивания — положить всю сумму на один вклад под хороший процент. Вариант рабочий, но не без недостатков. Например, если деньги понадобятся раньше срока, придется досрочно закрывать вклад, что часто означает почти полную потерю начисленного дохода. Открывать только короткие вклады тоже не всегда удобно: после окончания срока деньги придется размещать заново, а условия на рынке к тому моменту могут измениться.
Альтернативный вариант — лестница вкладов. Так называют стратегию, при которой сбережения распределяют между несколькими вкладами так, чтобы часть денег регулярно возвращалась в свободный доступ. Рассказываем, как все устроено.
Как это работает
Представим, что вы хотите разместить на год свободные 300 000 ₽. Вместо одного вклада можно разделить сумму на три части по 100 000 ₽ и выбрать разные сроки, например 3, 6 и 12 месяцев.
Через три месяца закроется первый вклад — 100 000 ₽ снова будут доступны. Их можно потратить, если деньги понадобились, или снова открыть вклад.
Еще через три месяца завершится второй вклад. Через полгода — третий. В результате вся сумма не оказывается «заперта» до одной даты: деньги вместе с начисленным доходом становятся свободными постепенно. Часть сбережений при этом всегда продолжает работать и приносить проценты.
Зачем нужна такая схема
Лестница помогает решить сразу две задачи: получать доход по срочным вкладам и сохранять доступ к части денег.
Это особенно актуально, если заранее неизвестно, когда именно понадобятся накопления. Например, может появиться необходимость крупной покупки, расходов на ремонт или другую цель. Если все деньги находятся на одном долгосрочном вкладе, досрочное снятие может негативно повлиять на доход: часто проценты почти полностью сгорают.
Есть и другая сторона. Если выбрать только короткие вклады, через несколько месяцев придется искать новый вариант. Ставки и другие условия к этому моменту могут измениться — и необязательно в выгодную сторону.
Разные сроки позволяют не принимать это решение сразу для всей суммы.
Как построить лестницу
Сначала определите сумму, которую вы готовы разместить, и минимальный запас денег, который должен оставаться вне вкладов. Затем выберите несколько сроков и распределите между ними сбережения.
Например, для 600 000 ₽ можно использовать четыре вклада по 150 000 ₽ со сроками 3, 6, 9 и 12 месяцев. Тогда каждые несколько месяцев один из вкладов будет закрываться, и деньги снова станут доступны. Если они понадобились, их можно потратить или же перевести на накопительный счет и держать их там. Если нет — открыть вклад снова.
Универсальной схемы нет. Например, если деньги точно не понадобятся в ближайший год, можно сделать акцент на более долгосрочных и выгодных вкладах. Если расходы могут возникнуть в любой момент, логичнее оставить основную часть суммы в быстром доступе, то есть не размещать все накопления на длительный срок.
Важно учитывать и условия конкретного вклада: возможность пополнения и частичного снятия, порядок начисления процентов, минимальную сумму и последствия досрочного закрытия.
Важно: лестница вкладов не гарантирует более высокий доход, чем один вклад на ту же сумму. Ее задача в другом — распределить сроки окончания вкладов и снизить зависимость от одного решения.
Что еще учесть перед открытием вкладов
Страхование. По общему правилу в одном банке государственная система страхования вкладов защищает до 1,4 млн ₽ на одного вкладчика с учетом нескольких вкладов и счетов. Поэтому при крупных накоплениях важно смотреть не только на ставку, но и на общую сумму средств в конкретном банке.
Налог на процентный доход. Он рассчитывается с начисленного дохода — процентов по вкладам во всех российских банках. При этом налог платят только в случае превышения лимита, который каждый год рассчитывают заново. Например, если по итогам 2025 года вклады принесли до 210 000 ₽ процентов, налог платить не нужно. Однако при крупных накоплениях потенциальную доходность лучше оценивать уже после вычета налогов.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Закон разрешает без комиссий переводить себе до тридцати миллионов рублей в месяц между разными банками через Систему быстрых платежей. Это удобно: нашла вклад повыше, перекинул деньги за секунду и радуешься. Но на практике банки под разными предлогами часто блокируют такие переводы.
В ноябре у меня закроется вклад в Т-банке.

Недавно я решил попробовать новый финансовый инструмент для приумножения своих сбережений и открыл накопительный счет в ОТП Банке. Меня привлекло обещание ежедневного начисления процентов, что казалось весьма выгодным предложением. И теперь я готов поделиться своим личным опытом.
Банк Реалист, существенно сократил линейку своих депозитных продуктов, убрав вклады : ,,Яркий,, и ,,Реально выгодный,,. Из лучшего, что предпологает банк на сегодня : вклад,, Честный процент,, , но и по этому депозитному продукту на сроке полгода % ставка стала- 13,9% , то есть ставку банк ,, Реалист,, снизил на -0,2%. Но я успел, до этого изменения и успешно открыл данный вклад ,, Честный процент,, по ставке- 14,1% на срок полгода на сумму - 100000 рублей , с...
Корреспондент: В сентябре банки выдали 2,4 млн кредитов наличными. Это на 53% больше, чем год назад. Почему такой резкий рост?
Эксперт: Здесь сложилось несколько факторов. Во-первых, отложенный спрос. В 2025 году многие ждали снижения ставок и откладывали крупные расходы. Но бесконечно переносить ремонт, лечение или замену техники невозможно. Во-вторых, ставки хоть и незначительно, но снизились: средневзвешенная ставка упала с 31,1% до 28,7% годовых. В-третьих, банки активнее конкурируют за...
Здравствуйте, дорогие читатели! Хочу рассказать вам историю, которая научила меня большему, чем любая статья про финансовую грамотность. В прошлом году мне пришлось срочно переезжать - хозяйка квартиры, которую я снимал, решила её продать. К переезду я был не готов ни финансово, ни морально. И в этот момент мне на глаза попалась реклама кредитной карты Т-Банка. Банк одобрил мне лимит в 130 тысяч рублей. Я прикинул предстоящие расходы на переезд и решил, что карта станет подушкой безопасности.
С марта 2025-го в России работает простая штука: вы пишете заявление и ни один банк или МФО не может выдать кредит на ваше имя. Штуку назвали самозапретом, и за полтора года его уже поставили больше 22 млн человек. Нужен он от одного мошенника: оформить заём по чужому паспорту это классика жанра, а так банк увидит отметку в кредитной истории и откажет.

Всем привет! Хочу поделиться своей историей, которая произошла со мной в конце августа 2026. Надеюсь, мой опыт убережет кого-то от лишних трат на ровном месте.
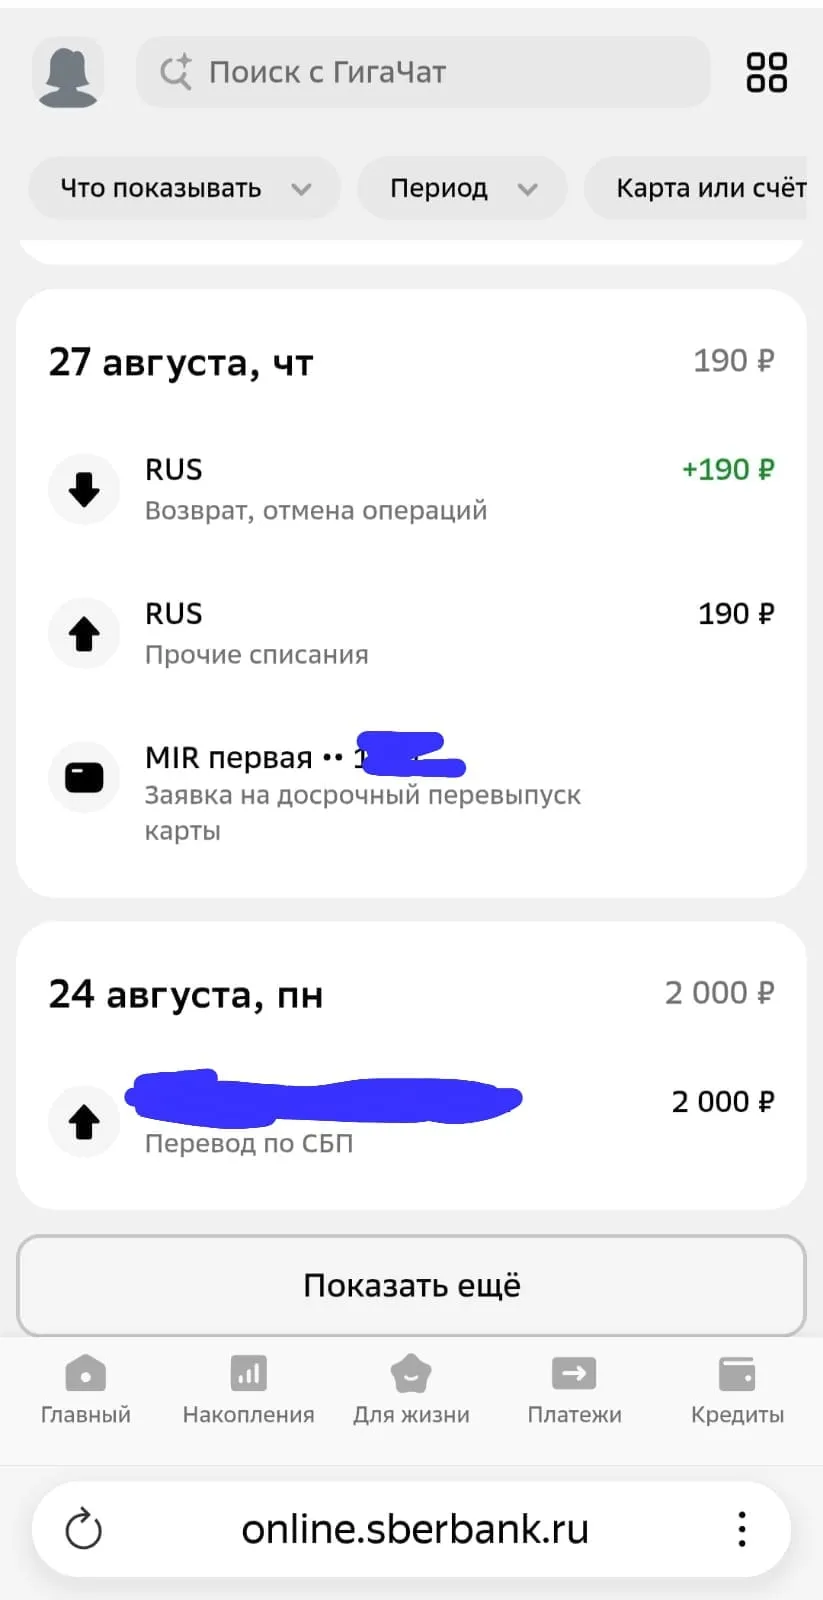
Решила я наконец-то открыть дебетовую карту Ozon Банка по реферальной ссылке от подруги. 🔗 Анкета заполнилась на раз-два, а вот дальше началось самое интересное - логистика 🚚💨 Так как я живу в Донецке, доставка любых вещей с Озона (а тем более банковской 💳) - это всегда отдельный вид искусства 🎭 и проверка на прочность. Карты к нам везут из Ростова-на-Дону 🐎 Из-за текущей обстановки 🪖💥 и всех сопутствующих нюансов процесс затягивается на несколько дней (а то и недель). В общем, пока...


Ох, отчаянная сестрица, как бы не досталось от секты свидетелей С ;)
Почему «С»? Чтоб никто не догадался))

В мае 2026 года я оформила и получила дебетовую карту WB Банка. Она выгодная в использовании, так как при оплате картой начисляется кэшбэк 5%. Относительно недавно узнала о новом продукте банка - WB Кэш.

Карту WB ещё не оформила, но чувствую, что придётся)) Особенно после таких интересных постов - сразу всё хочется испытать на себе))