


Как я выбирал карту для путешествий: на что смотреть кроме кэшбэка
Раньше я при выборе карты для поездок смотрел только на кэшбэк и мили. Ну то есть чем больше цифра, тем лучше, верно? А потом как-то раз посчитал, сколько на самом деле потратил на конвертациях и комиссиях за границей, и понял, что весь этот кэшбэк незаметно съедался другими расходами. С тех пор смотрю совсем на другие вещи. И сейчас расскажу, на что именно.
Первое, с чего я начал разбираться это конвертация. Оказалось, что в 2026 году средняя маржа банков на конвертации составляет примерно 3-4% для популярных валют. То есть если вы платите рублёвой картой, банк сначала переводит рубли в доллары или евро, а потом в местную валюту, и на каждом этапе снимает свой процент. Поэтому я теперь всегда выбираю списание в местной валюте, когда кассир или банкомат предлагает оплатить в рублях. Если согласиться на рубли, потери могут составить от 5 до 20% это называется динамической конвертацией, и она всегда работает против вас.
Второе - снятие наличных. Тут всё ещё интереснее. Когда снимаешь деньги в чужом банкомате за границей, с тебя берут комиссию сразу в трёх местах: свой банк, банк-владелец банкомата и конвертация. У российских банков комиссия в среднем 1-3% плюс фиксированная сумма 150-300 рублей. А, например, в Таиланде местные банкоматы берут ещё 220-250 бат за каждую транзакцию. Поэтому я теперь снимаю крупными суммами и реже, а не понемногу каждый день. И обязательно проверяю лимиты: у некоторых карт бесплатное снятие ограничено суммой в месяц, а сверх неё комиссия 2% или фиксированная плата.
Третье - страховка. Раньше я вообще не обращал на неё внимания, а зря. Некоторые карты идут с медицинской страховкой для выезжающих, и покрытие там может быть вполне серьёзным. Например, у одной из карт покрытие составляет до 50 000 евро, у другой до 100 000. Но важно читать условия: где-то страховка действует автоматически, а где-то нужно специально активировать её перед поездкой. И ещё один момент: для аренды машины или брони отеля часто нужна именно кредитная карта, а не дебетовая. Если едете в прокат, это стоит проверить заранее.
Четвёртое - поддержка. Это то, о чём вспоминаешь, только когда что-то пошло не так. У меня была ситуация, когда карта перестала работать в чужой стране, и я потратил час на то, чтобы дозвониться. С тех пор смотрю, есть ли у банка круглосуточная поддержка на русском и можно ли решить проблему через чат в приложении. Это кажется мелочью, пока не окажешься без денег в незнакомом месте.
В итоге я для себя выбрал так: одна карта с хорошим кэшбэком для крупных трат и вторая с прозрачными условиями и низкими комиссиями для повседневных расходов и снятия наличных. И всегда вожу их отдельно друг от друга, чтобы если одну потеряю или заблокируют, не остаться совсем без денег. А вы на что смотрите, когда выбираете карту для поездок?

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Низкий доход — не повод оставаться без государственной поддержки. В России семьи и одиноко проживающие граждане, признанные малоимущими, могут рассчитывать на различные льготы, выплаты и социальную помощь.
Здравствуйте, дорогие читатели! Раньше я, как, наверное, и многие, платил в интернете одной зарплатной картой. Вводил её данные на каждом сайте, сохранял в браузере, подключал к подпискам. А потом случилась неприятная история: с карты попытались списать деньги на незнакомом сервисе. Банк операцию заблокировал, деньги остались целы, но я понял, что так больше нельзя. Основная карта, на которой лежит зарплата, не должна «светиться» везде.
Банк ,, Акцепт ,, ввёл новый вклад ,, Комфортный Ключевой,, на сроках : 270 или 367 дней. Ставка плавающая и привязана к КС ЦБ РФ--1%. Есть возможность пополнения.

Ozon, Wildberries и Яндекс давно конкурируют не только за наши покупки, но и за наши деньги. Их банки предлагают привлекательные ставки по вкладам и накопительным счетам, которые порой выгоднее предложений крупных банков.
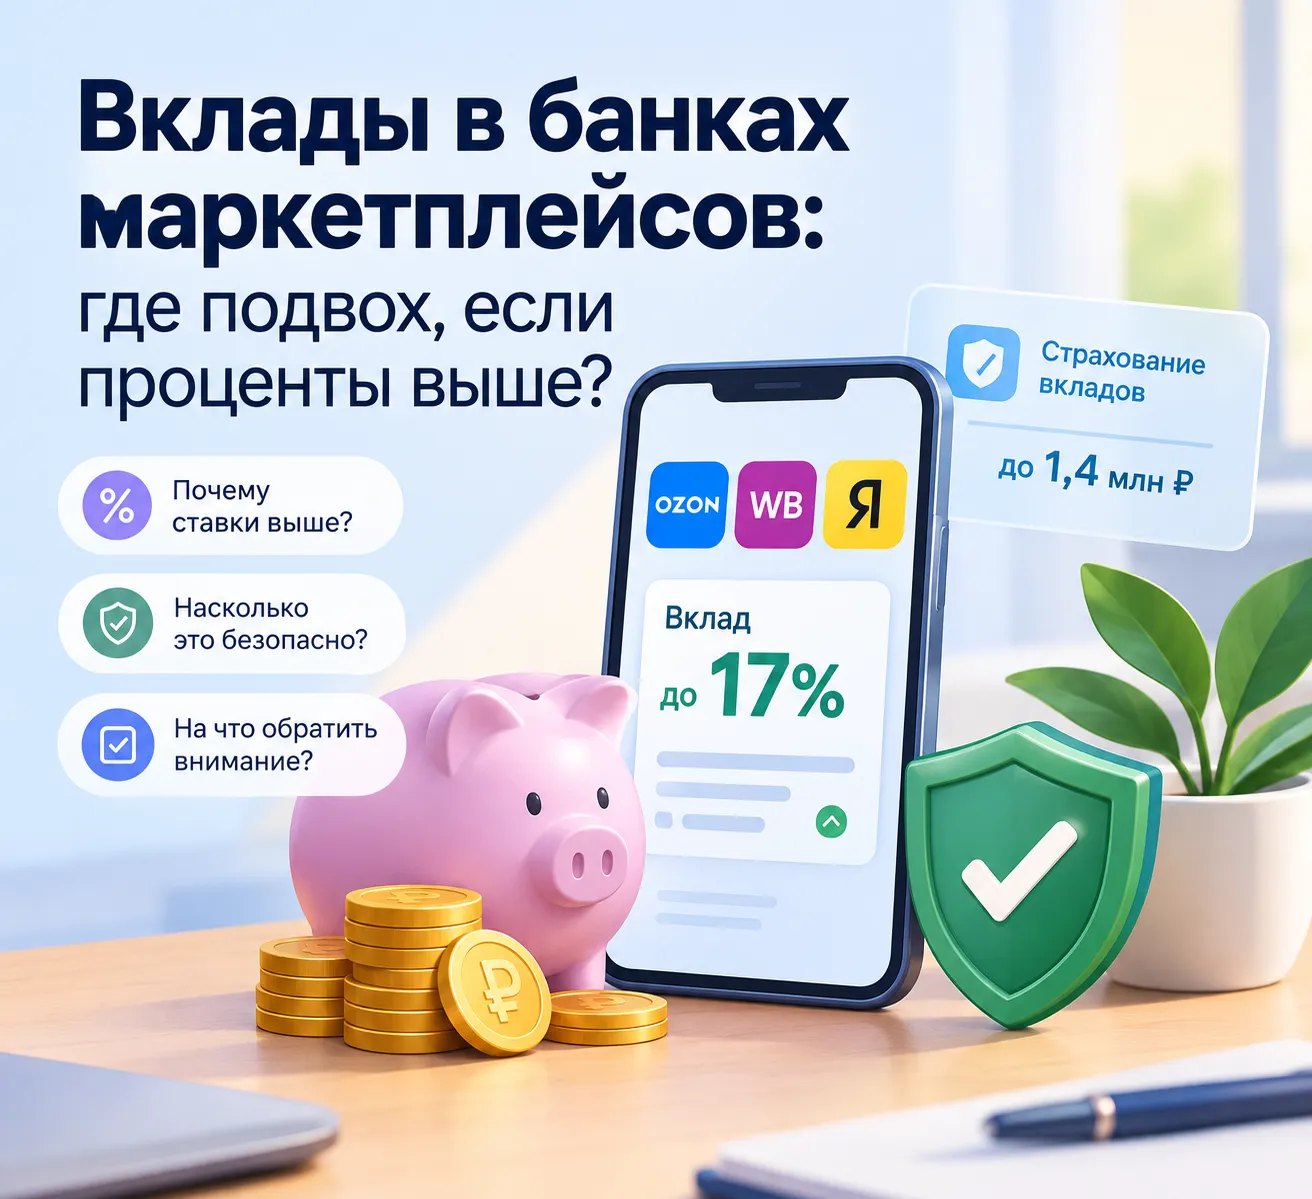
В данном своем посте хочу сообщить хорошую новость; для клиентов- вкладчиков банка ПСБ об улучшение условий, со стороны предложения этого банка по выгодному размещения своих свободных денежных средств. Банк ПСБ , изменил условия привлечения денежных средств на вклад ,, Народный,, повысил максимальную сумму до 150т ₽ и изменил % ставки Актуальные% ставки по условиям тарифа этого вклада на сегодняшний день: 20%- 32дня, 18% - 91день, 16% -122...
Хочу поделиться с нашими пользователями площадки "Диалог" своим опытом получения дополнительной привилегии-дохода.


Карта «привязалась» к другому номеру, а поддержка посоветовала забросить аккаунт. А как же, счет, номера карт? Никак!
Странная ситуация... Не понравилась поддержка, и карту в пластике оформлять не хочется.
Всем привет, как думаете при нынешних ставках по вкладам, выгоднее купить жилую недвижимость и сдавать в аренду или же разместить деньги на вкладе?
Многие до сих пор относятся к кэшбэку как к маркетинговой уловке, приносящей копейки. Я решила проверить это на практике и в течение последнего года целенаправленно оптимизировала свои повседневные траты через дебетовые карты разных банков. Спойлер: игра точно стоит свеч.
Банк ,, Реалист ,, снижает на - 0,3% ставку по НС на минимальный остаток с 1.11
В банке ПСБ существенные изменения по НС с 27.11 : снижение базовой % ставки по НС ,, Про запас ,, на - 4, 99% , до 0, 01 % , снижение % ставок по НС ,, Акцент на процент , в зависимости от трат на 1-2%. .Максимальная ставка будет- 14%. По НС ,, Хранитель ,, изменения нет.
Катя: Слушай, везде пишут про кешбэк 5%, 10%, даже 30% — и я никак не пойму: это реально столько денег возвращают?
Дима: Реально, но только при очень конкретных условиях. Кешбэк — это не «просто процент от любой покупки». Чаще всего это:
Повышенные категории (например, 10% за такси, 5% за супермаркеты) — но они меняются каждый месяц.Акции и спецпредложения (партнёры банка, промокоды, «двойной кешбэк» на выходные).Базовый кешбэк (обычно 1–2%) — на всё остальное.И почти всегда есть лимиты: например...