



Пауза затягивается: Банк России сохранил ключевую ставку на уровне 14%.
Что это значит для рынков и розничных клиентов?
Совет директоров Банка России по итогам октябрьского заседания принял ожидаемое рынком решение и сохранил ключевую ставку на уровне 14,00% годовых. Это вторая пауза подряд после длительного цикла смягчения денежно-кредитной политики (ДКП), в ходе которого ставка планомерно опустилась с пиковых значений до текущих 14%. Основной триггер для решения регулятора — смещение баланса рисков в сторону проинфляционных факторов. Индексация тарифов ЖКХ и волатильность на топливном рынке скорректировали годовую инфляцию, из-за чего инфляционные ожидания населения (13,2% в октябре по данным инФОМ) остаются стабильно высокими. При этом ЦБ существенно обновил свой среднесрочный макропрогноз, повысив ожидания по средней траектории ставки на следующий год до диапазона 12,5–13,5% годовых (вместо прежних 10,5–12,5%). Это четкий сигнал для рынка: период жестких денежно-кредитных условий продлится значительно дольше, чем предполагалось ранее. Разбираем, как стабилизация ставки на уровне 14% повлияет на личные финансы, кредитование и фондовый рынок.
Пассивный доход: Вклады и накопительные счета
Сохранение жесткой риторики ЦБ и пересмотр прогноза вверх гарантируют, что банки не начнут системное снижение ставок по пассивным продуктам в ближайшие месяцы.
- Текущая конъюнктура: На рынке сохраняется инверсия кривой доходности. Максимальные ставки банки по-прежнему концентрируют в сегменте коротких вкладов (на срок 3–6 месяцев), где доходность в крупных банках стабильно держится в районе 11,5–13% годовых. С увеличением срока до 1–3 лет доходность падает ниже 10%.
- Оптимальная стратегия: В текущих условиях имеет смысл использовать стратегию «лестницы вкладов». Основную ликвидность целесообразно размещать на депозитах сроком до полугода для фиксации высокой доходности. Одновременно с этим долю капитала, не требующую оперативного управления, можно зафиксировать в длинных годовых вкладах — это станет качественной страховкой на случай, если во второй половине 2027 года регулятор все же перейдет к снижению.
Кредитование: Высокий барьер для заемщиков
Розничное кредитование продолжает функционировать в условиях крайне дорогого фондирования. Ждать смягчения условий по кредитам этой зимой не стоит.
- Потребительские займы и автокредиты: Средневзвешенные рыночные ставки по необеспеченным кредитам наличными прочно удерживаются выше 25% годовых. Жесткие макропруденциальные лимиты (МПЛ) ЦБ вынуждают банки отказывать заемщикам с высокой долговой нагрузкой.
- Ипотечный сектор: Рыночная ипотека при текущем «ключе» остается фактически заградительной. Основной объем выдач будет фокусироваться исключительно вокруг адресных госпрограмм.
- Рекомендация: Любые заемные средства сейчас несут повышенную процентную нагрузку. Оформление кредитов оправдано только при неотложной необходимости или при наличии гарантированного источника быстрого досрочного погашения.
Фондовый рынок: Долговые инструменты против акций
Пересмотр среднесрочного прогноза ЦБ в сторону более высоких ставок оказывает давление на рынок акций, но открывает отличные возможности для инвесторов в фиксированный доход.
- Рынок облигаций (ОФЗ и корпоративный долг): Ожидания затяжного периода высокой ставки делают привлекательными долговые инструменты. Инвесторам стоит обратить внимание на корпоративные флоатеры (облигации с плавающим купоном, привязанным к ставке RUONIA или ключевой ставке) — они защищают капитал от процентного риска. Для фиксации доходности на длительный срок интересны классические ОФЗ-ПД с длинным горизонтом.
- Рынок акций: Индекс Мосбиржи может показывать локальную слабость или боковую динамику из-за перетока ликвидности в безрисковые инструменты (вклады и облигации). Наиболее уязвимыми остаются компании с высокой долговой нагрузкой (в секторах девелопмента и высоких технологий). Преимущество получают эмитенты с отрицательным чистым долгом и существенной «денежной подушкой», получающие дополнительный доход от размещения кэша на депозитах.
Резюме для частного инвестора:
Решение ЦБ подтверждает, что сберегательная модель поведения остается приоритетной до конца 2026 года. Наиболее сбалансированным решением сейчас выглядит диверсификация накоплений между краткосрочными высокодоходными депозитами и инструментами фиксированного дохода (флоатерами) на фондовом рынке.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Раньше я особо не задумывался, какой картой расплачиваться в магазинах или за онлайн-покупки. Пользуясь одной стандартной дебетовкой на все случаи жизни, я упускал нормальный пассивный доход в виде кэшбэка и процентов на остаток. Со временем решил пересмотреть этот подход и выжать максимум из банковских программ лояльности. Хочу поделиться своими наблюдениями и простыми правилами, которые реально помогают экономить бюджет.Главный вывод простой: универсальных карт не существует. У каждого банка...
Всем привет👋. Разбираемся, где сейчас выгоднее держать деньги: в WB Банке или в Яндекс Сейве.


Пишите свое мнение и поддержите пост🫶🥺
В Альфа - Банке есть " Супер кэшбэк". Это случайная категория , которую можно " выиграть ", покрутив барабан в приложении . Кэшбэк по ней может достигать 100%. Если случайная категория совпадает с одной из выбранных вами, проценты кэшбэка суммируются .Не забываем крутить барабан Супер кэшбэка в Альфа банке. Я крутил , выпало 4% на Цветы.
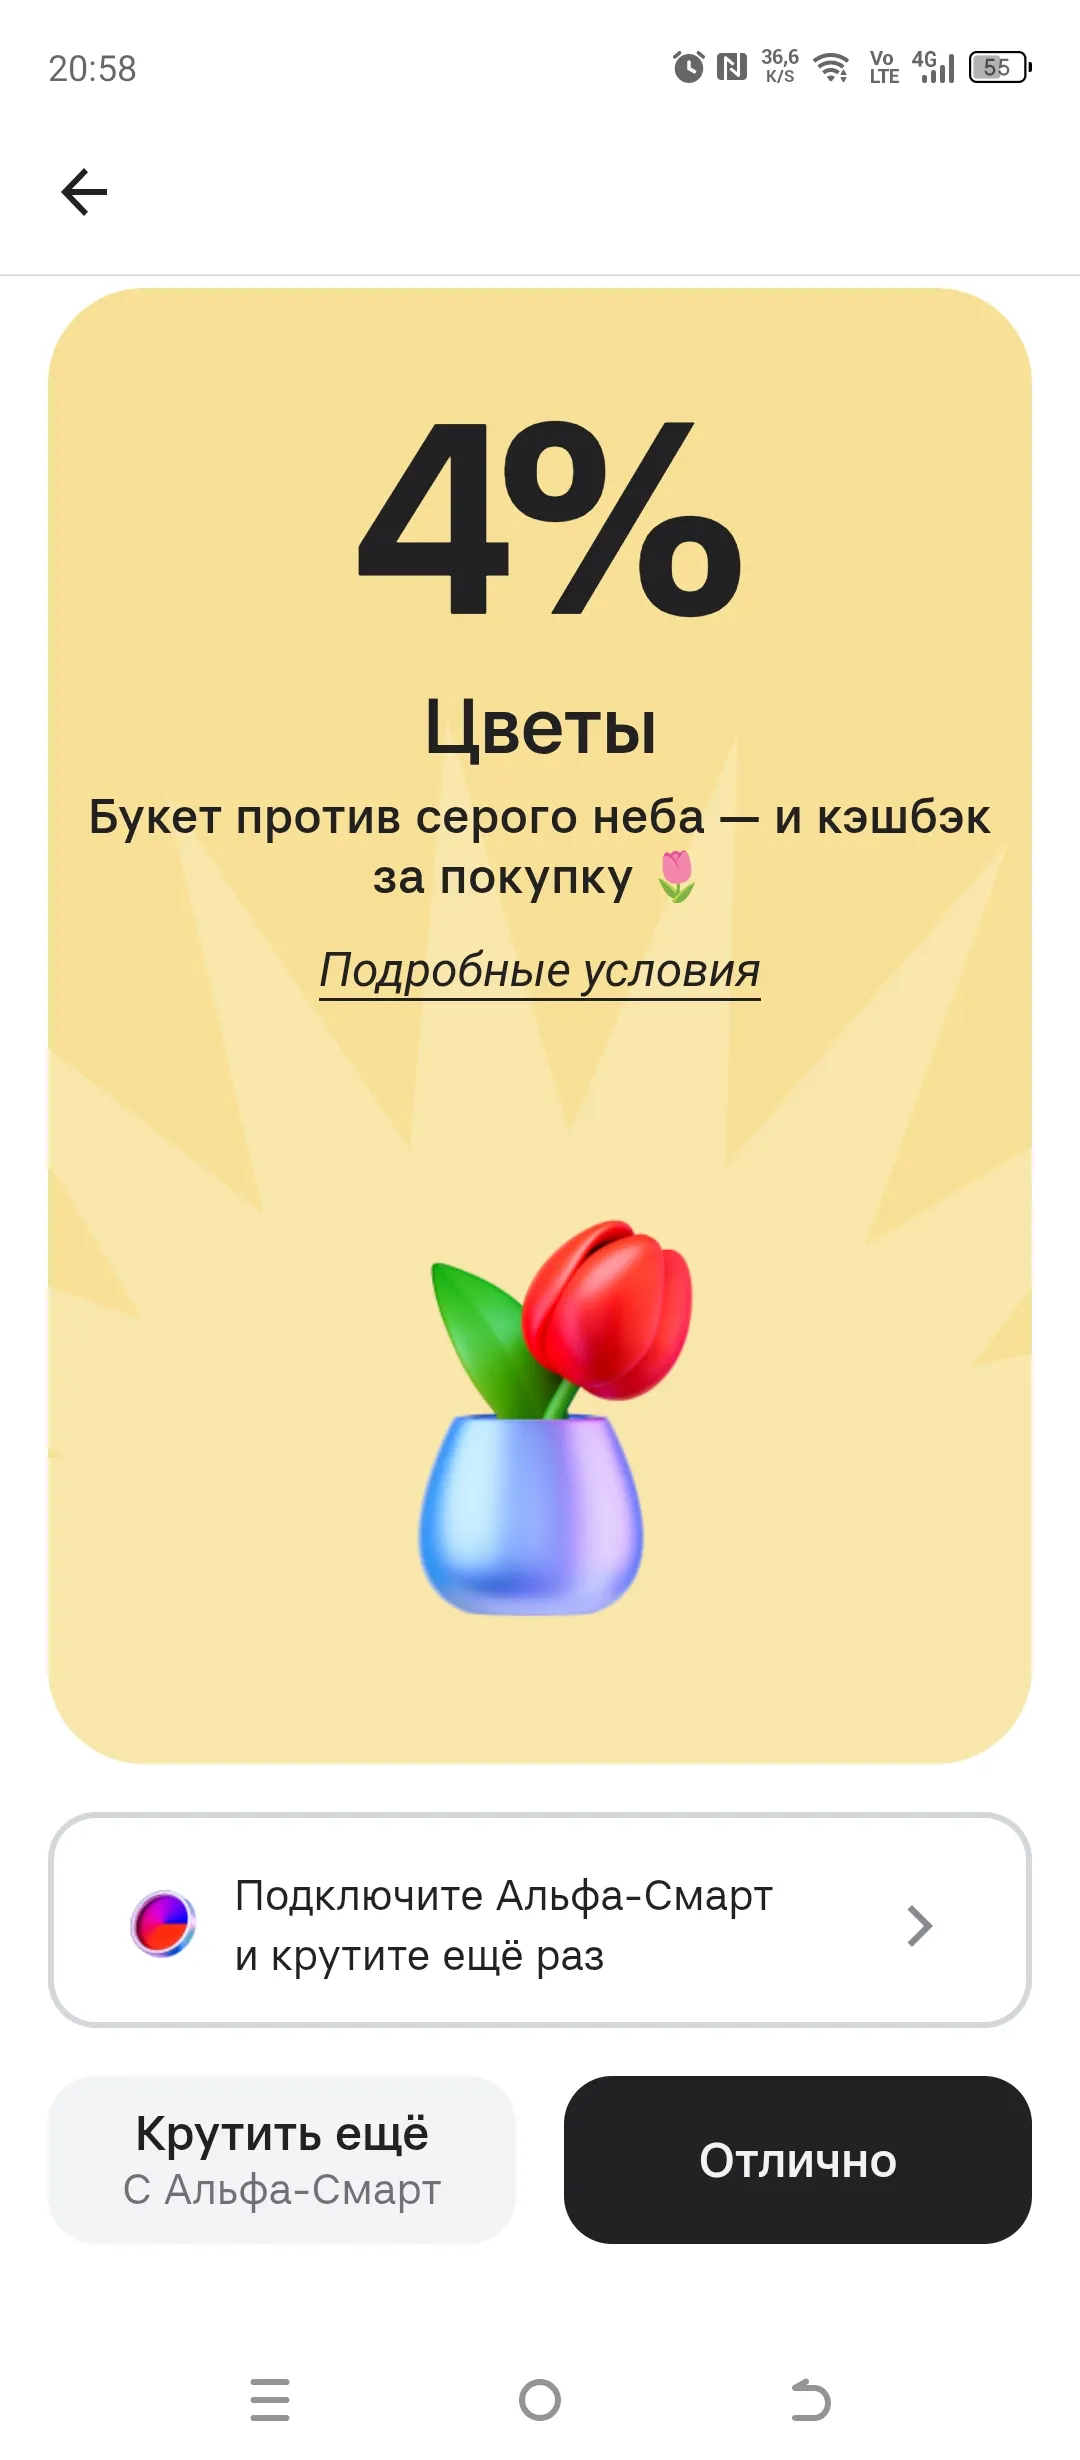

Вот такое у меня предложение по Альфе в барабане. И куда мне это применить 🤔 даже и не знаю?! 😉
Когда в нашей семье появился второй ребёнок, мы с женой честно посчитали бюджет и поняли, что ипотека станет тяжеловатой. Я начал изучать вопрос и выяснил, что с 1 сентября 2026 года вступил в силу закон, который даёт семьям с двумя и более детьми право на ипотечные каникулы до 18 месяцев. Главное больше не нужно доказывать, что доход упал. Сам факт рождения второго ребёнка стал основанием. Мы решили попробовать.
Когда у меня накопилось три кредита в разных банках и платежи стали съедать почти всю зарплату, я начал искать способ договориться со всеми сразу. Наткнулся на новость про закон о комплексном урегулировании задолженности, который в феврале 2026 года Госдума приняла в первом чтении. Сначала обрадовался: одна заявка и все кредиторы пересматривают условия. Но когда начал разбираться, понял, что не всё так просто. Закон пока не работает, и вот что я выяснил.
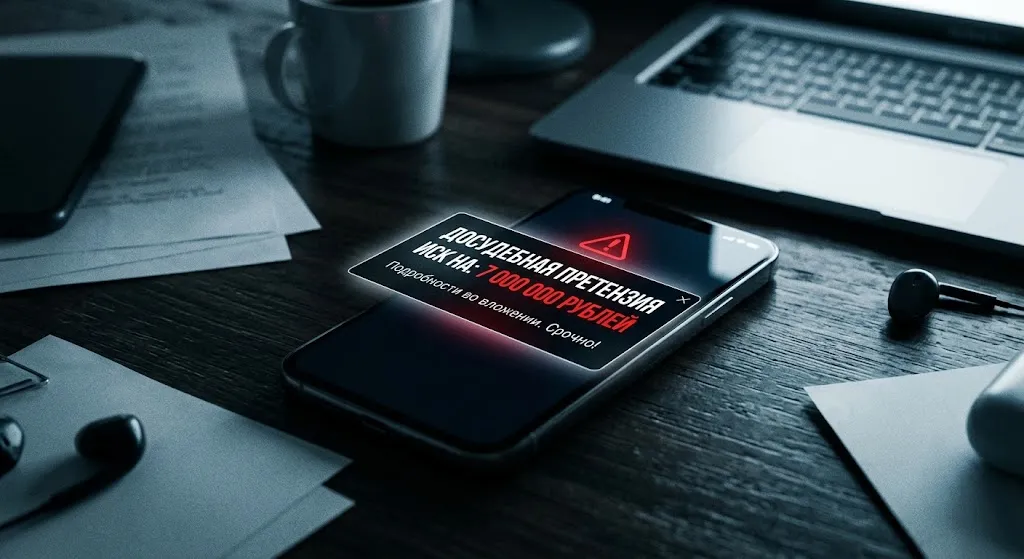
В России набрала обороты новая опасная схема обмана: злоумышленники маскируются под юристов и рассылают гражданам поддельные досудебные претензии.
Привет, сообщество! Сейчас ключевая ставка ЦБ РФ находится на высоком уровне, и многие задумываются о том, чтобы зафиксировать хороший процент по вкладу. Но банки часто используют маркетинговые уловки. Делюсь чек-листом, как выбрать действительно выгодный вклад.
1. Смотрите на «эффективную» ставку, а не на рекламнуюЧасто банки пишут крупными цифрами максимальный процент, но он действует только при выполнении кучи условий: например, если вы новый клиент, откроете вклад на 3 года и подпишетесь на...
Правомерно ли это? Никогда до этого не был клиентом этого банка. Решил завести карту для кэшбэка и столкнулся с отказом.
Когда я в очередной раз зашёл в банк, чтобы открыть вклад, то поймал себя на мысли, что смотрю только на одну цифру - ставку. Ну то есть чем больше, тем лучше, верно? А потом как-то раз посчитал, сколько реально получу в конце срока, и понял, что не всё так просто. Оказалось, что вклад с меньшей номинальной ставкой, но с капитализацией может принести больше, чем вклад с высокой ставкой, но без неё. С тех пор я всегда считаю эффективную ставку и смотрю не только на проценты. И сейчас расскажу, ка...
Доллар может рухнуть до 73 рублей уже на следующей неделе, прогнозируют финансовыеаналитики. Каковы ваши предположения?!