


Пластик под сокращение: почему выпуск карт впервые за годы пошёл на спад
Долгое время главным показателем успеха банков был рост числа выпущенных карт. Каждый год статистика радовала новыми миллионами пластиков, а финансовые организации соревновались, кто охватит больше клиентов. Но во втором квартале 2026 года привычный тренд дал сбой. Впервые за несколько лет эмиссия карт снизилась. И это не временный перекос, а отражение серьёзных изменений, которые одновременно происходят в платёжной инфраструктуре и в привычках людей.
Сколько карт сейчас в обороте
На 1 июля 2026 года в России насчитывалось 525,6 миллиона расчётных и кредитных карт. По сравнению с данными на 1 апреля того же года это на 4% меньше. Снижение выглядит умеренным, но сам факт важен: впервые за долгое время рынок не прирос, а сократился.
При этом доля активных карт осталась стабильной - 61%. Ровно столько же, сколько и годом ранее. То есть общее количество уменьшилось, а востребованность оставшихся карт не упала. Люди не стали реже платить картами. Просто самих карт стало меньше, а те, что используются, остаются в активном обороте.
Что именно уходит с рынка
Основной вклад в снижение внесли неактивные карты международных платёжных систем. За квартал количество карт Visa и MasterCard сократилось на четверть. Банк России подчёркивает: процесс вывода «спящих» карт продолжается, при этом активность по тем картам, которые остались у клиентов, растёт.
Доля Visa и MasterCard на российском рынке уже опустилась ниже 17%. Это закономерный этап: продукты этих систем постепенно уходят из массового оборота, а их место занимают карты национальной платёжной системы «Мир». При этом выпуск карт «Мир» стабильно увеличивается, поддерживая общий уровень обеспеченности платёжными инструментами.
Какой сегмент, напротив, растёт
На фоне общего снижения эмиссии один сегмент показал уверенный рост. Количество выпущенных предоплаченных карт достигло 217,7 миллиона - это на 5% больше, чем на 1 апреля 2026 года. В эту категорию входят как виртуальные, так и физические карты.
У предоплаченных карт своя специфика. Они не работают как классические дебетовые продукты, привязанные к банковскому счёту, и часто решают узкие задачи: служат подарочными сертификатами, инструментом для онлайн-покупок или удобным решением для детей. Рост этого сегмента говорит о том, что пользователи ищут более гибкие и контролируемые платёжные инструменты - такие, где лимит и назначение понятны заранее.
Почему эти перемены важны
- Меняется сам критерий успеха. Раньше банки мерили успех количеством выпущенных карт: чем больше, тем лучше. Теперь в центре внимания - активность. Карта, которая лежит без дела, не приносит пользы ни клиенту, ни банку, ни платёжной системе. Её логичнее закрыть, чем держать в статистике. Рынок переходит от гонки за объёмами к фокусу на реальной востребованности.
- У карт появляются сильные альтернативы. По данным Банка России, граждане всё чаще выбирают другие способы оплаты. Особенно заметен рост использования QR‑кодов и биометрических платежей. Это не означает, что карты теряют актуальность. Но конкуренция за удобство пользователя становится жёстче: люди хотят платить так, как им быстрее и проще.
- Трансформируется структура рынка. Уход международных систем, усиление позиций «Мира», развитие сегмента предоплаченных продуктов - всё это делает платёжную экосистему разнообразнее и менее зависимой от одного формата.
Что важно не упустить из виду
Сокращение числа карт не означает отказа от безналичных платежей. 525 миллионов карт - это по‑прежнему огромный объём. Большинство россиян продолжают ежедневно использовать пластик или его цифровые аналоги. Речь идёт о насыщении рынка: он достиг той стадии, когда дальнейший рост за счёт количества уже невозможен и не нужен.
Важно и то, что снижение эмиссии не равно снижению платёжной активности. Люди могут тратить больше, пользуясь меньшим числом карт. В этом и состоит здоровый вектор развития: на первый план выходит не количество инструментов, а их качество и востребованность.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Раньше я вообще не задумывалась о том, где лежат мои деньги. Получила зарплату на карту — и они там лежат, пока я их постепенно трачу. Мне казалось, что это вполне нормально и безопасно. Но недавно я поняла, сколько теряю из-за собственной лени.

С 23 октября 2026 года снизились ставки по вкладу и теперь составляют до 20% годовых.
Когда я в очередной раз собирался подать заявку на кредитку, то поймал себя на мысли, что понятия не имею, как банк посчитает мою нагрузку. Знал только, что где-то есть порог 50%, после которого шансы падают. В итоге сел и разобрался. Оказалось, считать ПДН самому не так сложно, и это реально помогает понять, дадут ли кредит и на каких условиях.
Банк ЗЕНИТ начисляет новым клиентам 3000 бонусов за оформление моментальной кредитной карты «120 + 120 дней без %» в период с 05 октября 2026 по 15 января 2027 года (выдача карты — не позднее 14 февраля 2027) и совершение покупок за счет кредитного лимита на сумму не менее 1 000 рублей в каждом месяце в течение первых трех месяцев с даты выдачи карты. Акция действует до 30 июня 2027 года.
Банк ЗЕНИТ запустил программу лояльности для продукта «Исламская Зенит карта».
Когда банк отказал мне в кредитке, я удивился: зарплата нормальная, просрочек нет. Полез разбираться и выяснил, что дело в кредитном рейтинге — балле от 1 до 999, который бюро кредитных историй (БКИ) считают на основе моей финансовой дисциплины. В красной зоне (ниже 695 баллов) шансы на одобрение минимальны, а на хорошие условия можно не рассчитывать. У меня было около 700 — самое начало жёлтой зоны.
Банк ,, Вологжанин ,, существенно снизил предложения с 26.10 , удалив в архив основные свои вклады и снизил % ставки , и сократил сроки , для выбора,на оставшихся банковских продуктах. На сегодня , актуальными остаётся : вклад со ставкой- 2% на срок 31день и НС со ставкой -1%.
Возвращаясь к теме ухода банков в онлайн и наращивании банкоматных сетей посмотрим, кто у нас самый-самый: большой, узнаваемый, вездесущий. ТОП-3 это:
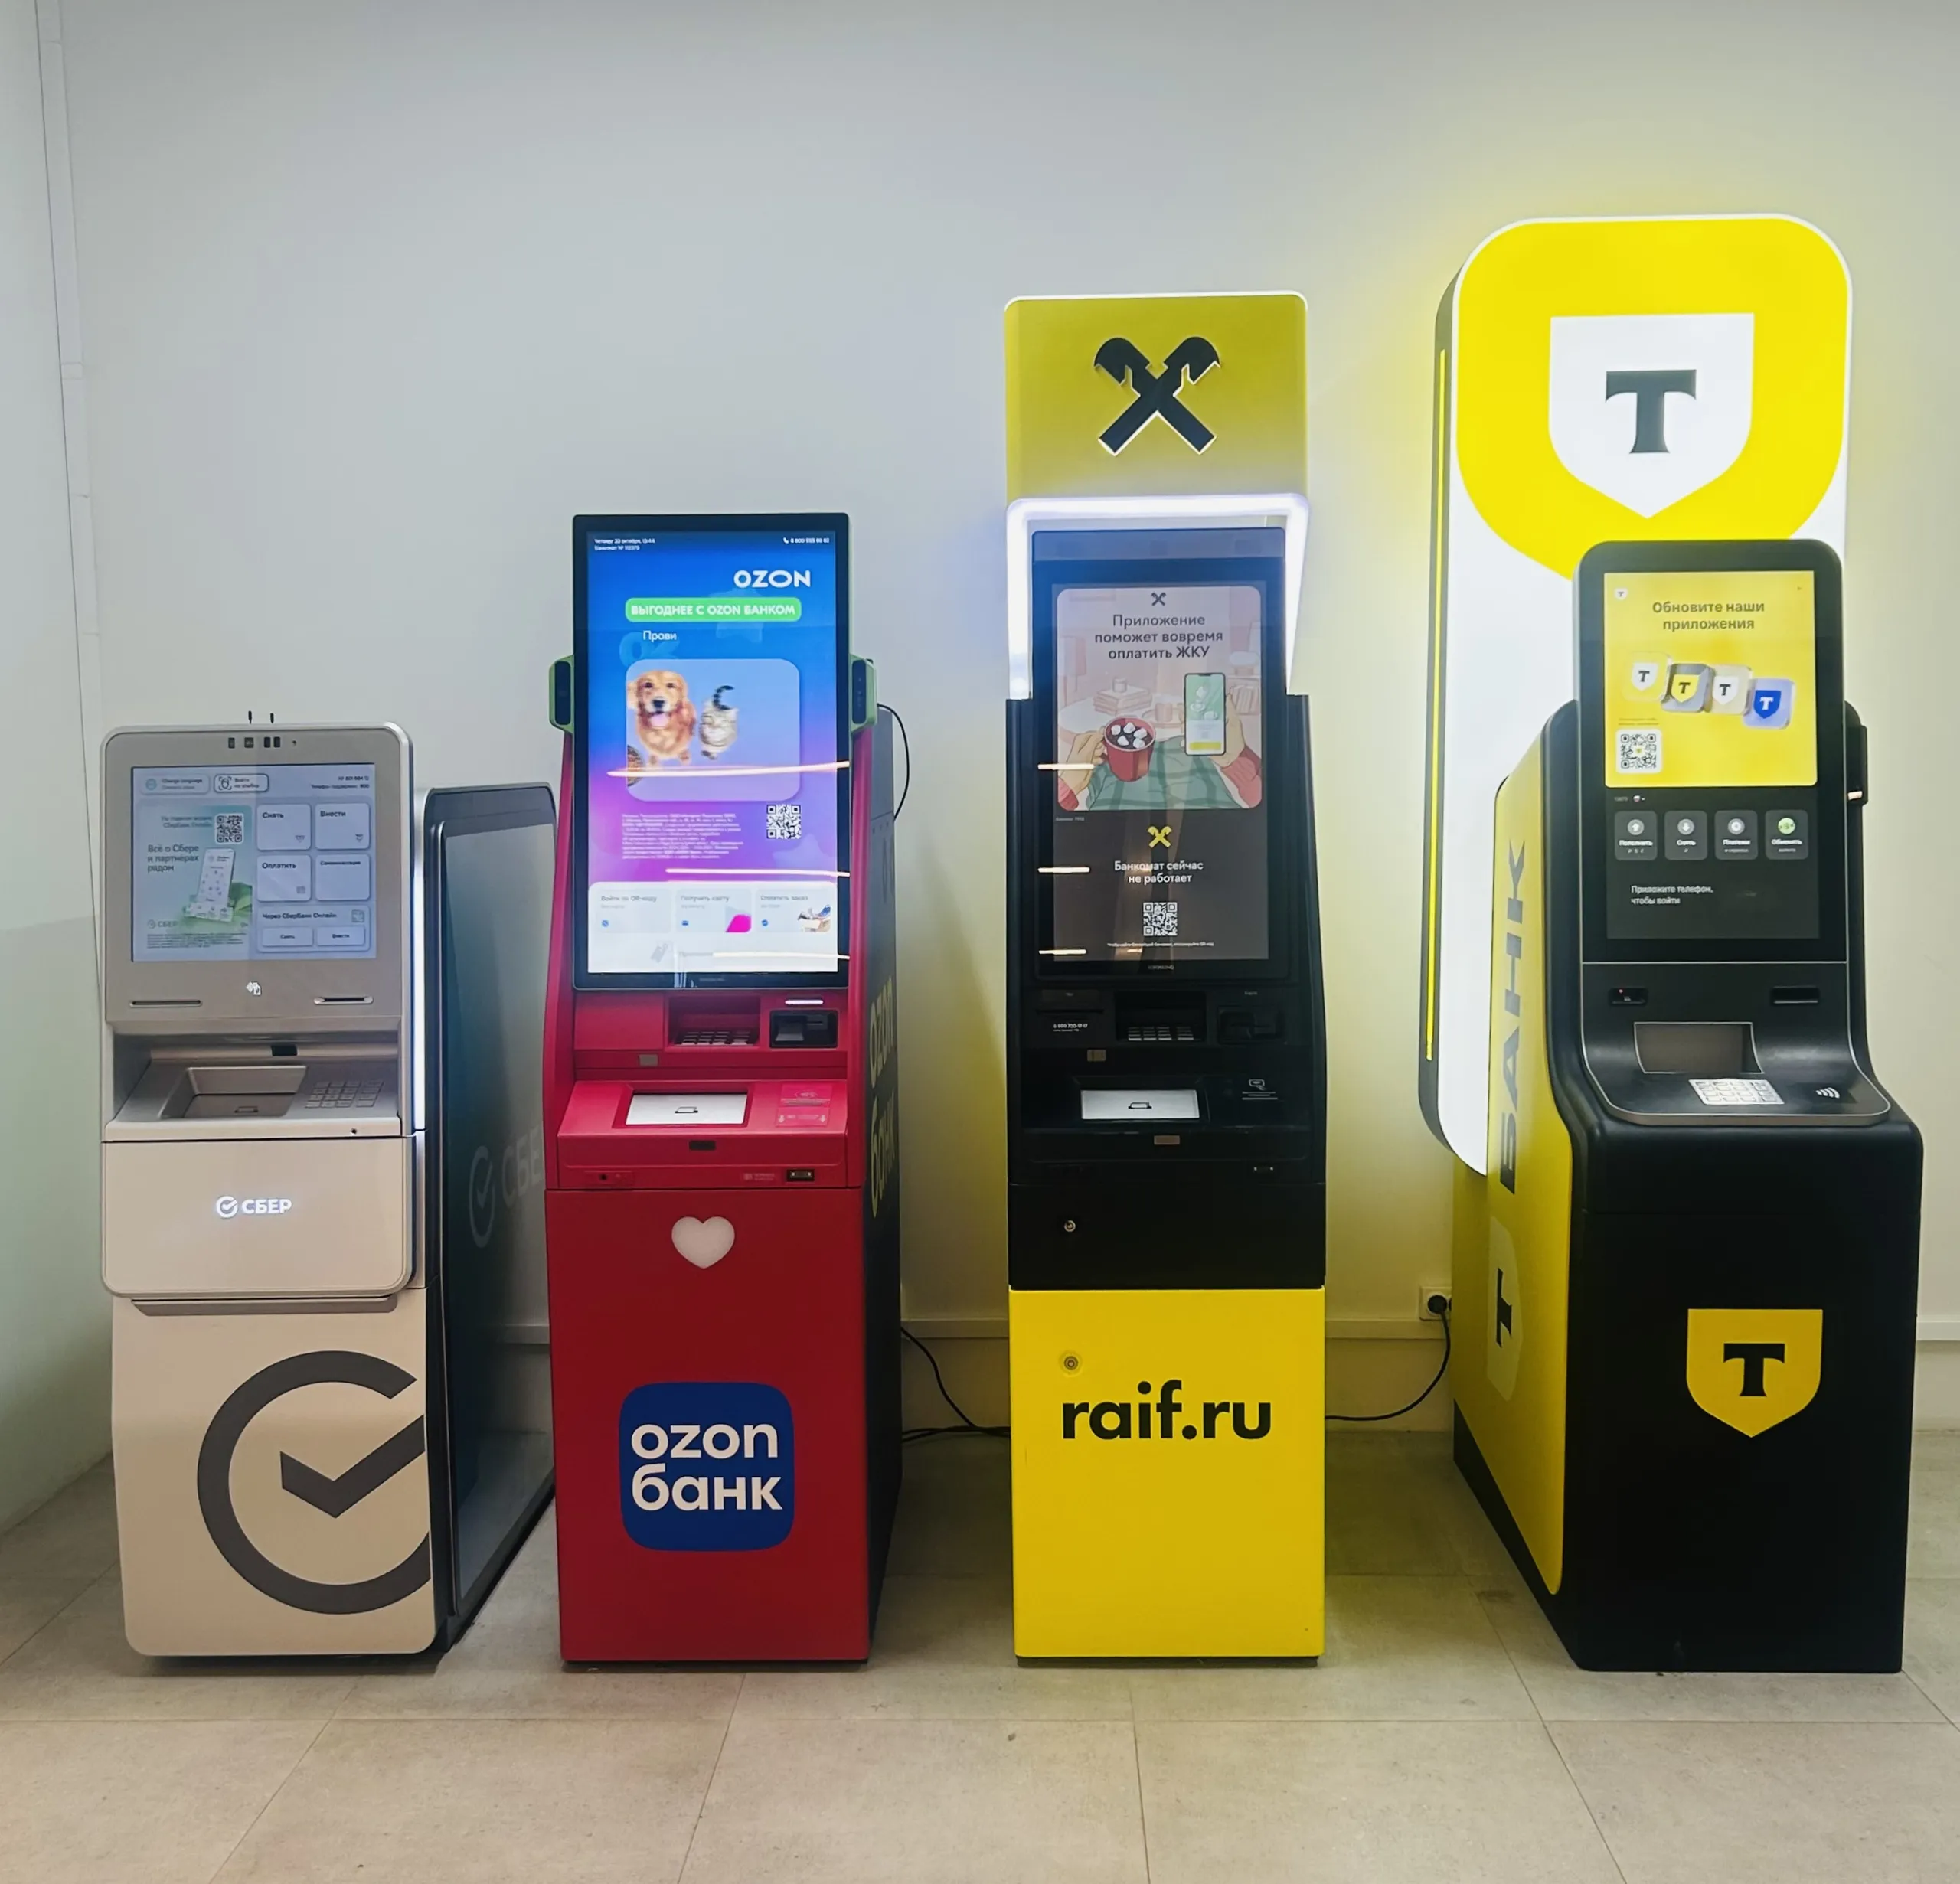


у нас город небольшой и банков тоже не очень много. Поэтому стараюсь снять немного наличных

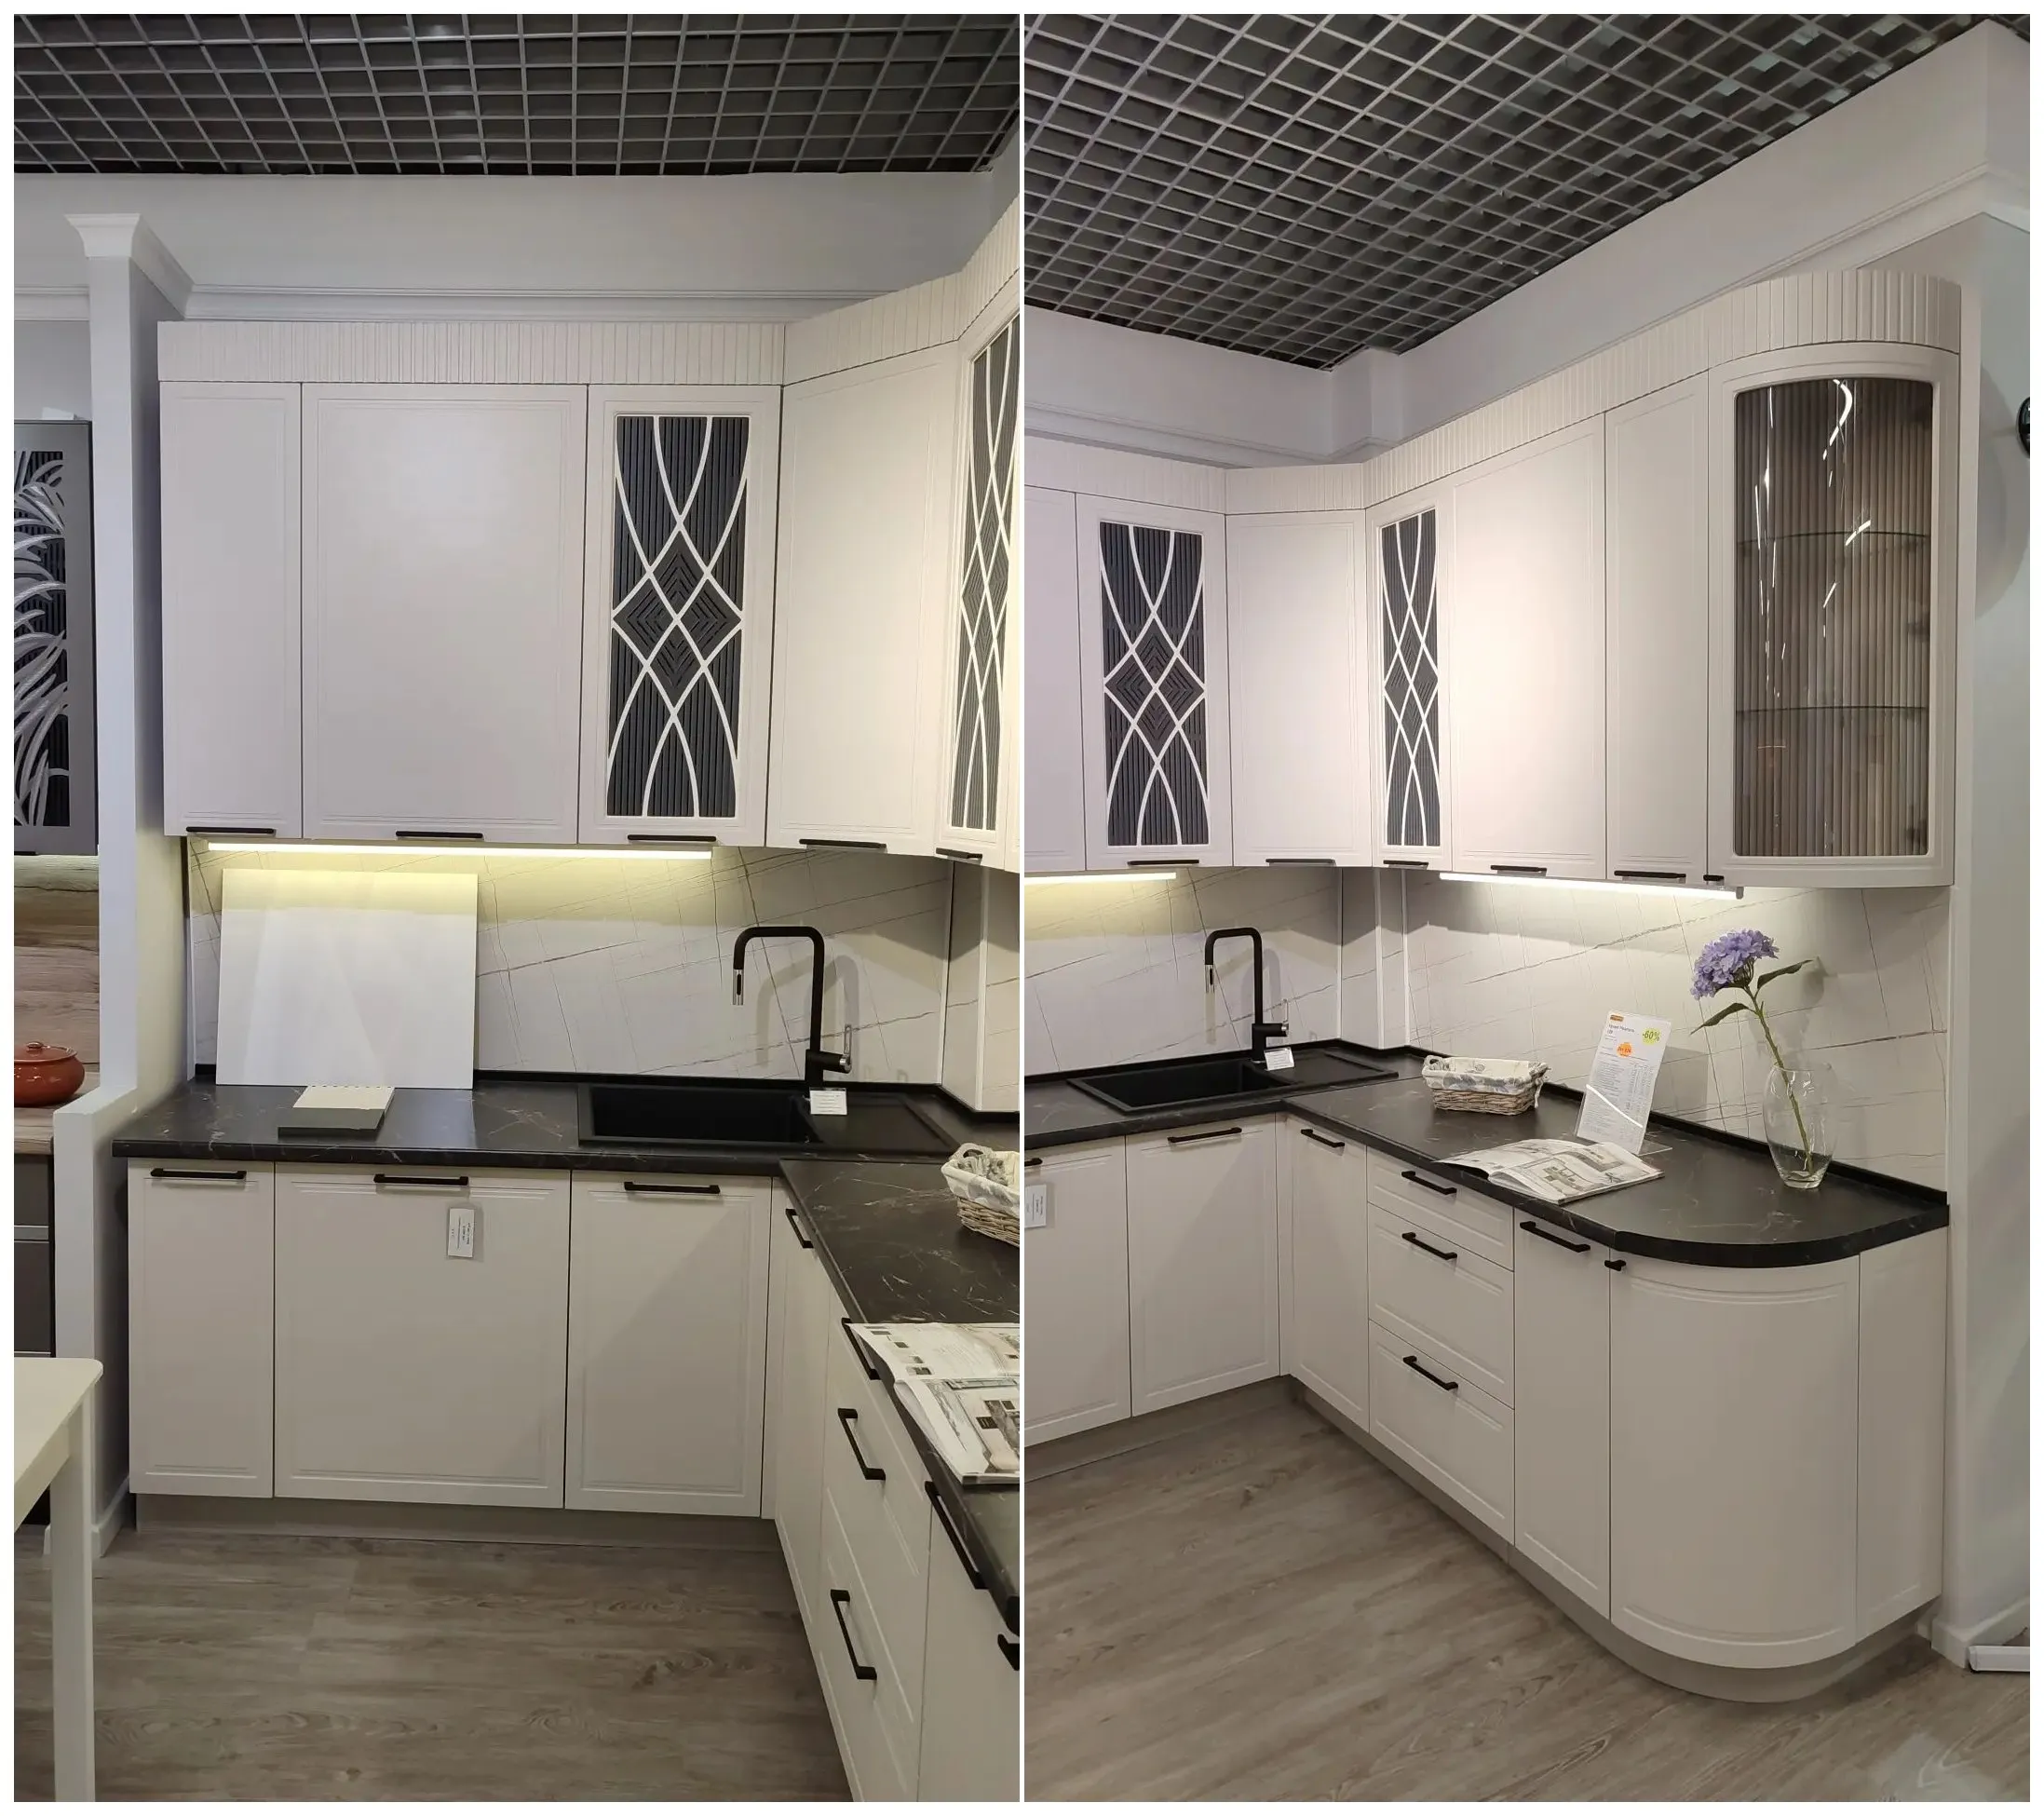
🔹 Мы с мужем целую неделю выбирали кухонный гарнитур в мебельном магазине «Davita». 10 октября мы наконец получили смету в 218 тыс. руб. Как зарплатный клиент Совкомбанка с годовой подпиской, я знала, что могу рассчитывать на честную беспроцентную рассрочку по карте «Халва» на 10 месяцев, так как мой лимит как раз позволяет делать такие крупные покупки и составляет 400 000 рублей. Магазин «Davita» партнер банка, так что план казался идеальным.

Поздравляю👏 - двойная выгода получилась

Восемьсот пятьдесят тысяч рублей свободных накоплений я отнес в отделение банка Синара в прошлый четверг. Все лето я продавал мед со своей пасеки и откладывал каждую копейку на покупку нового прицепа к весне. В рекламе на городском щите обещали щедрые двадцать два процента годовых на полгода. Я специально выбрал свободный день между поездками в город и зашел оформить договор лично в кассе.