


Когда деньгами становились игральные карты: канадский эксперимент 17 века
Трудно представить, что когда-то деньгами могли служить обычные игральные карты. Но именно так произошло в колониальной Канаде в конце 17 века. Когда в поселении закончились монеты, а торговля не могла остановиться, губернатор нашёл неожиданный выход. Он взял колоду карт, разрезал её на части и превратил в деньги.
Кризис, который нельзя было ждать
Французская колония Новая Франция, занимавшая земли будущей Канады, сильно зависела от поставок из Европы. В том числе и от монет. Деньги везли кораблями, и задержки были обычным делом. При этом жизнь не останавливалась: солдатам нужно было платить жалование, чиновники ждали зарплаты, а фермеры и торговцы должны были вести расчёты.
К 1685 году ситуация стала по-настоящему острой. Интендант колонии Жак де Мёль должен был выплатить жалование гарнизону, а монет не было. Ждать следующего корабля из Франции значило оставить людей без средств к существованию - и рисковать бунтом или падением дисциплины. В таких условиях любое решение казалось рискованным, но бездействие было ещё опаснее.
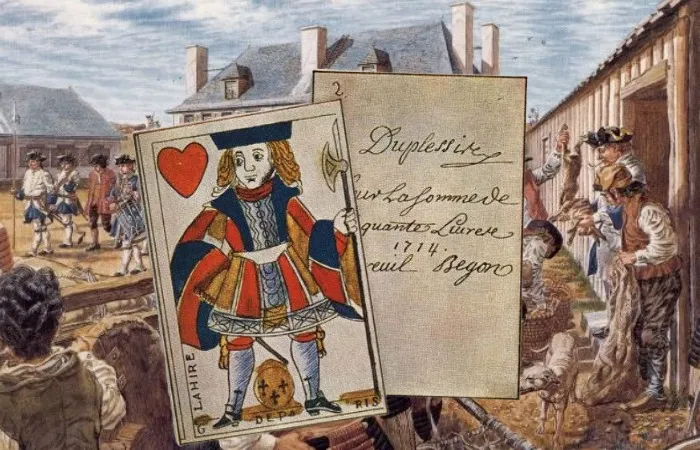
Как колода карт стала валютой
Жак де Мёль выбрал неожиданный путь. Он взял обычные игральные карты, разрезал их на фрагменты и на каждом от руки указал номинал. Затем поставил свою подпись и официальную печать. Так появились первые бумажные деньги на североамериканском континенте - только сделаны они были не из бумаги, а из картона от игральных карт.
Эти «карточные деньги» быстро вошли в оборот. Их принимали в торговых сделках и засчитывали как уплату налогов. Люди знали: за каждой такой карточкой стоит власть интенданта, а значит, когда из Европы наконец привезут серебро, карточки можно будет обменять на настоящие монеты. Это и создавало доверие: карточка была не самоценной вещью, а обязательством.
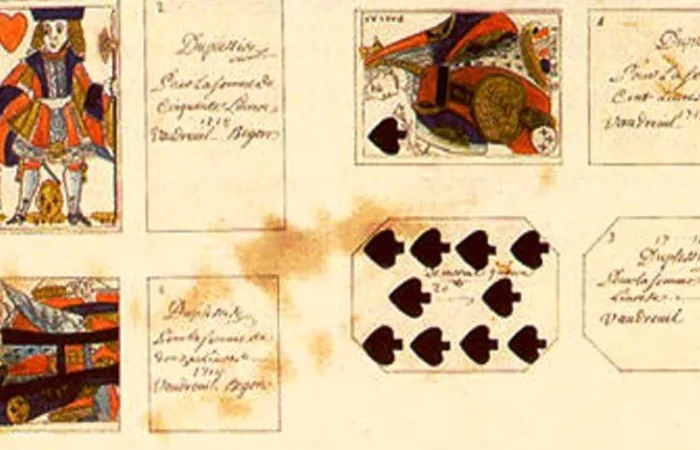
И что удивительно, система не рухнула через пару месяцев. Она продержалась очень долго: по разным данным, карточные деньги использовались вплоть до 1763 года. То есть временная мера фактически стала полноценной частью финансовой жизни колонии на несколько десятилетий.
Цена доверия и хрупкость валюты
У такой валюты были очевидные недостатки. Во‑первых, она была физически ненадёжной. Картон быстро изнашивался, рвался, пачкался. Деньги буквально рассыпались в руках - но альтернативы всё равно не было, пока не наладили регулярные поставки монет.
Во‑вторых, власти прекрасно понимали, насколько система уязвима к обману. Если кто-то начнёт массово подделывать карточки, доверие исчезнет мгновенно. Поэтому борьба с фальшивомонетчиками была предельно жёсткой: за подделку грозила смертная казнь. Более того, даже хранение старых карточек после даты обмена могло стать поводом для сурового наказания. Это подчёркивало: ценность денег держится не на материале, а на доверии и контроле.
Почему эта история важна не только как курьёз
Она напоминает о нескольких важных вещах, которые актуальны и сегодня.
Прежде всего, деньги - это не столько вещь, сколько договорённость. Картонная карточка сама по себе ничего не стоила. Но если общество соглашалось её принимать, она становилась полноценным платёжным средством. Именно доверие делало её валютой. Кроме того, история показывает, как в кризисной ситуации появляются нестандартные решения. Никто не планировал, что картонные карточки станут основой денежного обращения на десятки лет. Но обстоятельства сложились так, что временное решение оказалось самым рабочим. Наконец, этот пример наглядно демонстрирует: деньги могут быть любыми. Не обязательно это должен быть металл или специально отпечатанная купюра. В критический момент валютой становится то, что можно быстро сделать, легко распознать и чему люди готовы доверять.
Что из этого следует сегодня
Сейчас мы привыкли к сложным платёжным системам, цифровым кошелькам и мгновенным переводам. Но суть остаётся прежней: платёжное средство работает, только если ему доверяют. Колониальные карточки с подписью интенданта - это, по сути, тот же принцип, что и современные безналичные расчёты: вы верите, что банк и государство гарантируют ваши средства. История карточных денег в Канаде - пример того, как финансовая система проявляет гибкость, когда выбора почти нет. Она показывает, что деньги - это не про материал и не про красоту рисунка. Это про доверие, обязательства и готовность общества принимать определённую вещь как средство платежа.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Квартиру я сдавал года три, и всё это время честно платил НДФЛ. Раз в год заполнял декларацию, отдавал 13% государству и чувствовал себя законопослушным гражданином. А потом знакомый риелтор спросил, зачем я плачу так много, если можно платить 4%. Я задумался и полез разбираться. Оказалось, что переплачивал я прилично.

Я недавно сел и реально посчитал, сколько денег утекает просто из‑за того, что я не пользуюсь тем, что банк и так предлагает. Оказалось, подписки в банках — это не про «навязать лишний сервис», а про вполне конкретные цифры: кешбэк, надбавки к ставке, бесплатные переводы. И в октябре 2026 года вариантов хватает. Расскажу, какие подписки реально стоят внимания — и как не слить деньги на то, что тебе вообще не нужно.

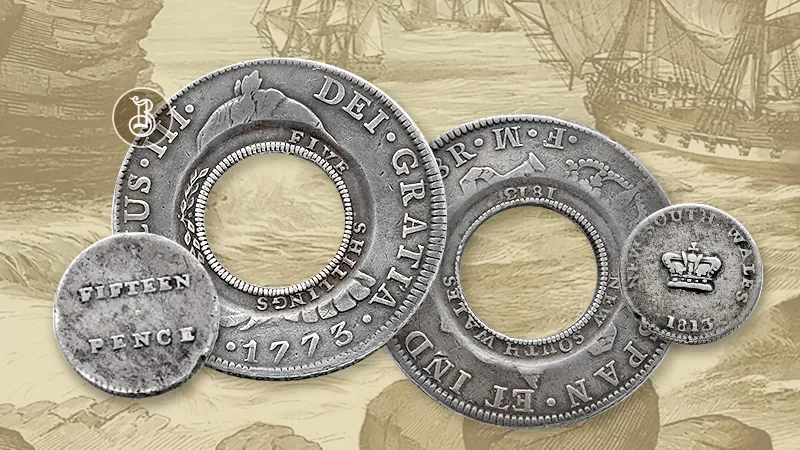
Иногда проблема не в том, что денег нет как ценности, а в том, что их физически не хватает для повседневных расчётов. Именно с такой ситуацией столкнулась в начале 19 века британская колония Новый Южный Уэльс. Решение, которое нашли власти, оказалось настолько нестандартным, что вошло в историю как один из самых ярких примеров финансовой изобретательности.
Столкнулся с ситуацией, которая меня, мягко говоря, удивила.
Подрабатывать я начал давно, ещё до того, как это стало мейнстримом. Брал заказы по вечерам и на выходных, деньги приходили на карту, и поначалу меня это полностью устраивало. А потом один клиент попросил чек, и я задумался: а как я вообще выгляжу со стороны налоговой? Спорить с системой не хотелось, и я решил оформить самозанятость. Оказалось, что это не только просто, но и выгодно.
Раньше я думал, что налоговый вычет это что-то из области бюрократии, куда лучше не соваться. Пока не посчитал, сколько денег уходит на лечение и обучение за год, и не понял, что часть из них можно вернуть. Когда разобрался, оказалось, что в 2026 году всё стало проще, чем я думал. Главное выбрать правильный способ.
Привет, Диалог! Хочу поделиться опытом, который сэкономил мне почти 20 тысяч рублей. Долгое время я думал, что налоговый вычет — это что-то сложное, доступное только тем, у кого есть ипотека. Спойлер: я ошибался. Государство готово вернуть вам часть денег за обучение, лечение и даже за инвестиции.

Всем привет! Хочу поделиться своей историей, может, кому-то будет полезно. Взял я пару лет назад потребкредит на ремонт. Вроде все нормально, но в этом году посмотрел на выписку и понял, что ежемесячный платеж просто душит. 21 300 рублей уходило каждый месяц, а сумма долга таяла еле-еле из-за высокой ставки.

СК «Росгосстрах Жизнь» в очередной раз поддержала Всероссийскую олимпиаду «Знатоки страхования», посвященную развитию финансовой грамотности молодежи. В ней приняли участие более 300 студентов тверских вузов и колледжей, но только 50 вышли в финал. Эксперт компании наградила ценными призами победителей, а всем финалистам вручила памятные дипломы.