


Финансовые показатели банковского сектора на 01.10.2026
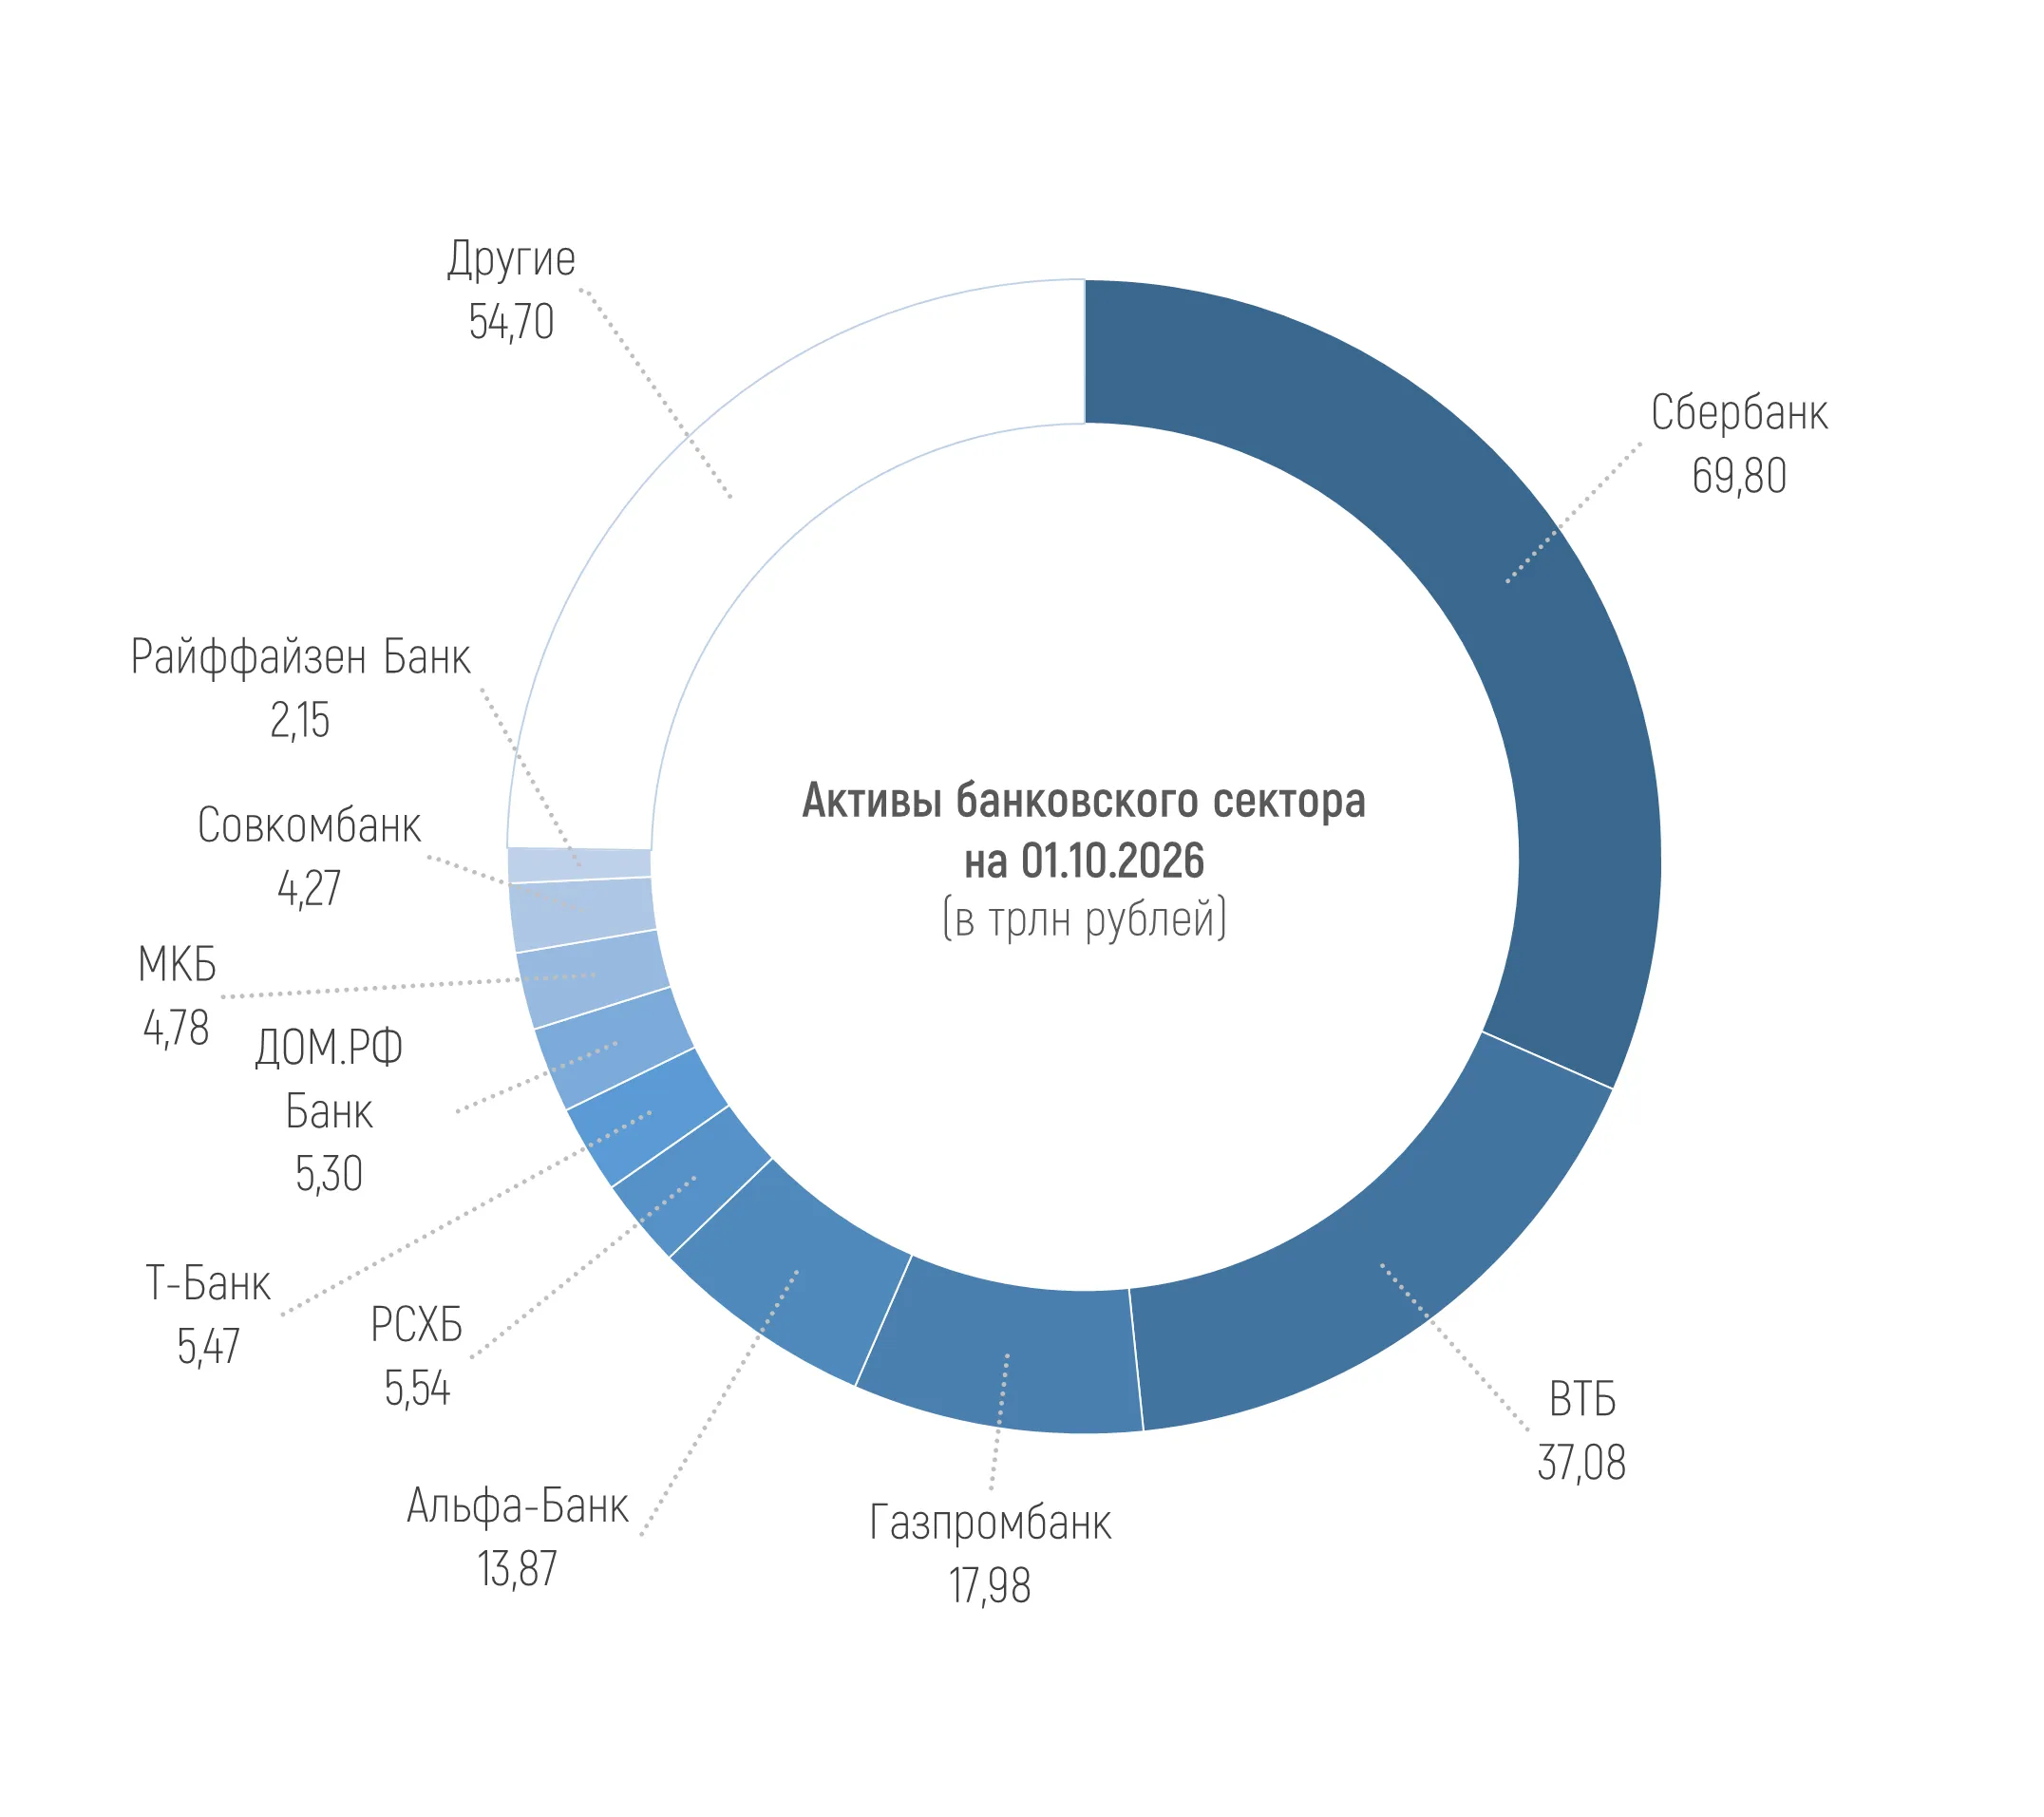
По данным материала ЦБ о развитии банковского сектора, активы российских кредитных организаций составили 220,95 трлн рублей на 01.10.2026 г., увеличившись на 1,0%, или на 2,19 трлн рублей в сентябре. При этом за 9 месяцев 2026 года активы выросли на 4,8%, или на 10,08 трлн рублей.
За сентябрь 11 из 20 крупнейших банков по величине активов в финрейтинге Банки.ру (без учета Национального клирингового центра и Национального расчетного депозитария) показывают рост активов. С начала года рост этого показателя наблюдается у 13 банков из этой двадцатки.
Среди статей активов наиболее заметный рост за месяц показали денежные средства и их эквиваленты (+1,62 трлн рублей, или +13,9%), выданные межбанковские кредиты (+0,84 трлн рублей, или +4,8%) и вложения в ОФЗ (+0,47 трлн рублей, или +2,4%). Также заметно выросли остатки по сделкам репо с ценными бумагами (+1,5 трлн рублей, или +21,9%).
Сократились же сильнее всего депозиты банков в ЦБ (-0,58 трлн рублей, или -12,9%) и портфель кредитов, выданных юридическим лицам (-0,47 трлн рублей, или -0,4%).
В структуре обязательств за сентябрь сильнее всего выросли привлеченные средства от ЦБ (+1,66 трлн рублей, или +24,7%, преимущественно за счет сделок репо) и государства (+0,93 трлн рублей, или +10,5%). А основное сокращение зафиксировано у следующих статей: остатки на текущих счетах юридических лиц (-0,46 трлн рублей, или -1,8%), и средства, привлеченные от других банков (-0,37 трлн рублей, или -1,8%).
*
Совокупный кредитный портфель российских банков в сентябре сократился на 0,3% и составил 136,11 трлн рублей к 1 октября 2026 года. С начала текущего года кредитный портфель прибавил 8,85 трлн рублей, или почти 7,0%.
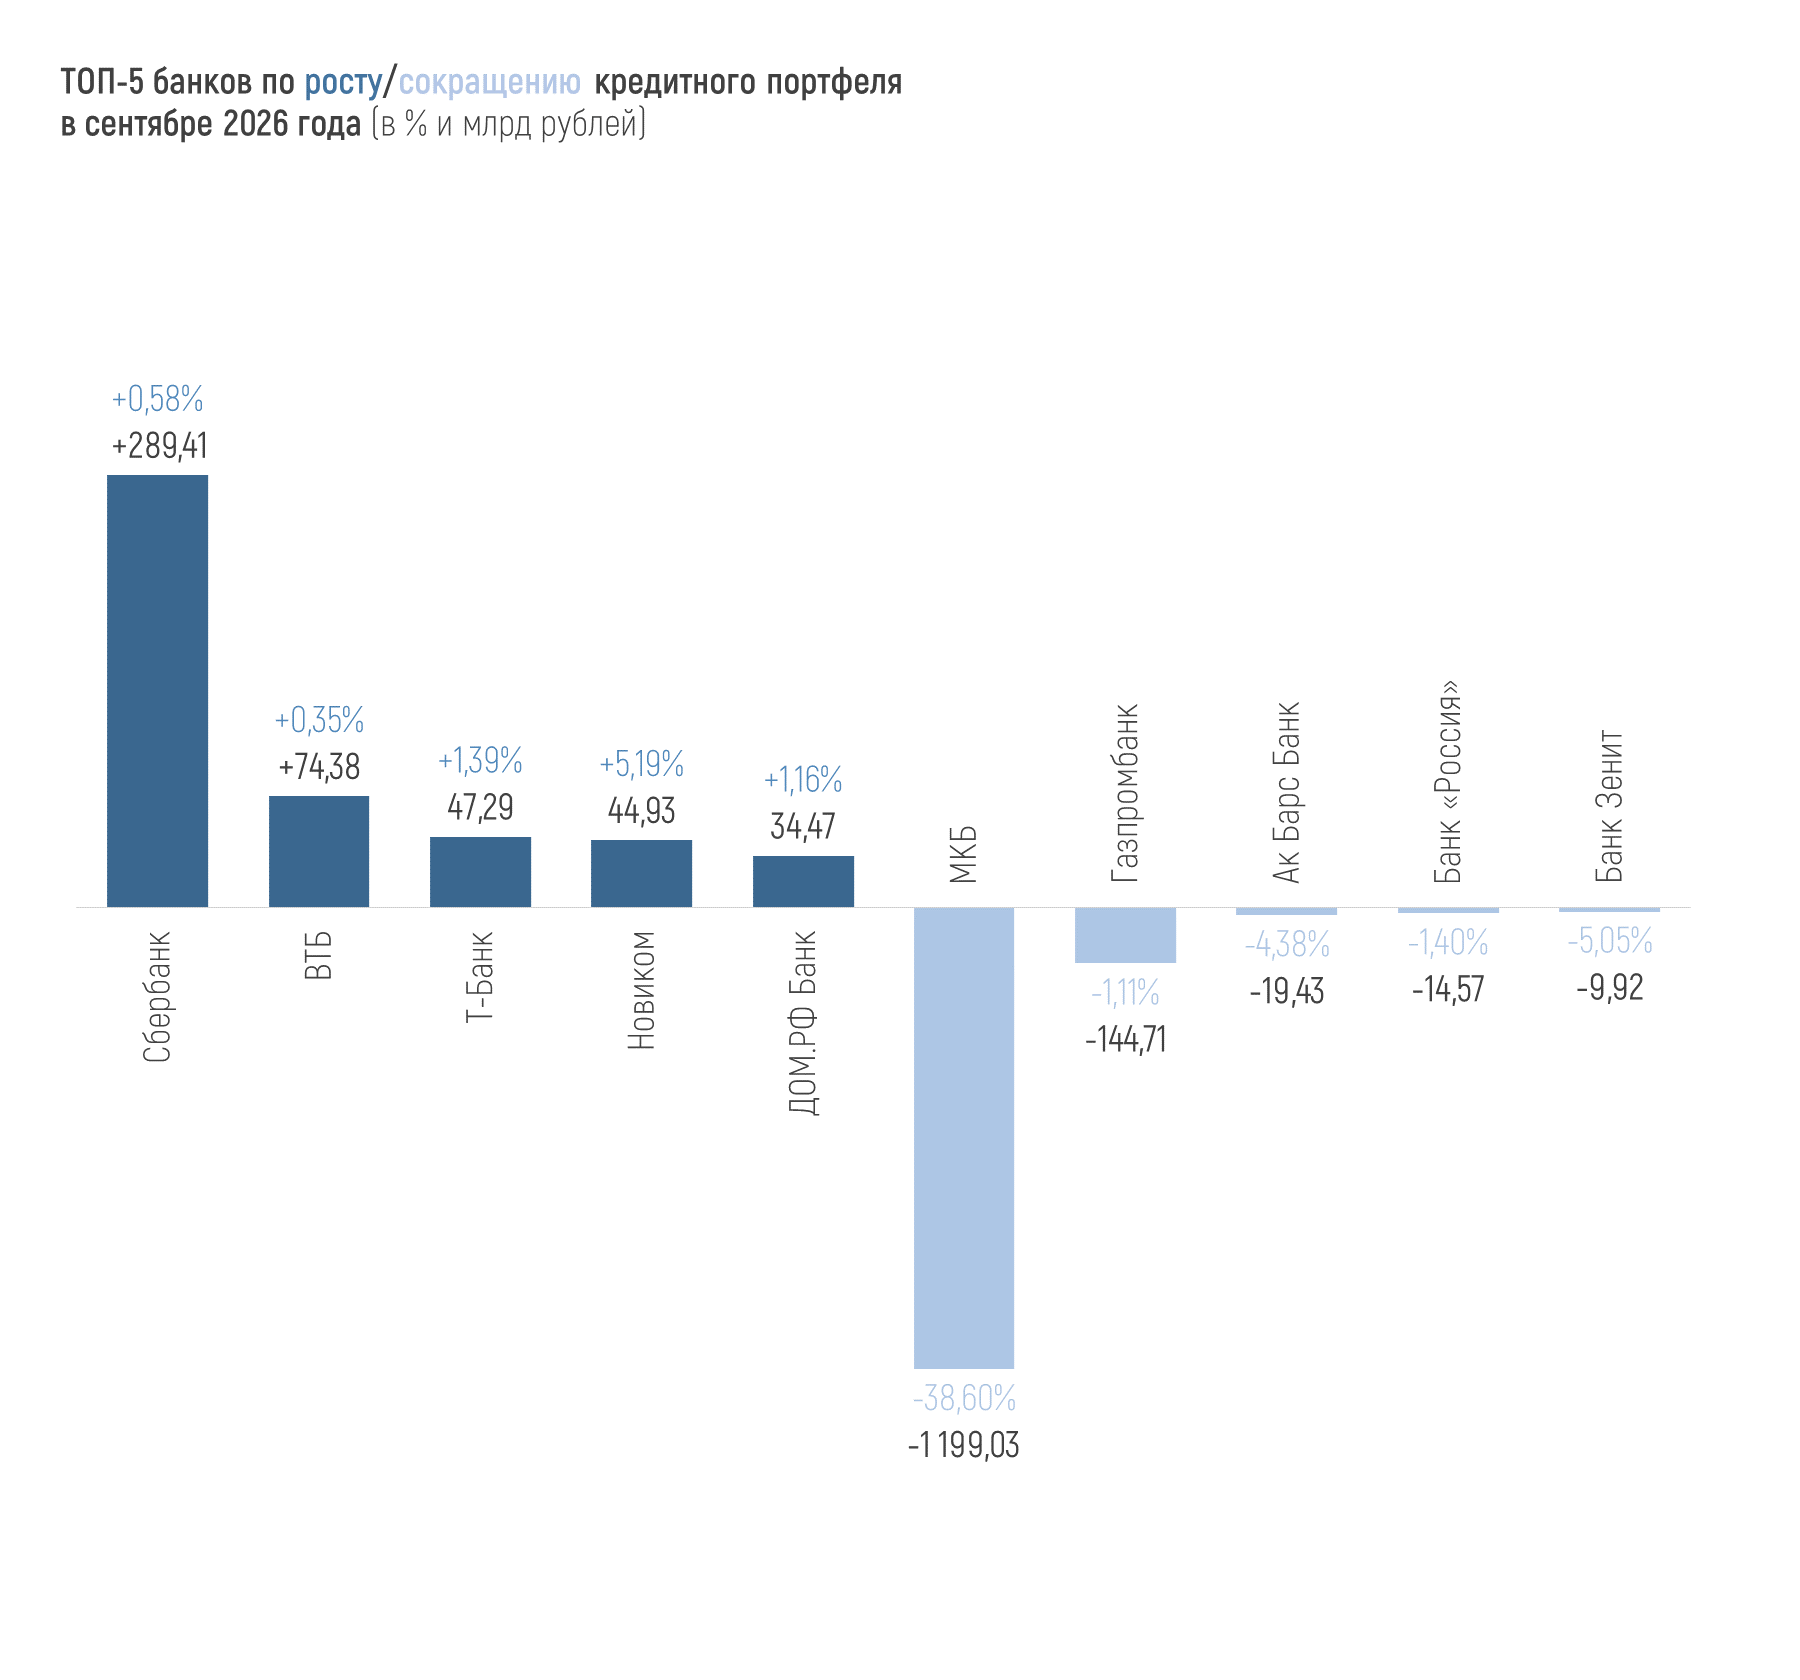
В сентябре 2026 года портфель кредитов, выданных юрлицам, сократился на -0,4% и к 01.10.2026 г. составлял 104,74 трлн рублей (что на 8,4%, или на 8,13 трлн больше, чем на 1 января 2026 года).

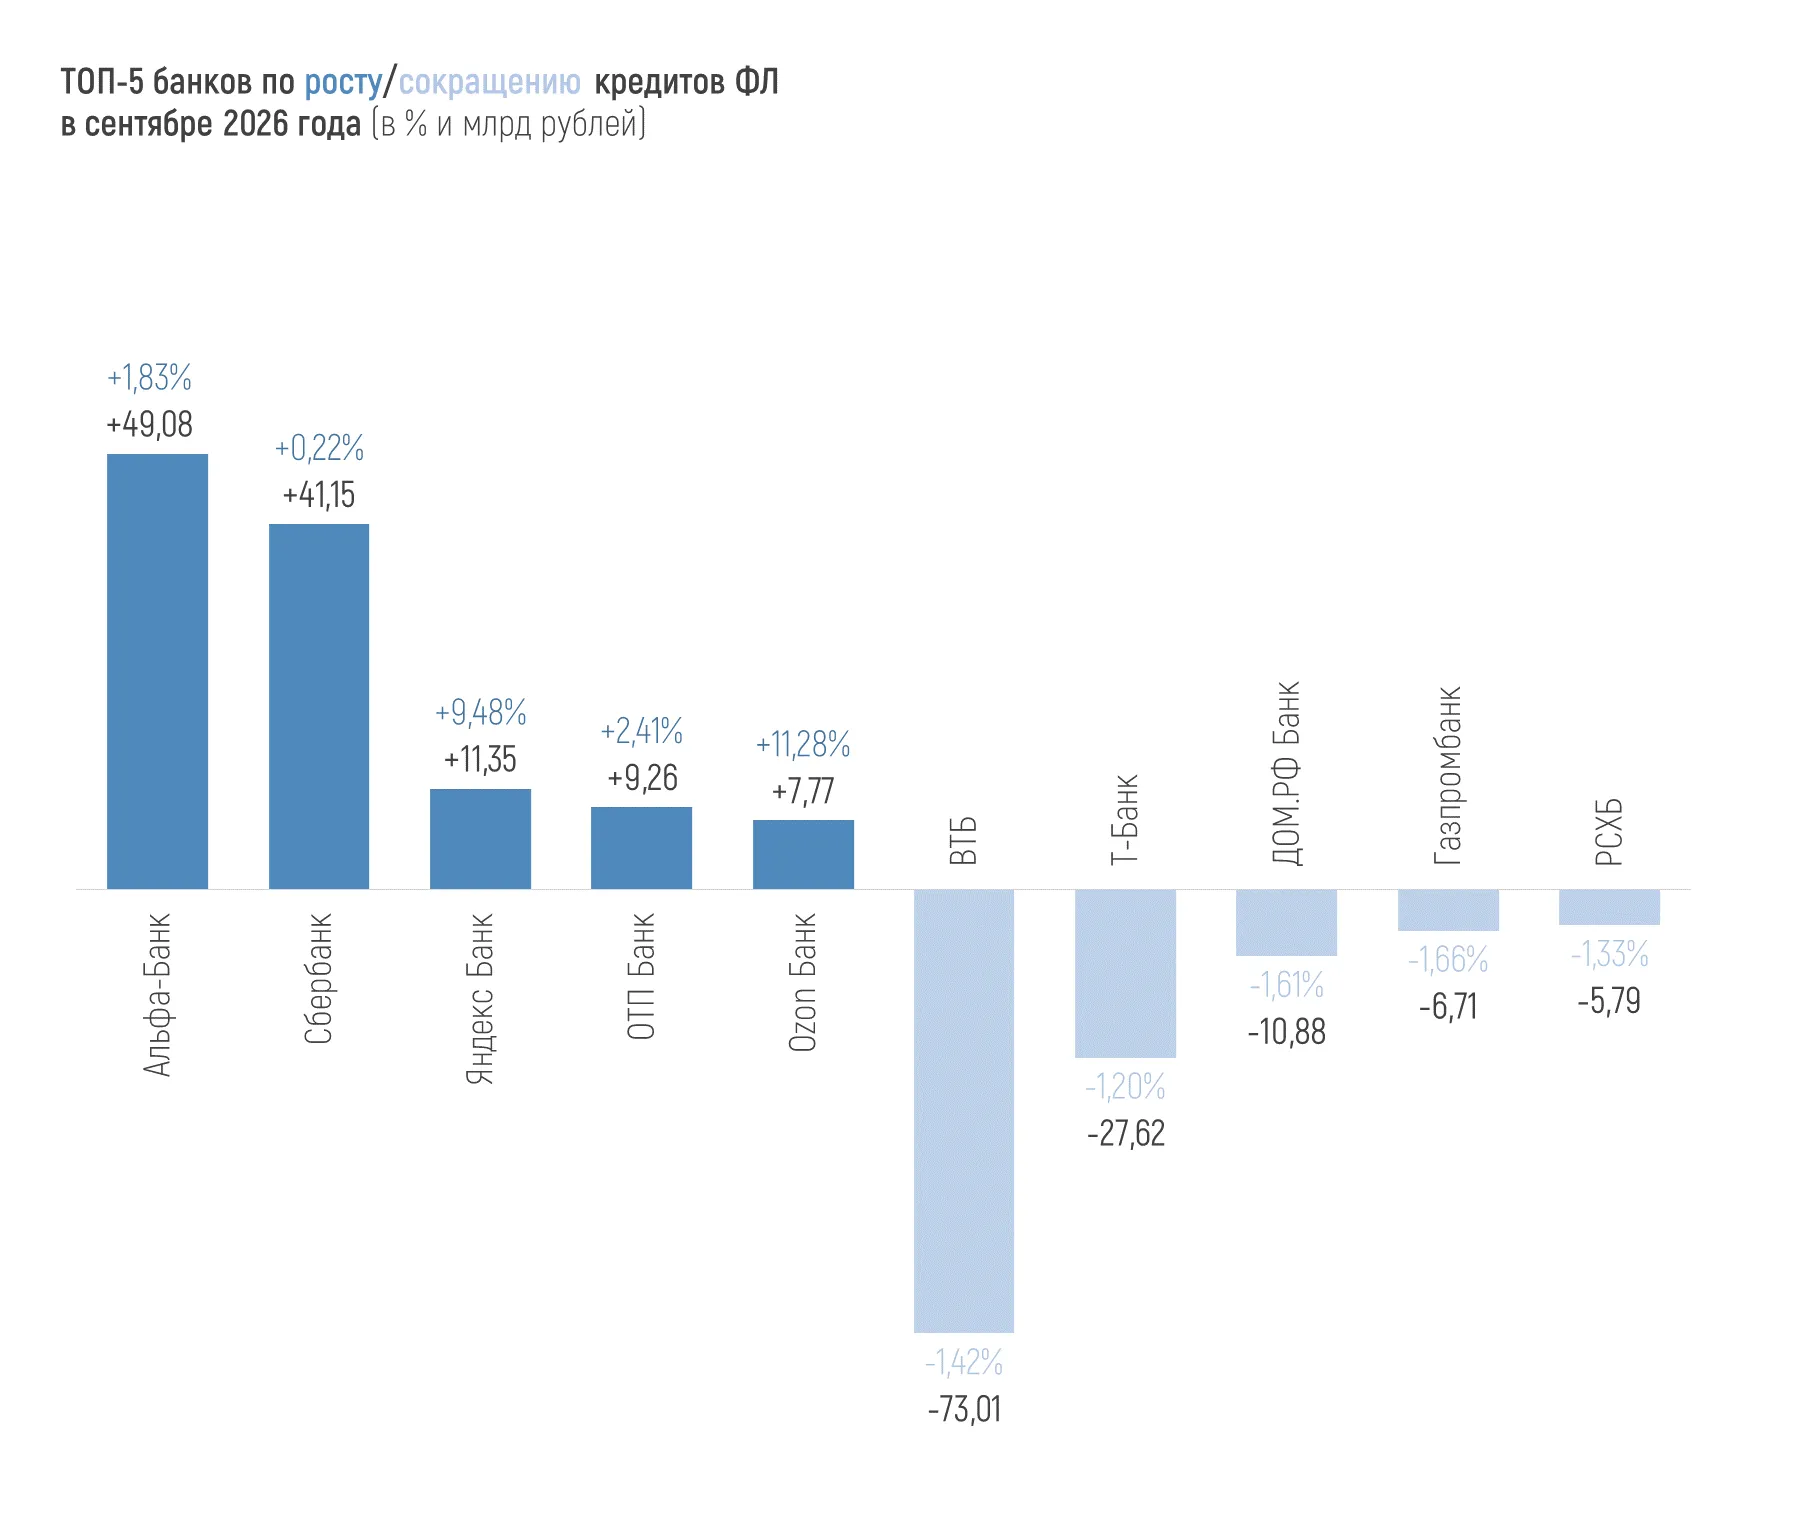
Портфель кредитов, выданных физлицам, за сентябрь вырос лишь на 17 млн рублей и составил 40,2 трлн рублей (что на 4,0%, или на 1,53 трлн больше, чем на 1 января 2026 года).
Динамика портфелей по направлениям кредитования физлиц в сентябре:
+0,4% (+86 млрд рублей) – ипотека,
-0,6% (-76 млрд рублей) – потребкредитование,
+0,3% (+11 млрд рублей) – автокредиты.
Отрицательная месячная динамика по портфелю потребительских кредитов фиксировалась ЦБ беспрерывно с ноября 2024-го до января 2026 года. Потом было январское и майское праздничное оживление в этом сегменте, после чего портфель потребкредитов сокращался, но с начала лета вышел в плюс, а снова уменьшился уже в сентябре на 0,6%.
По данным ЦБ, объемы выдач ипотеки в августе оказались на целых 62% выше августовских показателей и составили рекордные для 2026 года 617 млрд рублей, из которых 399 млрд рублей было выдано в рамках «Семейной ипотеки». На долю ипотеки с господдержкой пришлось 70% против августовских 56% (в 2025 году она была в среднем на уровне 82%). Средняя ставка по выданным в июле-сентябре рыночным ипотечным кредитам оставалась на уровне порядка 18% годовых.
За 9 месяцев 2026 года
российские банки выдали 910,19 тыс. автокредитов на сумму 1,42 трлн
рублей, согласно данным Объединенного Кредитного Бюро (ОКБ), что на 21%
больше, чем 1,17 трлн, выданных в январе-сентябре 2025 года. Из «ямы» в начале
года это направление выбралось к уровню порядка 105-110 тыс. кредитов в месяц
уже в марте и не опускается сильно ниже этого уровня до сих пор. В сентябре
2026 года было выдано 112,75 тыс. автокредитов (на 2% меньше, чем в августе и
на 14% меньше, чем в сентябре 2025 года). Средний чек по новым автокредитам в сентябре
(как и в августе) – 1,6 млн рублей (годом ранее этот показатель был на уровне
1,5 млн рублей), а средний срок – 71 месяц, или 5,9 года (на месяц ниже, чем в
августе, и на 3 месяца ниже, чем в сентябре 2025 года).
Средний размер кредита наличными увеличивался почти каждый месяц этого года, но с августа начал снижение и по итогам сентября составил 195 тыс. рублей (это и меньше августовских 209 тыс. рублей, и меньше 199 тыс. рублей в сентябре 2025 года). Объем выданных кредитов наличными в сентябре тоже сократился – до 471,9 млрд рублей (в августе выдали 491,6 млрд, в сентябре 2025 года – 314,2 млрд рублей). Средний срок кредитования в этом сегменте упал до 26 месяцев, или до 2,2 года в сентябре (в августе 2026 года и в сентябре 2025 года он составлял 30 месяцев). Число выданных кредитов наличными, согласно ОКБ, с начала 2026 года постепенно росло (с единственным снижением в июне), и в сентябре составило 2,42 млн единиц.
Рост выдач новых кредитных карт замедлился после резкого роста в марте, но в августе достиг пика текущего года – 1,54 млн штук. За сентябрь же выдали 1,49 млн новых кредитных карт (это на 14% больше, чем 1,31 млн карт в сентябре 2025 года). Средний размер лимита по новым кредиткам рос с января по июнь и снижается уже третий месяц подряд. В сентябре он упал до 111 тыс. рублей (в августе было 113 тыс., в сентябре 2025 года – 103 тыс. рублей).
Долю проблемных кредитов (самых низких IV и V категорий качества – проблемные и безнадежные соответственно) по портфелю юрлиц ЦБ публикует с задержкой – на 1 сентября 2026 года она составляла 12,9% (11,6% месяцем ранее). По необеспеченным ссудам физлиц на 01.10.2026 года она чуть выше – 13,1% (на 0,1 п.п. ниже, чем месяцем ранее).
На 01.10.2026 средняя просрочка по кредитным портфелям всех кредитных организаций, представленных в финрейтинге Банки.ру, составляет 0,99% (рост за месяц – на 0,6 п.п.).
От 1% до 5% просрочки в портфеле 66 кредитных организаций. Больше 5% показывают 29 организаций, но часть из них санируемые банки и банки с особым статусом. У некоторых банков высокая просрочка (иногда даже больше кредитного портфеля), по сути, техническая, обусловленная особенностями отчетности и методологии.
Из системно значимых только Московский кредитный банк показывает просрочку выше 5% на 1 октября, причем уже на уровне 17,46% (месяцем ранее было 10,0%, но такой рост произошел скорее из-за резкого снижения объемов кредитного портфеля, чем из-за роста суммы просрочки).
*
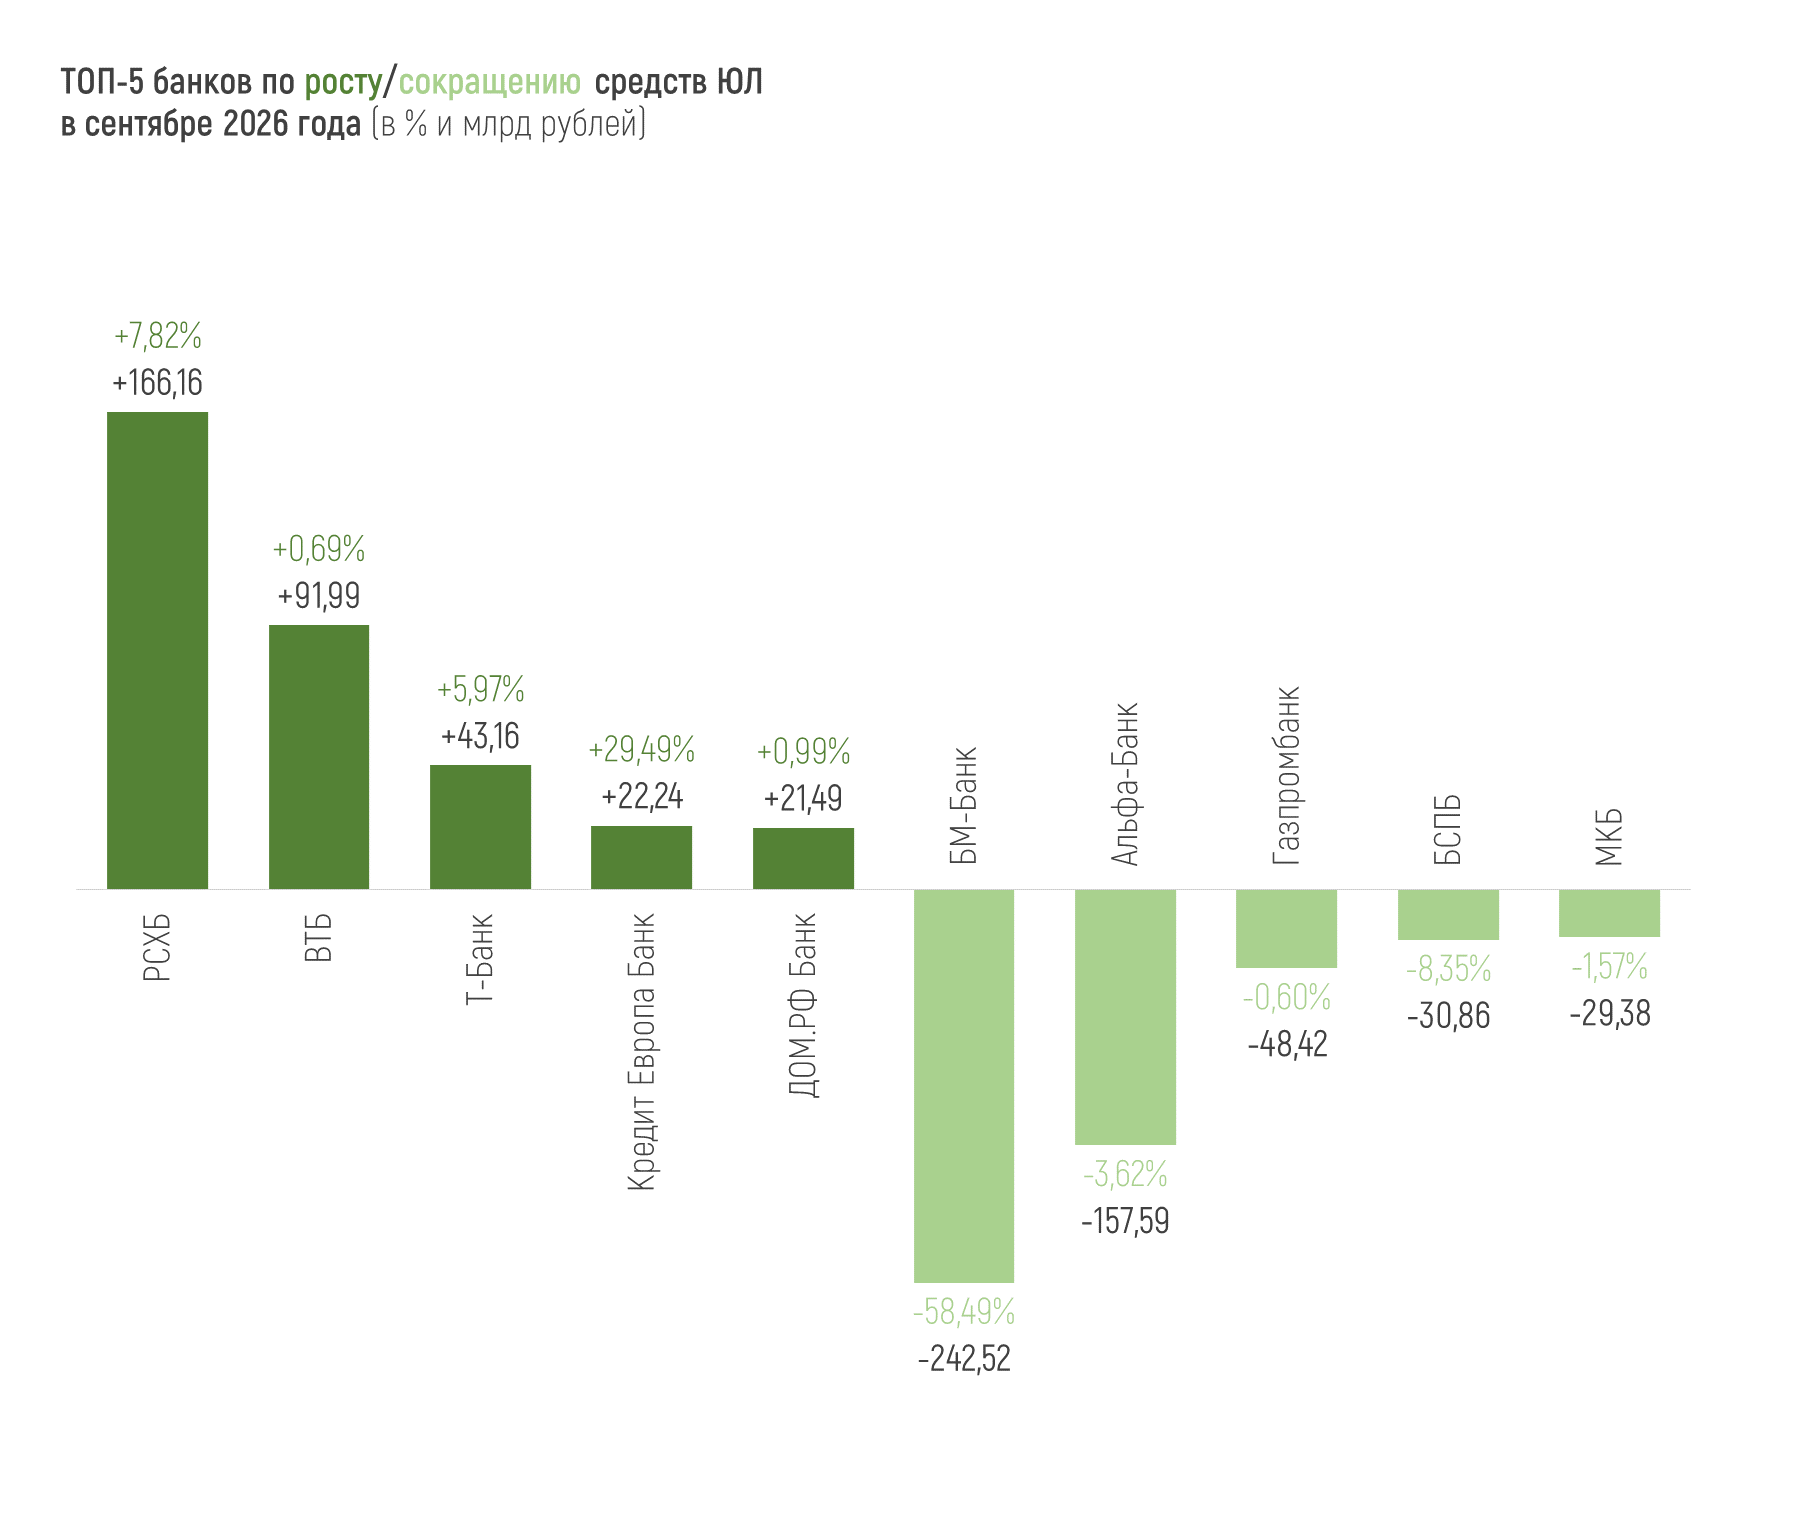
Всего объем средств предприятий и организаций в банках на 1 октября 2026 года составил 66,49 трлн рублей. За сентябрь он сократился на 0,6%, или на 0,43 трлн рублей. При этом с начала 2026 года средств юрлиц в банках стало больше на 3,46 трлн рублей.
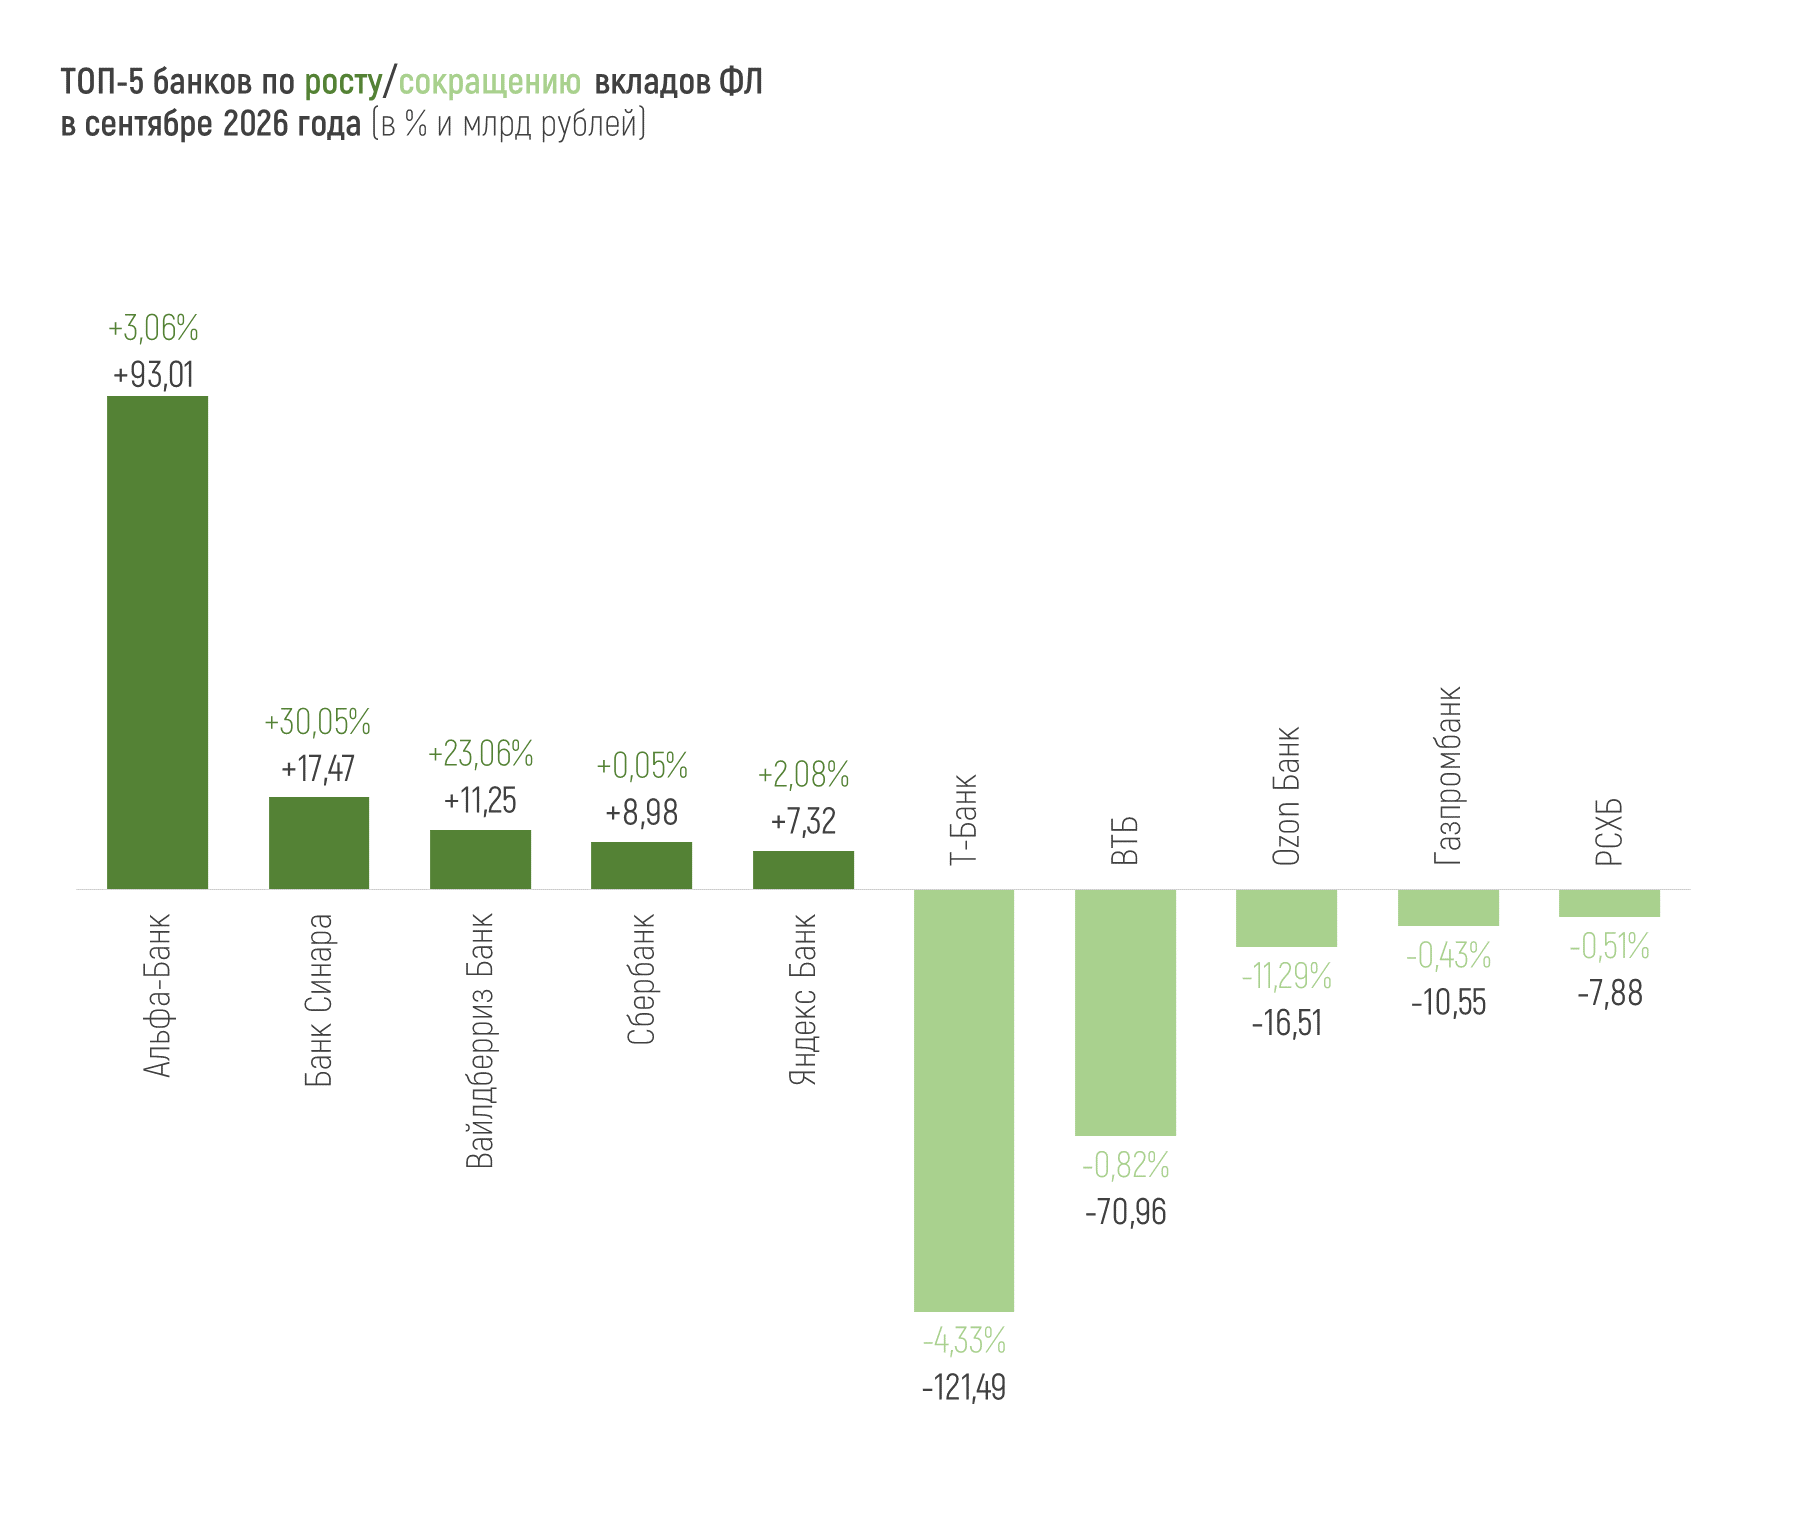
Объем привлеченных средств населения составил 68,39 трлн рублей на 1 октября 2026 года, незначительно сократившись за месяц, причем как по остаткам на счетах, так и по срочным депозитам.
Объем средств на счетах эскроу на за месяц вырос на 0,23 трлн, до 7 трлн рублей. Это в ЦБ объясняют повышенной активностью в ипотечном сегменте и замедлением ввода жилья в эксплуатацию.
Всего за сентябрь 2026 года российские банки заработали 414 млрд рублей чистой прибыли (это меньше, чем в августе на 26 млрд).
ЦБ отмечает, что основная прибыль даже немного выросла за счет снижения отчислений в резервы, однако в сентябре банки получили меньше дивидендов от дочерних компаний, признали убыток от операций с ценными бумагами (относительно дохода в августе), в том числе из-за отрицательной переоценки, а также меньше заработали на операциях с инвалютой и драгметаллами из-за укрепления рубля.
За 9 месяцев 2026-го чистая прибыль составила 3,71 трлн рублей (за тот же период прошлого года прибыль была заметно ниже — 2,826 трлн рублей).
Национальное рейтинговое агентство ожидало прибыль российских банков за 2026 год – в диапазоне 3,4-3,6 трлн рублей, «Эксперт РА» – в диапазоне 4-4,2 трлн рублей. ЦБ же повысил прогноз по этому показателю до 3,9-4,4 трлн рублей (ранее предполагалось, что прибыль банков за 2026 год составит 3,4-3,9 трлн рублей).
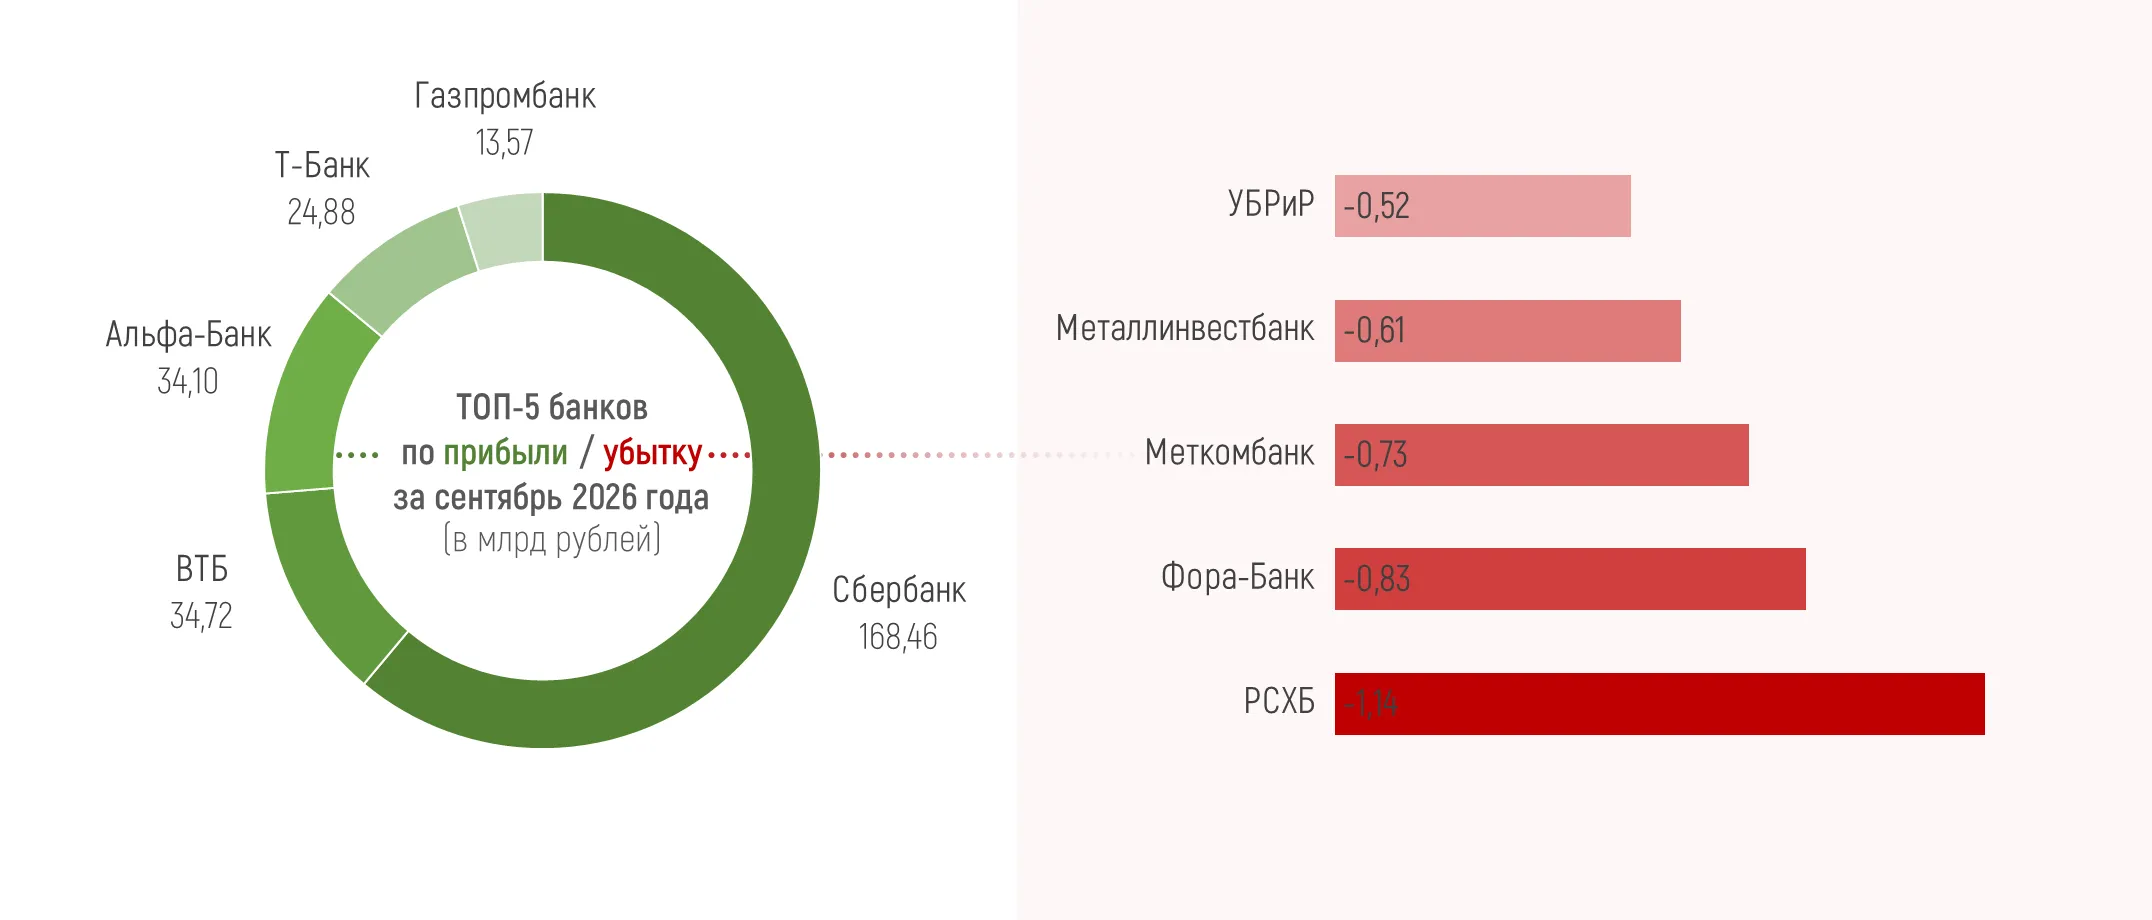
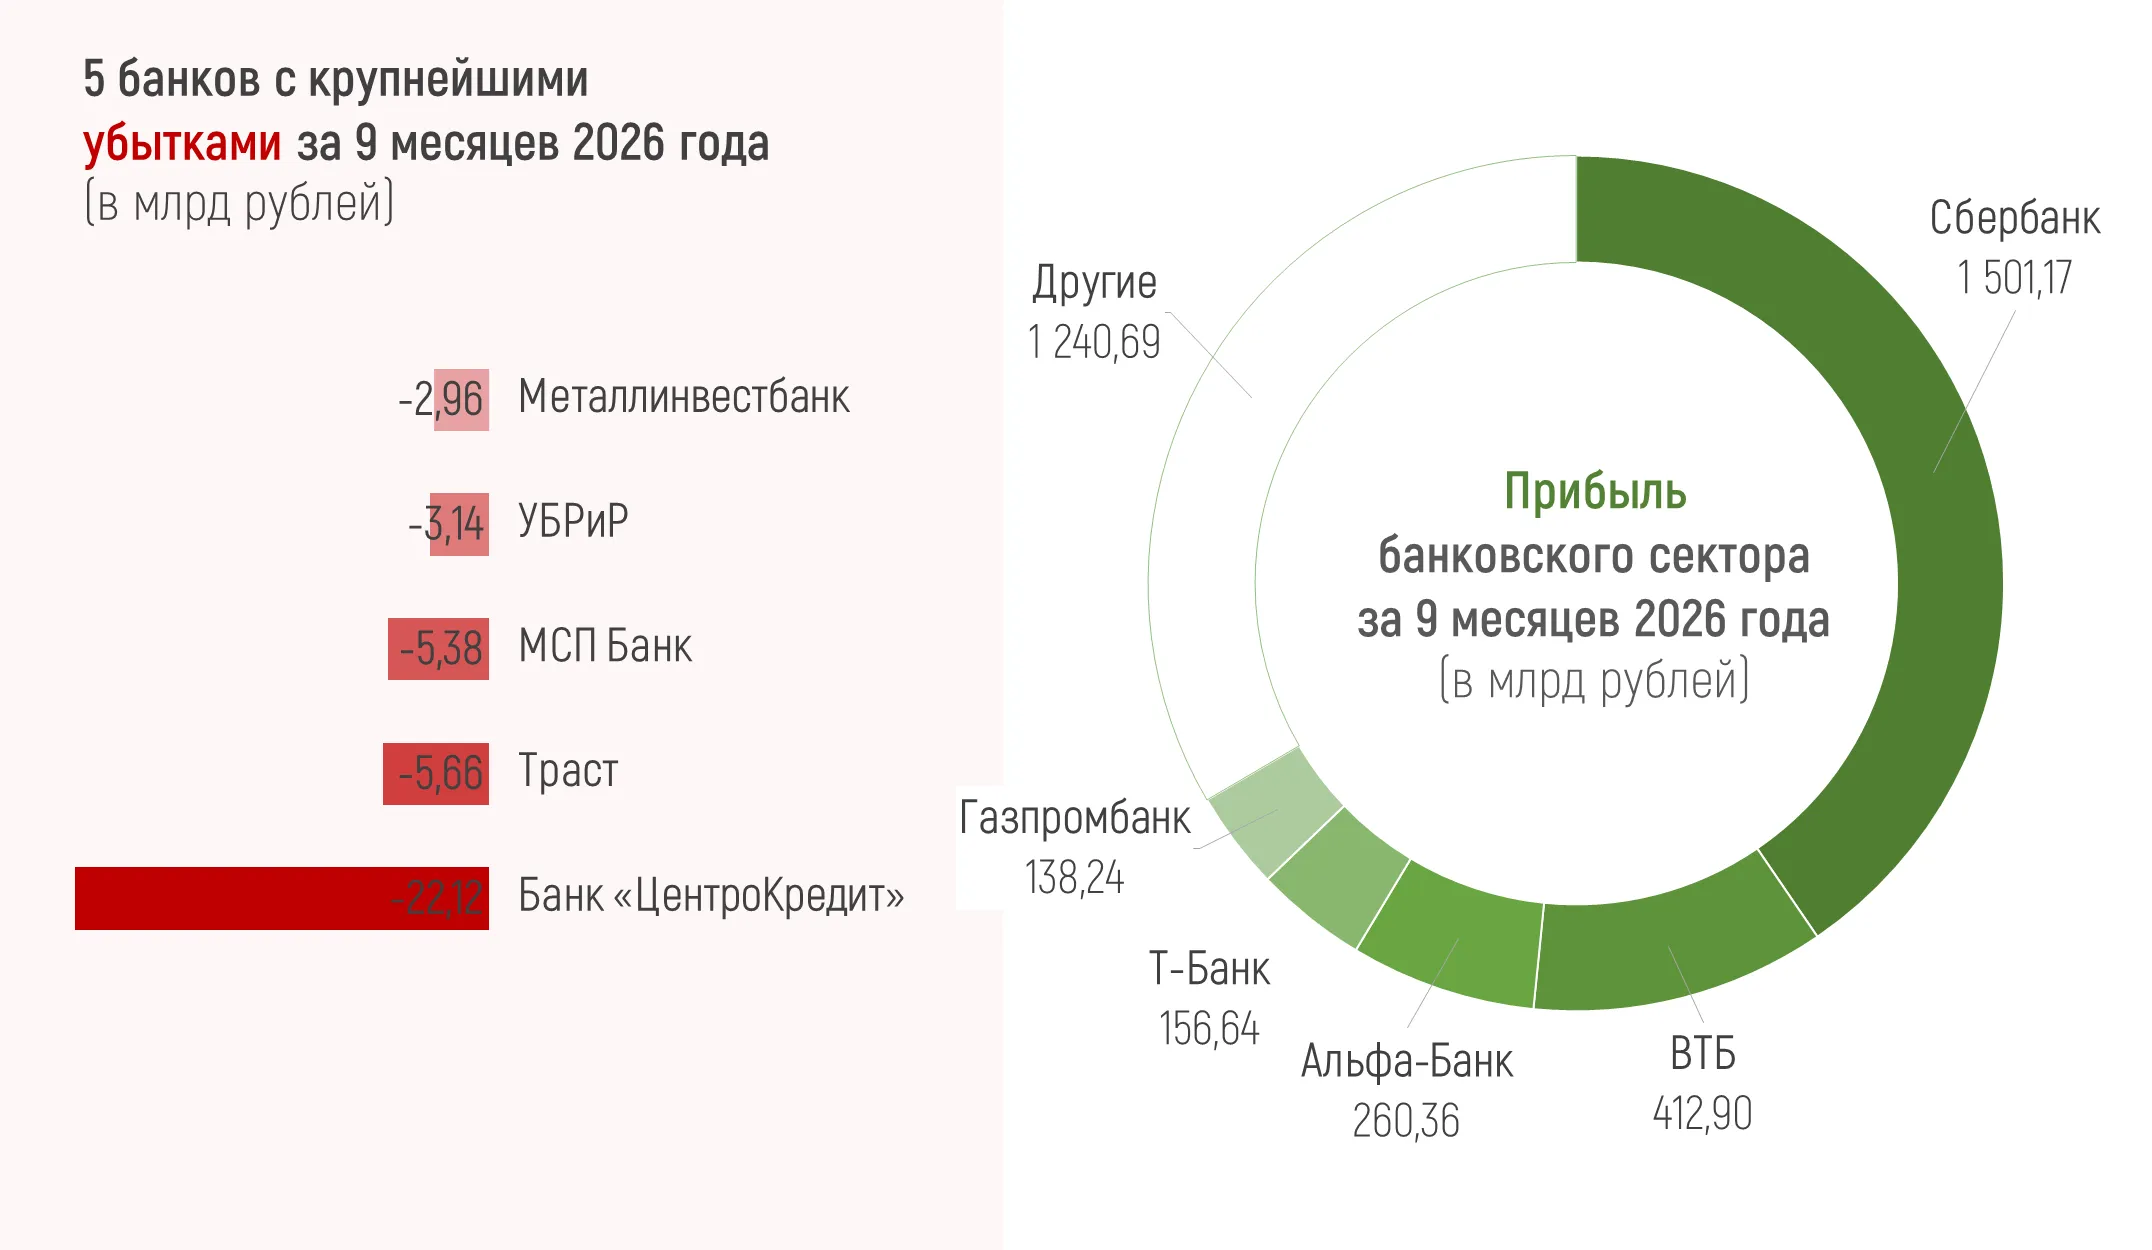
Все 20 крупнейших банков в финрейтинге Банки.ру прибыльны по итогам 9 месяцев года, а за сентябрь уменьшилась прибыль текущего года только у РСХБ. В пятерке лидеров привычные крупнейшие банки страны. Сбер традиционно генерирует прибыль, соответствующую размерам банка – 168,5 млрд рублей в сентябре и 1,5 трлн рублей с начала года, что составляет более 40% всей чистой прибыли банковского сектора.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.


В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

26.10.2026 оформил договор страхования (как выяснилось мсс 6300) оплатил кредитной картой ВТБ без всякой задней мысли. (Хорошо, что через ВТБ оплатил 1 страховку, всего их три. Остальные оплатил кредиткой Сбера, без проблем и комиссий.)
Многие открывают банковскую карту, чтобы получать зарплату, оплачивать покупки и переводить деньги. Но далеко не все обращают внимание на условия обслуживания. В результате можно незаметно переплачивать за услуги, которыми практически не пользуешься.
Получил предложение от банка по возможности участия в акции по магазинам сети ,, Пятёрочка,, - партнера Совкомбанка. Совкомбанк приглашает своих клиентов принять участие в акции ,, 30% за покупки в Пятерочке,, Возможность по участию до 17 ноября. Свою покупку необходимо совершить по карте ,,ХАЛВА,, только с дебетового , а не кредитного счета этой комбо карты. Карту ,, ХАЛВА,, Совкомбанка или другие карты банков , можно в разделе: ,, Подберите себе лучшую банковскую...

Знакомо: смотришь выписку — и видишь списания, про которые вообще не думал. То «обслуживание счёта», то «оповещения», то «автоплатёж с комиссией». Вроде по 50–150 рублей, а за год набегает ощутимая сумма.

В 2027 году экономику России ждёт скорее «медленное выправление», а не резкий подъём. Большинство аналитиков ожидают рост ВВП примерно на 1–1,5%, снижение инфляции к 4–5%, но при этом сохранение дорогих кредитов: ключевая ставка может держаться около 11–13% большую часть года.

ЦБ опубликовал методические рекомендации, уточняющие порядок проверки банками крупных операций с наличными и перечень документов для подтверждения источника средств. Для физических лиц рекомендации применяются при сумме от 5 млн руб. разово или в совокупности за календарный месяц, а для юридических лиц — независимо от суммы операции.
Когда мне одобрили кредитку с лимитом 120 тысяч рублей, я обрадовался. Думал, что теперь у меня есть запас на всякий случай. А через полгода оказался с долгом, который никак не мог закрыть. Рассказываю, как это вышло, чтобы вы не наступили на те же грабли.
Решил поделиться своим опытом, как в текущих реалиях не терять деньги на повседневных покупках и выжимать из банков максимум выгоды. Долгое время моей основной картой была дебетовка Совкомбанка с подключенной подпиской «Оптима» за 399 рублей в месяц. Вариант отличный — она честно дает 3% кэшбэка на абсолютно любые покупки. При моих расходах подписка окупается моментально, а лимит возврата расширяется до 5 000 рублей.Но сидеть на одной карте сейчас невыгодно, нужно комбинировать. Буквально на...
На страницах нашей площадки "Диалог" мы делимся своим опытом, лайфхаками в вопросах финансовых решений. Делимся всевозможными ситуациями при пользовании, выгодными для нас, продуктами банков.



Соглашусь с Нюрой, я бы мониторила цены на маркетах, особенно, в преддверии 11.11. Закинуть в корзину и проверять. Ноябрь — хороший месяц для покупки техники. Проверяйте предложения в Т-Банке, у партнеров, покупка м.обойтись в треть цены (мой ноябрьский опыт). И кстати, у Сбера тоже др. Сейчас он дает 20% в М-Видео +1% на все покупки по карте.
У вас исходных данных мало;)