


Ставка по накопительному счёту: на что обратить внимание, кроме процентов?
Высокая ставка по накопительному счёту: на что обратить внимание, кроме процентов?
Когда выбираешь накопительный счёт, первое, на что обычно смотришь, — это процентная ставка. Кажется, что всё просто: чем выше процент, тем выгоднее хранить деньги. Но на практике есть несколько нюансов, которые могут заметно повлиять на итоговую доходность.
- Приветственная ставка — не навсегда
Банк может предлагать повышенный процент только новым клиентам или в течение ограниченного периода. После окончания акции ставка может стать значительно ниже. Поэтому перед открытием счёта стоит посмотреть не только на рекламное предложение, но и на условия, которые будут действовать дальше.
- Минимальный или ежедневный остаток?
Это важный момент. Проценты могут начисляться на минимальный остаток за месяц или на ежедневный остаток — в зависимости от условий конкретного банка.
Например, если проценты рассчитываются по минимальному остатку, снятие части денег в течение месяца может повлиять на сумму начисления. При расчёте по ежедневному остатку результат будет зависеть от того, сколько денег находилось на счёте каждый день.
- Есть ли ограничения для получения максимальной ставки?
Иногда повышенный процент доступен только при выполнении дополнительных условий: определённой суммы покупок по карте, наличии подписки, поступлении денег на счёт или соблюдении минимального остатка. Если не учитывать эти требования, фактическая выгода может оказаться меньше ожидаемой.
- Можно ли свободно распоряжаться деньгами?
Одно из преимуществ накопительного счёта — возможность пополнять его и снимать деньги. Но перед открытием всё равно стоит проверить правила начисления процентов, ограничения на снятие и условия закрытия счёта.
- Плюсы и минусы накопительного счёта
Чтобы было проще оценить этот банковский продукт, собрала основные преимущества и недостатки в таблицу.
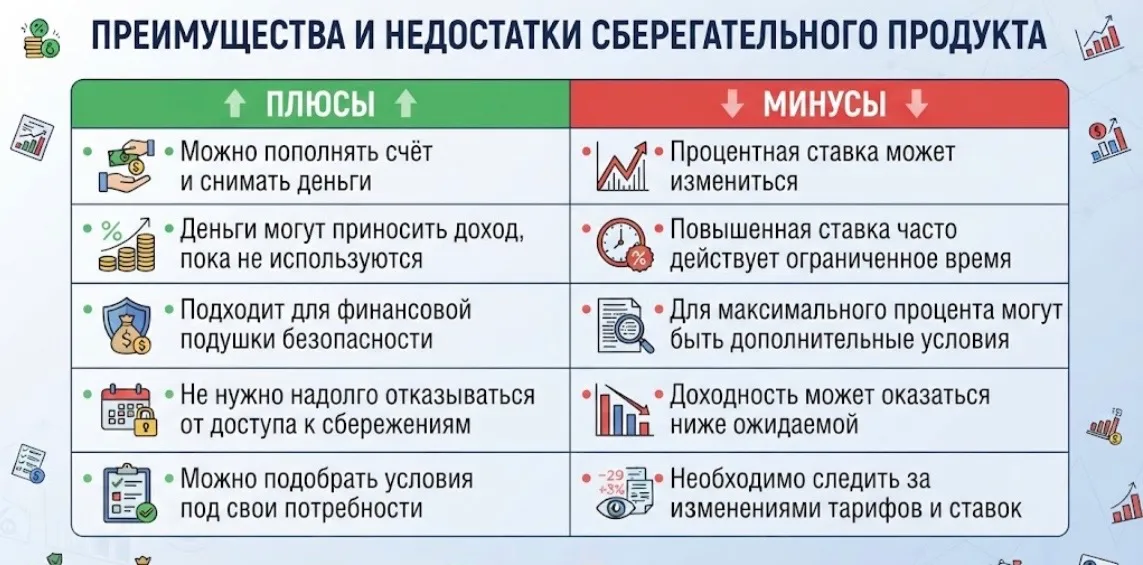
- А может, лучше вклад?
Если деньги могут понадобиться в любой момент, накопительный счёт удобен своей гибкостью. Если же определённая сумма точно не потребуется несколько месяцев, имеет смысл сравнить условия с банковскими вкладами. У них могут быть другие ставки и правила досрочного снятия.
В итоге я бы советовала выбирать накопительный счёт не только по самой высокой цифре в рекламе, но и по тому, сколько реально можно заработать с учётом всех условий.
А вы на что в первую очередь обращаете внимание при выборе накопительного счёта: на процентную ставку, возможность свободно снимать деньги или условия начисления процентов? Может быть, есть нюансы, которые стоит проверять каждому перед открытием счёта?

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

За сентябрь остатки в цифровых рублях на счетах банков подскочили с 61 миллиона до 13,2 миллиарда рублей. Почти 80% этой суммы - 10,5 миллиарда - лежит только у одного банка. Ещё два держат примерно по 900 и 877 миллионов. Выглядит мощно. Но тут есть подвох. Речь идёт о счёте 305 - это внутренний счёт самих банков, а не деньги обычных людей и компаний. Представь склад магазина: на полках лежит товар для покупателей, а на складе - запас, чтобы эти полки не пустовали. Вот эти 13,2 миллиарда - как...

Как ваш банк объясняет новые правила удержания налога по вкладам
Долгое время у нас в семье в семье велись споры по поводу бытовых расходов. Мы с мужем оба работаем, но при покупке продуктов или оплате коммуналке постоянно возникала путаница. Кто-то забывал скинуть свою долю, а в конце месяца мы гадали, куда ушли деньги. Решением проблемы стал переход на общую семейную карту.
При нынешних высоких станках по вкладам и накопительным счетам в сети появилось много советов о том, как бесплатно зарабатывать на банках. Суть схемы простая - берешь кредитную карту с длинным льготным периодом, снимаешь или переводишь с нее деньги без комиссии, кладёшь их на ежедневный остаток под хороший процент, а в конце грейс-периода возвращаешь все обратно. Я решил опробовать эту карусель на себе и быстро понял, сколько ловушек скрывают за собой такие лёгкие деньги.

Ещё недавно банки радовались притоку средств на срочные депозиты. Во втором квартале 2025 года вкладчики принесли им 1,3 триллиона рублей. Год спустя картина перевернулась. Во втором квартале 2026 года чистый отток со срочных вкладов составил 208 миллиардов рублей. Это не говорит о том, что у людей закончились сбережения. Это говорит о том, что держать деньги в «замороженном» виде стало неинтересно.

Ещё недавно схема была почти автоматической: получаешь зарплату на карту и сразу идут плюшки: бесплатное обслуживание, снятие без комиссии, повышенный кешбэк. Казалось, сам статус «зарплатная» уже даёт право на бонусы. А к октябрю 2026 года эта логика перестала работать. Теперь банк смотрит не на статус, а на то, реально ли ты пользуешься картой.
Когда меняешь работу, почти всегда встаёт вопрос: в каком банке открывать зарплатную карту. На первый взгляд разница между предложениями небольшая, но на практике условия могут отличаться заметно. Я проходил через это дважды и выработал для себя список критериев, которым теперь пользуюсь.

Банк России 28 октября объявил, что не будет пересматривать надбавку к коэффициентам риска по кредитам крупным компаниям с высокой долговой нагрузкой. Она остается на уровне 100% с 1 марта 2026 года. Регулятор также сохранил надбавки по валютным корпоративным кредитам и антициклическую надбавку к достаточности капитала банков.
Банки, страховые компании и другие финансовые организации давно пользуются облачными сервисами и сторонними IT-решениями. Но до недавнего времени это существовало в серой зоне. Формально данные клиентов должны были храниться внутри организации, а на практике без внешних подрядчиков современная инфраструктура не работает. Теперь эту практику легализовали, но с условиями.
Думаю, куда положить накопления, чтобы они не лежали без дела. Передо мной встал вечный вопрос: что выгоднее прямо сейчас — классический жесткий вклад или гибкий накопительный счет?Столкнулся с такой ситуацией. Скопил свободную сумму — 150 тысяч рублей. Деньги не «горящие», в ближайшие пару месяцев они мне точно не понадобятся. Логично, что оставлять их просто так на карте обидно, надо заставить их работать. Тем более сейчас банки дают крутые проценты.Решил разобраться, прикинул на...