15 лет обмана: как в Скопине построили первую в России финансовую пирамиду
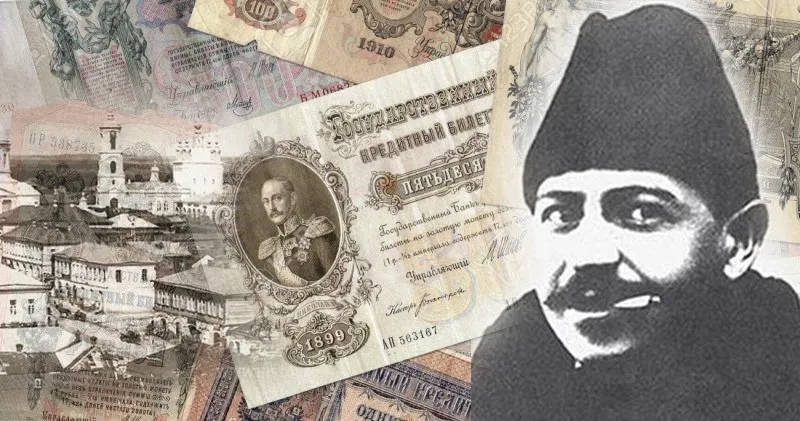
Маленький уездный городок второй половины XIX века. Улицы пыльные, по ним ходят купцы, мещане, приказчики. И в этом городке появляется свой банк - событие почти праздничное. В 1863 году в Скопине Рязанской губернии открылся городской общественный банк. Его возглавил Иван Гаврилович Рыков - человек с именем: купец первой гильдии, почётный гражданин, благотворитель. На его деньги строили храмы и училища, его знали и уважали.
Первые пять лет всё шло как положено: банк принимал вклады, выдавал ссуды, работал по правилам своего времени. Никто не ждал подвоха. Но в 1868 году Рыков сделал ход, который всё перевернул: он начал обещать вкладчикам повышенные проценты. Деньги на выплаты шли не из прибыли, а от новых вкладчиков. По сути, это была классическая финансовая пирамида - просто слова такого тогда ещё не придумали.
Почему люди несли деньги - и верили
Не потому что были наивными. Потому что для доверия хватало сразу нескольких причин.
- Репутация работала как гарантия. Рыков не был заезжим аферистом. Это был свой, местный, уважаемый человек. Если такой человек обещает доход - значит, он знает, как его заработать. Так думали люди, и это было самое сильное «обеспечение» его обещаний.
- Слухи разносились быстрее газет. В маленьком городе все друг друга знают. Один сосед получил выплату - рассказал второму. Второй принёс деньги и тоже получил. И дальше по цепочке. Слава о щедром банке летела по всей губернии. Люди приезжали из других уездов, чтобы открыть вклад.
- Альтернатив почти не было. Крупные банки сидели в столицах. В провинции вариантов хранить деньги было немного: либо дома под половицей, либо в таких вот общественных банках. А тут предлагали доход, которого больше нигде не давали. Для многих это был единственный шанс «пристроить» сбережения и получить прибыль.
Сколько это длилось и каких денег касалось
Схема продержалась около 15 лет. Это до сих пор рекорд: современные пирамиды живут год-два, а скопинская - полтора десятилетия.
Сумма привлечённых вкладов дошла до 11,6 миллиона рублей - цифра по тем временам колоссальная. Чтобы было понятнее: квалифицированный рабочий зарабатывал примерно 300 рублей в год. То есть речь шла о десятках тысяч годовых зарплат. Когда всё рухнуло, выяснилось, что банк должен кредиторам ещё около 11 миллионов. Причём это были не только деньги вкладчиков: Рыков активно выпускал векселя, брал ссуды, путал отчётность. В итоге кредиторы получили по 15-18 копеек за каждый вложенный рубль. Остальное исчезло.
Как всё вскрылось - и чем закончилось
Сначала никто не хотел верить, что это обман. Слишком уж уважаемым был Рыков, слишком много хорошего он сделал для города. Но когда выплаты прекратились, вопросов стало не избежать. Начались проверки, комиссии, суды - разбирательство тянулось годами. В итоге Рыкова признали виновным. Но наказание оказалось неожиданно мягким: его не посадили. Он остался жить в Скопине, хотя прежнего влияния уже не имел. Об этой истории знал Антон Павлович Чехов. Писатель интересовался финансовыми аферами, изучал материалы дел и использовал отдельные детали в своих произведениях. Для него Скопинский банк был примером того, как доверчивость и желание быстрого дохода приводят к беде.
Что из этой истории стоит вынести сегодня
Пирамиды - не изобретение 90‑х. Механизм был тем же, что и сейчас: высокий процент, доверие к человеку, сарафанное радио. Меняются технологии и декорации, а суть остаётся.
Репутация - не щит. Рыков был меценатом и благотворителем. Но это не помешало ему выстроить схему, которая разорила тысячи людей. Доброе имя может быть отличной витриной для обмана.
Провинция не защищена. Кажется, что финансовые аферы - это про большие города и агрессивную рекламу. Но именно в небольшом Скопине схема проработала 15 лет. Там, где все друг друга знают, доверие работает особенно сильно - и особенно больно бьёт, когда оно оказывается обманутым.
История Скопинского банка - не просто любопытный эпизод из прошлого. Это напоминание, которое не стареет. Финансовая пирамида не всегда выглядит как сомнительная реклама. Иногда она выглядит как солидный банк, которым руководит уважаемый человек. Она может какое-то время платить обещанные проценты - ровно до тех пор, пока приток новых денег позволяет это делать. А потом всё рушится. И те, кто доверился имени и репутации, остаются ни с чем.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Мошенники часто притворяются сотрудниками фирмы или надёжными исполнителями, чтобы войти в доверие. Их «клиенты» теряют деньги и доверие к добропорядочным предпринимателям.
Тема учёта расходов кажется простой, пока не попробуешь вести его хотя бы месяц. Я перепробовал несколько подходов и понял: дело не в приложении, а в том, насколько система подходит вашему характеру. Расскажу без названий приложений и банков.

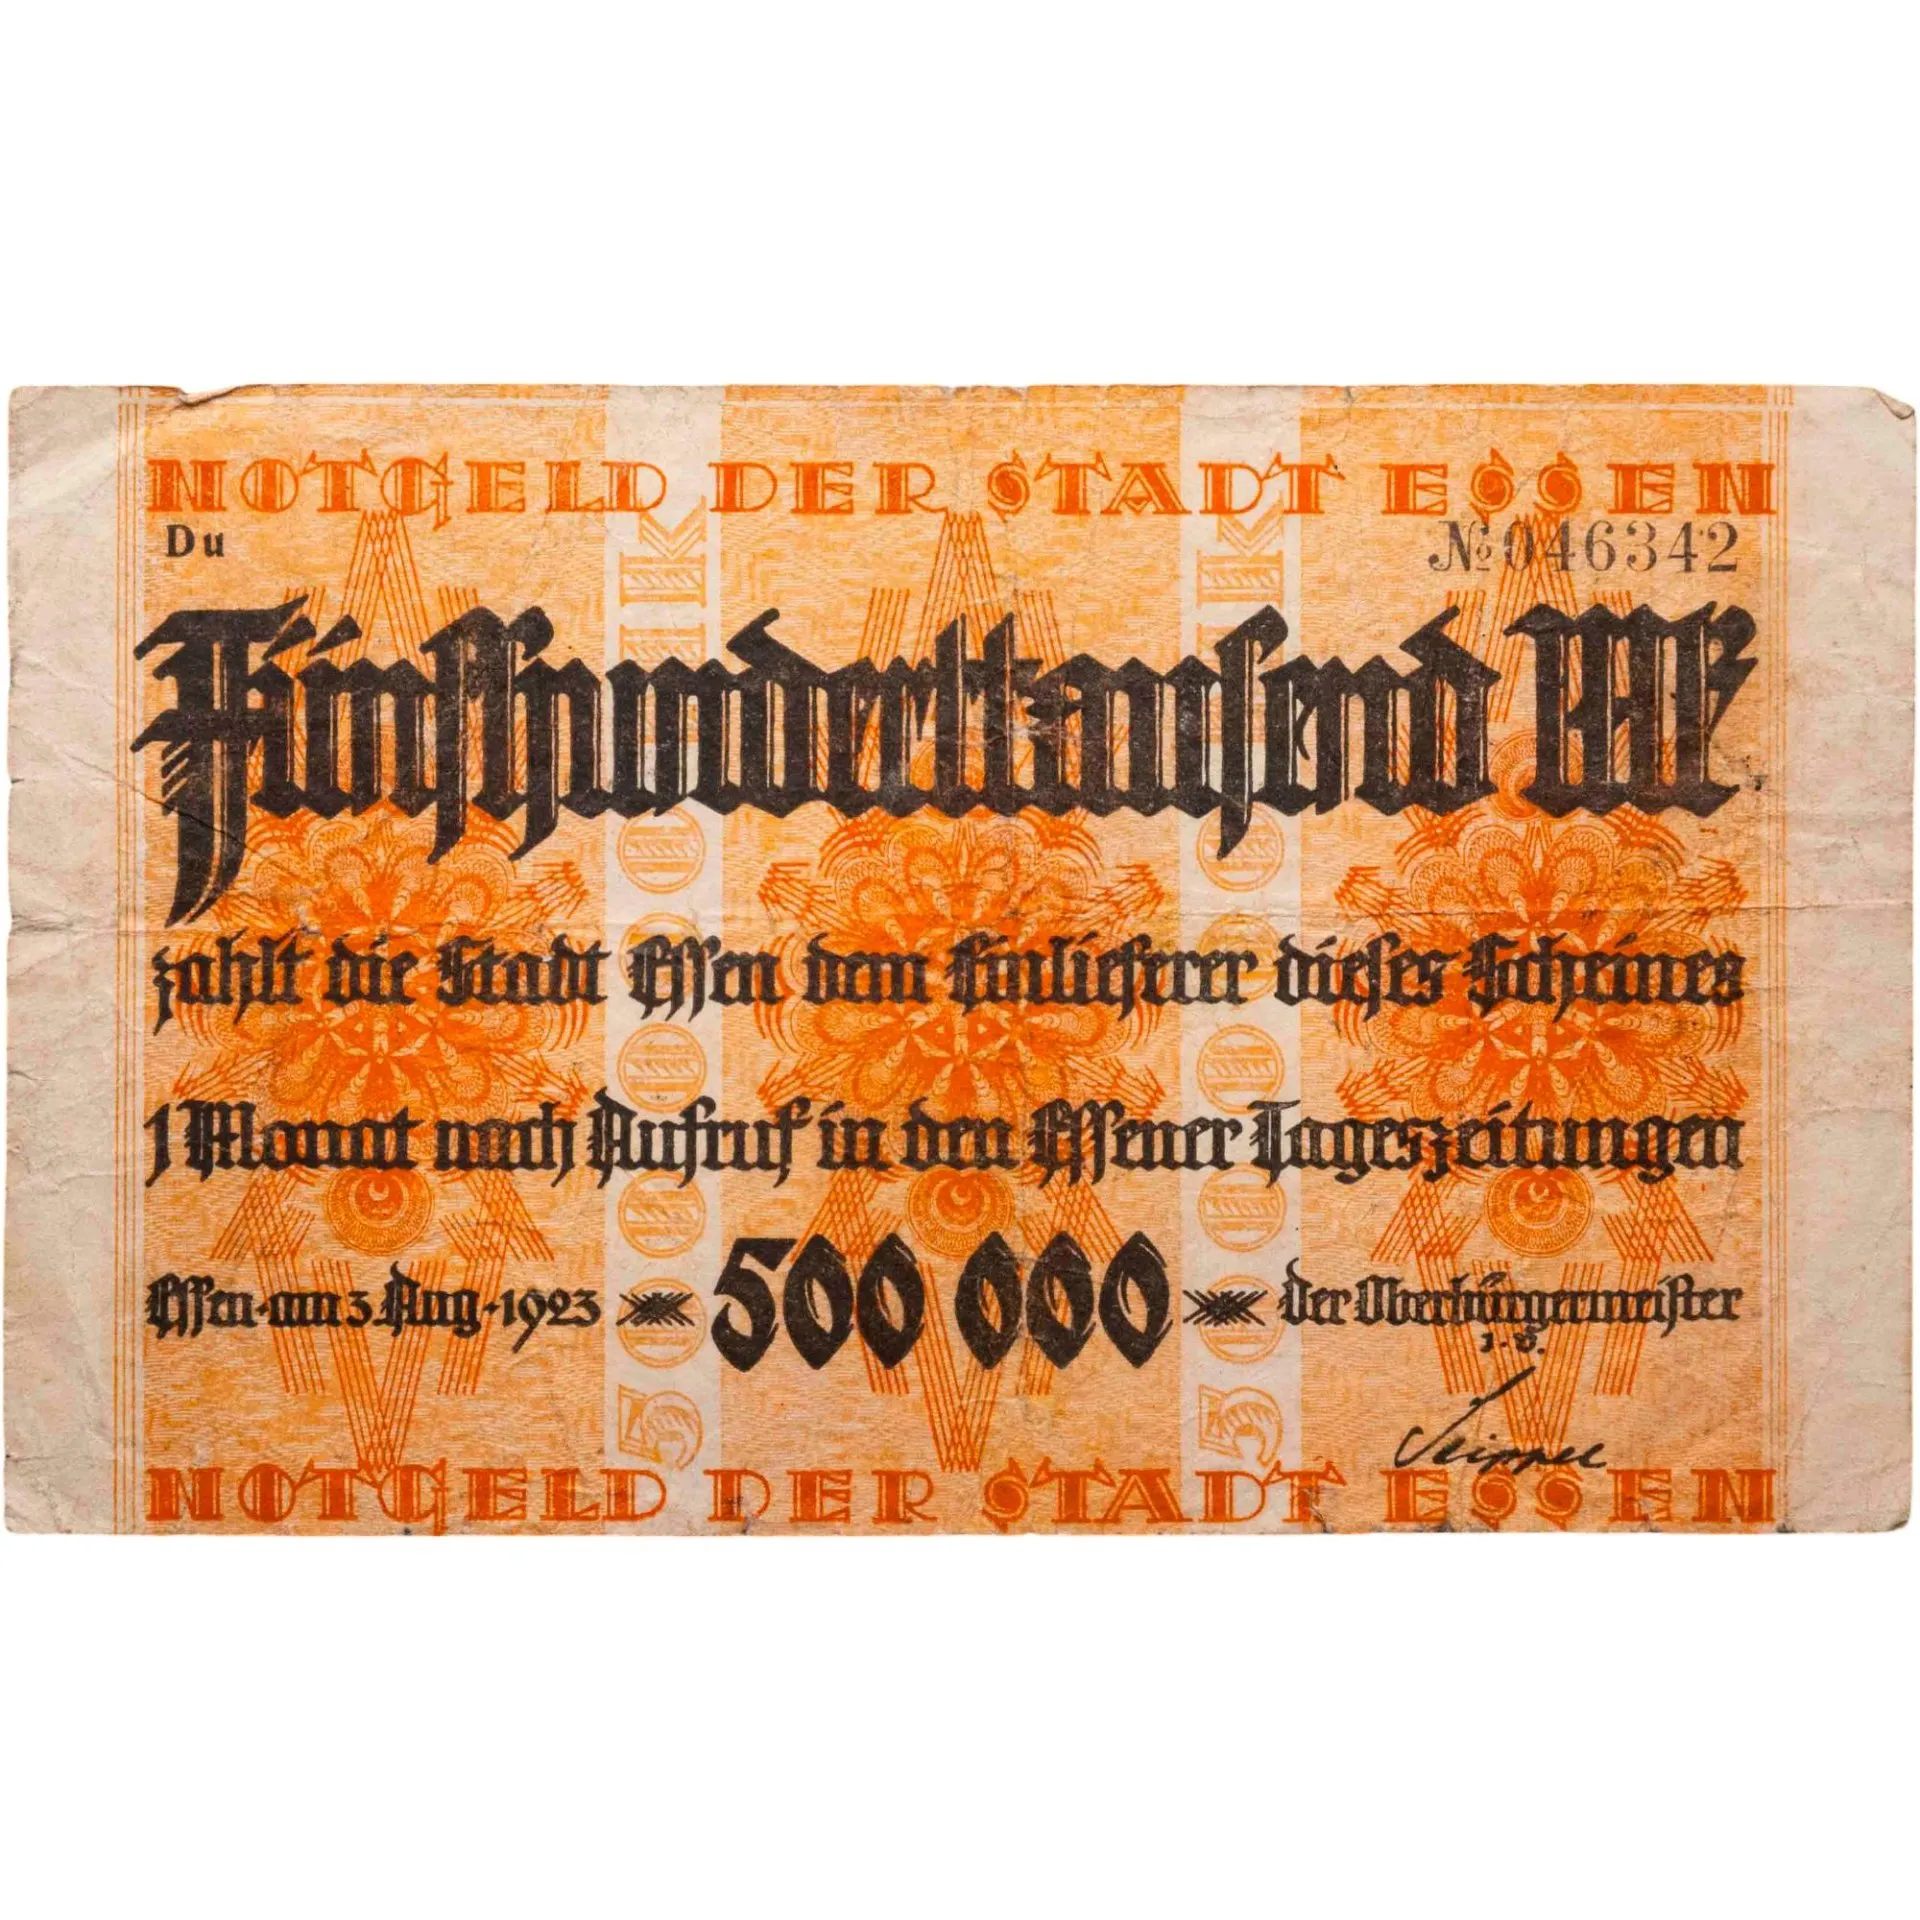
1923 год, Германия. Ты получаешь зарплату - не в конверте, а в мешке. И знаешь главное правило: потратить надо сегодня. Потому что завтра эти пачки купюр будут стоить меньше, чем сама бумага, на которой они напечатаны. Цены растут по несколько раз в день. Буханка хлеба - уже не пара марок, а тысячи. Экономика будто сорвалась с тормозов. В такой обстановке центральные власти просто не успевали спасать ситуацию. А жизнь в городах не останавливалась: нужно было платить учителям и водителям...
Раньше я думал: вот получу зарплату, оплачу все счета, куплю что нужно, а остаток отложу. На практике остатка никогда не было. Всегда находились какие-то срочные траты или спонтанные покупки.
Тогда я поменял подход. Теперь я не откладываю «остаток», а сразу в день зарплаты перевожу 15-20% на отдельный накопительный счет. Делаю это первым делом, еще до оплаты квартиры или походов в магазин.
Это называется «платить сначала себе». Психологически это сложно только в первый месяц. Зато потом быстро...
Покупка собственного жилья — это крупные финансовые затраты, но одновременно и законное основание вернуть часть уплаченных налогов. Налоговый кодекс позволяет каждому работающему гражданину, который платит НДФЛ, получить имущественный вычет с расходов на приобретение недвижимости. Кажется, что процедура оформления проста, однако многие покупатели годами откладывают подачу документов, теряя деньги или путаясь в лимитах.
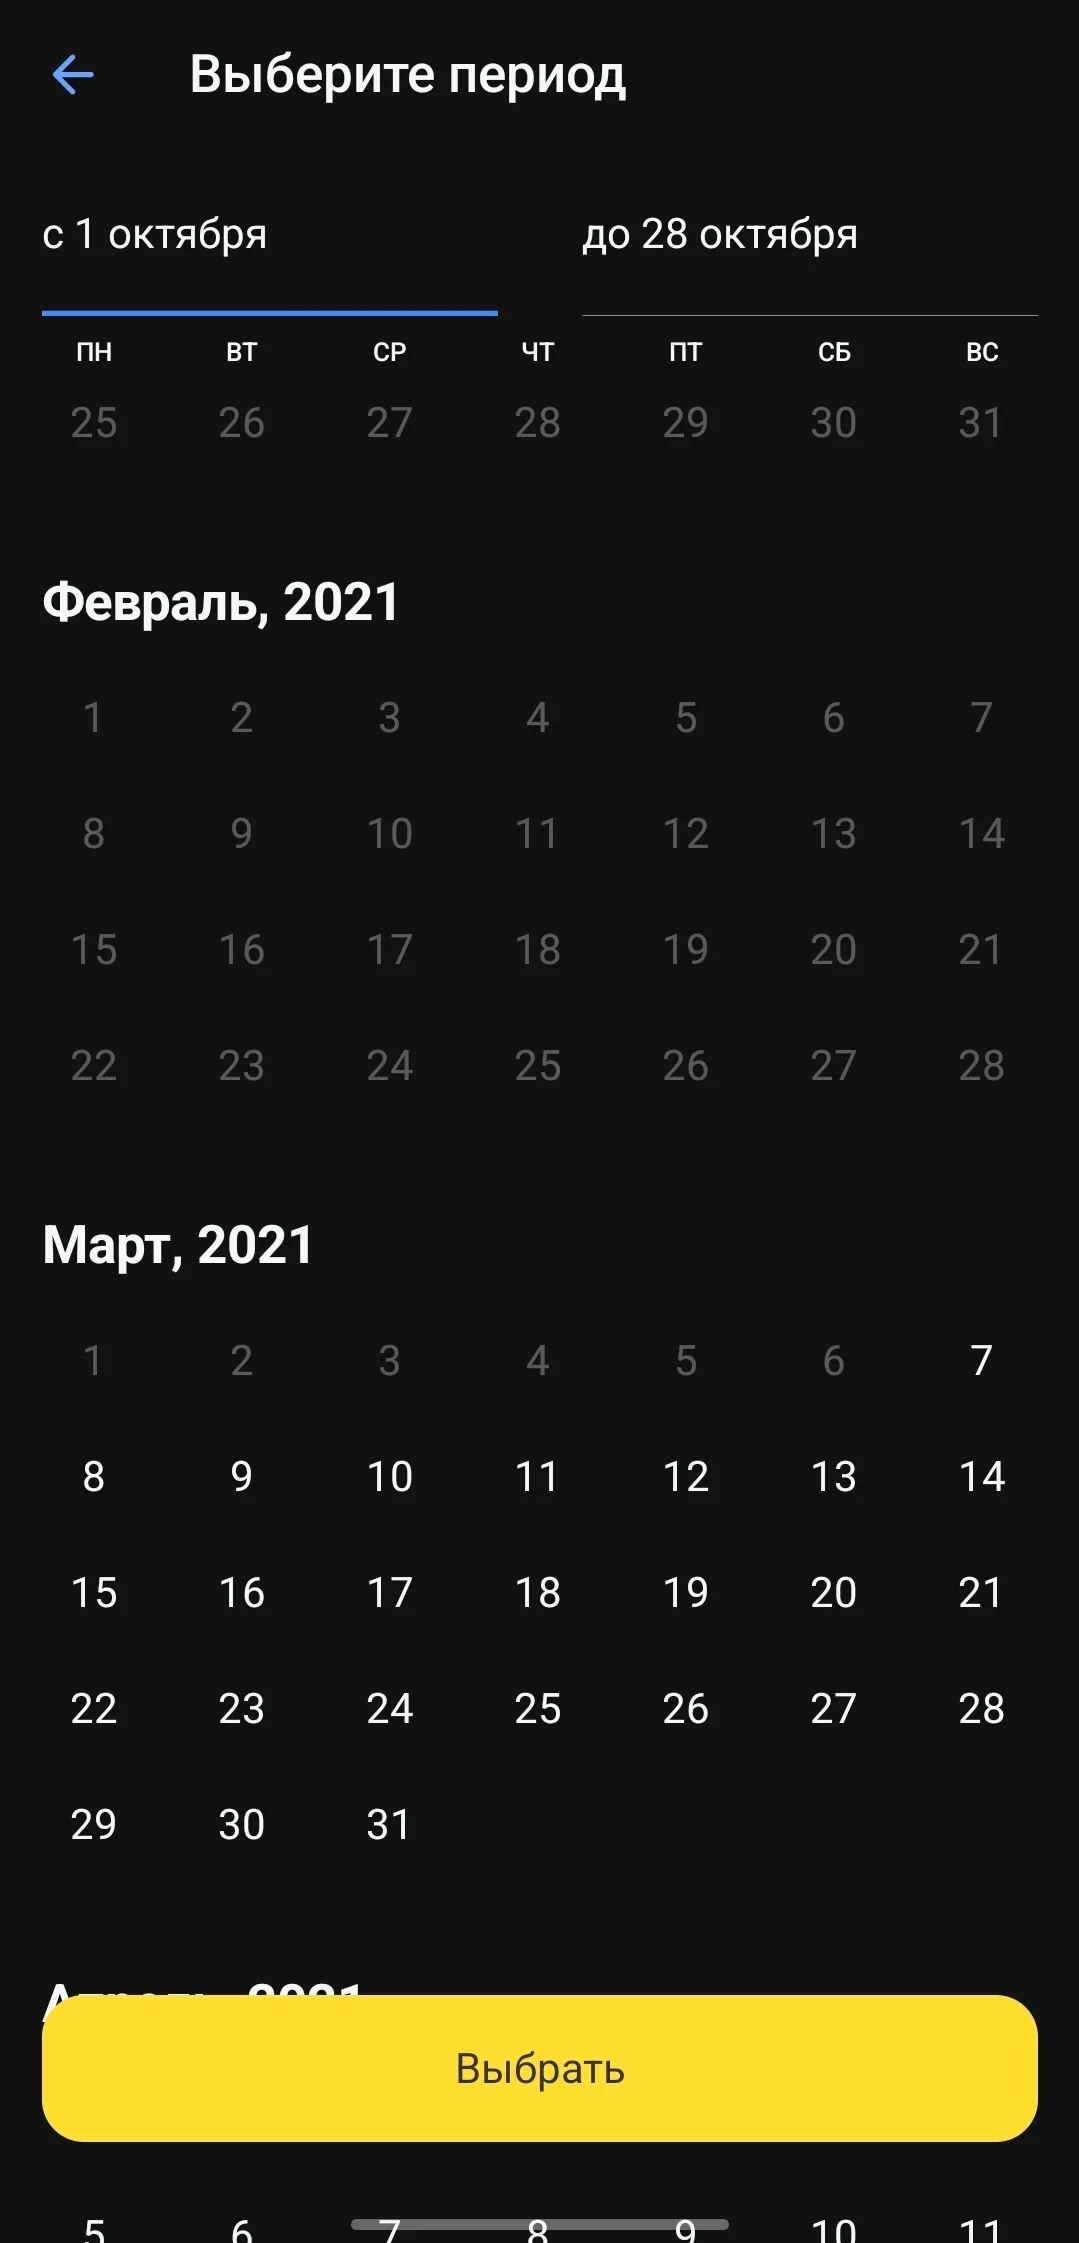
Привет сообществу! Начну с отзыва на облуживание в Т-Банке, нетипично для меня, все же не футболка из Китая, а с другой стороны, надо же выходить из зоны комфорта. Интересно сделать это именно в формате диалога (очень удачно раздел назван), чтобы узнать от вас еще что-то полезное про функционал карты. Обслуживаюсь здесь с 7 марта 2021 года (нашла это через историю операций по карте) и продолжаю узнавать новое:
Остап Бендер предпочитал банальному грабежу психологические уловки, чтобы жертвы добровольно отдавали ключи от квартир, где деньги лежат. Позже для таких махинаций придумали название — социальная инженерия. Обычно так называют тех, кто с помощью психологических приёмов выманивает деньги или данные для доступа к чужому счёту.
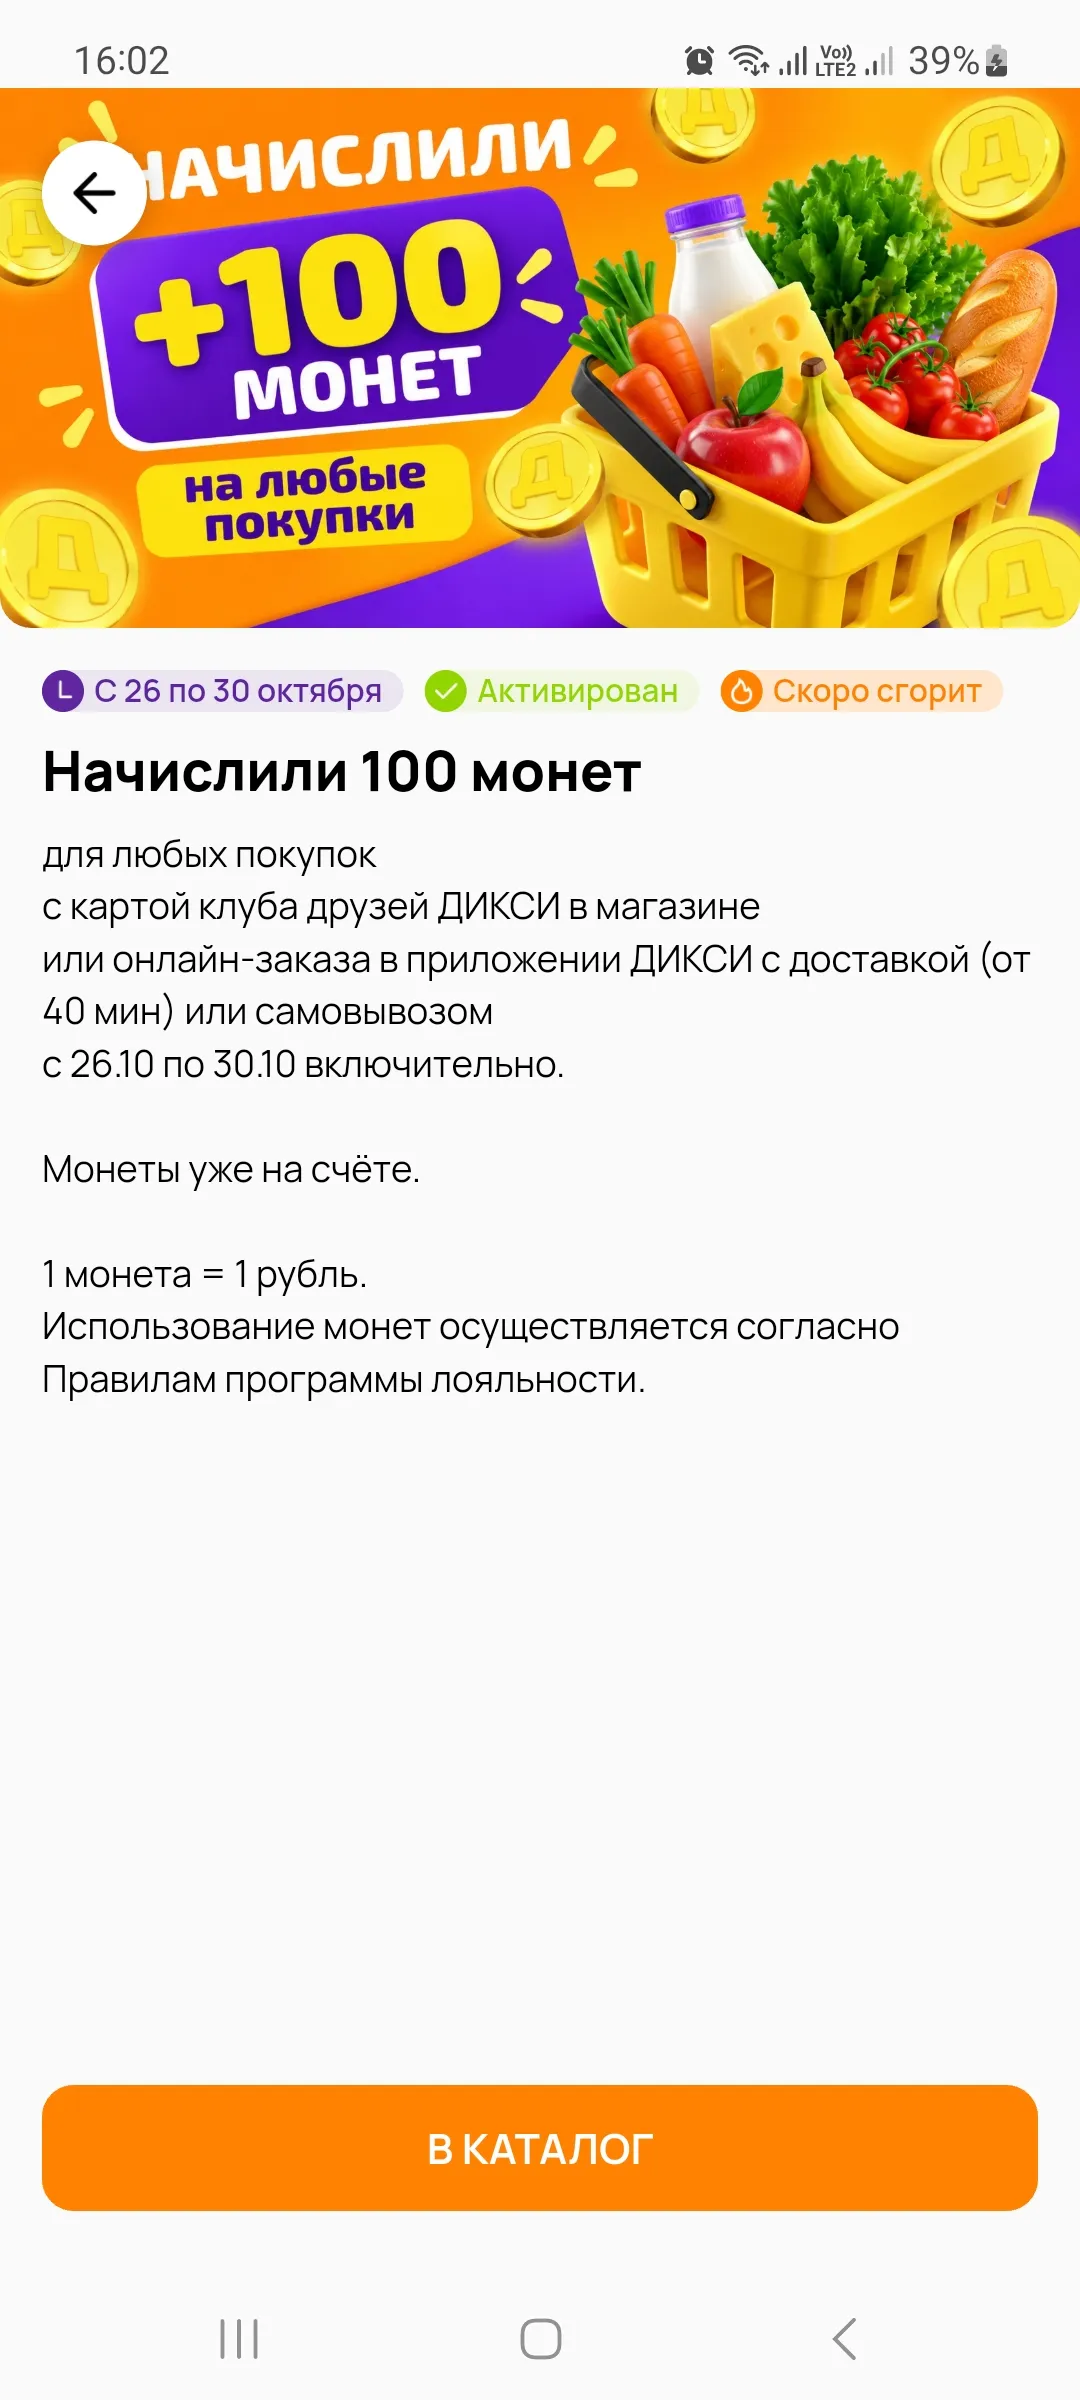
Приложение Дикси есть у меня и моей дочери. Моя дочь редко покупает в магазине Дикси. Но в этом месяце ей уже несколько раз начислили по 100 бонусов. Я хожу в Дикси чаще, и мне такие подарки не перепадают. Я сделала вывод, что таким образом стимулируют к походам в магазин неактивных покупателей.
Мы привыкли думать, что финансовая грамотность — это про сложные инвестиции и чтение экономических новостей. Но на самом деле она проявляется в мелочах. Вот 5 признаков, которые выдают в вас человека, который дружит с деньгами (даже если вы сами так не считаете).
С наступлением холодов растёт спрос на лекарства — и вместе с ним увеличиваются расходы. Но часть трат можно сократить, если подойти к вопросу осознанно и заранее.