Чем страховка квартиры отличается от страховки ответственности. Почему нужны обе
Достаточно одной протечки и вы за один вечер узнаете о страховании больше, чем за все годы до неё. Ровно в этот момент выясняется, что полис, который «защищает квартиру», не всегда покрывает ситуацию, когда пострадали не вы, а соседи снизу. А полис, который «защищает перед соседями», не восстановит ваш ремонт. Две разных ситуации, которые многие принимают за одну. Разберём, чем они отличаются, зачем нужны вместе и как выбрать покрытие под свою ситуацию.
Страхование квартиры отвечает на вопрос: «Что делать, если беда случилась с моим жильём?» Страховой объект – ваша собственность: стены, отделка, мебель, техника, вещи. Страховой случай – пожар, залив, взрыв газа, противоправные действия третьих лиц, стихийные бедствия. В деньгах это выглядит так: прорвало трубу, испорчена отделка и мебель, выплата покрывает восстановление.
Страхование гражданской ответственности отвечает на вопрос: «Что делать, если беда случилась по моей вине, но не со мной?» Страховой объект – риск причинения вреда другим людям и их имуществу. Классический пример: вы забыли закрыть кран, уехали в отпуск, и через две недели соседи снизу пишут претензию на ремонт потолка, стен и мебели.
Суть различия в одном предложении: страхование квартиры защищает то, что у вас есть; страхование ответственности то, что вы можете быть должны.
Страховые истории
История первая. Семья с ребёнком на верхнем этаже. У них есть страховка квартиры: пожар, залив, техника застрахованы. Ребёнок во время игры задел кран, вода пошла вниз и пострадали соседи внизу. Пострадала не ваша собственность, а чужая. Без страховки ответственности ремонт соседям придётся компенсировать из своих средств, а это может быть и несколько сотен тысяч рублей.
История вторая. Пожар у соседей. Возгорание началось в соседней квартире, огонь перекинулся, пострадали и ваша. Классический миф: «если виноват сосед — платит он или его полис». На деле сосед может не иметь ни полиса, ни дохода, ни имущества, на которое можно обратить взыскание. Страховка вашей квартиры в этой ситуации сработает: восстановление вашего жилья – это ваш страховой случай.
Что покрывает страховка
В типовом полисе страхования квартиры обычно есть три блока:
- Конструктив: стены, перекрытия, полы, окна и двери. Часто застрахован по средней рыночной страховой стоимости, без описи.
- Отделка: обои, напольные покрытия, плитка, сантехника, встроенная мебель. Именно отделка чаще всего страдает при заливе и пожаре и именно её восстановление стоит денег. Движимое имущество: мебель, техника, одежда, посуда. Может быть застраховано по описи или без списка.
- Страхование гражданской ответственности перед соседями: если по вашей вине причинён ущерб чужому имуществу или здоровью, страховая выплатит пострадавшему за вас в пределах страховой суммы.
Важно понимать границы: страховка ответственности не покрывает ущерб вашему собственному жилью, так как для этого и нужен отдельный полис на квартиру. Как и наоборот: полис на квартиру не покрывает ущерб чужому имуществу по вашей вине. Продукты не заменяют, а дополняют друг друга.
Страхование недвижимости – управление риском
Квартира – самый дорогой актив большинства семей. Ремонт после залива или пожара легко съедает сбережения. Годовой полис стоит несопоставимо дешевле одного страхового случая и это не рекламный тезис, а простая арифметика. Перестаньте думать о страховке как о «плате за спокойствие» и начните считать её как «цену управления риском». И защита этого актива – базовая часть финансовой грамотности.

Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
«Ингосстрах», один из лидеров рынка страхования в России, представил подборку необычных происшествий, произошедших с застрахованными путешественниками.
Участники программы лояльности «Х5 Клуб» теперь могут оплатить до 99% стоимости первого месяца страхования квартиры накопленными баллами. При оформлении программы с ежемесячной оплатой баллы позволяют снизить стоимость первого месяца до 1 рубля.
«Ингосстрах», один из лидеров рынка страхования в России, представил статистику страховых случаев с китайскими автомобилями по каско и ОСАГО с начала 2026 года.

Как я перестала ездить в офисы страховых и сэкономила папе на «десятку»
Оформление ипотечного кредита всегда сопровождается необходимостью ежегодно продлевать полис страхования. При подписании первого кредитного договора в банковском офисе заёмщикам часто предлагают комплексную страховку от «партнёрской» компании. Отсутствие времени и желание быстрее закрыть сделку заставляют соглашаться на озвученный ценник, который со второго года начинает существенно нагружать семейный бюджет.
СОГАЗ выражает соболезнования пострадавшим в результате происшествия с пассажирским поездом № 11 Анапа — Москва в Воронежской области и желает скорейшего выздоровления. Компания готова оперативно рассматривать обращения, связанные с событием. Заявить о страховом случае можно через специальную форму на сайте СОГАЗа.
Все мы думаем, что с нами это не произойдет, но после недавних событий в Воронеже утром 26.10.2026г., когда реально стало страшно спать, заказала бронированную плёнку на окна - всерьёз задумалась о защите от дронов и последствий их падения. Вчера обзвонила трех агентов, с кем когда-то приходилось взаимодействовать по ипотечному страхованию, и вот, что удалось выяснить.
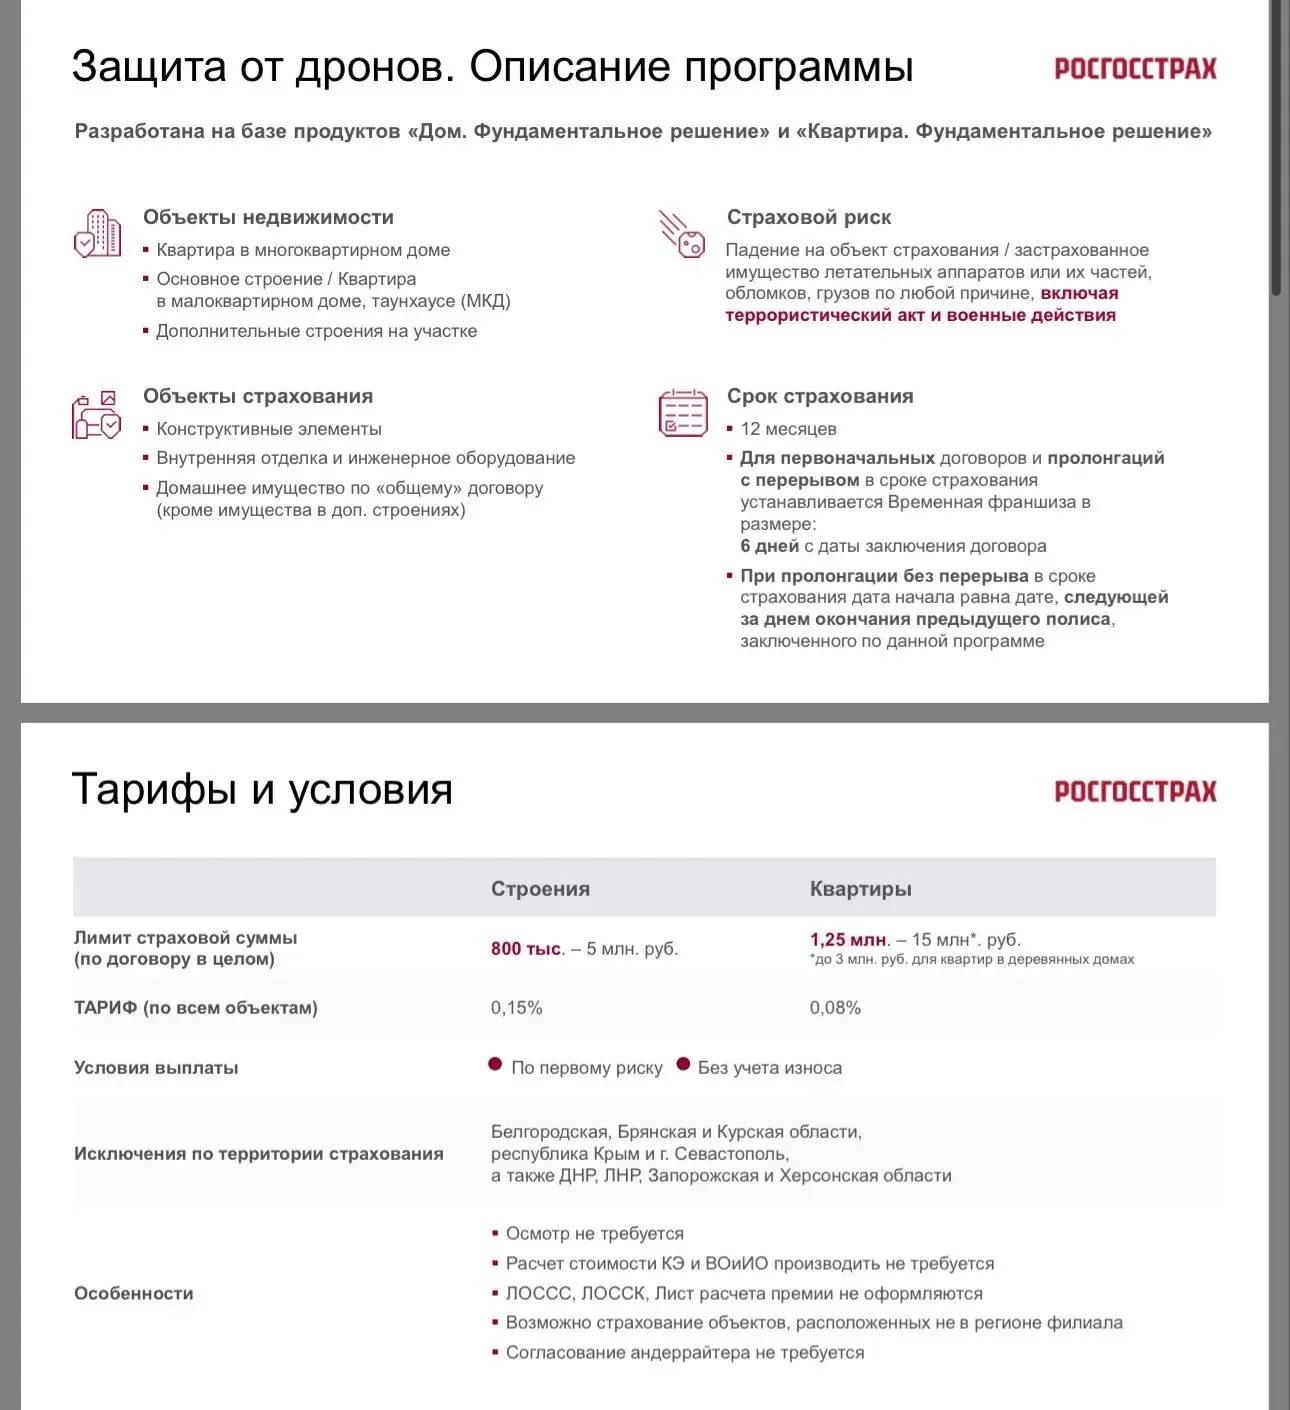

Хочу обратить ваше внимание на два момента, чтобы полис сработал в нужный момент.
Вы пишете: «Моя однокомнатная квартира пока находится в ипотеке и по договору застрахована от этого риска».
Рекомендую проверить исключения в вашем ипотечном договоре. Базовый риск «падение летательных аппаратов» обычно не работает, если власти квалифицируют падение дрона как теракт. По ст. 964 ГК РФ ущерб от...
Новый день — новая тренировка нашей бдительности. Ссылки на предыдущие посты вы можете найти в стартовом посте конкурса.
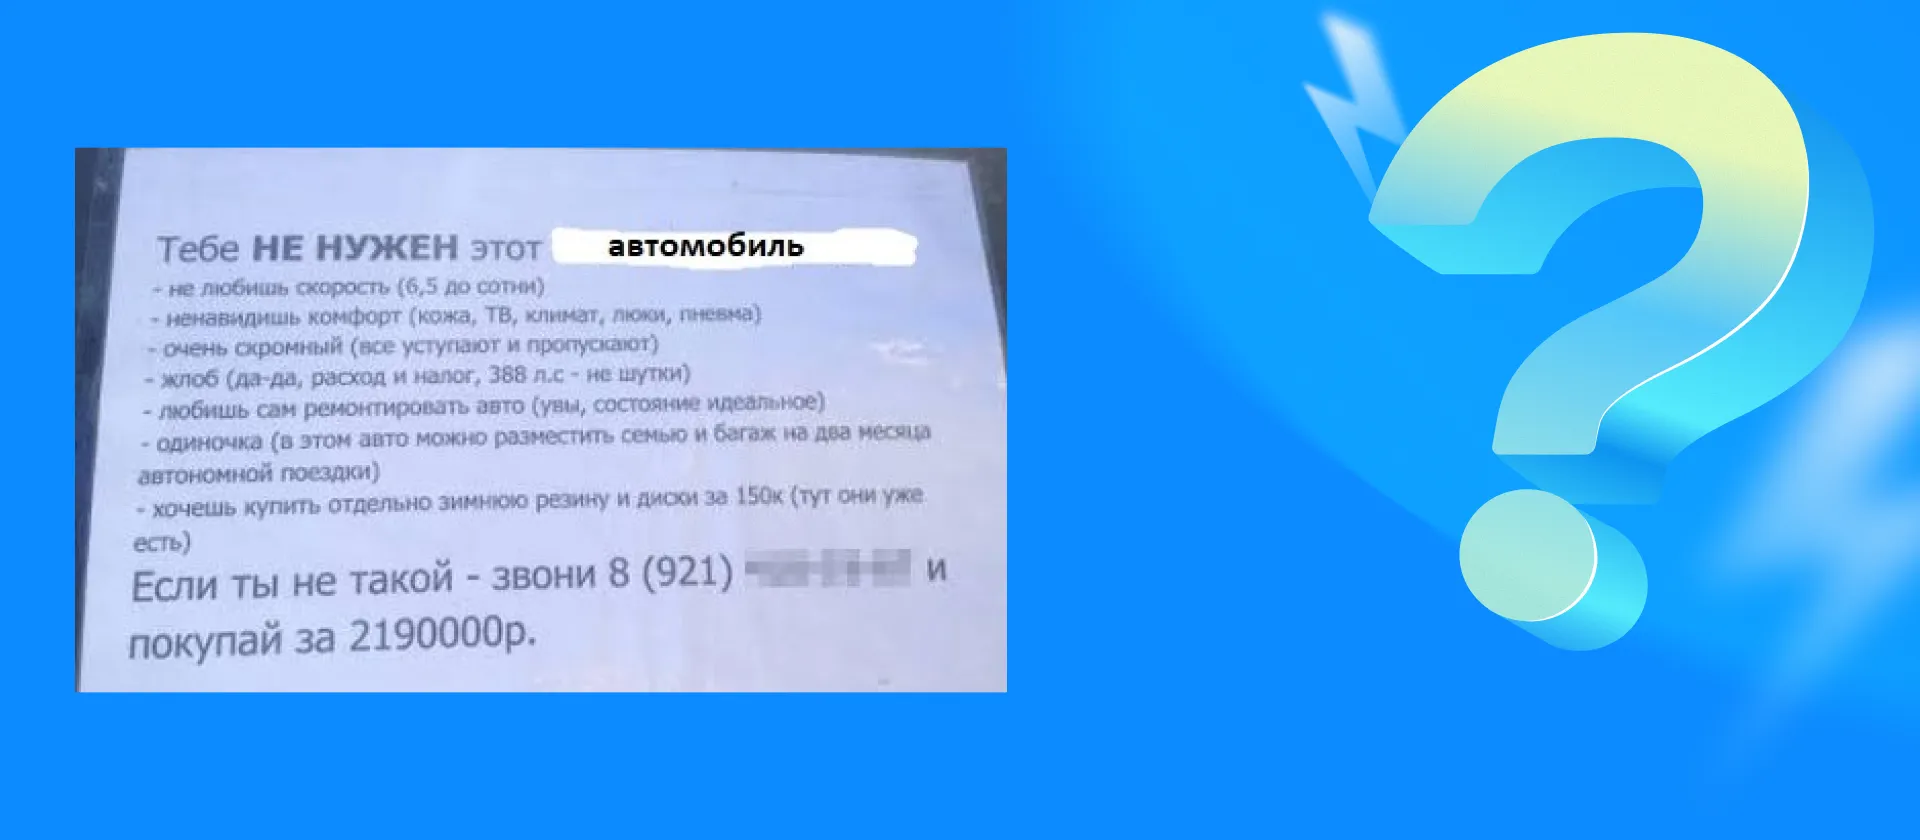


Безопасно!
Mercedes-Benz GL 500
Мы привыкли думать, что серьёзные травмы – это удел экстремалов и профи. А обычный человек «просто живёт»: варит кофе, везёт ребёнка в сад, раз в неделю ходит на йогу или пробежку. Но именно в этих обычных сценариях и происходит львиная доля несчастных случаев. И если травма случается, восстановление – это не только боль и стресс, но и ощутимые траты: от платных приёмов и МРТ до временной потери дохода. Страхование от несчастного случая как раз и закрывает эти риски и работает для вас, даже...
«Ингосстрах», один из лидеров рынка страхования в России, выплатил своим клиентам более 3,3 миллиарда рублей в сегменте автострахования за период 12 — 25 октября. В том числе, по каско было выплачено более 1 миллиарда рублей, а по ОСАГО — более 2,3 миллиарда рублей.
Продолжаем тренироваться! Найти первое сообщение конкурса и проголосовать еще можно по ссылке в стартовом посте.
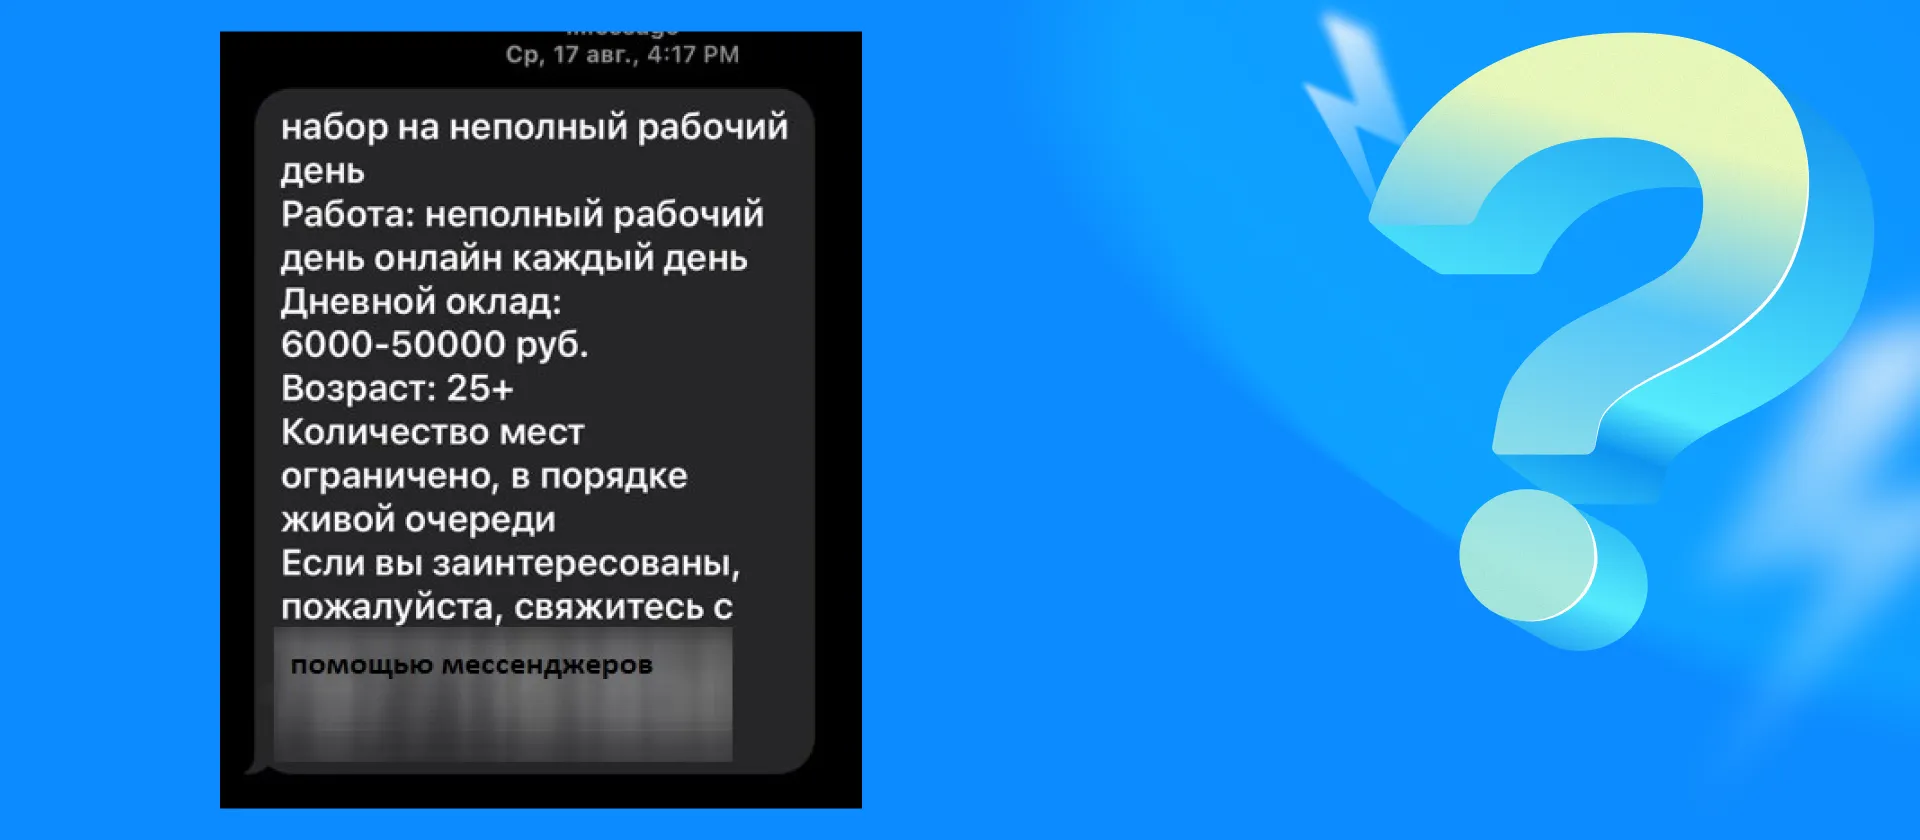

Опасно. Ничего конкретного + увод в мессенджер. Мне видится как уловка мошенника.
Когда речь заходит о страховании, многие смотрят только на цену полиса и название страховой. Но размер выплаты при наступлении события зависит не от цены, а от формулировок в договоре. Вот три пункта, которые стоит проверять, прежде чем ставить подпись.
Когда человек работает в найме, временная нетрудоспособность – это больничный и выплаты из Социального фонда. А если вы работаете на себя - гарантированных выплат нет. Зато есть обязательства: аренда, кредит, рассрочка, продукты, коммунальные платежи... И если из‑за травмы вы физически не можете брать заказы хотя бы пару недель, бюджет начинает трещать по швам. Страхование от несчастного случая работает как реальный финансовый инструмент. Оно даёт выплату именно тогда, когда доход резко падает.