


ВТБ обогнал консенсус, но запас капитала полпроцента
ВТБ сегодня обогнал консенсус на 27 млрд. Сбер 28-го попал в консенсус копейка в копейку. А покупал я на этой неделе всё равно Сбер)
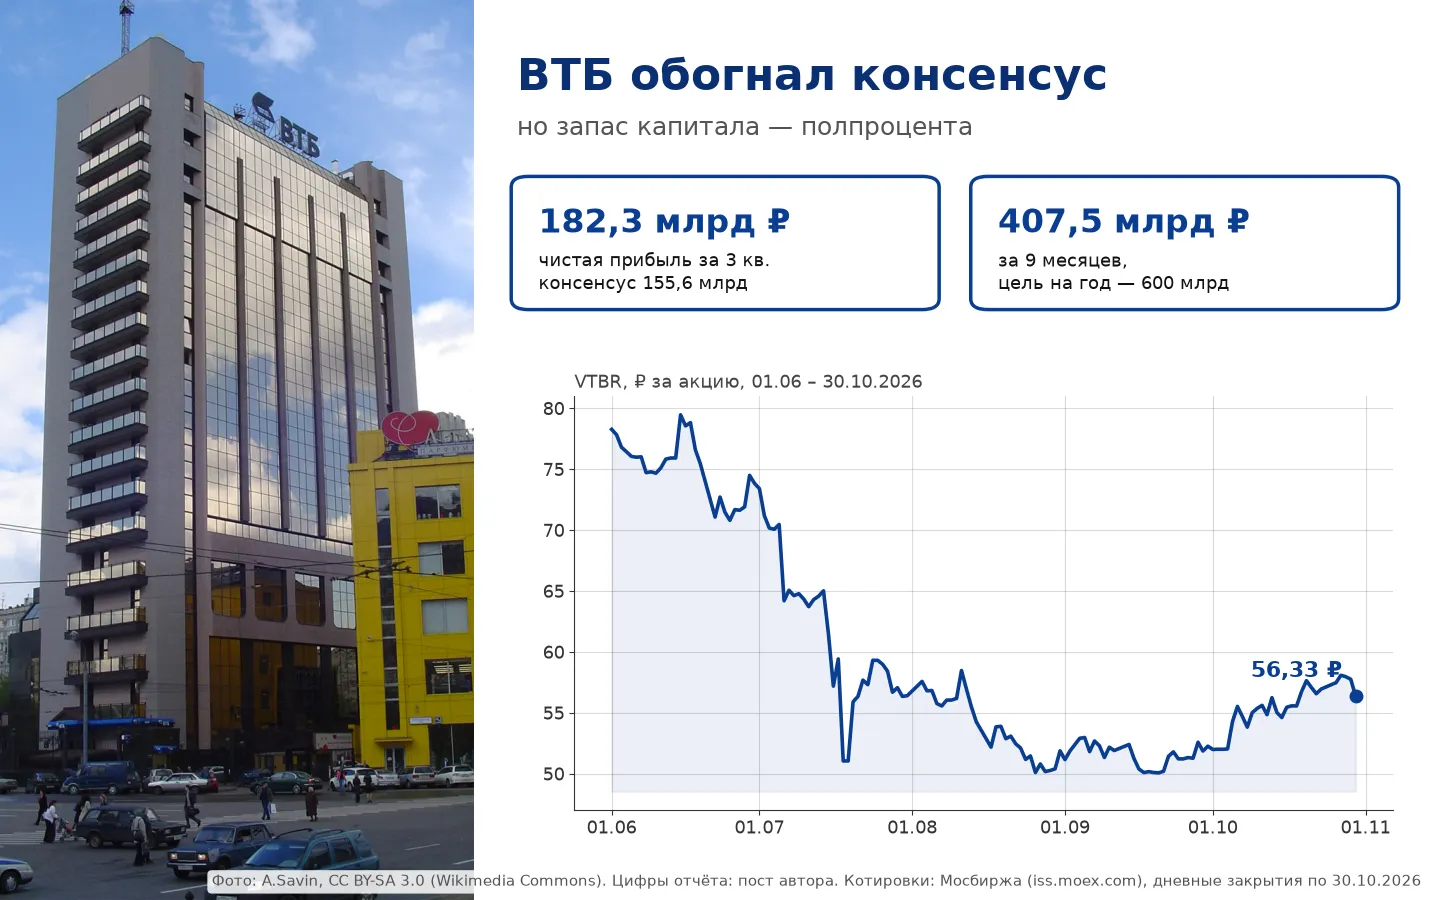
У ВТБ за 3 квартал 182,3 млрд ₽ чистой прибыли, ждали 155,6. В 1,8 раза больше, чем год назад. За 9 месяцев 407,5 млрд, на год подтвердили 600. Пьянов посчитал при журналистах: ещё один такой квартал и таргет взят.
Положил рядом Сбер:
- прибыль за квартал: Сбер 510,8 млрд, ВТБ 182,3
- ROE за квартал: 23,5% и 24,8%. Тут ВТБ даже чуть выше
- маржа: у Сбера 6,65%, у ВТБ 2,7% (год назад было 1,5%)
- расходы к доходам: 29,4% и 38,2%
- капитал Н20.0: 13,7% у Сбера, 10,5% у ВТБ при минимуме 10,0%
Вот последняя строчка всё и решает. Полпроцента запаса! А я ещё Сбер за 13,7% поругивал)))
Квартал у ВТБ сильный, честно. Резервы в 5,7 раза больше, 65,2 млрд, а прибыль всё равно х1,8.
С дивидендами как всегда. Сбер платит половину прибыли, в августе отдал 850 млрд. ВТБ за 2025-й заплатил 25%, 9,71 ₽, а летом Пьянов сам сказал, что 50% за 2026-й маловероятны. Если снова 25% от 600 млрд, по моей грубой прикидке около 11-12 ₽ на акцию. И это пока число акций у ВТБ не поменялось в очередной раз))
Пьянов ещё дал 25-30% на снижение ставки в декабре, на 25 б.п. Новогодний подарок, говорит, будет, если бензин будет хорошо себя вести.
Я на заправке: подарка не будет)))
Сбер я докупал 28-го в «Дивидендах каждый месяц» и 29-го в «Камбэке». ВТБ не беру. Прибыль у них сейчас уходит в капитал, а мне в дивидендную стратегию нужны деньги на счёт. Весной, когда решат по выплате за 2026-й, гляну ещё раз.
А вы бы ВТБ на этих цифрах взяли? Или тоже банки только через Сбер?
#ВТБ #Сбер #банки #МСФО

Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Спасибо всем авторам за личные истории в конкурсе! Вы написали о перерасчете ЖКХ, налоговых вычетах, ПДС, НПФ и пенсионных баллах. Многие посты собрали живые обсуждения в комментариях.


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.

В условиях высокой ключевой ставки у многих инвесторов замыливается глаз. Кажется, что консервативные инструменты будут приносить двузначную доходность вечно. Однако именно сейчас зарождаются обидные ошибки, которые вскроются при развороте рынка.
28-го разбирал ранние признаки до дефолта. Вчера по МГКЛ цепочка доехала почти до пола.
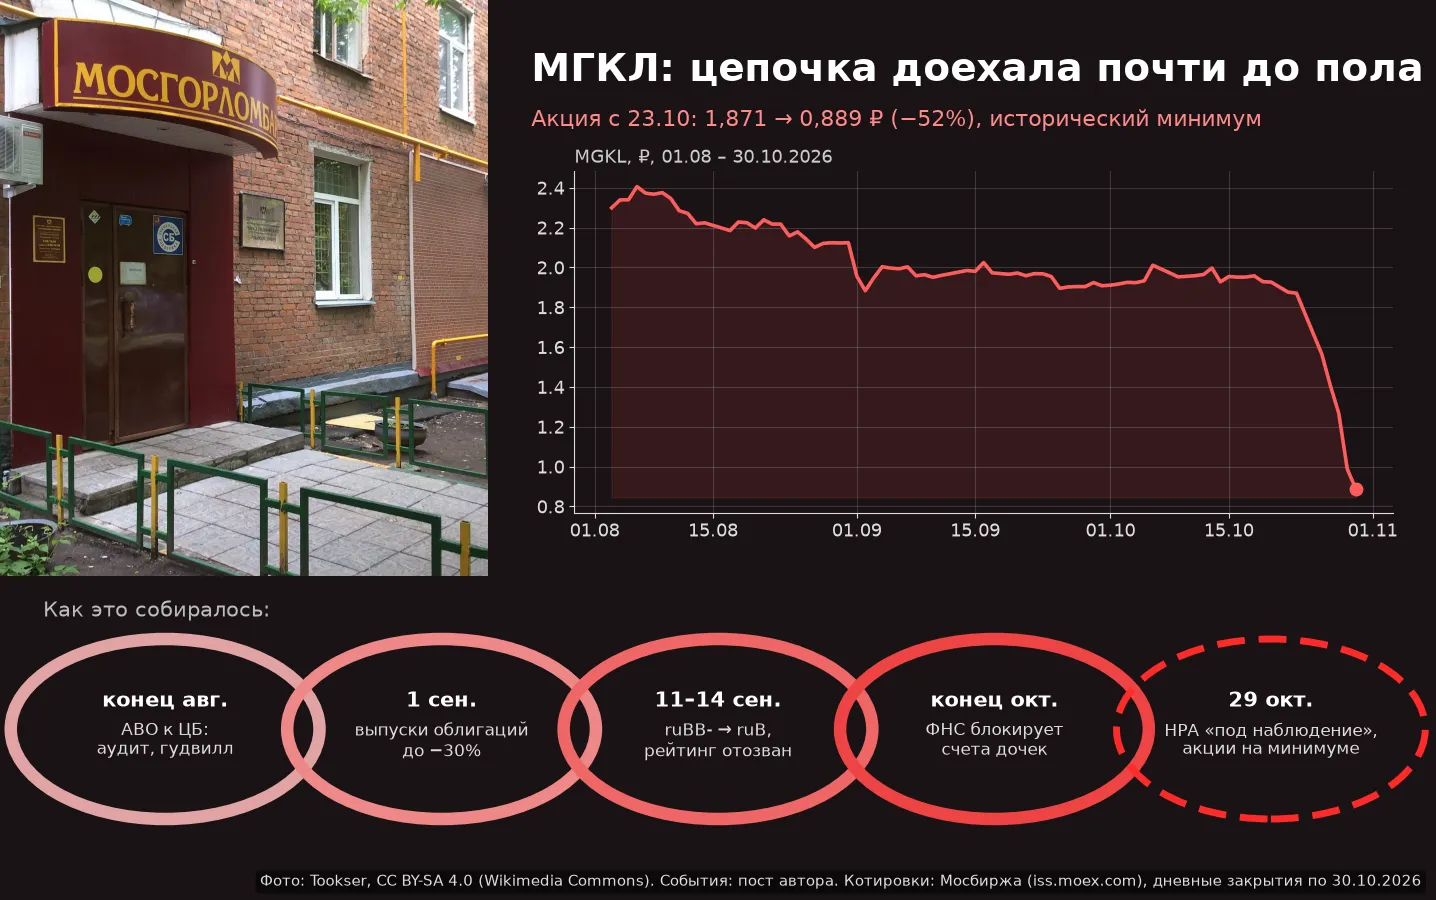

На форуме Московской биржи по корпоративному управлению 29 октября обсудили тему, которая обычно остается в тени. Речь о качестве аудита и о том, кому инвесторы могут доверять свои деньги. Поводом стал конкретный случай: публичная компания в конце прошлого года сменила аудитора, а через полгода допустила череду технических, а затем и фактических дефолтов. Аудитор при этом выпустил заключение без оговорок.
Всем привет! Хочу узнать ваше мнение. Сейчас активно обсуждают разные инструменты для сохранения капитала: от классических банковских вкладов под высокий процент до облигаций и акций.Кто куда сейчас инвестирует или просто копит? Делитесь своим опытом в комментариях, особенно интересно послушать про консервативные инструменты.
🚁 Новый корабль сначала сбросят с вертолёта
Увидел в приложении Альфа‑Инвестиций акцию: можно получить до 7000 ₽ в подарок при открытии брокерского счёта. Сразу скажу — это не гарантированный заработок, а бонус по акции, и инвестиции всегда связаны с риском: можно потерять вложенные деньги.
Друзья, сегодня Яндекс. Отчёт за 3 квартал — без сюрпризов: выручка 411 млрд (+12%), ровно в консенсус. EBITDA 88 млрд — чуть ниже ожиданий. Прибыль почти не выросла. Скучный хороший отчёт.
- рейтинги ползут вниз при живых платежах (Илим, Кокс, Углеметбанк);
Хочу поделиться с пользователями нашей площадки "Диалог" моим первым опытом вложения своих небольших средств в такой финансовый продукт, как Инвесткопилка.
🤔 Ребаланс: кого убрал и что купил
Привет!
И да — небольшая обида дня))) Утром из Самолёта в «&Облигация 2.0» вышел, ГЛОРАКС сократил — а через пару часов девелоперов понесло. ЛСР до +33% с остановкой торгов, Самолёт до +7,5%, Эталон до +12%. Новостей свежих нет. В инвест-сообществах пишут про запрет шорта и шорт-сквиз. При этом у ЛСР продажи в 3 кв −11% в метрах, из дивполитики убрали ориентир «не меньше 20% прибыли по МСФО». Без фундамента это для меня ловля падающего… ну или...