Страховка вкладов: почему лимит 1,4 млн - не про сумму, а про банк
Долго считал, что страховка вкладов - это просто «государство вернёт деньги, если что». А когда сумма выросла, полез разбираться - и выяснил несколько вещей, которые переворачивают картину. Главная: лимит 1,4 млн рублей - это не «максимум вклада», а потолок выплат на одного человека в одном банке. И у него есть нюансы, о которых мало кто говорит.
Как вообще работает страхование вкладов
Если у банка отзывают лицензию или вводят мораторий на выплаты, за вкладчиков вступается Агентство по страхованию вкладов (АСВ) - вернёт деньги в пределах лимита, без заявлений в суды и очередей к конкурсным кредиторам. Страховка действует автоматически, если банк входит в систему страхования вкладов.
Важная деталь, которую я узнал позже, чем хотел бы: в лимит входят и проценты. Если у вас на вкладе 1,35 млн, а банк успел начислить 70 тысяч процентов - в зачёт пойдёт вся сумма, 1,42 млн. АСВ вернёт 1,4 млн, а недостающие 20 тысяч придётся ждать в порядке ликвидации банка - долго и без гарантий. Поэтому класть ровно 1,4 млн «впритык» - плохая идея, нужен запас под будущий доход.
Что считается «одним банком» - и почему это вдруг важно
Юридически «один банк» - это не офисы и не бренды, а юрлицо и его лицензия. Отсюда ловушки:
- Филиалы и офисы одного банка - это один банк. Три вклада в трёх отделениях «у дома» - лимит общий на всех.
- Сумма складывается со всех счетов. Вклад, накопительный счёт, карта, счёт ИП - всё суммируется в один лимит 1,4 млн.
- Несколько вкладов в одном банке лимит не увеличивают. Это прямо общая фраза из каждой консультации - но люди продолжают открывать «второй вклад, чтобы застраховаться» в том же банке.
- Разные «бренды» могут быть одним банком.Некоторые банки запускают «дочки» или отдельные приложения под другим названием - а лицензия одна. Проверяйте, чей продукт, прежде чем считать это «разными банками».
- Совместный счёт на двоих - нюанс. Лимит считается по владельцу счёта, так что при разделе денег по счетам каждого члена семьи полезно смотреть, кто числится владельцем, а не на кого оформлена карта.
И наоборот: лимит считается по каждому банку отдельно. У меня 5 млн в четырёх банках - значит, в худшем сценарии (все четыре разом) вернут все 5 млн: по 1,25 млн из каждого.
Как дробление снижает риск - и что оно не решает
Идея простая: сумма 5 млн - значит, разложил её по четырём банкам, и каждый банк покрыт целиком. При этом страховой риск - «банк разорился» - можно считать независимым между банками: разориться одновременно два или три - уже исключительная редкость, а не правило.
Но важно понимать: дробление защищает только от риска банкротства банка. Оно не защищает:
- от инфляции - если деньги лежат «просто так», они теряют покупательную способность;
- от того, что вы сами заберёте деньги раньше времени и потеряете проценты;
- от того, что в одном из банков была не самая выгодная ставка, - диверсификация не про доходность, а про подстраховку.
Какие лимиты бывают - и что попадает в исключения
Ситуация интереснее, чем «1,4 млн и всё». Разбираю по порядку.
Обычные вклады, накопительные счета и карты- один общий лимит 1,4 млн на все счета в одном банке, включая начисленные проценты. Это база, от которой отталкиваемся.
Рублёвые безотзывные сертификаты сроком свыше трёх лет - у них свой лимит: 2,8 млн. Причём он считается отдельно от основного - можно в одном банке получить и 1,4 по вкладу, и 2,8 по сертификату, итого до 4,2 млн. Обратная сторона - деньги до срока не забрать, досрочного снятия нет.
Счёт эскроу для покупки недвижимости - это вообще отдельная вселенная: страхуется 100% остатка, до 10 млн, независимо от других ваших вкладов в этом банке.
Особые поступления - продажа жилья, наследство, соцвыплаты, маткапитал, выплаты по суду. Если такие деньги зачислили на счёт не раньше чем за три месяца до страхового случая, лимит по ним - до 10 млн. Пример: за месяц до отзыва лицензии на счёт зачислили 8 млн от продажи квартиры - АСВ вернёт всё, даже если рядом лежит ещё ваш вклад на 1 млн. Но если деньги полежали дольше трёх месяцев - лимит падает до обычных 1,4 млн.
Что не страхуется вообще - брокерские счета, ИИС, облигации, ОМС, ИСЖ и прочие инвестиционные продукты. Если деньги лежат там - вы не вкладчик, а инвестор, и весь риск на вас.
Что я понял из всей этой истории
- 1,4 млн - это про банк, а не про сумму. Один банк = один лимит на все ваши счета в нём, включая проценты.
- Диверсификация - главный инструмент. 5 млн лучше разложить по 4 банкам, чем держать в одном «надёжном».
- Оставляйте запас под проценты. Класть ровно 1,4 млн - значит, рисковать недополученным доходом при страховом случае.
- Ищите исключения. Продажа квартиры, наследство, эскроу - в этих случаях страховка может быть в разы больше, но у всех них есть условия и сроки.
- Проверяйте, что вы покупаете. «Вклад» и «инвестиционный продукт» - это разные вещи с разной защитой.
И главный вывод - страховка работает, но работает по своим правилам.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



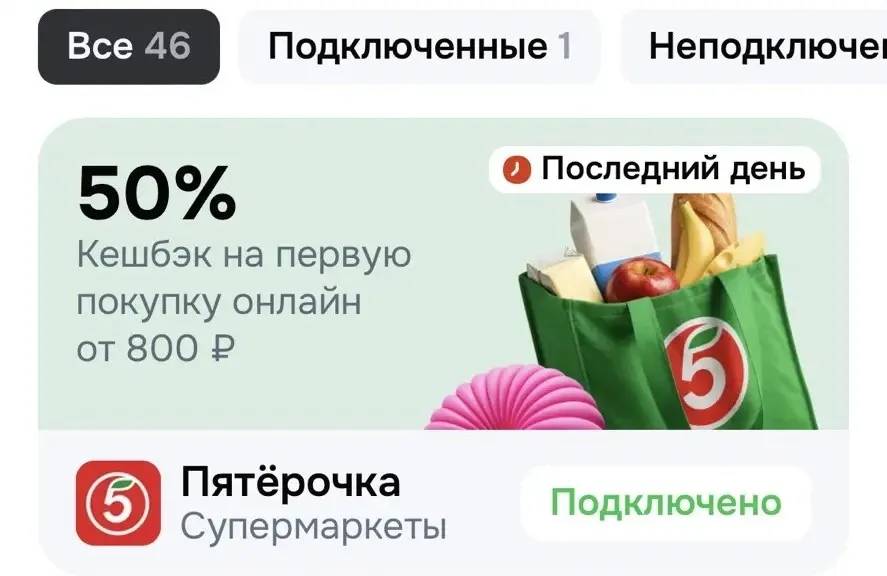
В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

Скажу честно, я сам долго считал так: «Ставка 9% - значит, за год получу 9%». А потом сравнил два вклада с одинаковой ставкой и получил разные суммы на выходе. И начал разбираться, почему так происходит. Оказалось, что всё дело в капитализации и в том, как банк считает проценты. Рассказываю, что понял.

Кажется, что сбережения в банке — дело сугубо личное. Положил деньги, получаешь процент, никому не отчитываешься. Увы, для соцзащиты это не так: начисленные проценты — такой же доход, как зарплата или пенсия. И иногда именно они становятся причиной отказа в выплатах.
Казалось бы, кредитная карта создана только для того, чтобы тратить деньги. Но с помощью нее можно и заработать. Я так зарабатываю деньги уже не первый год. Просто переводишь деньги с кредитного счёта на дебетовый, а потом на накопительный счет. Но дело в том, что почти у всех кредитных карт есть если не комиссия за переводы наличных, то процент за переводы. Нужно просто найти правильную кредитку:) Без комиссий и процентов за переводы. Тогда можно заработать на кредитке, положив с неё деньги...
Со всеми нашими подписчиками хочу поделиться своей реализацией выгодного сотрудничества с Озон Банком.
Здравствуйте, Хозяйка. Вы настоящая хозяюшка, главное, что вы успели вовремя. У меня тоже есть кредитная карта Озон банка,но я как то редко ей пользуюсь, печально. Надо пересмотреть все предложения и пользоваться активнее.
Длительное время пользовались услугами только Сбера. Но в мае 2025 года решили с женой попробовать обслуживание в ВТБ - банке. Перевели туда пенсию, открыли счета. Жене предоставил банк беспроцентную кредитную карту с удобным лимитом. Все было нормально и уже привыкли к новому банку. 29 октября 2026 года пошли в магазин, выбрали товар и хотели рассчитаться по кредитной карте. А нам кассовый аппарат выдает информацию, что средств не хватает. Это вызвало шок и стыд перед продавцом магазина. В...
В сентябре 2026 года российская промышленность показала заметный рост после нескольких месяцев слабой динамики. По данным Росстата, производство увеличилось на 1,8% в годовом выражении и на 3,9% по сравнению с августом. Это лучший результат с марта. Однако за положительными цифрами скрывается неоднородная ситуация: одни отрасли наращивают выпуск, другие продолжают сокращать производство.

В сентябре 2026 года средний лимит по новым кредитным картам в России составил 104,8 тысячи рублей. Это на 5,7% меньше, чем в августе. И это уже четвёртый месяц подряд, когда показатель снижается. За всё это время лимиты упали на 13,7%. Если сравнивать с сентябрём прошлого года, то рост есть, но совсем небольшой, всего 1,7%. Тогда средний лимит был 103 тысячи рублей.


В конце октября прозвучало одно заявление - тихое, без громких заголовков, но с большими последствиями. Первый зампред правления крупного банка рассказал: с 1 октября Банк России расширил механизм рефинансирования и перераспределил лимиты под залог нерыночных активов. По сути, в банковскую систему добавили ёмкость, эквивалентную 2,7 трлн рублей. Это не «печатный станок» и не прямая раздача денег. Это технический ход, который меняет правила игры для банков - а следом и для вкладчиков, заёмщиков...
МКБ повышает % ставки по НС с 5.11. Макс. % ставка с тратами станет - 15% , доя сегмента Премиум с тратами станет- 15,25%

- Кредитная карта «Мир 100+» от Банка Русский Стандарт