


Как мы с мужем превратили ведение семейного бюджета из рутины в игру
Всем привет! Сегодня хочу поднять тему, которая часто становится причиной споров в молодых семьях — это ведение совместного бюджета. Раньше у нас с мужем как-то не получалось копить системно: вроде бы оба работаем, зарабатываем неплохо, но к концу месяца деньги куда-то бесследно исчезали. Попытки записывать каждую покупку в блокнот или скучную Excel-таблицу быстро надоедали.В итоге, пообщавшись с поддержкой нашего банка и изучив скрытые фишки приложений, мы решили полностью перестроить подход и превратить это в своеобразную финансовую игру. Делюсь тремя простыми правилами, которые круто изменили нашу жизнь.Правило 1. Совместный счет вместо «перекидывания» денегРаньше мы постоянно переводили друг другу деньги: то на продукты, то за коммунальные услуги. Оказалось, всё можно сделать гораздо элегантнее. Мы открыли в мобильном приложении общий счет и выпустили к нему две карты (одну мне, другую мужу). Теперь у нас есть четкий лимит на месяц на бытовые расходы, мы оба видим траты друг друга в реальном времени, и это полностью избавило нас от вопросов в духе «а куда ушли те 5 тысяч?».Правило 2. Игра «Округление» для незаметных накопленийМы подключили к нашим картам функцию автокопилки с округлением трат. Суть простая: когда я покупаю кофе за 160 рублей, банк округляет сумму до 200 рублей, а разницу в 40 рублей автоматически отправляет на накопительный счет. Муж сначала отнесся скептически, но когда через месяц мы заглянули в копилку и обнаружили там почти 4500 рублей, которые накопились буквально «из воздуха» и без ущерба для кошелька, он был приятно удивлен. Теперь соревнуемся, у кого шаг округления эффективнее.Правило 3. Разделение кэшбэка по интересамРаньше мы не особо следили за категориями повышенного кэшбэка. Теперь в начале каждого месяца мы садимся и распределяем их между нашими аккаунтами. Например, если у мужа выпало 5% на «Автосервисы» и «Технику», то крупные покупки по этим направлениям делает он. А если у меня выпали «Супермаркеты» или «Одежда», то за продуктами и вещами идем с моей карты. За прошлый месяц нам удалось суммарно вернуть кэшбэком около 3000 рублей, которые мы сразу закинули на общую цель.Прошло всего три месяца, а у нас уже сформировалась отличная подушка безопасности, и при этом мы ни разу не поссорились из-за трат. Финансовая дисциплина — это, оказывается, совсем не больно и даже увлекательно, если подойти к процессу с правильными банковскими инструментами.Расскажите, а как вы ведете бюджет в семье? Пользуетесь совместными счетами или доверяете классическим копилкам? Давайте обменяемся опытом!


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...


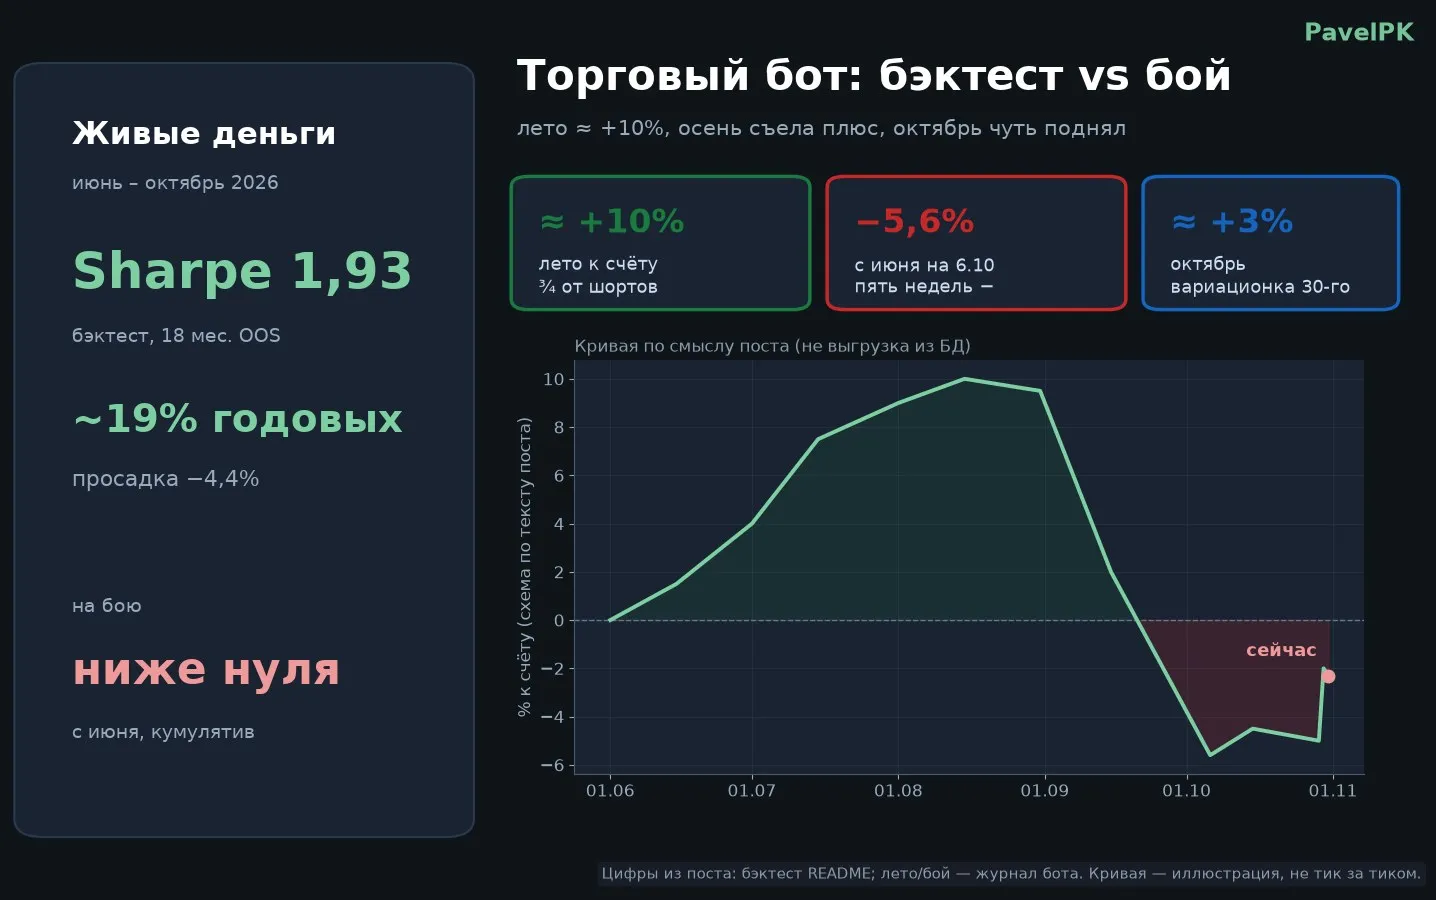
В 2014 году четыре математика написали статью с прекрасным названием «Псевдоматематика и финансовое шарлатанство». Посчитали они там неприятную вещь. Если у вас пять лет истории и вы перепробовали всего 45 вариантов стратегии, бэктест с Sharpe 1 найдётся почти гарантированно. А ждать от неё на живых деньгах стоит ноль.
Конец 2030 года. У МКС наконец появилась дата, когда её не станет.

Что делает «Банки.ру» по-настоящему удобным?
Доступ к собственным деньгам на счетах раньше воспринимался как безусловное право, но теперь обналичивание превратилось в многоступенчатый процесс, требующий предварительного планирования. Банковский сектор внедряет жёсткие фильтры, формально направленные на борьбу с мошенничеством, но фактически создающие барьеры для использования наличных.
Ракушки, шкуры, чай, шёлк, пшеница, бобы какао — всё это в разное время выполняло роль денег. Сегодня деньги не должны непременно звенеть или хрустеть.
Счёт эскроу — специальный счёт для безопасных расчётов между покупателем и продавцом. Его называют условным, потому что он автоматически переходит от одного владельца к другому при наступлении определённых условий: покупатель кладёт деньги, а продавец может их забрать, когда выполнит прописанные в договоре требования. Банк как независимый посредник следит за соблюдением условий. Через договор эскроу можно передавать деньги, ценные бумаги, любое движимое имущество, а посредником вправе...

У Vanguard вышел интересный материал о женщинах-инвесторах. Компания проверила несколько привычных представлений на данных опроса 1 602 американских инвесторов — 1 002 женщин и 600 мужчин.
Кажется, что управлять финансами сложно: нужно вести таблицы, считать каждую копейку и отказывать себе во всём. На деле достаточно трёх понятных действий и уже через пару месяцев вы заметите разницу.
Первый шаг : зафиксировать все доходы и расходы хотя бы за месяц. Не обязательно ставить сложное приложение: подойдёт простая таблица или заметки. Главное - записывать всё: от кофе до подписки на сервис. Так вы увидите, куда реально уходят деньги, а не куда, как кажется, они должны были уйти.
Второй...
Раньше мой бюджет выглядел как загадка: зарплата приходит, а к 20-му числа баланс уже «почти ноль». При этом я честно не тратил на что-то грандиозное - просто кофе, доставка, «ну ладно, куплю», подписки, которые вроде и не нужны, но «а вдруг пригодятся».
Однажды я заметил, что деньги утекают не на большие цели, а на кучу мелких «хочу прямо сейчас»: чехол для телефона, ещё одна кружка, подписка на сервис, который открою два раза и забуду. В выписке эти траты выглядели безобидно, по 300–700 рублей. А в сумме за месяц набегали десятки тысяч. Тогда я и придумал простое правило: любая покупка дороже 500 рублей - пауза 24 часа.