Как государство спонсирует бег на месте или почему я (не) участвую в ПДС
Сначала – как здесь принято, скриншот. Красиво!
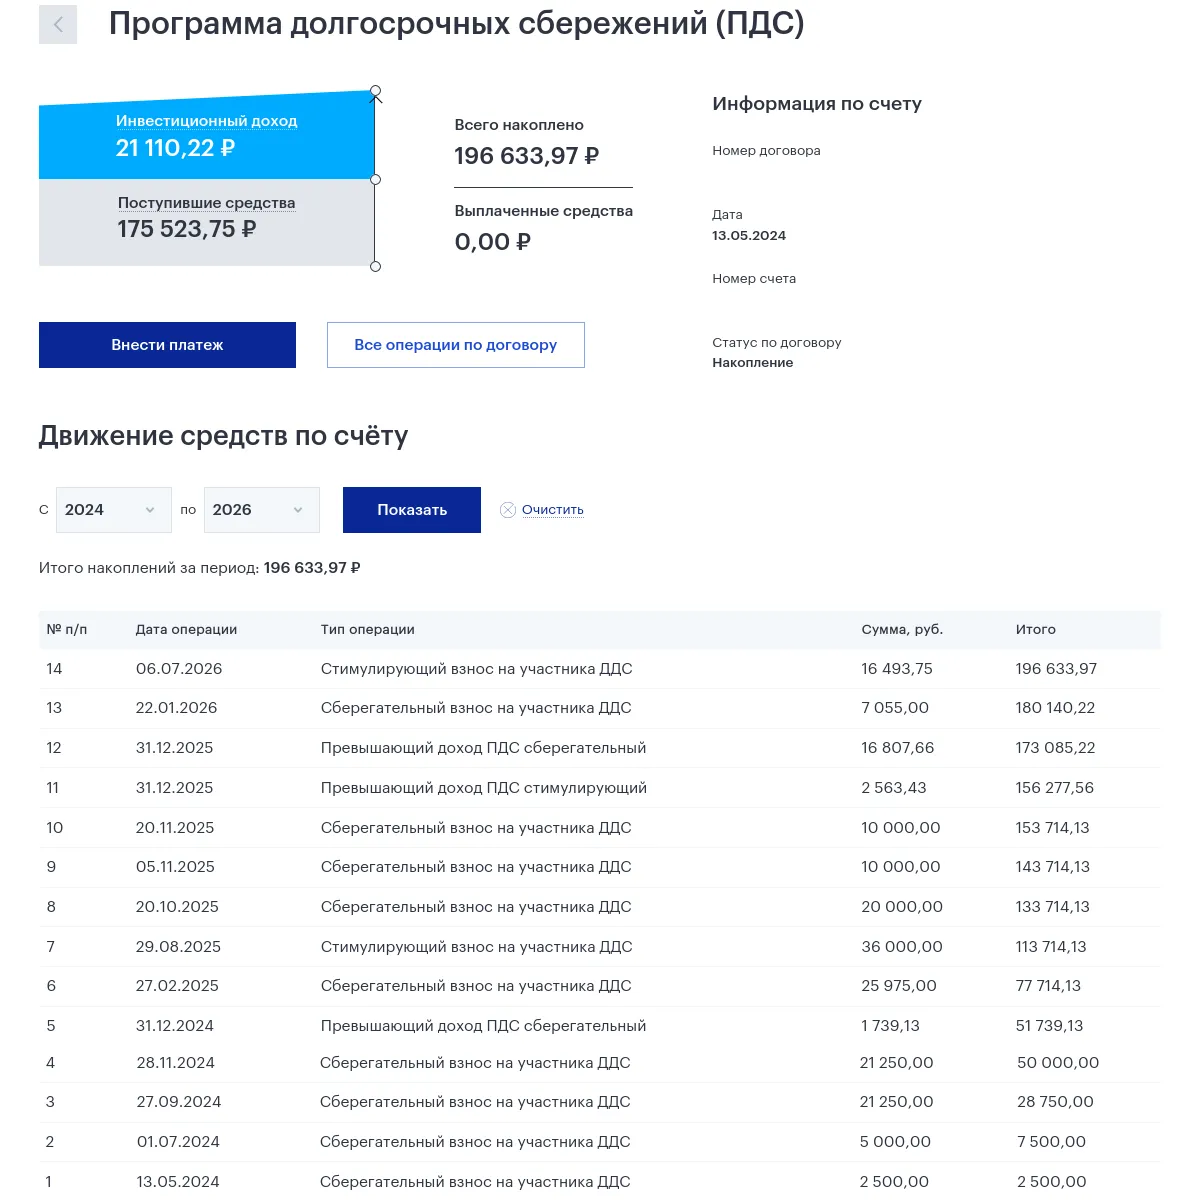
К ПДС в НПФ ВТБ я присоединился на самом старте весной 2024 г. Сюда же перекочуют и средства накопительной части пенсии (кстати, передача накопительной части в ПДС – это хорошо, т.к. по сути является ее приватизацией). Однако в ПДС сосредоточена в лучшем случае пятидесятая часть моих финансовых активов. Почему?
НПФ – больше страховой, чем инвестиционный бизнес
При норме дожития 20 лет нам потребуется 12 миллионов рублей, чтобы получать пенсию 50 000 ₽ в месяц. В сегодняшних ценах, конечно же. Осилите столько внести с индексацией на инфляцию за 15-20 лет участия в ПДС? Нет? Вот и автор тоже не ощущает себя годным к серийным подвигам. Поэтому выбор давно пал на агрессивный портфель с акциями (справочно: с 13.05.2024 доходность портфеля – -2,96% (убыток), доходность НПФ ВТБ – ориентировочно +45%, но это конъюнктурное преимущество не должно сбивать с толку).
НПФ не знает, как выгоднее вложить ваши деньги. Его специализация – распределить выплаты в период дожития, чтобы на всех хватило. А идеальный клиент такого фонда – матерый карьерист, чья зарплата к 50-летнему юбилею вырастет в десятки раз, и основную сумму взносов он сделает незадолго до пенсии.
НПФ живет сложными комиссиями, как хедж-фонд
Структура комиссий пенсионного фонда и вправду занимательна. Если в ПИФах управляющий стрижет 1-2% в год от суммы активов (встречаются и облигационные фонды с комиссиями ниже 1%), то с НПФ все сложнее. Здесь тоже есть фиксированная комиссия, и она весьма скромная – 0,5% СЧА с 2027 г. Но одновременно добавляется «переменная часть вознаграждения», которая по смыслу уместна лишь в более рискованных инвестициях (т.н. «плата за успех», но какие успехи могут быть там, где портфель в лучшем случае покрывает инфляцию?)
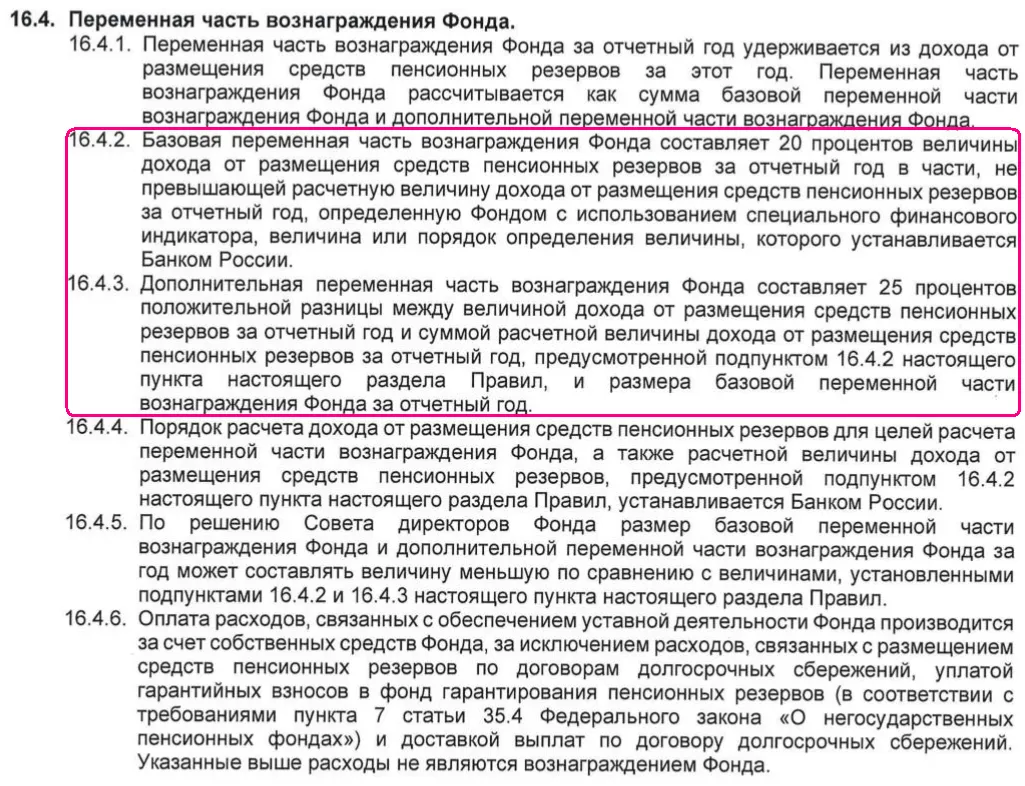
«Специальным финансовым индикатором» в данном случае выступает ставка по 3-летним вкладам из статистики ЦБ. Получается, что 20% дохода мы отдаем управляющему всегда, а если доход превысил ставку по вкладу, то отдаем еще больше. Из 10% годовых после каскада комиссий останется не более 7,96% годовых, а из 15% годовых - не более 11,94% годовых. Даже на простом брокерском счете потери от комиссий и НДФЛ будут меньше. "That's the way the money goes – pop goes the weasel!"
Теперь становится понятна механика маркетинговых акций наподобие повышенных ставок по вкладам для участников ПДС. Все, что выплатит процентами банк, заберет аффилированный НПФ через комиссии. Подобные трюки (хорошо запомнившиеся еще по опыту НСЖ/ИСЖ в начале 2010-х) должны скорее настораживать, чем радовать.
НПФы инвестируют консервативно
Редкий участник ПДС доходит до раздела на сайте фонда, посвященного структуре пенсионных резервов. Однако если мы сделаем над собой такое усилие, то обнаружим, что по состоянию на конец апреля 2026 г. (да, раскрытия нужно ждать полгода – это отдельная «фишка» пенсионных фондов) структура портфеля была такова:
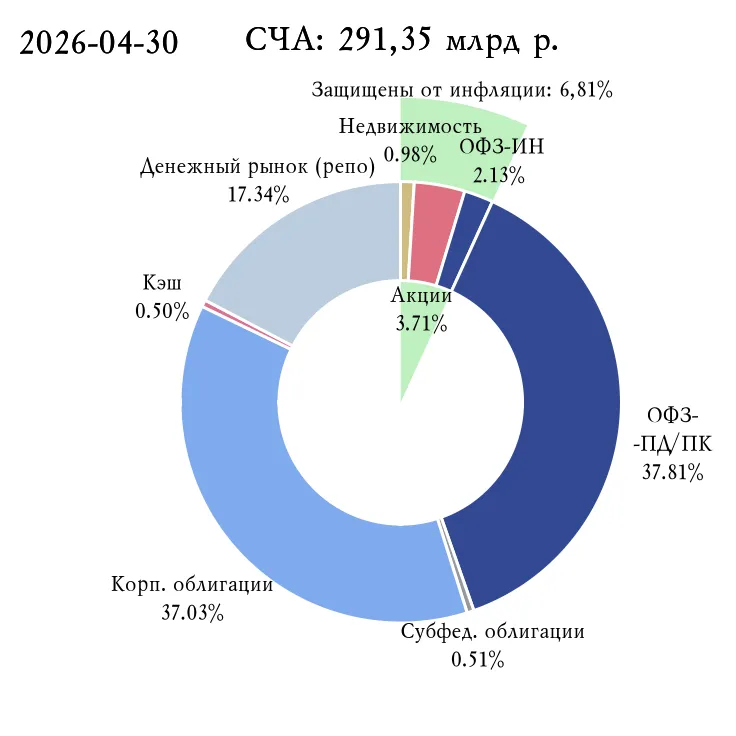
Бросается в глаза, что более 95% суммы чистых активов приходится на инструменты, которые в лучшем случает дают 1-2% годовых сверх доходности банковских вкладов (и этот скромный излишек будет съедаться комиссиями!) Более 93% активов не защищены от всплесков инфляции. Недвижимость представлена единственным ПИФом, но при весе 0,98% – хорошо, что вообще представлена. Заглянем в портфель акций: как-никак, целых 3,71% СЧА!
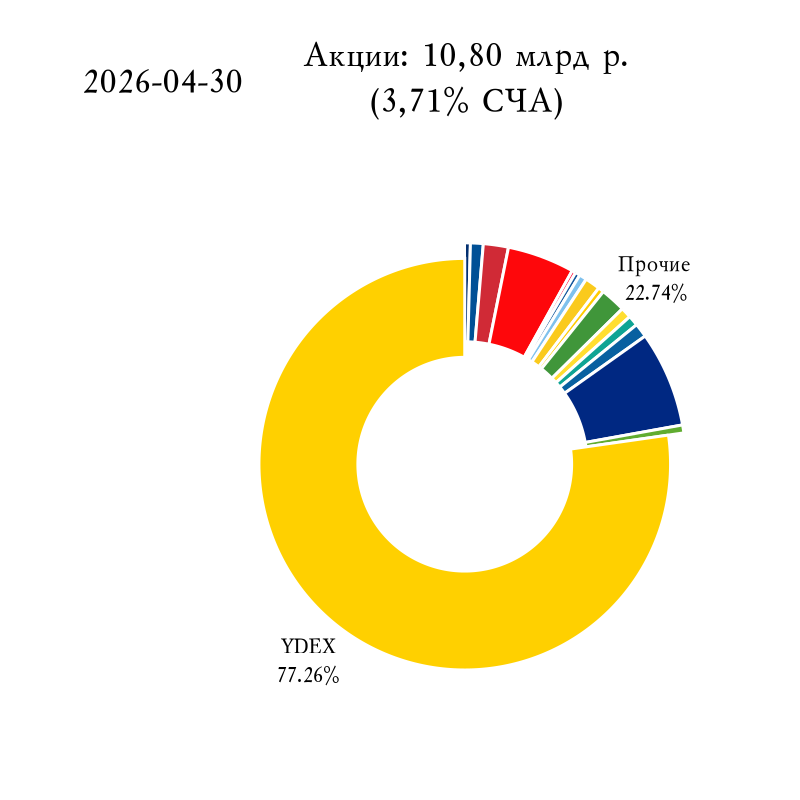
Откуда такая любовь к «Яндексу»? Недооцененный бриллиант, на который решили сделать ставку управляющие НПФ? Скорее всего, причина банальнее. Большая часть этого пакета выкуплена фондом летом 2025 г. у некоего контрагента (стороннего или аффилированного), потому что лишь НПФ обладал подходящей ликвидностью для сделки (читай «больше пристроить акции было некуда»). Клиентам НПФ ВТБ несказанно повезет, если «Яндекс» заработает ошеломляющую прибыль, но я бы на это не ставил.
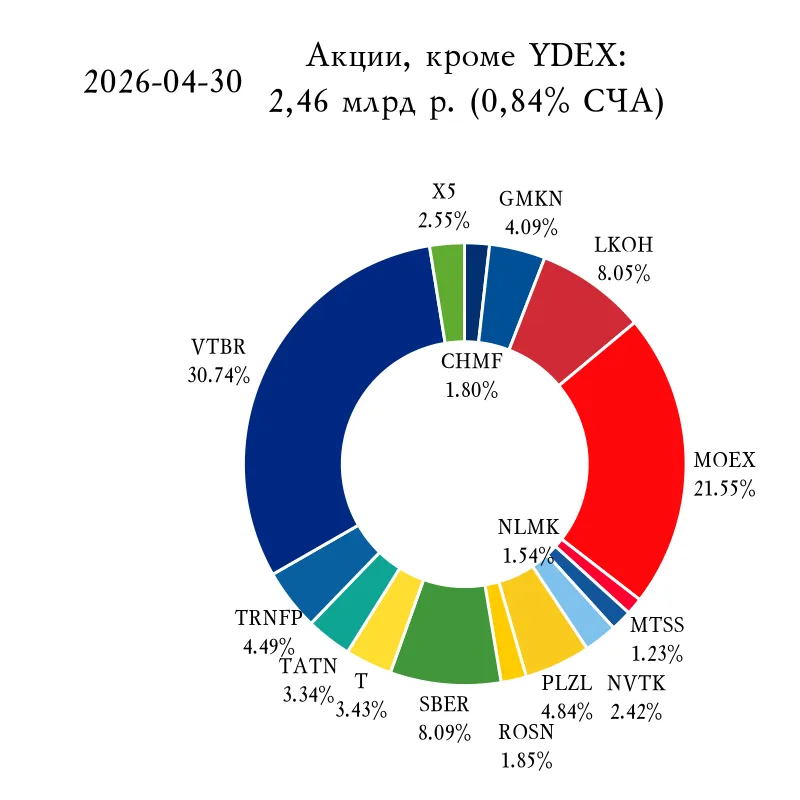
С остальными акциями (меньше 1% чистых активов фонда) тоже не все гладко. В этом ряду выделяются бумаги родительского ВТБ. О том, как они здесь оказались с таким весом, можно лишь строить догадки... Но диверсификация в этой группе определенно выше, чем в недвижимости (смех, аплодисменты в зале).
Смоделируем результат НПФ с поправкой на инфляцию (ИПЦ Росстата) на исторических данных за 15 лет и сравним с каноническим портфелем (60% акций, 40% облигаций).
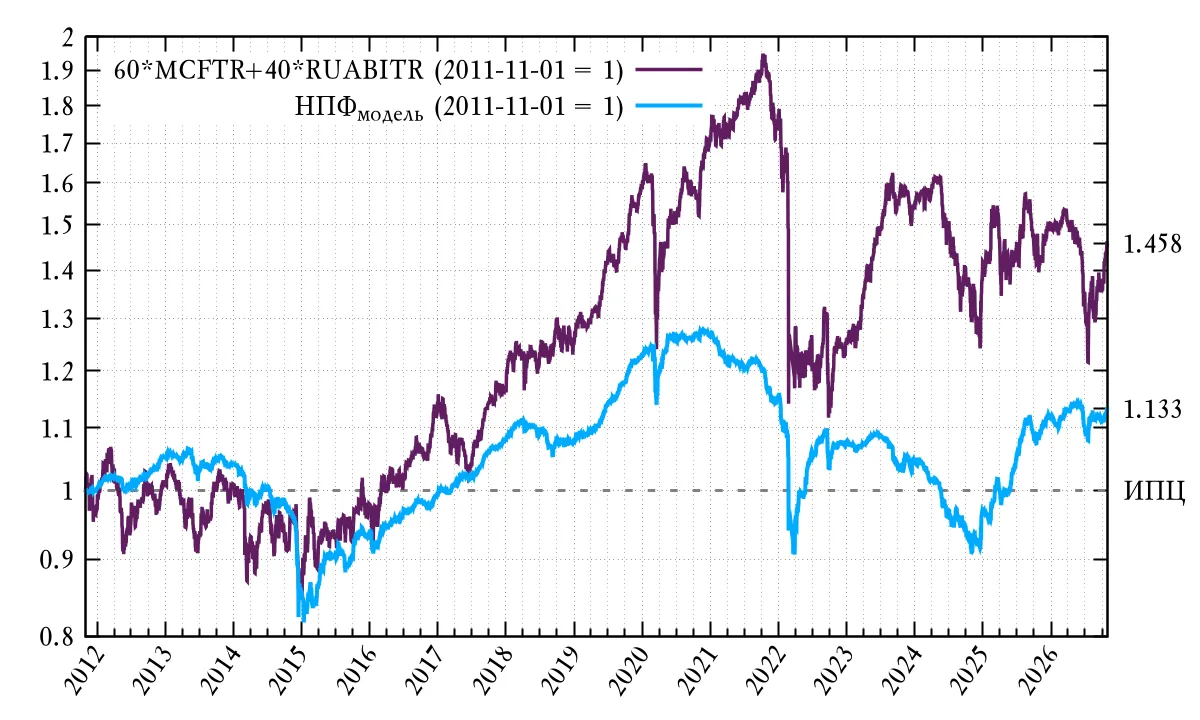
Портфель 60/40 принес +45,84% сверх инфляции. Модельный портфель НПФ есть за что похвалить – за низкую волатильность: обвалы на рынке акций ему не страшны. И инфляцию он тоже превзошел, но только на +13,30% по итогам 15 лет. Но +13,30% – это брутто, до комиссий. Если мы теперь вычтем комиссии за этот период, то окажется, что инфляцию мы не обогнали. Бег на месте!
Как инвестировать в такое?
Только по остаточному принципу! Переложиться из вкладов в ПДС – это путь в никуда: софинансирование за 15 лет растворится в море взносов, которые вам придется делать для мало-мальски значимого результата (см. выше про 12 миллионов). Автор решил направлять в ПДС только «лишний» доход с портфеля акций. На самом верхнем скриншоте можно видеть, что в 2026 г. пополнений ПДС почти не было, потому что рынок акций с января пребывает в просадке и ресурсы лучше беречь для него. В случае сильного роста фондового рынка в 2030-х гг. планируется нарастить взносы, чтобы за счет ПДС создать защитный навес облигаций (bond tent).
Затронем вкратце и самый очевидный вариант – «урвать с государства хоть копеечку»: имея минимальный официальный доход, вносить каждый год по 36 тысяч, получать софинансирование 1:1 и молиться, чтобы по дороге не возникло сильной инфляции, а законодатели не переписали правила. Риски подсвечены на этапе постановки задачи: спустя 15 лет такой хитрой игры с государством можно оказаться нищим не только по данным ФНС, но и в реальности!
Фонды с целевой датой. ПДС, сделанная правильно.
Как минимум две российские УК вывели на рынок ПИФы, в названиях которых содержатся числа: 2035, 2040, 2045 и т.д. В США это явление известно как target-date/glide-path funds. По мере приближения к целевой дате («выходу на пенсию») в этих фондах происходит плавное снижение риска путем замещения акций облигациями. Здесь нет пожизненных выплат (да и срочных нет), нет 15-летнего минимального срока (погасить паи можно хоть завтра), нет «страховки» АСВ и нет государственного софинансирования. Зато здесь также не наблюдается признаков фаворитизма в портфелях, комиссии отвечают доходности, а структура активов куда лучше ограждает от инфляционного риска. Ниже - картинка с investfunds.ru, название фонда я скрыл.

В качестве вывода можно констатировать, что государственное софинансирование, ради которого многие спешат в ПДС – это не более чем субсидия на покрытие комиссий фонда. Для 15-летнего горизонта лучше подходит ИИС-3 в сочетании с более агрессивными ПИФами. Ну а оценить итоги работы НПФ ВТБ в твердых цифрах можно будет в 2039 г. :)


Как собрать подушку безопасности и начать инвестировать? Стоит ли подключаться к ПДС? Как договориться о семейном бюджете? Что делать бизнесу, если не хватает денег на текущие платежи?

«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.


Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.


Почти для любого ВНЖ нужна медицинская страховка. Её просят при подаче документов, при продлении, иногда при въезде. И почти всегда разговор о страховке сводится к выбору компании, хотя на деле проблемы чаще возникают с деньгами: как оплатить полис из-за границы, чем подтвердить оплату, что делать при возврате и как не пропустить момент, когда покрытие закончилось. Собрала то, на что я сама смотрю и о чём советую подумать заранее.
Карточка ВНЖ почти у всех моих клиентов выдаётся на ограниченный срок, а банковский счёт открывается так, будто он навсегда. Про эту разницу вспоминают обычно в неприятный момент: карта перестаёт работать, перевод не проходит, а банк пишет, что документы клиента устарели. Я не раз видела такие истории и хочу рассказать, почему так происходит и как подготовиться к продлению статуса, чтобы деньги оставались доступны.
В почтовые ящики регулярно падают уведомления от государственных сервисов — о счетах, диспансеризации, налогах. Этим активно пользуются мошенники: маскируют свои письма под официальные рассылки.
Бывает так: деньги на карте тают, а заглянуть в выписку страшно. Или месяцами откладываешь разбор долгов — сама мысль об этом вызывает дискомфорт. В психологии это называют «эффектом страуса»: человек избегает сведений, которые могут расстроить, даже если они важны для правильных решений.
Знакома ситуация: вроде ничего особенного не купили, а баланс неприятно удивляет? Вместо поисков «гномов‑деньгокрадов» лучше разобраться, что понемногу съедает бюджет. В этом поможет честный разбор типичного дня.

Я являюсь держателем зарплатной карты Банка ВТБ и пользуюсь услугами банка на основании договора. 26.10.2026 и 27.10.2026 с моей зарплатной карты без моего ведома и распоряжения банком были удержаны денежные средства, в общей сложности — 10 800 рублей. При обращении в службу поддержки сотрудники банка пояснили, что удержание является правомерным, поскольку изменения тарифов были размещены на официальном сайте банка. Считаю данную позицию банка неправомерной и нарушающей условия заключённого...
Когда я решила присоединиться к данной программе ,она действовала уже почти год!Но ,как то я не особо вникала ,что это за программа и я уже на пенсии ,возможно мне и не надо.Но когда решила перевести пенсию в ВТБ банк и зашла в офис ,задала вопрос консультанту Ярославе ,что это за программа и почему она выгодна?Узнав все подробности программы я решила -мне это надо)!Во первых мы и так откладываем небольшую сумму! Но ,никакой банк не дает 100% на вклад!И это было главным аргументом!К сожалению...


Отличный пост и опять важная информация. По своему незнанию и доверию я вступила в такую программу, внесла 20 тр, да пополнение от государства будет, как мера поддержки, но забрать это все "богатство" сможешь через несколько лет. Очень выгодная программа для пенсионеров, в этом согласна с вами на 100%, но копить 10 лет не зная что завтра будет такое себе преимущество. Видимо все...

Сегодня Правительственная комиссия по законопроектной деятельности поддержала законопроект, по которому с 1 апреля 2027 года накопительная пенсия граждан будет конвертирована в Программу долгосрочных сбережений (ПДС). Страховая пенсия, которую назначает и выплачивает Социальный фонд России, не меняется: баллы и стаж учитываются как прежде.