


Кредитная карусель в 2026 году: почему математика сходится, а кошелек страдает
Идея крутить деньги банка на накопительных счетах через бесплатное снятие с кредиток звучит как лёгкие деньги. Оформил пару карт с длинным грейсом, вывел лимиты без комиссии, закинул под высокий процент - и забирай чистую прибыль. Математика на бумаге идеальная, но на практике эта схема часто превращается в финансовый самообман.
Первый подводный камень - это тотальное искажение вашего кредитного рейтинга. Когда вы держите лимиты по двум-трем картам выпотрошенными в ноль (пусть даже вы аккуратно гасите их в грейс), для скоринговых систем банков вы выглядите как заёмщик в глубоком кризисе. Показатель долговой нагрузки взлетает до небес. Если в этот момент вам реально понадобится крупный кредит или ипотека, вы получите либо отказ, либо грабительскую ставку.
Вторая ловушка - техническая. Стоит один раз замотаться, пропустить дату обязательного платежа или случайно выйти в интернет там, где не ловит банк-клиент, как вся годовая прибыль от карусели сгорает за один день. Банк мгновенно начислит конские проценты на всю сумму долга с первого дня и аннулирует грейс.
Каруселить можно, но только ради спортивного интереса и с небольшими суммами. Превращать это в бизнес - огромный риск для вашей кредитной истории, который точно не стоит нескольких тысяч рублей копеечного профита.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".

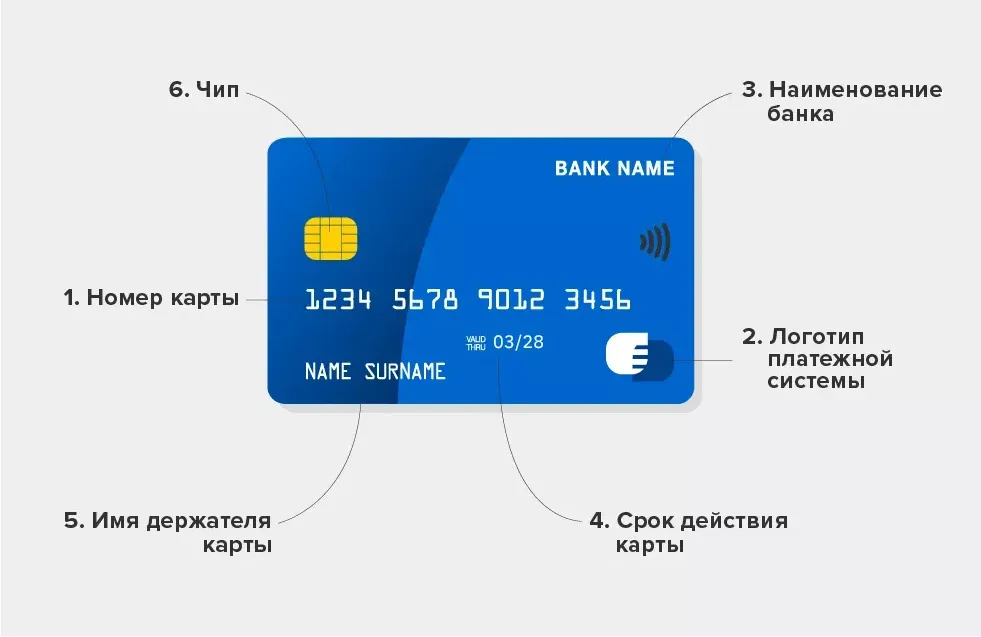
Номер карты — уникальная комбинация цифр, чаще всего из 16 знаков, но бывают наборы из 13, 15 или 19 цифр. Номер карты и номер счёта — не одно и то же: если карту перевыпустят, номер изменится, а реквизиты счёта останутся. В номере зашифрованы банк-эмитент, платёжная система, валюта счёта, тип карты и другие данные.
Это банковская услуга, которая позволяет обезопасить сбережения. Вы выбираете человека, которому доверяете, и он помогает вам принимать решения о переводах и снятии наличных. Если операции покажутся ему подозрительными, он сможет их остановить. У помощника нет доступа к вашим счетам и сбережениям, он не может ничего делать с вашими накоплениями. И вы сами выбираете, какие операции он будет проверять вместе с вами.
Банк ВТБ снижает с 4.11 на 1% ставку по вкладу ,, Выгодное начало ,, до 14%. ( Вклад доступен для открытия только в офисе банка , в статусе,, новый клиент ,,( 180дн дн период охлаждения ) сумма до 50т ₽.

ТКБ БАНК представил линейку вкладов «Хит» в трех вариантах — «Хит», «Хит (Пополняемый)» и «Хит (Управляемый)». Все вклады открываются от 50 000 рублей.
Ставки изменены при размещении средств на 150 и 182 дня. Теперь ставки в зависимости от способа выплаты процентов составляют 13,4% годовых — в конце срока и 13,3% годовых — ежемесячно.
Здравствуйте. Я хочу поделиться, как я вернул деньги за страховку, которую мне навязали при оформлении кредита. Сумма была небольшая, около 30 тысяч рублей, но сам факт задел. Я тогда подписал договор не глядя, потому что менеджер торопил и говорил, что «без страховки не одобрят». А потом выяснил, что это было незаконно. Как я узнал про период охлаждения. Через пару недель после оформления кредита я наткнулся на статью о том, что у заёмщика есть 30 дней, чтобы отказаться от страховки и вернуть...
Здравствуйте, читатели. Хочу поделиться своим опытом. Однажды меня попросили стать поручителем по ипотеке. Я тогда чуть не согласился, потому что думал, что это просто формальность. Хорошо, сначала решил разобраться. Оказалось, что поручитель и созаёмщик - это две совершенно разные роли и путать их опасно.
Здравствуйте, дорогие читатели. Хочу рассказать про вещь, которая навела порядок в моих онлайн-тратах. Раньше я везде платил одной зарплатной картой: в магазинах, в интернете, в подписках. А потом с неё попытались списать деньги на незнакомом сервисе. Банк операцию заблокировал, но я задумался. Зачем светить основную карту везде, где можно? Так у меня появилась виртуальная карта.
В интернет банке банка Локо,( в мобильном нет ) есть возможность открытия НС ,, Локо счёт ➕ ,, по приветственной ставке 14, 25% , на ежедневный остаток,в том числе и без статуса ,, новый клиент ,, ( период охлаждения 90дн) на сумму по этому НС от 100т, 01 ₽- 10млн₽.
Некоторые магазины и маркетплейсы предлагают разбить сумму покупки на несколько равных частей (обычно на четыре) и растянуть оплату на недели или месяцы. Стоимость заказа при этом не меняется. Такие расчёты проходят через сервисы рассрочки, которые ещё называют BNPL — buy now, pay later, «купи сейчас, плати потом». В момент покупки вы ничего не платите или вносите только первую часть, а затем сервис автоматически списывает платежи с карты с определённым интервалом — например, раз в две недели, и...