


Что такое программа долгосрочных сбережений
Сколько добавляет государство. Софинансирование — до 36 тыс. рублей в год. Чтобы претендовать на поддержку, нужно внести за год не менее 2 тыс. рублей. Государство софинансирует сбережения в течение 10 лет после первого личного взноса. Слово «до» здесь важно: 36 тыс. рублей — верхний предел; минимальный взнос открывает возможность получить поддержку, но не гарантирует максимальную сумму.
Что даёт налоговый вычет. Для вычета учитываются взносы до 400 тыс. рублей в год. Банк России указывает максимальный возврат от 52 до 88 тыс. рублей ежегодно — в зависимости от ставки НДФЛ участника. Это не отдельная выплата всем участникам ПДС, а возврат налога для тех, кто его уплачивает; сам договор с фондом не гарантирует возврат в указанном размере.
Когда можно получать сбережения. За ежемесячными выплатами можно обратиться после 15 лет действия договора либо по достижении 55 лет для женщин и 60 лет для мужчин — ждать выполнения обоих условий не нужно. На выбор предлагаются пожизненные выплаты или выплаты на срок не менее 10 лет; договор может предусматривать и другие варианты — например, выплаты на меньший срок или всю сумму сразу. Конкретный вариант зависит от договора и применимых правил.
Когда деньги доступны досрочно. В особых жизненных ситуациях можно получить до 100% сформированных сбережений без потери налоговых льгот и софинансирования — среди примеров Банк России называет дорогостоящее лечение и потерю кормильца. Это примеры, а не полный перечень; переносить такое правило на любое досрочное снятие нельзя.
Как защищены деньги при банкротстве фонда. До назначения периодических выплат Агентство по страхованию вкладов гарантирует сохранность средств с инвестиционным доходом в пределах 2,8 млн рублей, если НПФ обанкротится. Это базовый предел гарантии для указанного этапа, а не правило для всех стадий участия.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Повторно получить ипотечные каникулы по одному и тому же кредиту обычно нельзя. Исключение предусмотрено для заёмщика, который жил в помещении в зоне чрезвычайной ситуации. Но одного этого обстоятельства недостаточно: нужно выполнить и другие условия. Ипотечные каникулы позволяют на время приостановить платежи или уменьшить их размер.
Честно говоря, когда я оплачивал автошколу, мысли о налоговом вычете даже не приходили в голову. Заплатил 31 тысячу рублей, отучился, получил права и забыл. А потом знакомый в разговоре обмолвился, что вернул за автошколу несколько тысяч. Я сначала не поверил: разве можно вернуть деньги за то, чему тебя научили? Оказалось, можно, и я полез разбираться.

Всем привет👋
Подписан закон, который меняет правила игры вокруг банковской тайны. Теперь кредитные организации могут передавать обработку данных клиентов сторонним ИТ-компаниям. И ключевой момент: спрашивать разрешения у самого клиента для этого больше не требуется. Достаточно, чтобы подрядчик соответствовал требованиям, прописанным в законе.
С 1 марта 2026 года сроки по ЖКУ единые для всей страны: квитанцию обязаны доставить до 5-го числа, оплатить её нужно до 15-го. Первые 30 дней просрочки пеней нет, с 31-го дня — 1/300 ставки ЦБ в день, с 91-го — 1/130. Сейчас пени считают от льготных 9,5%, а не от действующих 14%, но это правило установлено только до 1 января 2027 года, и о продлении пока не объявляли.
«Пап, купи робуксы» — с этой фразы у многих родителей начинается квест. Российская карта в игровом магазине не проходит, знакомые советуют посредников, а в поиске первыми выпадают сайты с «бесплатной игровой валютой», где ребёнка ждут ради его аккаунта.
Каждый месяц, открывая квитанцию за коммуналку, я хваталась за сердце. Казалось, что суммы растут быстрее, чем я успеваю зарабатывать. Особенно обидно было смотреть на графу «вода». Долгое время мы с семьей жили без счетчиков и платили по нормативу. И вот в один прекрасный момент я решила разобраться, куда утекают мои кровные, и поставить счетчики. Спойлер: это было лучшее финансовое решение за год.
Когда российская карта перестаёт работать за рубежом, следующий вопрос — какую заводить взамен. Виртуальная и пластиковая карта решают разные задачи и не заменяют друг друга.
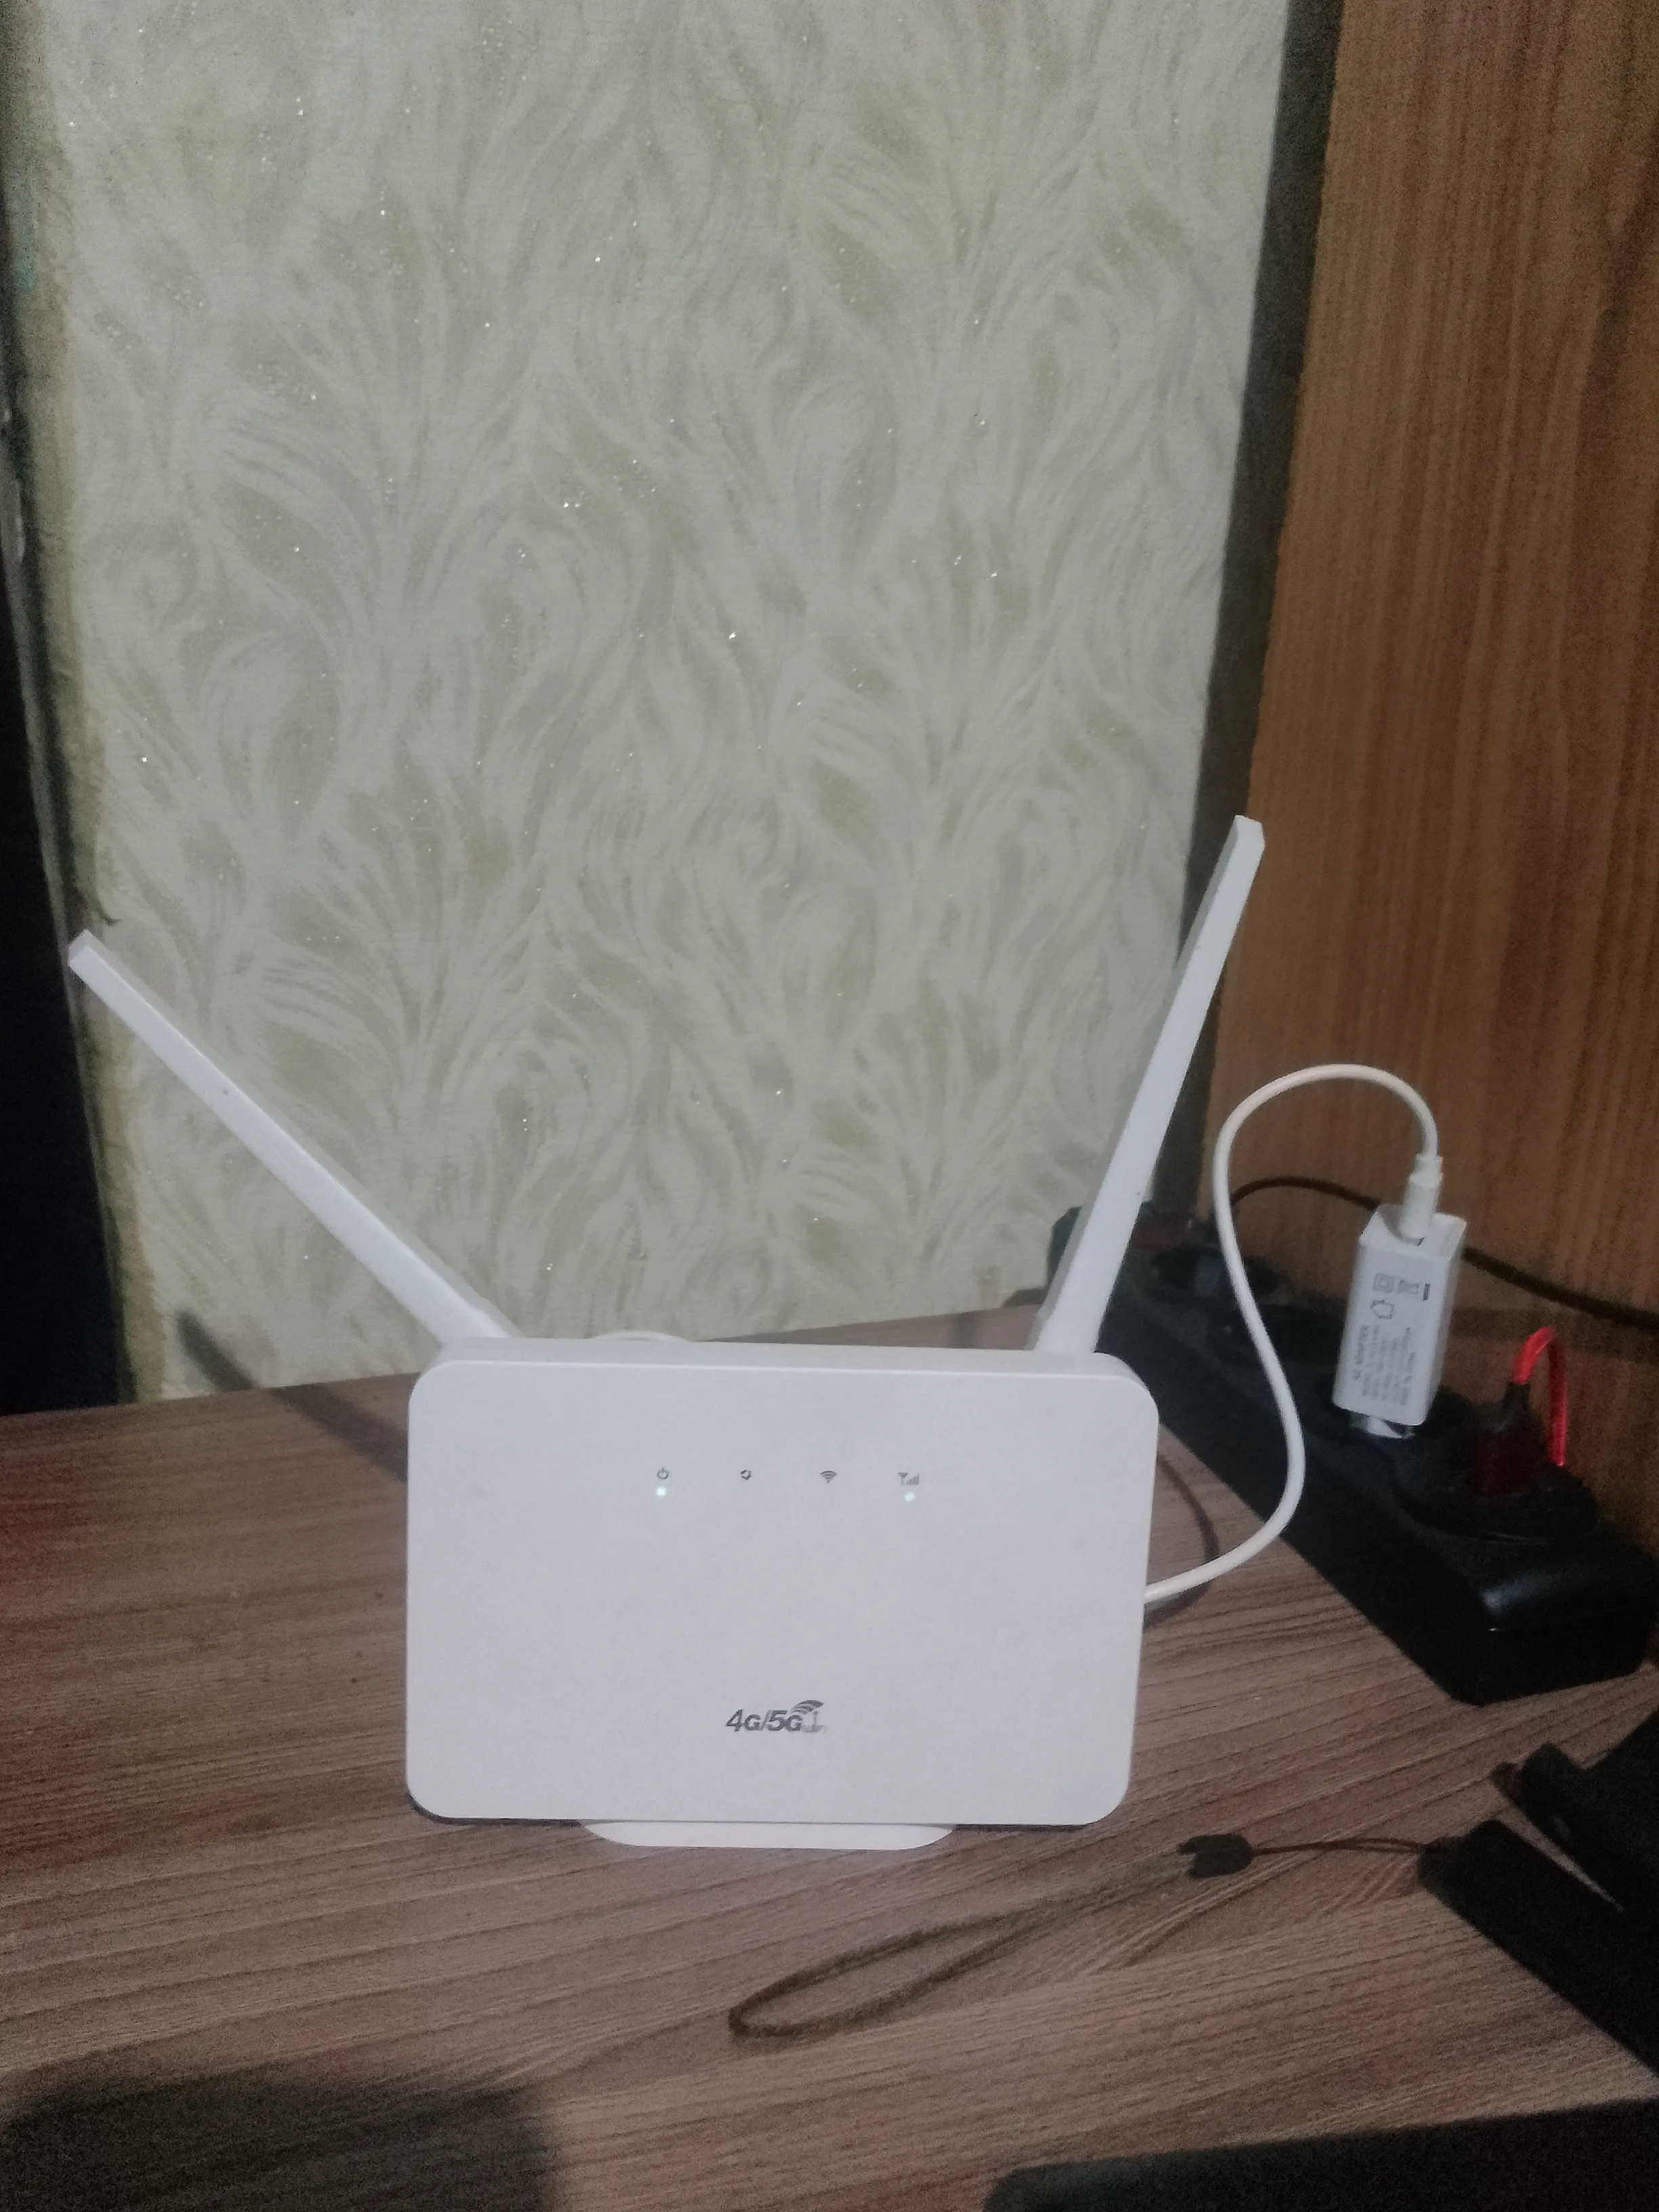
Вечером после трудового рабочего дня хочется немного отдохнуть и отвлечься от будничной рутины, по телевизору редко когда что то интересное найдешь. Сидим в основном в интернете:просматриваем то, что каждому по душе. Я листаю рецепты и подборки уютных идей для дома, разные схемы вязания;муж помешан на машинах(но ездить за рулем нельзя) ;иногда просто листаем короткие видео, слушаем разные песни, чтобы немного сбросить напряжение после насыщенного дня. Раньше на интернет уходила тысяча и более...

Как пишет «РБК», согласно опросу Superjob, после выхода на пенсию 26% респондентов рассчитывают в основном на работу или подработку, ещё 26% — на государственные выплаты. На личные накопления ориентируются 15%, на негосударственные пенсионные фонды только 3%, на помощь детей — 1%. Затруднились ответить 22%, выбрали другие варианты 7%.