


Лимит исчерпан: ОСАГО больше не покрывает ремонт
Каждый десятый заявленный убыток по ОСАГО в 2026 году упирается в глухую стену максимального лимита в 400 000 рублей.
То, что еще пять лет назад считалось тотальной гибелью автомобиля, сегодня - лишь стоимость замены бампера, оптики и пары датчиков на среднестатистическом китайском кроссовере. Банальное ДТП на перекрестке превращается в финансовую катастрофу для виновника, который искренне верил, что полис защитит его кошелек. Разбираем макроэкономику и юридическую механику системы: как формируются цены в справочниках РСА, почему потерпевшие массово идут в суды, и к чему приведет новая реформа тарифов от Центробанка, маскирующая системный кризис отрасли.
Как работают новые справочники РСА
Главный конфликт на рынке автострахования заложен в самой механике оценки ущерба. Страховые компании никогда не платят по реальным чекам из дилерского автосервиса. Все расчеты производятся строго по Единой методике ЦБ РФ, которая опирается на официальные базы данных Российского союза автостраховщиков.
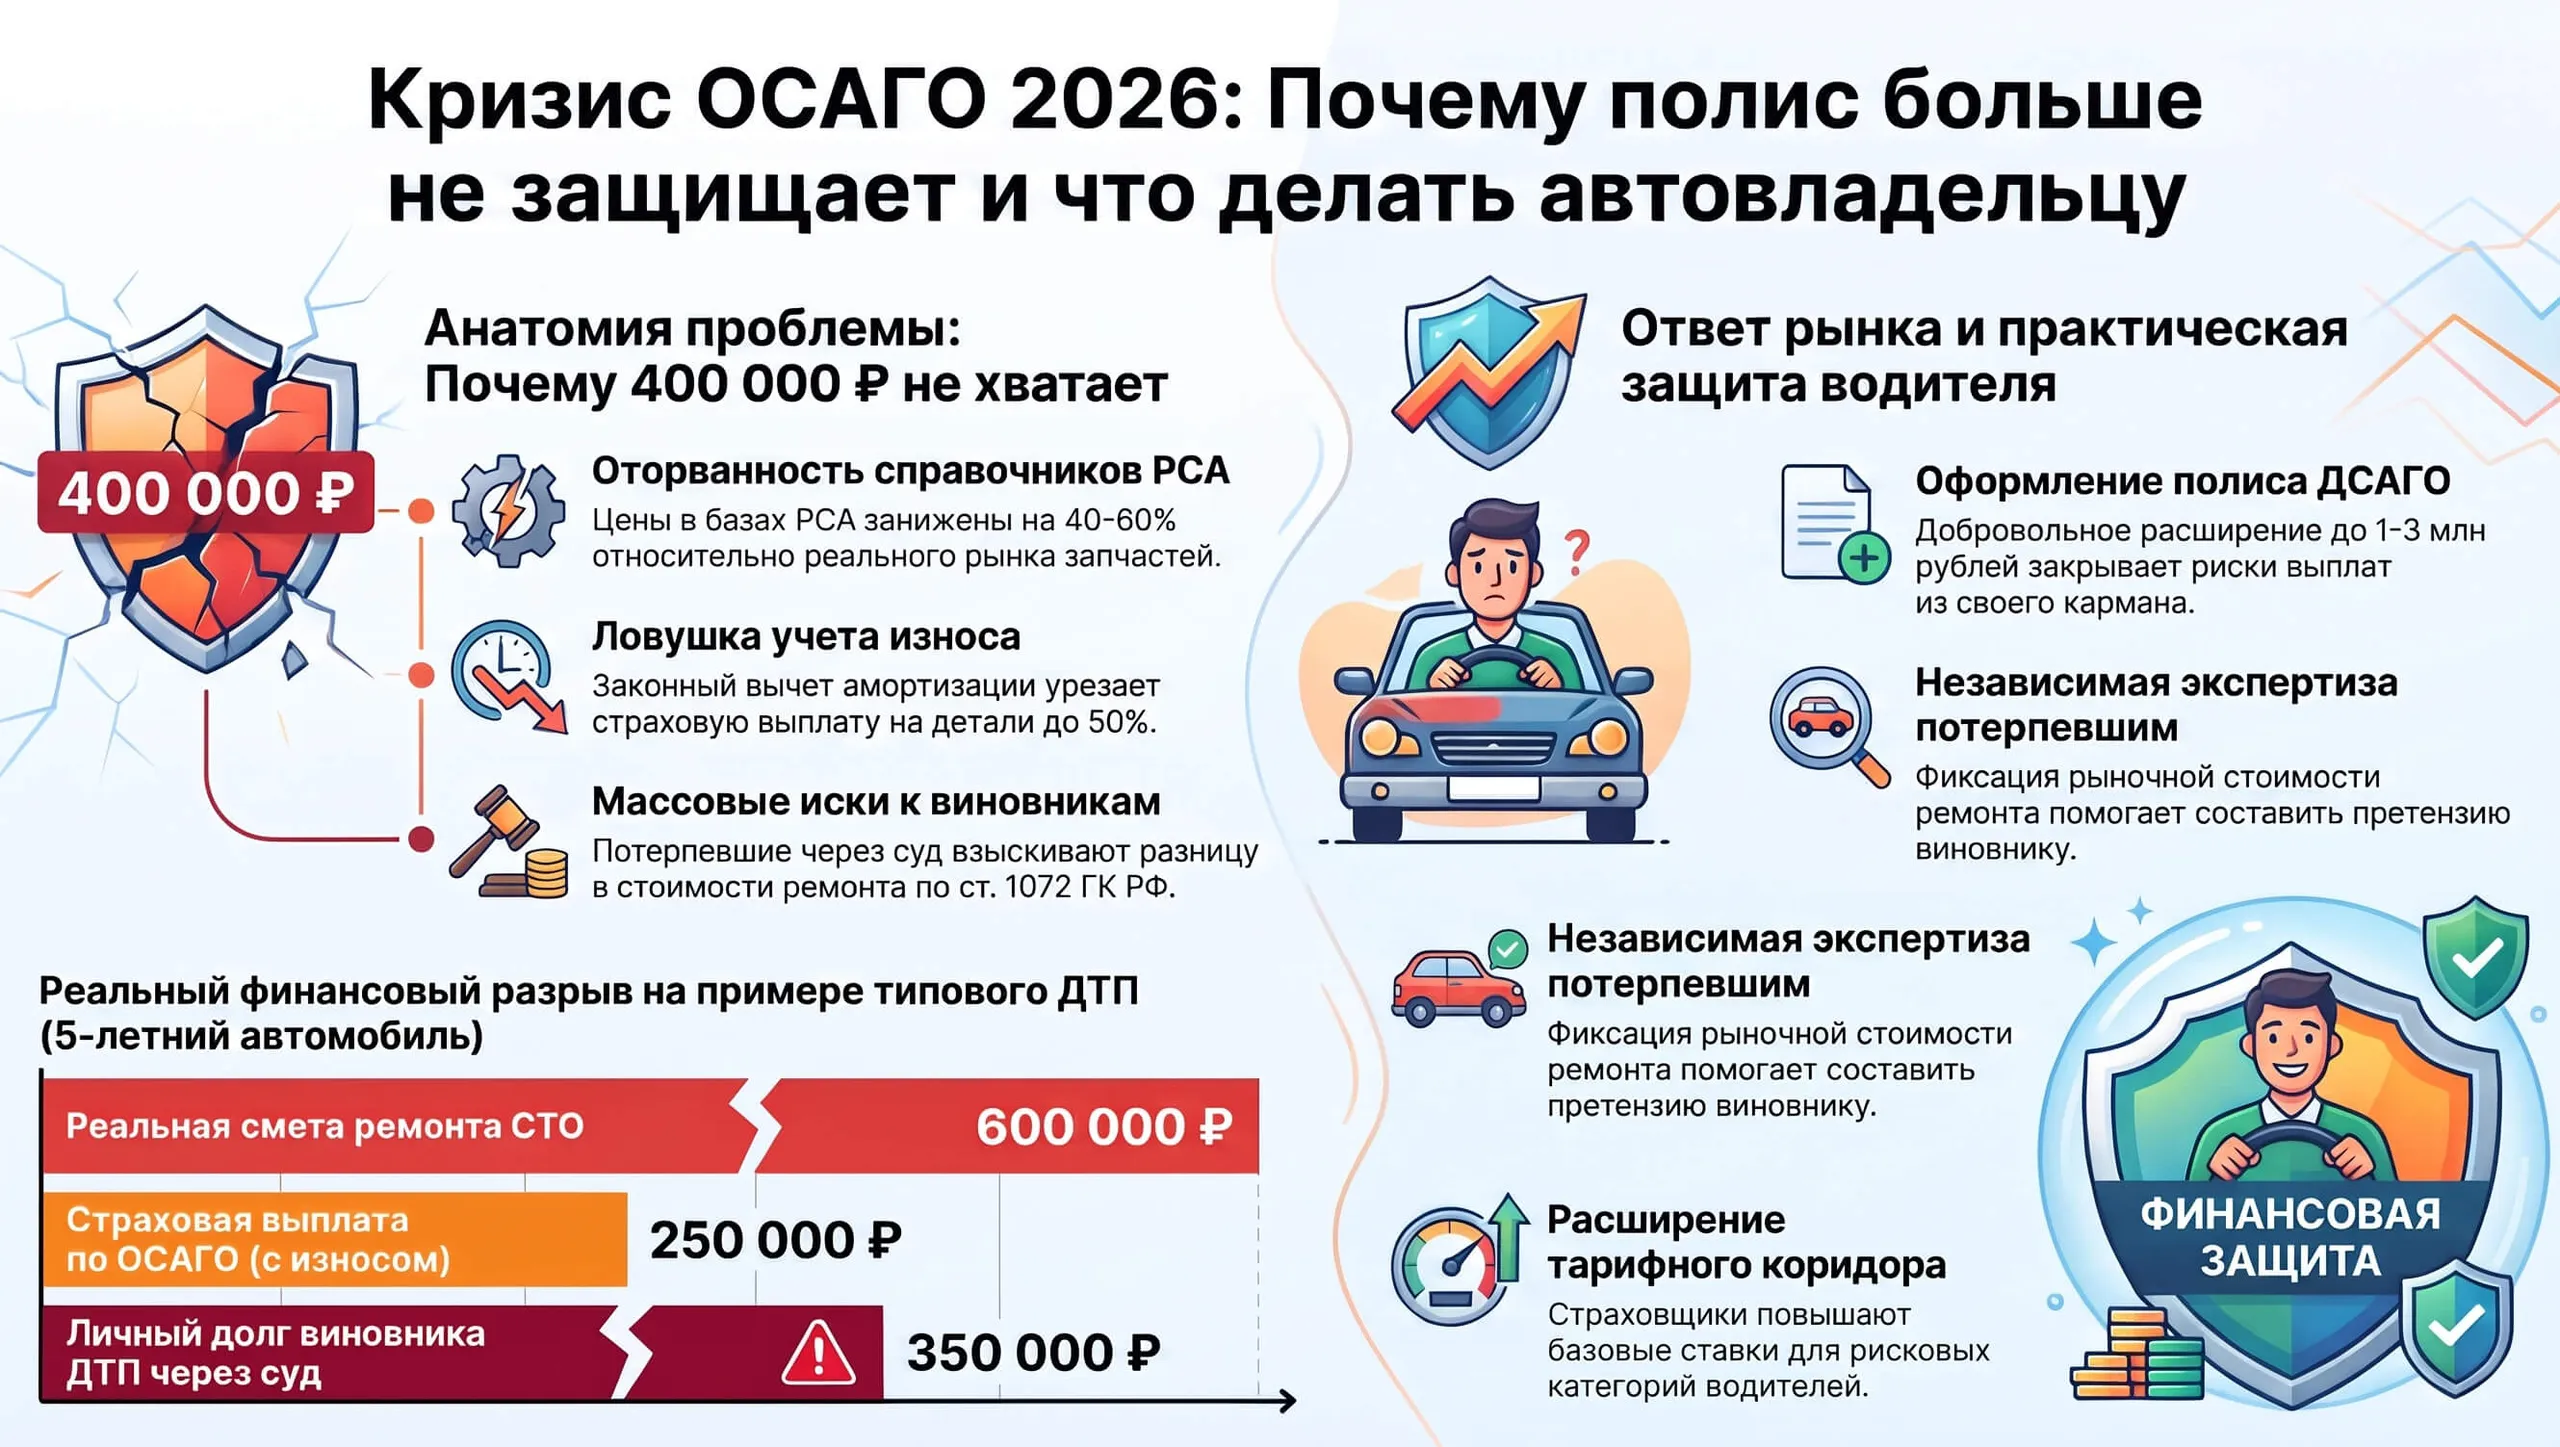
Проблема заключается в том, что алгоритмы формирования этих баз безнадежно оторваны от реальности сломанной логистики и инфляции. Парсинг цен часто учитывает откровенно «серые» аналоги из ОАЭ или запчасти сомнительного качества с заявленным сроком доставки в 60-90 дней. Поставщик может выгрузить в базу виртуальный прайс-лист детали, которой физически нет в России. В результате актуальные справочники запчастей РСА 2026 показывают стоимость светодиодной фары в 40 000 рублей, тогда как ее реальная стоимость восстановительного ремонта в сервисе с наличием детали на складе составляет 120 000 рублей. Разрыв между виртуальной экономикой РСА и реальным рынком запчастей достигает 40-60%.
Мёртвый лимит в 400 000 рублей
Даже если в справочнике указана более-менее адекватная цена, в дело вступает амортизация. Согласно закону, выплата с учетом износа может легально срезать до 50% от стоимости подлежащих замене деталей, в зависимости от возраста и пробега транспортного средства.
Математика ДТП (Расчет убытка):
- Вводные: ДТП с участием 5-летнего автомобиля. Виновник застрахован по ОСАГО.
- Реальная смета СТО: 600 000 руб. (запчасти + работа).
- Расчет по Единой методике РСА (без износа): 480 000 руб.
- Расчет РСА с удержанием 50% износа на детали: 250 000 руб.
- Итог: Страховая выплачивает потерпевшему 250 000 руб.
Базовый лимит выплат по ОСАГО, жестко зафиксированный на уровне 400 тысяч рублей еще в 2014 году, в реалиях 2026 года абсолютно мертв. Он не учитывает ни последствия параллельного импорта, ни накопленную за 12 лет инфляцию, ни кратный рост стоимости нормо-часа. Особенно остро эта проблема выглядит на фоне зарубежного опыта. Например, в странах Евросоюза лимиты выплат исчисляются миллионами евро или вовсе не имеют потолка, надежно защищая виновника ДТП от банкротства, а в США тариф жестко привязан к кредитному рейтингу водителя. В России же 400 тысяч рублей сегодня — это часто лишь половина от реальной сметы автосервиса.
Кто оплачивает банкет?
Что происходит дальше? Если страховая мало заплатила по ОСАГО, потерпевший не остается у разбитого корыта. Постановления Конституционного суда РФ сформировали однозначную правовую практику: законное право потерпевшего — получить полное возмещение ущерба.
В 2026 году сформировалась массовая тенденция: потерпевшие идут к независимым экспертам, считают стоимость ремонта по рыночным ценам без учета износа и запускают взыскание разницы с виновника ДТП в гражданском порядке. Основанием служит ст. 1072 ГК РФ (Возмещение вреда лицом, застраховавшим свою ответственность). В нашем примере из блока выше виновник получит иск на 350 000 рублей (600 000 реального ремонта минус 250 000 выплаты страховой). ОСАГО больше не является щитом от финансовых претензий. Полис лишь дает небольшую скидку на долг, который виновнику придется гасить из собственного кармана.
Страховщики хотят расширение тарифного коридора
Страховой бизнес фиксирует резкий рост убыточности ОСАГО: стоимость металла, пластика, лакокрасочных материалов и работы механиков растёт двузначными темпами. Платить больше в рамках старых тарифов страховщики математически не могут.
Инициатива регулятора и рынка — очередное расширение тарифного коридора ОСАГО. Что это означает на практике? Базовая ставка для «токсичных» сегментов (такси, каршеринг, молодые водители, клиенты с плохой историей ДТП) взлетит вверх. Это скрытое, но неизбежное подорожание полисов ОСАГО.
Скрытый смысл реформы: страховщики перекладывают инфляционные издержки на автовладельцев за счет индивидуализации тарифа. При этом сам лимит в 400 тысяч увеличивать до условного миллиона никто не торопится, так как это потребовало бы кратного роста цены полиса для всех водителей без исключения, что вызвало бы социальный взрыв.
Что делать автовладельцам прямо сейчас
В условиях системного кризиса ОСАГО спасение утопающих становится делом рук самих утопающих. Прагматичный подход требует двух действий:
Для защиты при виновности: Обязательно докупать полисы добровольного расширения (ДСАГО) с лимитом покрытия от 1 000 000 до 3 000 000 рублей. Это единственный способ закрыть разницу между лимитом ОСАГО и реальным ущербом чужого авто.
Для защиты при статусе потерпевшего: Если в вас въехали, не ограничивайтесь ожиданием выплаты по Единой методике. После обращения в страховую компанию привлекайте независимую экспертизу для фиксации реальной рыночной стоимости ремонта. Как только страховщик перечислит свою часть (с учетом износа), готовьте досудебную претензию напрямую виновнику ДТП на взыскание оставшейся разницы.

Перед ипотекой полезно прикинуть, каким будет ежемесячный платеж. Рассчитать его можно в ипотечном калькуляторе Банки.ру — а заодно проверить свои знания и получить банкимани.
Спасибо всем, кто посчитал платеж! Правильный ответ — 77 166 рублей в месяц.

«Ингосстрах», один из лидеров рынка страхования в России, представил подборку необычных происшествий, произошедших с застрахованными путешественниками.
Участники программы лояльности «Х5 Клуб» теперь могут оплатить до 99% стоимости первого месяца страхования квартиры накопленными баллами. При оформлении программы с ежемесячной оплатой баллы позволяют снизить стоимость первого месяца до 1 рубля.
«Ингосстрах», один из лидеров рынка страхования в России, представил статистику страховых случаев с китайскими автомобилями по каско и ОСАГО с начала 2026 года.
«АльфаСтрахование» выплатила свинокомплексу «Устьволмский» более 303 млн руб. за гибель свиней вследствие заболевания и финансовые убытки, вызванные перерывом в производстве.
«АльфаСтрахование» запустила страхование исполнителей «Татани» – онлайн-сервиса бытовых услуг, который помогает находить помощников для решения повседневных задач. Страховая защита действует при выполнении заказов и включает гражданскую ответственность исполнителей, а также страхование от несчастных случаев. Теперь все заказы на сервисе автоматически застрахованы.
КБМ (коэффициент бонус-малус) показывает, насколько часто водитель становился виновником аварий и страховые компании выплачивали пострадавшим возмещение. Эти сведения хранятся в базе данных Национальной страховой информационной системы (НСИС), и именно оттуда страховщики должны брать данные при оформлении полисов.

На XII Форуме лидеров страхового рынка по традиции состоялось награждение компаний, добившихся выдающихся результатов в разных направлениях деятельности. Экспертное жюри высоко оценило СК «Росгосстрах Жизнь»: компания получила диплом за вклад в развитие культуры регулярных накоплений.
Спасибо всем, кто участвовал в нашей викторине и каждый день проверял свою финансовую бдительность. Пора разобрать сообщения и объявления и узнать, какие были опасными, а каких не стоит бояться.


Спасибо за увлекательные конкурсы! Всех призеров поздравляю!
«АльфаСтрахование» выплатила 35 млн руб. за термочувствительный груз, который стал непригодным в результате нарушения температурного режима при перевозке.
«Ингосстрах» стал лауреатом премии Агентства страховых новостей «Лидеры страхового рынка» с проектом IngoRead — собственной разработкой компании на основе технологий искусственного интеллекта. Награждение состоялось 29 октября в Москве в рамках XII форума лидеров страхового рынка.
Масштабные наводнения на Урале и в Сибири, а также регулярные лесные пожары сезонов 2024–2026 годов пробили гигантские финансовые дыры в региональных бюджетах. Суммы ущерба исчисляются сотнями миллиардов рублей, и экономическая реальность такова: государство больше не готово выступать бесплатным страховщиком по умолчанию.

Почти для любого ВНЖ нужна медицинская страховка. Её просят при подаче документов, при продлении, иногда при въезде. И почти всегда разговор о страховке сводится к выбору компании, хотя на деле проблемы чаще возникают с деньгами: как оплатить полис из-за границы, чем подтвердить оплату, что делать при возврате и как не пропустить момент, когда покрытие закончилось. Собрала то, на что я сама смотрю и о чём советую подумать заранее.
Генеральный директор СК «Росгосстрах Жизнь» Валерий Смирнов принял участие в ежегодном XII Форуме лидеров страхового рынка. В ходе деловой дискуссии эксперты обсудили ключевые вызовы и перспективы отрасли, внедрение искусственного интеллекта и цифровизацию страховых услуг.