


Карта как арт‑объект: почему банки выпускают светящиеся юбилейные карты
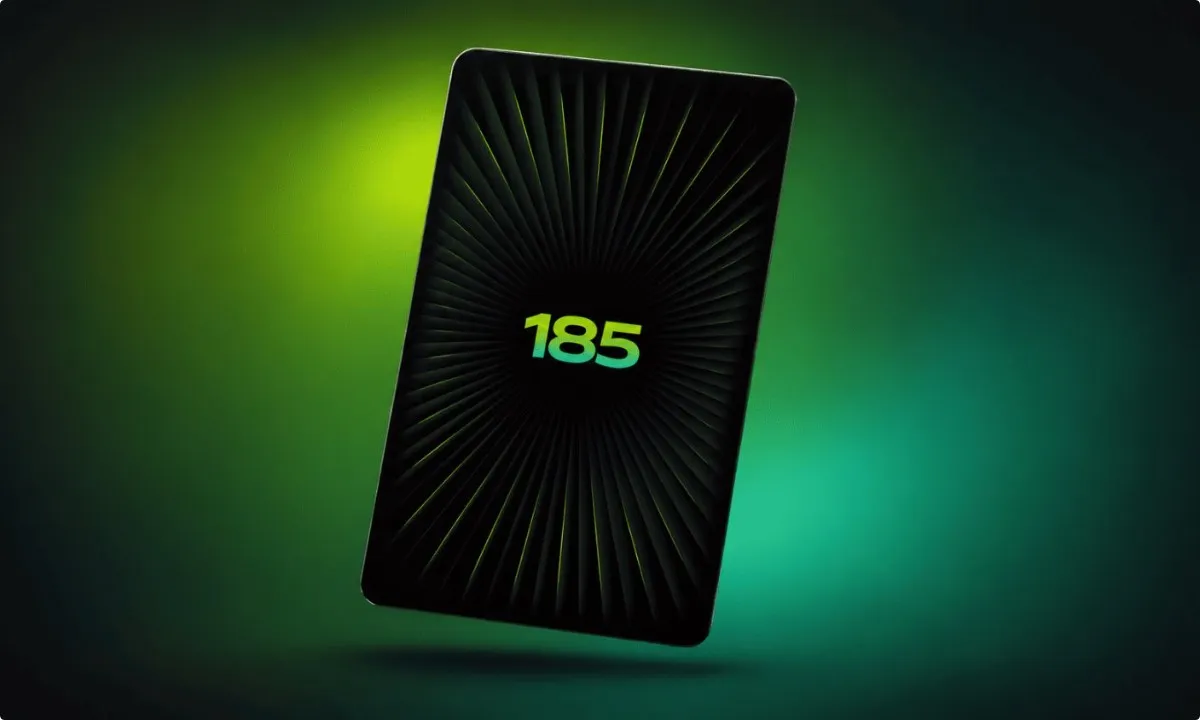
Банковская карта давно перестала быть просто куском пластика с номером. В 2026 году она всё чаще становится предметом коллекционирования, поводом для фото в соцсетях и даже способом прикоснуться к истории. Яркий пример - юбилейная кредитная карта, выпущенная к 185‑летию одного из старейших банков страны: с светящимся числом «185» в центре, ограниченным тиражом и жёсткими сроками заказа. За красивым дизайном, впрочем, стоят вполне обычные финансовые условия - и об этом стоит помнить.
Что особенного в юбилейной карте
Светящееся число «185» - главная фишка. В центре карты размещено число, которое загорается при бесконтактной оплате и при использовании банкоматов с NFC‑модулем. Карта не просто выглядит празднично - она взаимодействует с окружающим миром и реагирует на действия владельца. Это редкий случай, когда платёжный инструмент получает по‑настоящему «живой» дизайн, а не просто другую картинку на лицевой стороне.
Ограниченный тираж и жёсткие сроки. Заказать карту в лимитированном оформлении можно было только с 5 по 8 ноября. Для этого требовалось либо оформить новую именную карту, либо заказать перевыпуск действующей - праздничный дизайн присваивался автоматически.
Это не сувенир, а полноценный продукт. Несмотря на юбилейный внешний вид, карта сохраняет все функции стандартной: тот же льготный период, те же ставки и комиссии. Отличается только оформление - платёжные характеристики остаются неизменными.
Почему банки идут на такие эксперименты
Эмоциональная связь с брендом. Когда карта приурочена к событию, она перестаёт быть обезличенным продуктом. Человек чувствует причастность к истории - пусть даже речь идёт об истории банка. А лояльность, как показывает практика, растёт не только от процентов и кешбэка, но и от эмоций: приятные мелочи создают привязанность сильнее, чем таблицы тарифов.
Вирусный эффект. Необычная карта вызывает желание показать её друзьям. Люди фотографируют её, делятся в соцсетях, обсуждают в комментариях. Для банка это бесплатная реклама, которая нередко работает лучше платных кампаний: живые отзывы и «завистливые» комментарии распространяются сами.
Удержание клиента в экосистеме. Если у человека уже есть карта этого банка, он может заказать перевыпуск ради дизайна. Формально это не меняет условий, но фактически укрепляет связь: клиент остаётся в банке, продолжает пользоваться продуктами и меньше задумывается о переходе к конкуренту. Юбилейный выпуск - это способ напомнить о себе и закрепить отношения без изменения тарифной политики.
Как это выглядит на практике: что стоит учитывать
Дизайн не меняет условия. Красивая карта - всё равно финансовый инструмент. Процентная ставка, льготный период, комиссии за обслуживание и снятие наличных остаются теми же, что и у стандартного продукта. Прежде чем заказывать юбилейную версию, полезно сверить условия с обычной картой - сюрпризов быть не должно, но проверить не помешает. Лимитированный тираж создаёт ажиотаж. Ограниченные сроки и тиражи подстёгивают интерес - это классический маркетинговый приём. Если карта нужна только для коллекции, а пользоваться ею не планируется, стоит трезво оценить: платёжный инструмент с годовым обслуживанием, который лежит в ящике, может оказаться лишней статьёй расходов. Это тренд, а не разовая акция. Всё больше банков выпускают карты с необычным дизайном: ретро‑стиль, коллаборации с брендами, светящиеся и тактильные элементы, карты‑«мемориалы». Карта постепенно становится не только средством оплаты, но и способом самовыражения - почти как наручные часы или чехол для телефона.
Практический ориентир: стоит ли заказывать лимитированную карту
Полезные вопросы перед оформлением:
- Буду ли я ей пользоваться? Если карта останется «полкой» - выгода сомнительна, особенно при платном обслуживании.
- Совпадают ли условия со стандартной картой? Проверьте ставку, льготный период, комиссии за обслуживание и дополнительные сервисы.
- Что с перевыпуском? Если вы перевыпускаете действующую карту, убедитесь, что не привязаны к неудобному тарифу или пакету услуг.
- Есть ли платные опции «по умолчанию»? Иногда к премиальным дизайнам подключают подписки и пакеты, которые потом нужно отдельно отключать.
Если ответы устраивают - юбилейная карта может стать и приятной вещицей, и рабочим инструментом. Если нет -лучше просто полюбоваться на чужие фото в соцсетях.

Конкурс завершен — пора узнать, какие факты о распродажах оказались правдой, а какие мифом. В разборе — советы, которые пригодятся уже сегодня и на следующих распродажах сезона.

Финальный факт конкурса! Ответы принимаются до 10 ноября, 23:59 мск. Первый факт — в стартовом посте, второй — в отдельном посте.



В этом месяце я решила участвовать активно в акциях от партнёров Совкомбанка, подключив подписку Халва Десятка.


В течение последнего месяца я постоянно мониторил на разных площадках покупную цену и условия приобретения дорогостоящего смартфона.

В приложение Альфа - Банка сегодня появилось предложение оплачивать мобильную связь на любые суммы. Оплатить платеж надо через мобильное приложение Альфа Банк в разделе "Платежи".


Банк России готовит реформу, которая затронет всех, кто берёт кредиты. Новые правила прописаны в «Обзоре банковского регулирования за третий квартал 2026 года» и заработают в первом квартале 2027-го. Изменения касаются трёх вещей: того, как банки подтверждают доход, как относится к реструктуризации и какие схемы кредитования попадут под ограничения. Разбираю по порядку.

Мировой финансовый рынок закончил неделю в напряжении. 5 ноября американские индексы показали сильнейшее падение с апреля 2025 года, а Банк Англии неожиданно поднял ключевую ставку - впервые с августа 2023-го. На первый взгляд, это разные истории: в США рынок тряхнуло из‑за политики, в Британии - из‑за инфляции. Но вместе эти события рисуют общую картину, которую инвесторам нельзя игнорировать.

С 1 по 30 ноября получайте кешбэк 10% за оплату налогов в нашем приложении или интернет-банке.
11 ноября пройдет одна из крупнейших распродаж года, когда особенно сложно удержаться от соблазна купить что-нибудь по выгодной цене. Но действительно ли все предложения так хороши, как кажутся?
Перевод на банковскую карту от друга, возврат долга или деньги за проданный товар — внешне все эти операции выглядят одинаково, но для налоговой между ними есть принципиальная разница.
Цифровой рубль — третья форма рубля наряду с наличными и деньгами на карте. С 1 сентября 2026 года кошелёк можно открыть в приложении крупного банка, операции для граждан бесплатные, а пополнять его со своих счетов можно на 300 000 ₽ в месяц. Но проценты и кешбэк на цифровые рубли не начисляются, поэтому копить в них невыгодно.
Если банк приостановил перевод, у вас есть сутки, чтобы подтвердить его или повторить, — тогда банк обязан деньги отправить. Если получатель числится в базе мошенников ЦБ, перевод уйдёт только после двухдневного «охлаждения». Если заблокировали карту и онлайн-банк, деньги остаются на счёте: их можно получить в отделении по паспорту, а попадание в базу оспаривается через банк или ЦБ. Отказ по закону о «грязных» деньгах (115-ФЗ) снимают документами и жалобой в межведомственную комиссию при ЦБ.
Получатели единого пособия, социального контракта и соцдоплаты к пенсии могут открыть через Госуслуги социальный вклад до 50 000 ₽. Ставка равна максимальной ставке банка по вкладам до года, пополнять и снимать можно в любой момент без потери процентов. Есть и социальный счёт: процент на остаток не меньше половины ключевой ставки и бесплатные переводы до 20 000 ₽ в месяц. Сейчас это обязаны делать только системно значимые банки, с 1 января 2027 года — все. Банки просят отсрочку до 2028–2031...
ГПБ повышает % ставки по НС с 10.11 : на минимальный остаток - 14, 5% , на ежедневный остаток- 13%.
Российские банки за девять месяцев 2026 года заработали 3,7 триллиона рублей чистой прибыли - столько же, сколько за весь 2025 год. По прогнозу регулятора, по итогам года результат может достичь 3,9-4,4 триллиона и побить рекорд 2024-го. Эти цифры выглядят внушительно и создают картину устойчивого роста. Но есть и другая сторона: объём проблемных корпоративных кредитов, под которые банки не создали резервов, достиг 7,2 триллиона рублей. Именно эта строчка заставляет смотреть на успех иначе - и...