


Не сбой, а система: почему банковские приложения падают и где искать выход
Сегодня клиенты озон банка столкнулись с массовым сбоем: по данным сервисов мониторинга, за сутки поступило более 42 тысяч жалоб. На пике 91% всех обращений был связан именно с этим банком. Днём приложение не открывалось, платежи не проходили, баланс не отображался. К вечеру банк сообщил, что проблему устранили и сервисы работают в обычном режиме. Но сам инцидент - не случайная поломка, а сигнал о том, как устроен современный цифровой банкинг.
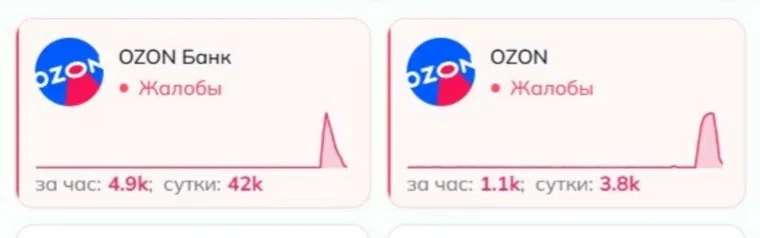
Что именно произошло
Сбой затронул ключевые функции: клиенты не могли войти в личный кабинет, провести оплату или перевести деньги. В пиковые часы количество жалоб превышало 30 тысяч в час. Это не единичный эпизод, а повторяющаяся история для цифровых банков, у которых нет физических отделений - когда приложение недоступно, клиент остаётся без любого способа управления деньгами. Официальная причина не называется. Банк подтвердил факт технических трудностей и сообщил об их устранении, но детали инцидента не раскрываются. Однако масштаб говорит сам за себя: проблема была на стороне инфраструктуры, а не у отдельных пользователей.
Почему это важно для рынка
- Доверие к цифровым банкам. Пока приложение работает, всё удобно. Когда оно падает, человек фактически отрезан от своих денег: не может ни проверить баланс, ни оплатить услугу, ни перевести средства. Для банка без отделений это прямой удар по репутации. Один сбой клиенты готовы простить. Но повторяющиеся инциденты постепенно разрушают доверие - а именно оно является главным активом цифрового банка.
- Концентрация рисков в одной точке отказа. Чем больше процессов завязано на одно приложение, тем чувствительнее любой сбой. Клиент не может ни перевести деньги, ни подтвердить операцию, ни даже посмотреть остаток. Всё зависит от единственного канала — и это системная уязвимость, а не разовая техническая проблема.
- Сбои - не изолированные случаи. Крупные инциденты в работе банковских приложений происходят регулярно, меняются только масштабы и названия банков. Каждый раз клиенты задают один и тот же вопрос: что делать, если деньги нужны срочно, а приложение не работает?
Что делать, если приложение недоступно
Не паниковать. Деньги не исчезают - они остаются на счетах, даже если интерфейс временно недоступен. Сбой не означает потерю средств, и панические действия только усложняют ситуацию.
Проверить альтернативные каналы. Веб‑версия личного кабинета, банкоматы, звонок в поддержку, СМС‑команды. Иногда сбой затрагивает только мобильное приложение, а другие способы доступа работают.
Не повторять операции. Если платёж не прошёл, не стоит отправлять его снова и снова. Когда система восстановится, это может привести к двойному списанию. Лучше дождаться официального сообщения банка о восстановлении сервисов и убедиться, что статус операции корректен.
Иметь резерв. Карта другого банка, небольшая сумма наличных, доступ к счёту через другого оператора. Это не паранойя, а базовая финансовая гигиена в мире, где всё завязано на технологии.
Не упустите момент
Сбои не отменяют цифровые банки. Они остаются удобными, быстрыми и выгодными. Проблема не в том, что приложения падают, - а в том, что клиент без запасного варианта оказывается беспомощным. Банки работают над устойчивостью. После каждого крупного инцидента проводятся проверки и обновляется инфраструктура. Но полностью исключить технические проблемы невозможно - это реальность цифрового мира, и учитывать её стоит заранее. Важно не хранить все яйца в одной корзине. Одна карта, один счёт, одно приложение - удобно, но рискованно. В ситуации, когда деньги нужны срочно, резервный вариант может оказаться важнее любого кешбэка.
Подводим заключение
Массовый сбой в банковском приложении - не катастрофа, но серьёзный сигнал. Для банка это повод ещё раз проверить инфраструктуру и продумать механизмы отказа: дополнительные каналы, резервные системы, прозрачную коммуникацию с клиентами. Для клиента - напоминание, что цифровые финансы удобны, но не застрахованы от технических проблем, а значит, стоит заранее иметь запасной план.


«Замуровали, демоны!» 😱🤦♀️ - именно эта фраза из любимой комедии пронеслась у меня в голове, когда я внезапно оказалась в местной цифровой «темнице».

1 ноября жители нашего города столкнулись с неприятным сюрпризом: новые квитанции по оплате ЖКХ показали значительное увеличение расходов. Особенно заметен резкий скачок платы за вывоз мусора.


Форумчане, доброго времени суток! Отложила вышивание крестиком, налила себе чаю и решила поведать вам об одном прелюбопытном преступлении, которое я раскрыла прямо у себя в ванном шкафчике.

Мы привыкли откладывать жизнь на потом. Сначала школа, потом институт, потом ипотека, вырастить ребенка, поставить его на ноги. Кажется, что пенсия — это где-то в другой галактике😄. Пока тебе 20 или к 30, слово «СФР» (Социальный фонд России) вызывает зевоту. Но недавно этот туман рассеялся, и я заглянул в систему изнутри. Поводом туда заглянуть стала моя мама. Человек, который честно отработал большую часть жизни. Не сидел на шее у государства, не прятал доходы, платил налоги. И вот наступил...

Я давний клиент оператора t-2 (ранее Tele2), пользуюсь их услугами почти всю свою сознательную жизнь. Мой тариф был уже довольно старым, архивным: 400 рублей в месяц за 10 ГБ трафика и 200 минут, но без SMS. К тому же, телефон был оформлен на мужа еще в далекие времена. И вот, в прошлом году, перед самым Новым годом, я получила неприятное уведомление от t-2: с января тариф удвоится и составит 800 рублей. Естественно, такое положение дел меня категорически не устраивало, и я начала...

Я с теле 2 уже 18 лет. Это целая эпоха. Помню свой первый кнопочный телефон. Он умел только звонить и слать СМС. Я и не думала, что связь станет такой большой частью моей жизни.
Согласно Указанию ЦБ № 1778-У для наличного расчёта допускаются банкноты без признаков подделки и без повреждений, а также с допустимыми повреждениями: загрязнения, изношенность, надрывы, потёртости, небольшие отверстия и проколы, посторонние надписи, пятна, оттиски штампов, утрата угла или края. Такие купюры остаются платёжным средством. Отказ продавца принять незначительно повреждённую банкноту считается необоснованным: магазин может быть оштрафован на сумму до 20 000 рублей, а при убытках...
Банкноты — не бумага в привычном смысле: иначе они быстро рвались бы. Большинство купюр изготавливают из специальной хлопковой основы, в которую для прочности добавляют льняные (как у долларов США) или синтетические волокна. Номиналы 100 ₽ служат около трёх лет, 5000 ₽ — около десяти. Некоторые страны перешли на полимерные банкноты: Англия с 2016 года, Канада с 2011-го, Австралия с 1980-х, Вьетнам с 2003-го, Мальдивы с 2015-го. Производство дороже, но срок службы больше: канадские купюры в 10...
Сам факт поднятия денег с земли не запрещён: правовые последствия связаны с тем, что происходит дальше. Найденные деньги, как и любая потерянная вещь, квалифицируются как «находка». Оставление её себе без попыток установить владельца может рассматриваться как присвоение (ст. 158 УК РФ). Санкция — от штрафа до 80 000 рублей до исправительных работ и лишения свободы до двух лет.
Практика обращения с находкой. В общественных местах — кафе, магазинах, транспорте — находка обычно передаётся...
Аккредитив — безналичная форма расчётов: банк по поручению покупателя платит продавцу не сразу, а после того, как тот подтвердит выполнение обязательств документами. Деньги резервируются в банке, продавец получает их только в обмен на подтверждающие бумаги. Банк — независимый посредник, поэтому аккредитив используют, когда стороны плохо знают друг друга.
Стороны. Покупатель, банк-эмитент, продавец, исполняющий банк.
Этапы. Покупатель подаёт заявление с суммой, сроком и перечнем документов. Банк...

Хочу поделиться с вами своим печальным опытом вступления в программу Пдс нпф "Сбербанк". Моя история перехода как я писала ещё в посте произошла ещё в 2016 году. Потом, спустя 9 лет случайно при обращении в офис сбербанка я выяснила, что вся накопительная пенсия без моего согласия была переведена в другой нпф"Будущее". Я все это время даже и не думала, что моя пенсия давно не в нпф Сбербанк. Новенкие заходите в гости и читайте. 🙌 При этом переходе я ещё и потеряла 5 тр...
При оформлении автокредита заемщикам нередко навязывают дополнительные услуги: сервисные договоры, программы помощи на дорогах, юридическое сопровождение, сертификаты и абонентское обслуживание. Стоимость таких услуг может достигать 200 000 рублей и даже больше.
Подписка — возмездная услуга, на неё распространяется закон «О защите прав потребителей»: отказаться можно в любой момент, оплатив только фактически понесённые расходы (ст. 32 ЗоЗПП, ст. 782 ГК РФ).
Это числовое значение от 1 до 999, которое бюро кредитных историй (БКИ) рассчитывает по кредитной истории. Чем выше балл, тем ниже риск по модели бюро. Единых границ «нормального» или «высокого» балла нет — смотреть нужно диапазон и пояснение в отчёте конкретного БКИ (Указание Банка России № 5970-У).
Мошенники меняют приёмы вслед за защитой: закрывается одна лазейка — они ищут другую. Помогают им нейросети, поддельные приложения и звонки, которые человек делает сам.