


Как я выбирал курс по личным финансам: три варианта и один вывод
Осенью я решил разобраться с бюджетом и инвестициями не через разрозненные статьи, а через курс. Смотрел три варианта: у крупной онлайн-школы, у банка и у независимого преподавателя.
Школа предлагала 12 модулей за 39 тыс. рублей с доступом на год, проверкой домашних заданий и тренажёром для расчёта бюджета. Банк — бесплатный курс из шести вебинаров, но только для своих клиентов и без обратной связи. Независимый преподаватель вёл небольшой курс за 12 тыс. рублей с живыми разборами раз в неделю и чатом, где отвечал на вопросы.
Я выбрал банк, потому что хотел сначала понять, надо ли мне это вообще. Прошёл шесть вебинаров, записался на инвестиционный продукт, но быстро понял, что базовых знаний не хватает: термины вроде «дивидендная доходность» и «ребалансировка» оставались туманом. Лекции давали общее представление, но не отвечали на конкретные вопросы — что делать с бюджетом, если доход плавает, и как оценивать риск.
Через месяц вернулся к платному курсу школы. Там были те же темы, но с практикой на тренажёре и разбором ошибок: я заполнял бюджет за прошлые месяцы, считал долговую нагрузку, собирал тестовый портфель. Проверка домашних заданий занимала пару дней, зато было видно, где именно я ошибаюсь.
В итоге потратил 39 тыс. рублей и три месяца, но закрыл пробелы, которые не смог закрыть бесплатно. Независимый преподаватель, к которому я в итоге не пошёл, оказался прав: в отзывах писали, что его курс — для тех, у кого уже есть база. Мне же на старте нужна была система, а не отдельные советы.
Главный вывод, который я сделал: бесплатный курс у банка — неплохой способ понять, интересна ли тема, но он не заменяет структурированного обучения. Платить за курс стоит тогда, когда есть конкретный запрос — например, научиться вести бюджет или разобраться в инвестициях, — а не «на всякий случай».


Вот и подходит к завершению первый год моего сотрудничества с Программой Долгосрочных Сбережений (ПДС). Заключил Договор со СберНПФ в январе 2026 г. В течение текущего года пополнял счёт по личным взносам и, на текущий период внёс сумму в 36 тыс. руб. для получения максимальной выплаты по софинансированию господдержкой ( + 36 тыс.) :


Профессиональные коллекторские организации стали заметными игроками на публичном долговом рынке: за 9 месяцев 2026 года они разместили облигаций на 15,8 млрд рублей, что вдвое больше, чем за аналогичный период прошлого года. Количество выпусков выросло с 10 до 24, а некоторые из них раскупались в течение одного торгового дня. Всё это лишь подтверждает интерес инвесторов к коллекторскому бизнесу.

Это решение принято для того, чтобы предоставить всем заинтересованным участникам дополнительное время для комфортной регистрации и аккредитации на платформе «Спутник ЦФА».


Цифровые финансовые активы (ЦФА) — это цифровые права, выпуск и учет которых осуществляются в информационной системе оператора, включенного в реестр Банка России. Они могут закреплять денежные требования и другие имущественные права. Доходность по таким инструментам обычно выше, чем по классическим депозитам, а ставка фиксируется на весь срок выпуска.


Мне уже 35 лет. Недавно я захотела проверить свой пенсионный стаж и количество накопленных баллов. Ведь всем интересно посчитать, сколько же примерно будет пенсия и сколько уже набрали пенсионных баллов. Сначала думала, что эта выписка формальность и все с ней будет в порядке на 100 %.

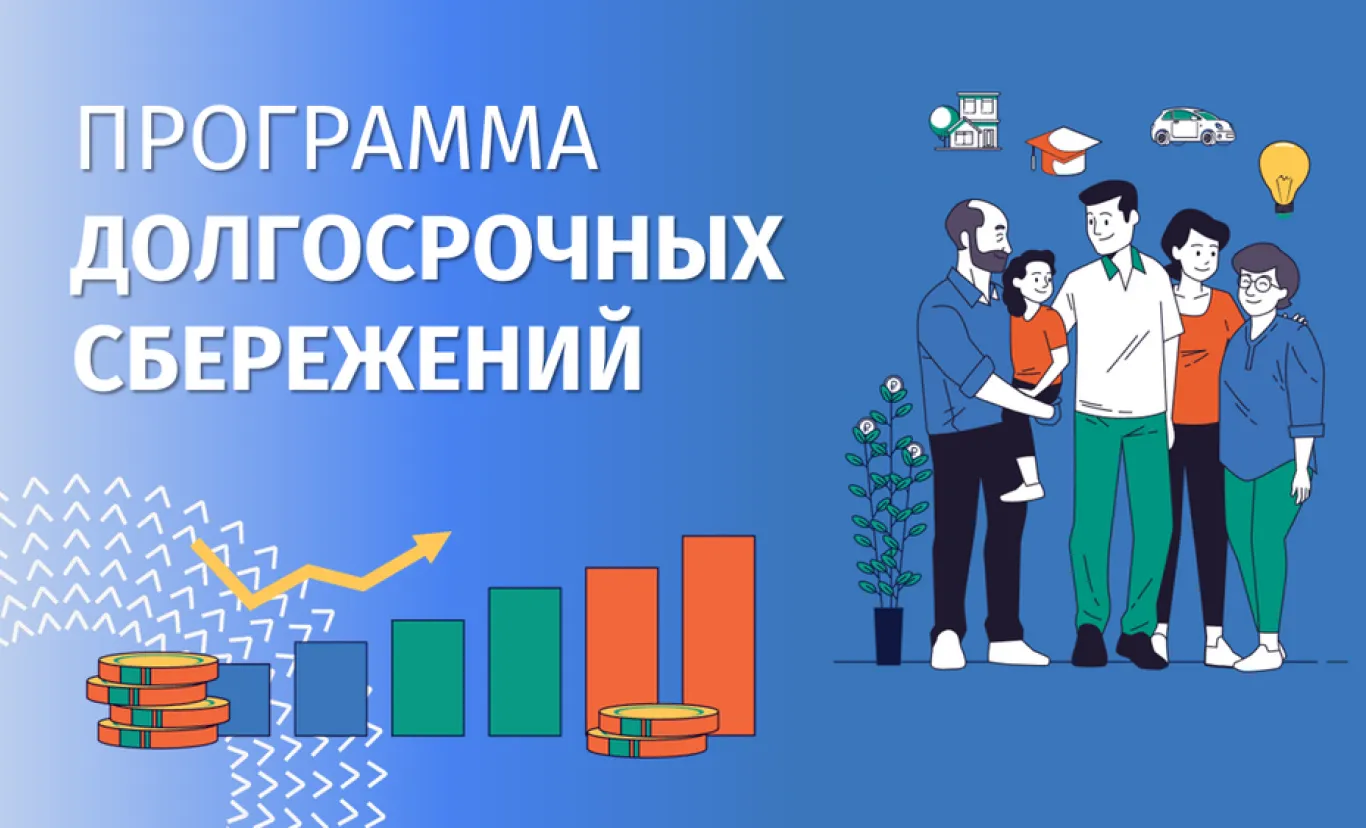
В прошлом году везде активно обсуждалась тема ПДС - актуальная для меня тема, и я всерьез задумалась о вступлении в эту программу.

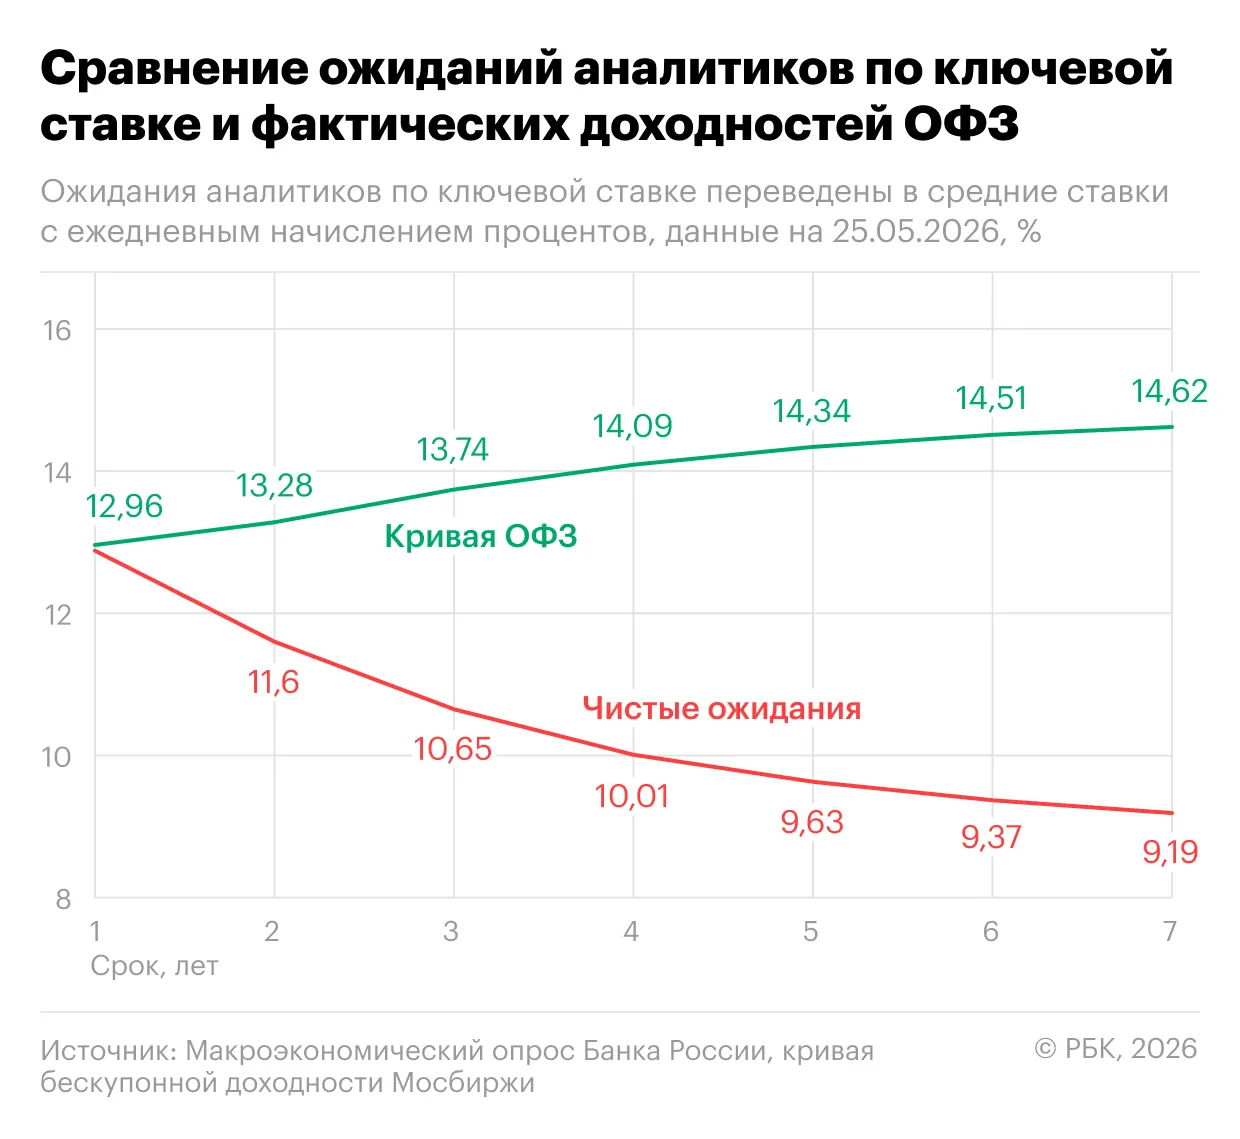
Пока рынок акций отвлекается на отдельные истории роста, в сегменте гособлигаций происходит нечто более фундаментальное. Доходности длинных ОФЗ поднялись до уровней, которые участники рынка называют исторически максимальными: по данным Банка России, бескупонная доходность гособлигаций со сроком погашения от пяти лет превысила 16,1% годовых. А на аукционе 28 октября Минфин разместил два выпуска со средневзвешенной доходностью выше 16,4%. При этом ключевая ставка - на паузе, и это главный...
30 июля 2026 года исполнился год с того момента, как я впервые пополнил брокерский счёт и купил первые акции. Тогда я перевёл 10 тыс. рублей и приобрёл 10 акций Сбербанка, одну акцию «Лукойла» и две «Роснефти». Забавно, что тогда акции Сбербанка торговались лотами по 10 штук — сейчас это кажется далёким прошлым.

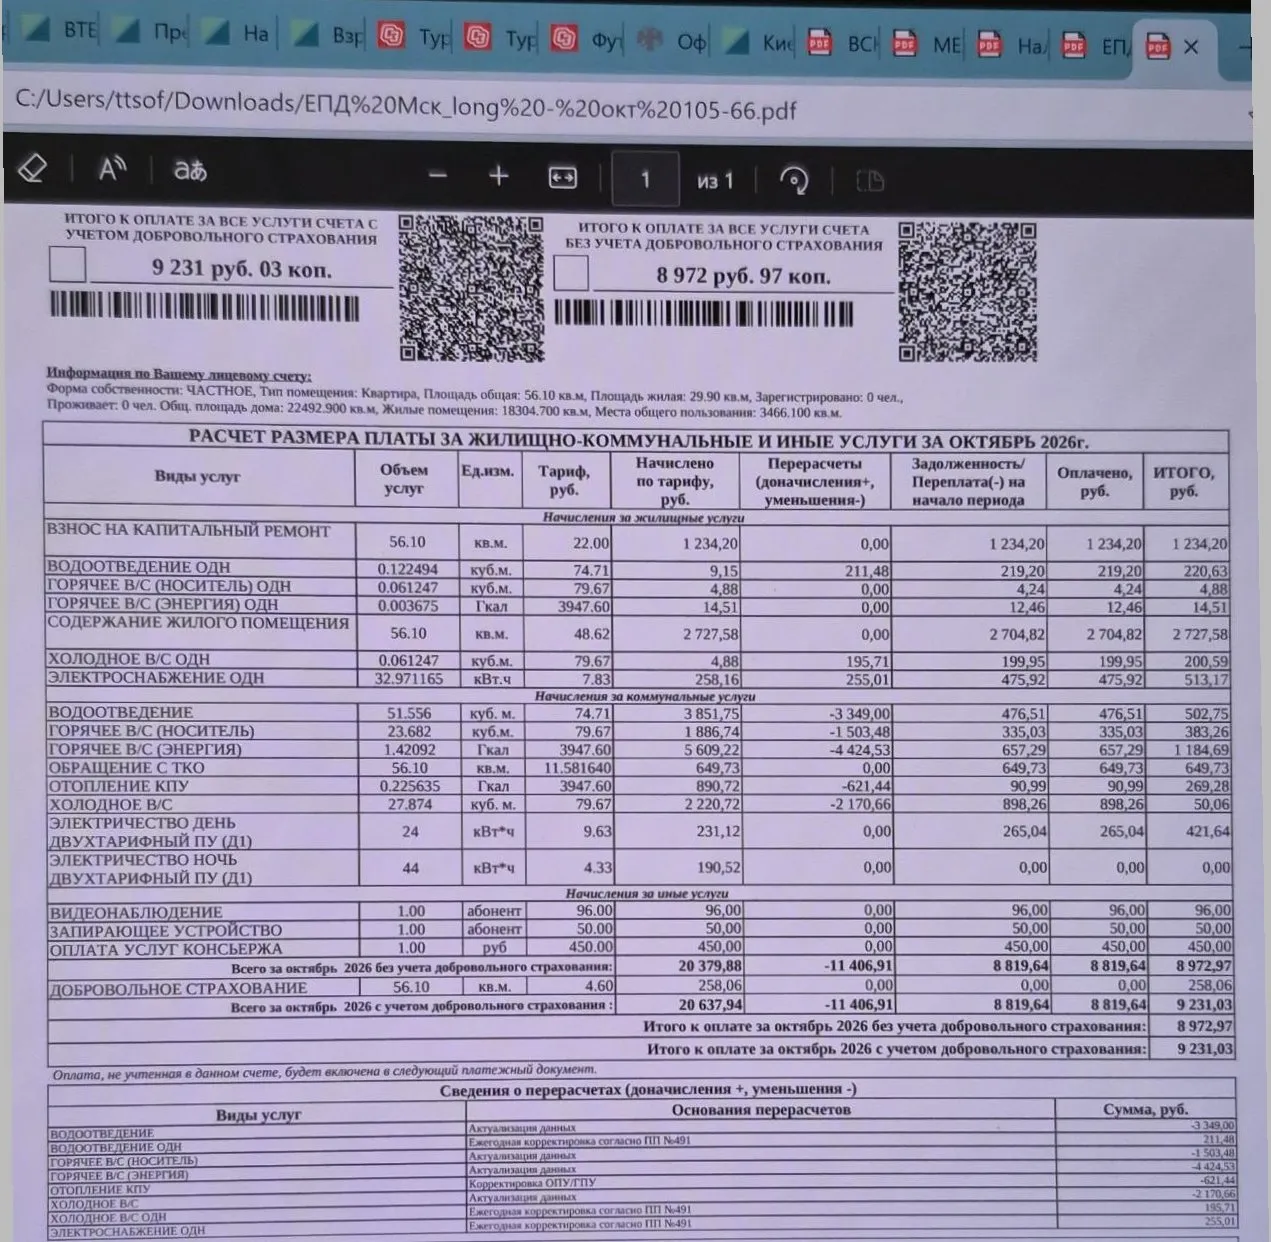
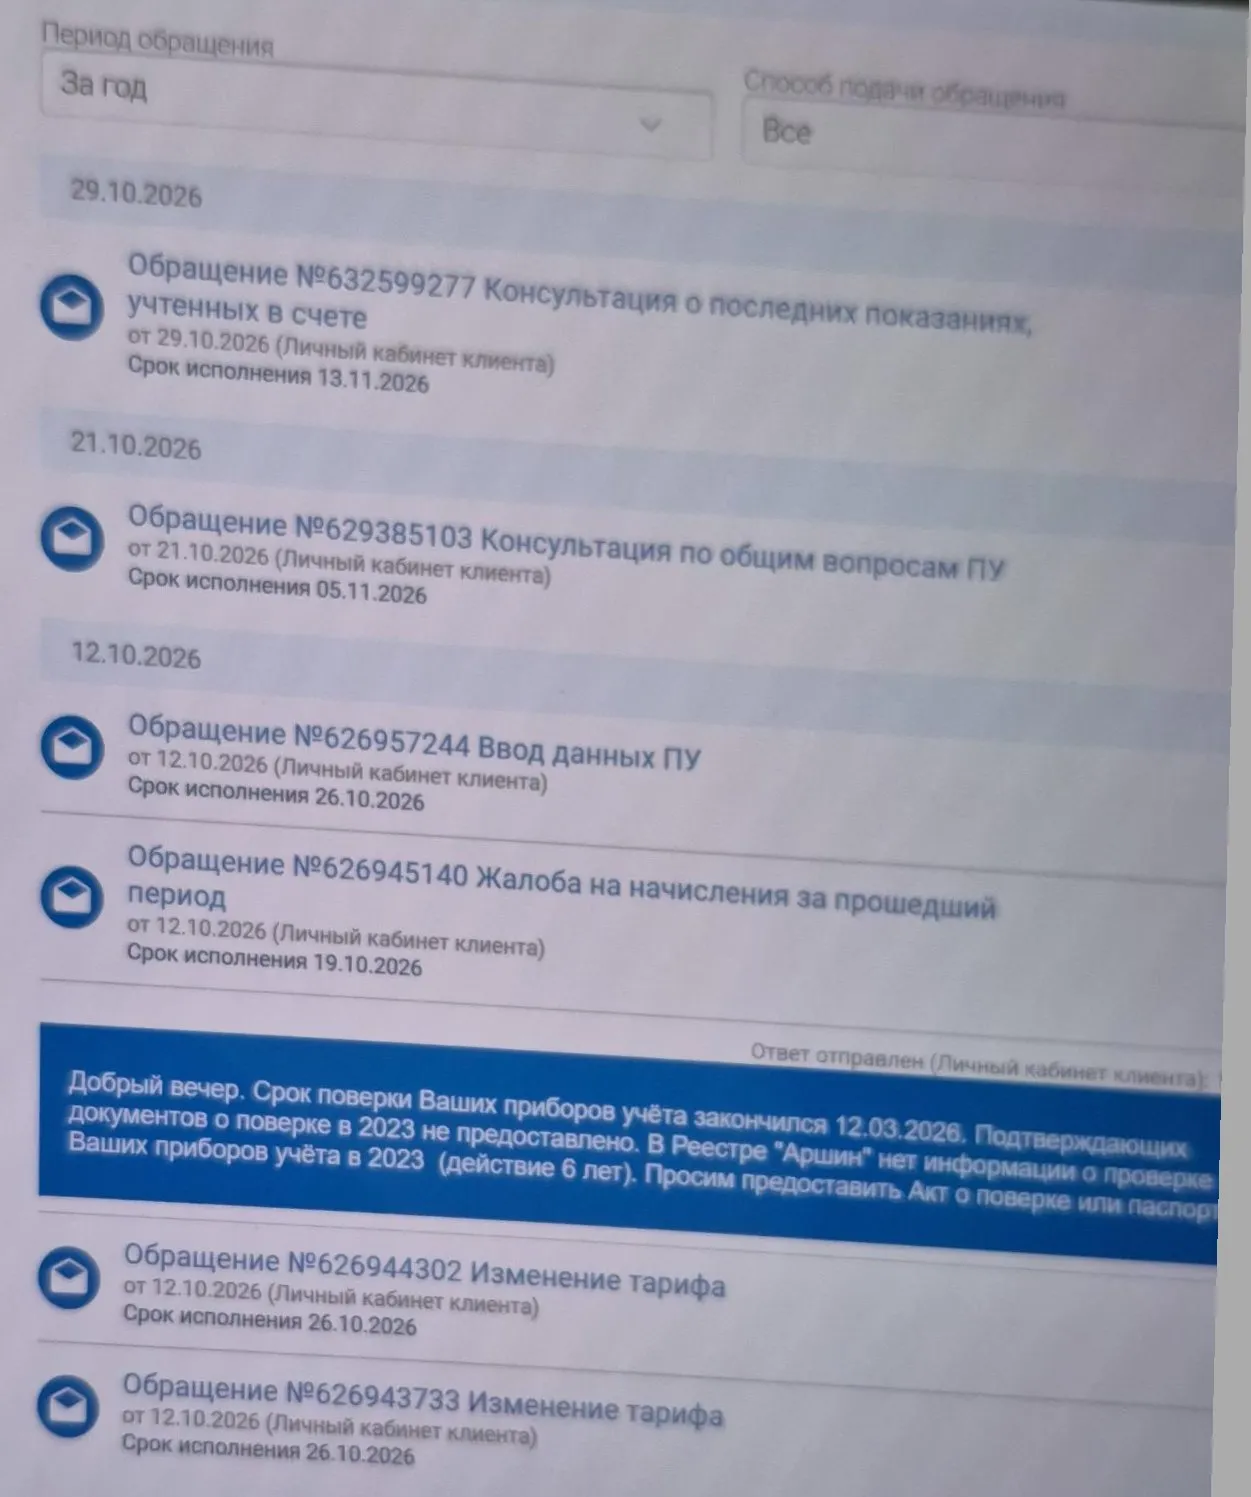
Я почти "наплевательски" относился к начислениям за ЖКХ. Считал, что мы бессильны))) в этой неравной схватке с монстром.
Делюсь опытом — может, кому-то пригодится.Живу в регионе, где плата за обращение с ТКО начисляется по нормативу на человека, а не по факту. Уехал на вахту на несколько месяцев дома не жил, мусор не производил, а квитанции приходили как обычно, за всех прописанных.Что сделал:1. Взял справку с работы. В бухгалтерии оформили документ, подтверждающий, что в указанный период я находился на вахте (с датами выезда и возвращения). Это и стало главным доказательством временного отсутствия.2. Написал...
Пригляделся внимательнее в таинственные)) строки последней квитанции и увидел повышенные коэффициенты на воду.
Пассивный доход — заработок, который не требует постоянных вложений сил и времени. Основные вложения — денежные — приходятся на старт, дальше остаётся следить за процессом. Отличие от активного: там человек зарабатывает деньги, здесь деньги работают на человека.

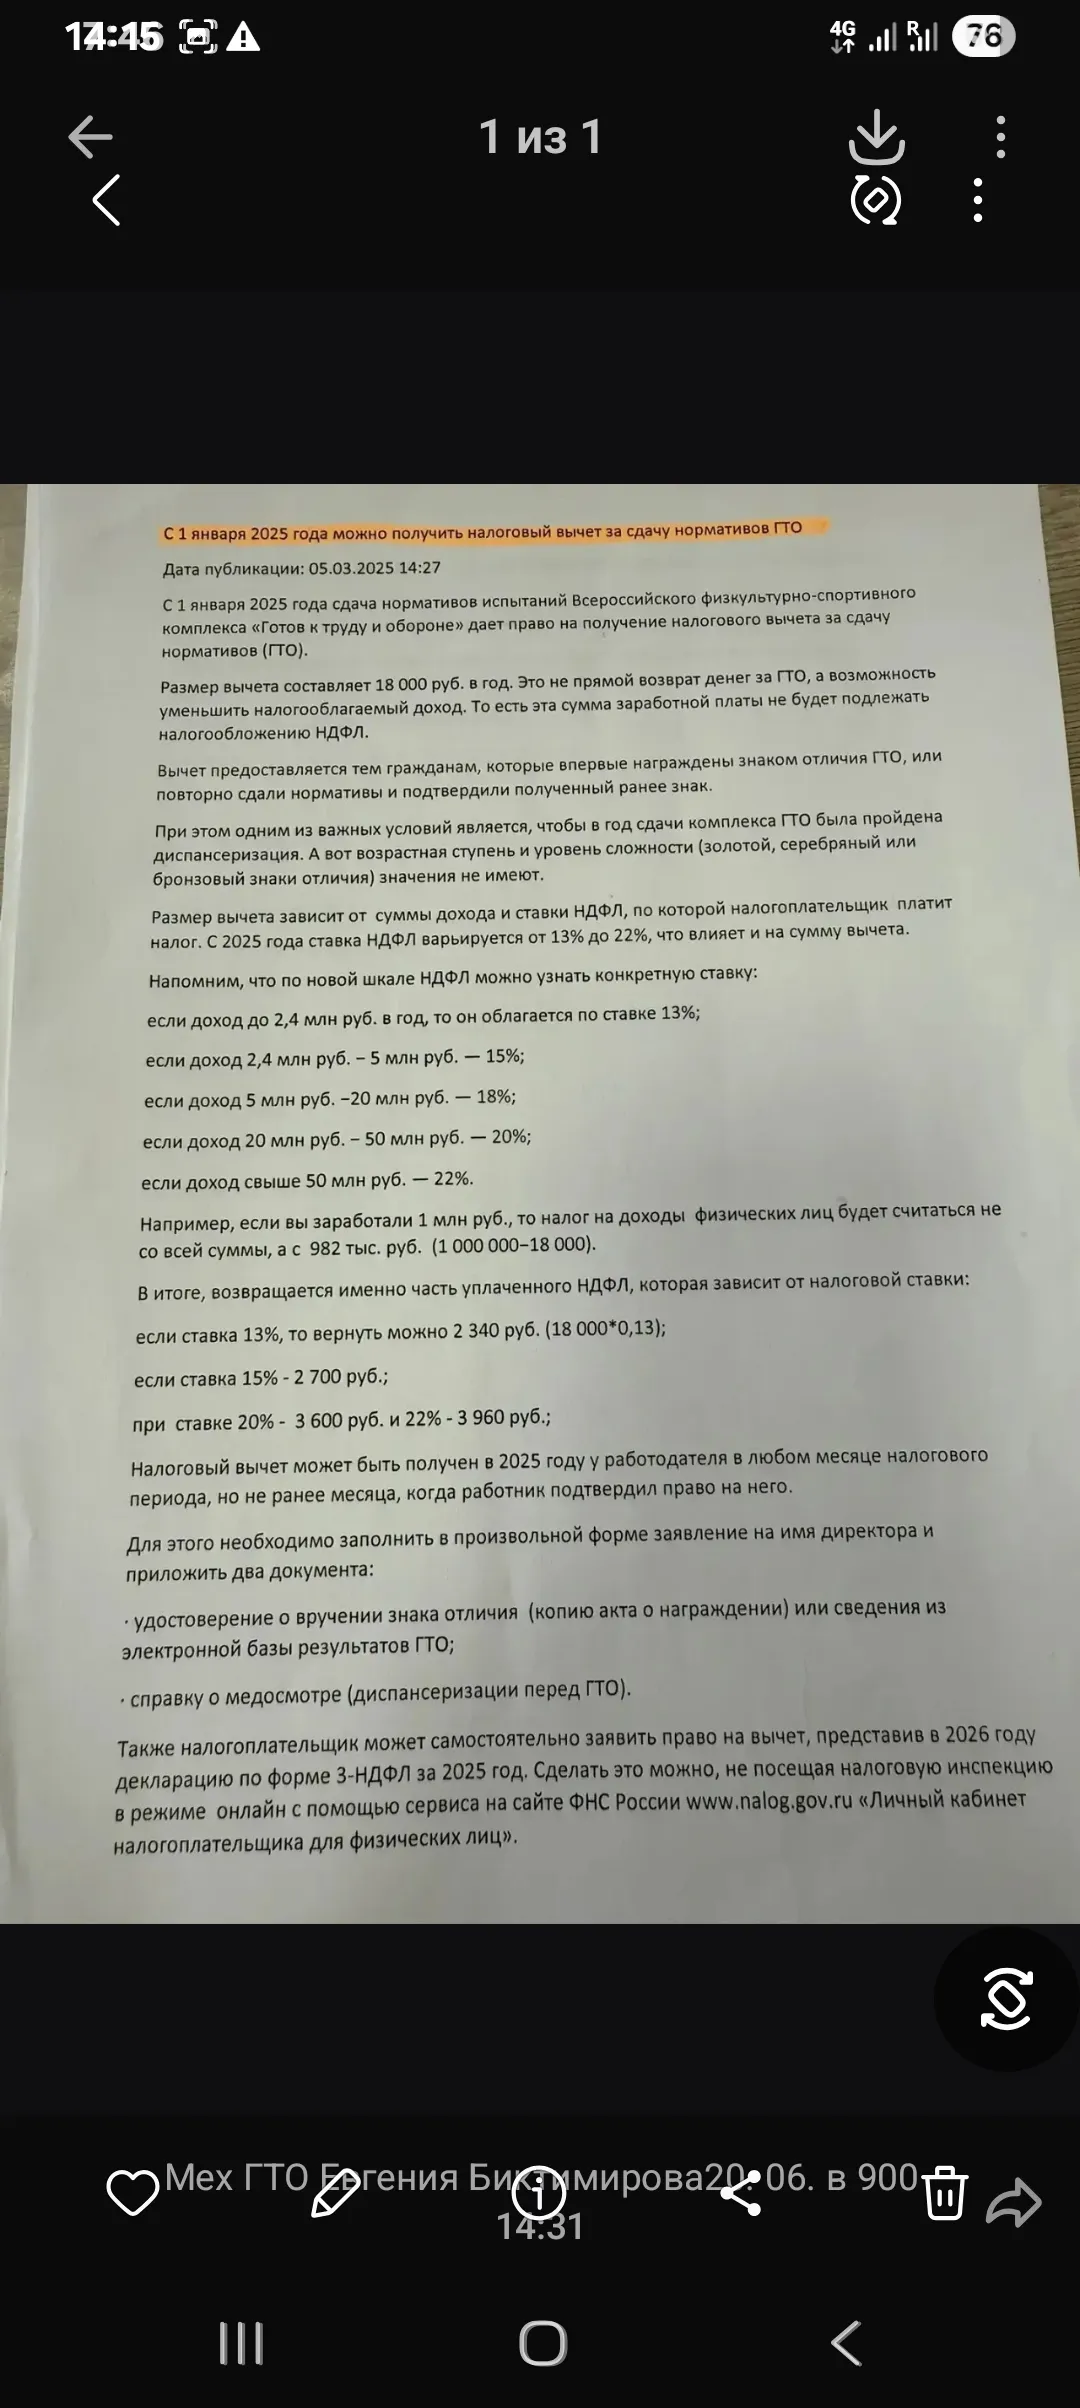
Пару лет назад ФНС с целью оздоровления населения дала возможность получить налоговый вычет,тем кто сдал нормы ГТО,я постоянно бегаю,поэтому сдача ГТО для меня-это просто удовольствие, причём я работаю на заводе,и если сдаёшь ГТО в команде, директор выписывает премию 3000₽.
Мне очень нравится банк ВТБ. У меня с ним давние связи - и вклады были (валютные в том числе), и накопительные счета, и пенсию через ВТБ получаю. Естественно, что и договор по ПДС я заключила через этот банк в декабре 2024 года - и вложила 36000 рублей
